مرکز تحلیل و داده گروه رسانهای دنیای اقتصاد - بررسی دادههای مربوط به کشتیهای آسیبدیده یا غرقشده در بازه اول مارس تا ۱۸ اکتبر ۲۰۲۶ نشان میدهد که خسارتها به نفتکشهای حامل نفت خام محدود نمانده و نفتکشهای حامل فرآورده، کشتیهای شیمیایی، کانتینری، فلهبر و سایر شناورها را نیز دربر گرفته است. علاوه بر این، آسیبدیدن شش کشتی دیگر در بابالمندب نشان میدهد که مخاطرات دریایی به یک گلوگاه محدود نیست. در چنین شرایطی، پیامد اقتصادی بحران را باید در سه سطح بررسی کرد: خسارت مستقیم به شناورها، کاهش ظرفیت عملیاتی حملونقل و افزایش هزینه تجارت.
خسارت مستقیم؛ از نفتکشهای غولپیکر تا کشتیهای تجاری
در میان شناورهای ثبتشده در تنگه هرمز، نفتکشهای نفت خام از نظر ظرفیت حمل اهمیت ویژهای دارند. بر اساس دادههای ارائهشده، ۴۷ نفتکش نفت خام با ظرفیت تجمیعی حدود ۱۱.۱۹ میلیون تن در فهرست کشتیهای آسیبدیده یا غرقشده قرار دارند. در کنار آنها، ۱۱ نفتکش فرآورده با ظرفیت حدود ۲۶۸ هزار تن و ۱۰ نفتکش شیمیایی و فرآورده با ظرفیت نزدیک به ۴۰۰ هزار تن ثبت شدهاند. خسارتها به این گروهها محدود نیست و کشتیهای کانتینری، فلهبر، حمل LNG و LPG و سایر شناورها را نیز شامل میشود. ابعاد خسارت در بابالمندب نیز قابل توجه است. طبق دادههای ارائهشده، شش کشتی در این مسیر دریایی آسیب دیدهاند که مجموع ظرفیت اسمی آنها حدود ۸۰۵ هزار تن است.
اهمیت این اتفاق آن است که هر نوع کشتی نقش متفاوتی در زنجیره تأمین دارد. آسیبدیدن نفتکش نفت خام میتواند انتقال محموله از پایانه صادراتی به پالایشگاه را مختل کند، از کار افتادن نفتکش فرآورده ممکن است تحویل بنزین، گازوئیل و سایر محصولات پالایشی را به تأخیر بیندازد و اختلال در کشتیهای کانتینری و فلهبر نیز میتواند بر جابهجایی کالاهای صنعتی، مواد اولیه و محصولات اساسی اثر بگذارد. البته ظرفیت اسمی شناورهای آسیبدیده را نباید معادل ظرفیت دائماً ازدسترفته دانست؛ میزان خسارت عملیاتی به شدت آسیب، مدت تعمیر و امکان بازگشت کشتی به خدمت بستگی دارد.
جدول 1 – جزئیات تعداد و ظرفیت کشتیهای آسیب دیده در تنگه هرمز (1 مارس تا ۱۸ اکتبر ۲۰۲۶)
|
نوع کشتی |
تعداد |
ظرفیت جمع |
توضیح |
|---|---|---|---|
|
نفتکش نفت خام |
۴۷ |
۱۱٬۱۹۲٬۳۳۰ تن |
۳۱ فروند VLCC |
|
نفتکش فرآورده |
۱۱ |
۴۶۸٬۴۱۱ تن |
چهار LR1 و سه MR |
|
نفتکش شیمیایی و فرآورده |
۱۰ |
۳۹۹٬۴۶۶ تن |
هفت فروند در کلاس MR |
|
نفتکش قیر |
۱ |
۶٬۳۹۵ تن |
- |
|
کشتی LNG |
۳ |
۵۳۱٬۱۴۸ متر مکعب |
یک Q-Flex و دو LNG متعارف |
|
کشتی LPG |
۵ |
۲۶۰٬۷۰۰ متر مکعب |
- |
|
کشتی کانتینربر |
۱۸ |
ظرفیت گنجایش برابر با ۸۹٬۴۹۵ کانتینر استاندارد ۲۰ فوتی |
- |
|
فلهبر |
۱۲ |
۷۸۷٬۷۴۵ تن |
از Capesize تا Handysize |
|
کالای عمومی |
۳ |
۴۷٬۷۱۴ تن |
- |
|
یدککش |
۳ |
ظرفیت باری تجاری ندارد |
- |
|
یدککش و پشتیبان فراساحلی |
۱ |
۱٬۶۱۶ تن |
- |
|
شناور حفاری |
۱ |
ظرفیت باری ندارد |
- |
جدول 2 – جزئیات تعداد و ظرفیت کشتیهای آسیب دیده در باب المندب و دریای سرخ (1 مارس تا ۱۸ اکتبر ۲۰۲۶)
|
نوع کشتی |
تعداد |
ظرفیت جمع |
توضیح |
|---|---|---|---|
|
نفتکش نفت خام |
2 |
638,747 تن |
هر دو از نوع VLCC |
|
نفتکش فرآورده |
1 |
109,250تن |
از نوع LR2 |
|
نفتکش شیمیایی و فرآورده |
2 |
57,271 تن |
یکی از نوع MR |
|
کشتی باری عرشهای کوچک |
۱ |
520 تن |
- |
سهم خسارتها از ناوگان جهانی چقدر است؟
برای درک مقیاس این خسارتها، مقایسه آنها با اندازه ناوگان جهانی ضروری است. بر اساس آمار ارائهشده، ناوگان جهانی نفتکشهای نفت خام شامل 2359 فروند با ظرفیت مجموع ۴۶۹.۲ میلیون تن است. ناوگان نفتکشهای حمل فرآورده نیز 3575 فروند با ظرفیت ۲۰۱.۱ میلیون تن را دربر میگیرد. با احتساب حدود ۱۰۰ نفتکش کوچکتر، مجموع ناوگان مورد بررسی به حدود ۶ هزار فروند و ۷۲۶.۵ میلیون تن میرسد.
بنابراین حدود ۲ درصد از نفتکش نفت خام جهان در فهرست کشتیهای آسیبدیده یا غرقشده در تنگه هرمز ثبت شدهاند. از نظر ظرفیت نیز شناورهای ثبتشده حدود ۲.۴ درصد از ظرفیت ۴۶۹.۲ میلیون تنی این ناوگان را تشکیل میدهند. با این حال، این نسبتها لزوماً به معنای ازدسترفتن دائمی همین میزان از ظرفیت حمل نیستند؛ زیرا بخشی از کشتیهای آسیبدیده ممکن است پس از تعمیر به فعالیت بازگردند. بنابراین، برای ارزیابی دقیق اثر بحران بر عرضه خدمات حمل نفت، علاوه بر تعداد و ظرفیت کشتیهای آسیبدیده، باید مدت توقف و میزان اختلال در فعالیت آنها را نیز در نظر گرفت.
نمودار 1 – نسبت نفتکشهای آسیب دیده به کل نفتکشها (درصد)
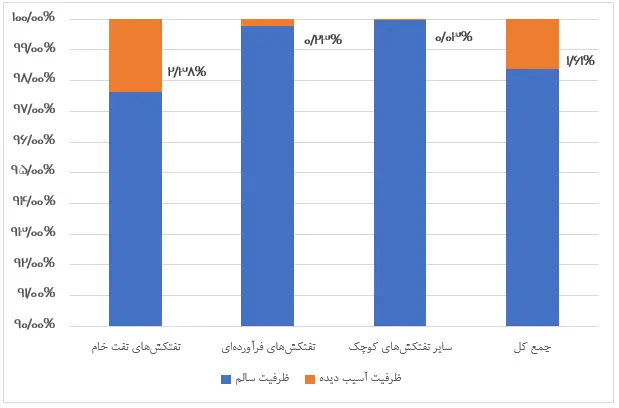
این مقایسه یک نکته مهم را روشن میکند: سهم عددی خسارتها از کل ناوگان جهانی ممکن است محدود به نظر برسد، اما اثر اقتصادی آنها لزوماً متناسب با این سهم نیست. محل وقوع حادثه، نوع کشتی، مدت توقف و اهمیت مسیر برای تجارت انرژی تعیین میکند که خسارت یک شناور تا چه اندازه بر جریان تجارت اثر بگذارد. همچنین، برای محاسبه سهم کل خسارتها باید وضعیت عملیاتی هر کشتی مشخص شود؛ زیرا ممکن است بخشی از شناورهای آسیبدیده پس از تعمیر به فعالیت بازگردند.
هزینه پنهان بحران؛ کشتیهای سالمی که دیگر با همان شرایط فعالیت نمیکنند
پیامد مهمتر تنشهای دریایی میتواند فراتر از خسارت فیزیکی به کشتیها باشد. شرکتهای کشتیرانی و مالکان نفتکشها در شرایط افزایش خطر امنیتی باید درباره ادامه عبور از مسیرهای پرریسک، توقف موقت یا تغییر مسیر تصمیم بگیرند. هر یک از این انتخابها هزینههایی به همراه دارد: افزایش حق بیمه جنگ، رشد کرایه حمل، طولانیترشدن زمان سفر، افزایش مصرف سوخت و هزینههای بندری و تأخیر در تحویل محموله.
در این شرایط، حتی اگر یک کشتی سالم بماند، ممکن است به دلیل انتظار برای عبور ایمن، توقف در لنگرگاه یا تغییر مسیر، مدت بیشتری درگیر یک سفر شود. در نتیجه، ظرفیت اسمی ناوگان ثابت میماند، اما تعداد سفرهایی که میتوان در یک دوره زمانی مشخص انجام داد کاهش مییابد. به بیان دیگر، بحران میتواند بدون نابودی فیزیکی بخش بزرگی از کشتیها، ظرفیت مؤثر حملونقل دریایی را محدود کند.
این مسئله برای نفتکشهای بزرگ اهمیت بیشتری دارد. اگر یک نفتکش غولپیکر به دلیل محدودیت امنیتی یا تغییر شیوه انتقال محموله مدت بیشتری درگیر یک عملیات حمل شود، بازگشت آن به چرخه بارگیری بعدی به تأخیر میافتد. در چنین وضعیتی، برای جابهجایی حجم مشخصی از نفت ممکن است به زمان بیشتر یا تعداد بیشتری شناور نیاز باشد. نتیجه میتواند افزایش هزینه انتقال نفت به پالایشگاهها، بهویژه در بازارهای آسیایی وابسته به واردات دریایی، باشد.
هرمز و بابالمندب؛ اختلال در دو گلوگاه، فشار بر یک شبکه
آسیبدیدن کشتیها در هرمز و بابالمندب از این جهت اهمیت دارد که این دو مسیر در شبکه حملونقل دریایی نقش یکسانی ندارند، اما هر دو میتوانند بر جریان تجارت انرژی و کالا اثر بگذارند. تنگه هرمز مسیر خروج بخش مهمی از نفت و گاز صادراتی خلیج فارس است؛ بابالمندب نیز در اتصال دریای سرخ به خلیج عدن و اقیانوس هند و در مسیرهای دریایی مرتبط با کانال سوئز اهمیت دارد.
اگر اختلال در این دو منطقه همزمان افزایش یابد، امکان جایگزینی مسیرها پیچیدهتر میشود. تغییر مسیر کشتیها میتواند زمان سفر را طولانی کند و نیاز به ظرفیت حمل بیشتری ایجاد کند؛ درحالیکه افزایش تقاضا برای کشتی و بالا رفتن هزینه بیمه، کرایه حمل را تحت فشار قرار میدهد. این پیامدها تنها به نفت خام محدود نیست و میتواند به فرآوردههای نفتی، گاز مایع، مواد شیمیایی و کالاهای کانتینری نیز منتقل شود.
البته شدت این اثر به مدت و گستره اختلال، امکان استفاده از مسیرهای جایگزین، وضعیت موجودی نفت و فرآوردهها و واکنش شرکتهای کشتیرانی بستگی دارد. همچنین افزایش هزینه حمل لزوماً به همان میزان به افزایش قیمت جهانی نفت منجر نمیشود؛ زیرا قیمت نفت به عوامل دیگری مانند توازن عرضه و تقاضا، سطح ذخایر و انتظارات بازار نیز وابسته است. بااینحال، حتی در شرایطی که قیمت نفت در مبدأ تغییر محدودی داشته باشد، افزایش هزینه حمل و بیمه میتواند قیمت تحویلشده نفت را برای خریدار بالا ببرد.
در مجموع، ممکن است سهم کشتیهای آسیبدیده از ناوگان جهانی محدود باشد، اما تمرکز خسارتها در مسیرهای راهبردی و افزایش زمان و هزینه حمل، اثر بسیار گستردهتری بر تجارت انرژی و زنجیره تأمین جهانی ایجاد کند.