
به گزارش اکوایران- بررسی کلاید راسل، تحلیلگر رویترز، از مباحث کنفرانس بینالمللی معدن و منابع (IMARC) در سیدنی، نشان میدهد که مدل سنتی توسعه معادن در رقابت با ساختار حمایتی چین با محدودیت مواجه شده است. چین میتواند با حمایت مالی بلندمدت از شرکتهای معدنی و فرآوری، حتی در دورههای کاهش قیمت نیز ظرفیت تولید خود را حفظ کند؛ درحالیکه پروژههای معدنی غربی برای جذب سرمایه باید از ابتدا چشمانداز سودآوری روشنی ارائه دهند. این تفاوت، بهویژه در فلزاتی با بازار کوچک و قیمتگذاری غیرشفاف، ریسک توسعه پروژهها را افزایش میدهد.
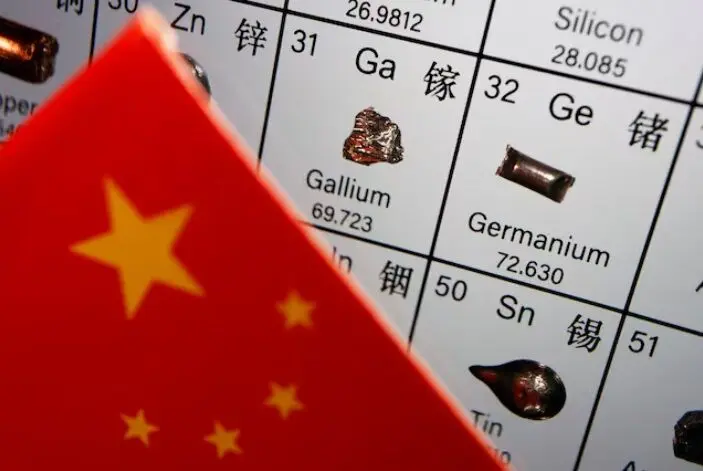
بر اساس دادههای Visual Capitalist ، سهم چین از تولید جهانی گالیوم فرآوریشده به ۹۹ درصد، عناصر نادر خاکی به ۹۱ درصد، آنتیموان به ۷۴ درصد و لیتیوم به ۷۰ درصد میرسد. این تمرکز نشان میدهد که مسئله غرب تنها کمبود منابع معدنی نیست، بلکه وابستگی به ظرفیت فرآوری و زنجیرههای تأمین تحت کنترل چین است.
در واکنش به این وضعیت، سه ابزار سیاستی در کانون توجه قرار گرفته است: تعیین کف قیمت برای محصولات معدنی، تضمین خرید بلندمدت و سرمایهگذاری مستقیم دولت در معادن و واحدهای فرآوری. نمونه شاخص این رویکرد، توافق وزارت دفاع آمریکا با شرکت MP Materials برای تضمین قیمت حداقل ۱۱۰ دلار به ازای هر کیلوگرم نئودیمیم-پرازئودیمیم است؛ سازوکاری که با هدف کاهش ریسک نوسانات بازار و حمایت از تولید داخلی طراحی شده است.
همزمان، تضمین قراردادهای خرید نیز به یکی از محورهای اصلی تأمین مالی پروژهها تبدیل شده است. در کنفرانس IMARC، نمایندگان نهادهای مالی استرالیا، آمریکا و آلمان بر اهمیت قراردادهای خرید بلندمدت برای اطمینانبخشی به سرمایهگذاران تأکید کردند. از سوی دیگر، اتحادیه اروپا در چارچوب قانون مواد خام حیاتی، هدفگذاری کرده است تا سال ۲۰۳۰ دستکم ۴۰ درصد نیاز سالانه خود به مواد معدنی استراتژیک را از طریق ظرفیت فرآوری داخلی تأمین کند.
در نهایت، رقابت با چین مستلزم عبور از سیاستهای استخراجمحور و حرکت به سمت حمایت هدفمند از کل زنجیره ارزش معدنی است. تضمین بازار، کاهش ریسک قیمت و تأمین مالی فرآوری میتواند سرمایهگذاری را از مرحله اکتشاف به تولید محصولات با ارزش افزوده بالاتر هدایت کند. با این حال، نبود هماهنگی میان آمریکا و اروپا و رقابت بر سر منابع و سرمایهگذاریها، همچنان یکی از موانع شکلگیری زنجیره تأمین مستقل و پایدار در غرب است.