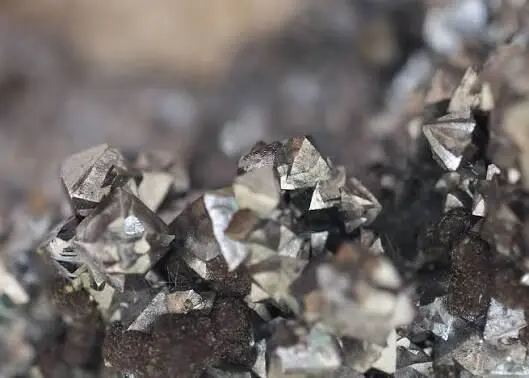
به گزارش اکوایران- آنتیموان تا چند سال پیش کمتر در کانون توجه بازارهای جهانی مواد معدنی بود، اما امروز یکی از حلقههای حساس زنجیره تأمین صنایع راهبردی است. اهمیت آن به حجم بازارش مربوط نیست. کاربردهای صنعتی و دفاعی، تمرکز جغرافیایی تولید و امکان استفاده از محدودیت صادراتی بهعنوان ابزار فشار اقتصادی، آن را مهم کرده است.
بر اساس گزارش ۲۰۲۶ سازمان زمینشناسی آمریکا (USGS)، چین در سال ۲۰۲۵ حدود ۴۰ هزار تن آنتیموان استخراج کرد و بزرگترین تولیدکننده معدنی جهان بود. کل تولید جهانی در همین سال حدود ۱۱۰ هزار تن برآورد شده است؛ یعنی سهم چین نزدیک به ۳۶ درصد است. روسیه با ۳۲ هزار تن و تاجیکستان با ۲۲ هزار تن در رتبههای بعدیاند. این سه کشور روی هم حدود ۸۵ درصد تولید معدنی جهان را در اختیار دارند و همین تمرکز، مصرفکنندگان صنعتی را در برابر تصمیمهای تجاری و سیاسی تولیدکنندگان بزرگ آسیبپذیر میکند. (ارقام ۲۰۲۵ برآوردی هستند.)
چین از سال ۲۰۲۳ صادرات چند فلز راهبردی را مرحلهبهمرحله محدود کرد و آنتیموان را در سپتامبر ۲۰۲۴ به الزام مجوز صادرات کشاند. در دسامبر ۲۰۲۴ نیز صادرات آنتیموان و چند فلز دیگر را به آمریکا عملاً ممنوع کرد. در نوامبر ۲۰۲۵ و پس از دیدار رهبران دو کشور، اجرای این ممنوعیت تا ۲۷ نوامبر ۲۰۲۶ به حالت تعلیق درآمد. با این حال، الزام دریافت مجوز برای آنتیموان و محصولات مرتبط برقرار مانده و ممنوعیت صادرات به کاربران نهایی نظامی هم لغو نشده است. نزدیک شدن به پایان مهلت تعلیق میتواند بار دیگر بازار و مصرفکنندگان آمریکایی را با نااطمینانی روبهرو کند.
کاربردهای آنتیموان دلیل دیگری برای حساسیت کشورهاست. این فلز در تولید مواد ضدحریق، آلیاژهای سربی، باتریهای سرباسیدی، مهمات و برخی تجهیزات الکترونیکی و دفاعی استفاده میشود. بنابراین محدودیت عرضه فقط مسئله یک بازار معدنی نیست و میتواند صنایع دفاعی، حملونقل، الکترونیک و شیمیایی را هم تحت تأثیر قرار دهد.
بر اساس برآورد USGS، میانگین قیمت آنتیموان در سال ۲۰۲۵ به حدود ۲۵ دلار بهازای هر پوند رسید؛ بیش از دو برابر میانگین ۱۰٫۲۴ دلاری سال ۲۰۲۴. در همین دوره، آمریکا تلاش کرده با حمایت از پروژههای داخلی وابستگیاش را کم کند. یک کمک مشروط ۸۰ میلیون دلاری وزارت جنگ آمریکا به یک پروژه آنتیموان در آیداهو و شروع اکتشاف و نمونهبرداری حجیم شرکت United States Antimony در معدن قدیمی استیبنایت هیل در مونتانا (از اکتبر ۲۰۲۵) بخشی از این رویکرد است. هنوز طراحی معدن و دریافت مجوزهای بیشتر در این معدن ادامه دارد.
در اروپا نیز تنوعبخشی به منابع تأمین مواد معدنی راهبردی در چارچوب قانون مواد خام حیاتی دنبال میشود. این رویکرد بر افزایش ظرفیت استخراج، فرآوری و بازیافت در داخل اتحادیه و همکاری با کشورهای تأمینکننده تمرکز دارد.
در این فضا، نتایج اکتشافی پروژه آنتیموان-طلای زوپخیتو (Zopkhito) در گرجستان توجهبرانگیز است. شرکت استرالیایی Krakatoa Resources (ASX: KTA) که حق خرید تا ۸۰ درصد این پروژه را دارد، در گزارش ۹ نوامبر ۲۰۲۶ اعلام کرد در نمونههای حفاری ۲۰۲۶ عیار اوج ۸٫۲۷ درصد آنتیموان و ۱۶٫۲۵ گرم بر تن طلا ثبت شده است. این اعداد عیار بیشینهی تکنمونهاند و نه میانگین ذخیره. پروژه یک برآورد منابع خارجی دارد (۲۲۵ هزار تن با عیار ۱۱٫۶ درصد آنتیموان) که مطابق استاندارد JORC نیست و شرکت در حال آمادهسازی برآورد مطابق JORC است. این نتایج به معنای آغاز تولید تجاری نیست و پروژه هنوز به مطالعات زمینشناسی، متالورژی و ارزیابی اقتصادی بیشتری نیاز دارد.
در نهایت، رقابت بر سر آنتیموان نشان میدهد اهمیت مواد معدنی دیگر فقط با میزان ذخایر و قیمت سنجیده نمیشود. کنترل فرآوری، دسترسی پایدار به مواد اولیه و توان محدودکردن صادرات به ابزار اعمال قدرت اقتصادی تبدیل شدهاند. پروژههایی مانند زوپخیتو را باید بخشی از تلاش برای کاهش تمرکز عرضه دانست، هرچند مقیاس آنها در برابر تولید سالانه جهان (حدود ۱۱۰ هزار تن) فعلاً کوچک است و اثرشان به نتیجه مطالعات و توسعه بستگی دارد.