رپرتاژ آگهی: فهرست دسترسی سریع به بخشهای مقاله
- پاسخ در یک نگاه (معیارهای محوری انتخاب)
- مقدمه: بحران مدیریت جریان وجوه نقد در شرکتهای خدماتی
- چکلیست ۱۰ معیار تخصصی در ارزیابی و مقایسه نرمافزارهای حسابداری شرکتی
- تبعات حقوقی، ریسکهای مالیاتی و ضمانتهای اجرایی قوانین مصوب
- پرسشهای متداول (پاسخهای کلیدی برای مدیران مالی)
پاسخ در یک نگاه
بهترین نرم افزار حسابداری خدماتی ابزاری یکپارچه است که بهای تمامشده قراردادها، جریان وجوه نقد و ارسال مستقیم صورتحساب الکترونیکی به سامانه مؤدیان را بدون خطای انسانی، جرایم ماده ۲۲ و ریسک مسدودی حساب مدیریت میکند.
مقدمه: بحران مدیریت نقدینگی در شرکتهای خدماتی
کسبوکارهای خدماتی به دلیل نداشتن انبار فیزیکی، همواره با توهم سودآوری مواجه میشوند؛ رویدادی که در آن ارقام اسناد فروش مثبت است، اما حسابهای بانکی برای ایفای تعهدات جاری، حقوق و بیمه پرسنل با کمبود شدید نقدینگی روبهرو هستند. سنجش سودآوری واقعی در این ساختارها، تنها با تسهیم دقیق بهای تمامشده بر اساس ساعات کاری کارشناسان و قراردادها ممکن است.
در فضای اقتصادی پرنوسان، انتخاب بهترین نرم افزار حسابداری خدماتی نیازمند بازنگری اساسی در نگرش سنتی مدیریت مالی است. سامانهای که نتواند بهای تمامشده را به تفکیک هر پروژه تفکیک کند یا در اجرای الزامات تکلیفی مالیاتی دچار تأخیر شود، زیانهای جبرانناپذیری بر کل مجموعه تحمیل خواهد کرد. بررسی دقیق قیمت نرم افزار حسابداری خدماتی و انطباق قابلیتهای فنی آن با گردش کار شرکت، اولین گام پیشگیرانه در مدیریت هزینهها به شمار میرود.
چکلیست ۱۰ معیار تخصصی در ارزیابی و مقایسه نرمافزارهای حسابداری شرکتی
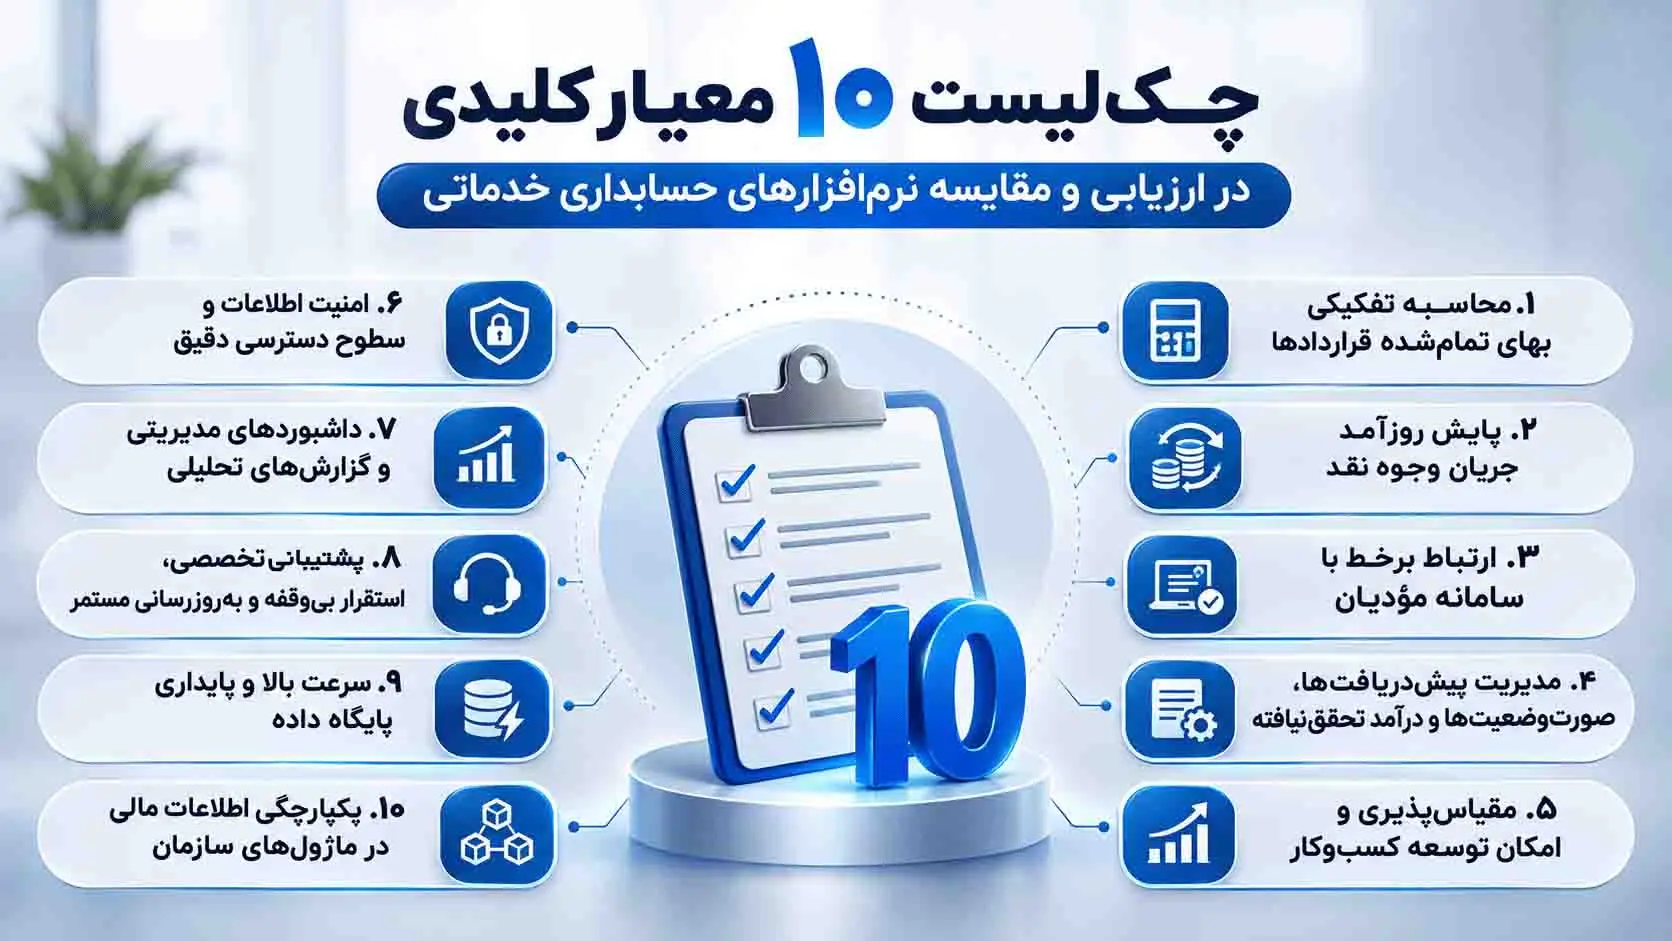
برای یک مقایسه نرم افزارهای حسابداری شرکتی منصفانه و اصولی، مدیران مالی و صاحبان کسبوکار باید سیستمهای موجود را با چکلیست ۱۰ گانه زیر محک بزنند:
۱. محاسبه تفکیکی بهای تمامشده بر مبنای قرارداد و مراکز هزینه
ماهیت پروژهای شرکتهای ارائهدهنده خدمات ایجاب میکند که هزینههای حقوق، دستمزد کارشناسی و سایر هزینههای مستقیم بلافاصله به حساب هر قرارداد تخصیص یابد. بهترین برنامه حسابداری خدماتی ابزاری است که بتواند حاشیه سود واقعی هر کارفرما را شفاف کند تا مدیران قراردادهای زیانده را سریعاً شناسایی و متوقف کنند.
۲. پایش روزآمد جریان وجوه نقد و تقویم نقدینگی
ثبت صرف اسناد حسابداری تعهدی بدون پایش روزانه نقدینگی، گلوگاه ورشکستگی است. نرمافزار باید سررسید چکهای دریافتی، مطالبات معوق، پرداختهای ضروری و پیشبینی وجوه ورودی و خروجی را در قالب گزارشهای لحظهای ارائه دهد.
۳. ارتباط برخط و سیستمی با سامانه مؤدیان بدون وابستگی به نرمافزارهای واسط
ارسال سریع و بدون واسطه صورتحسابهای الکترونیکی به کارپوشه سازمان امور مالیاتی، ویژگی غیرقابل چشمپوشی در سامانههای مدرن است. هرگونه ورود دستی دادهها در نرمافزارهای رابط جانبی، ضریب خطای انسانی را به اوج میرساند.
۴. مدیریت یکپارچه پیشدریافتها، صورتوضعیتها و درآمد تحققنیافته
در شرکتهایی که پروژههای ارائهخدمات ترکیبی یا پیمانهای اجرایی دارند، تطبیق دقیق صورتوضعیتهای تأییدشده با پیشدریافتها حیاتی است. در این مسیر، بهرهمندی از امکانات تخصصی یک نرم افزار حسابداری پیمانکاری متصل به سیستم اصلی، به شناسایی دقیق درآمدهای تحققیافته بر اساس استانداردهای حسابداری کمک شایانی میکند.
۵. انعطاف در مقیاسپذیری و مناسب بودن برای توسعه کسبوکار
در شروع کار، دغدغه اغلب کارآفرینان انتخاب یک نرم افزار حسابداری خدماتی مناسب شرکت کوچک است؛ اما نرمافزار انتخابی باید بهگونهای طراحی شده باشد که با افزایش تعداد پرسنل، تعریف شعب جدید یا گسترش حجم اسناد، نیازی به تعویض کامل سیستم مالی نباشد.
۶. تعریف سطوح دسترسی دقیق و ثبت تاریخچه تغییرات اسناد
امنیت دادهها و ثبت دقیق سوابق ایجاد، ویرایش و حذف اسناد توسط هر کاربر، نظارت داخلی را تقویت میکند و از بروز تعارضات درونسازمانی یا خطاهای ثبت جلوگیری مینماید.
۷. داشبوردهای مدیریتی هوشمند و گزارشهای تحلیلی
گزارشهای سنتی ترازنامه و سود و زیان برای تصمیمگیریهای پرسرعت کافی نیستند. مدیران به نمودارهای شاخص کلیدی عملکرد، دوره وصول مطالبات و تحلیل روند درآمدها در محیطی گرافیکی و سریع احتیاج دارند.
۸. پشتیبانی فنی تخصصی، استقرار بدون وقفه و بهروزرسانی مستمر
تغییرات پیاپی در قوانین کار، بخشنامههای بیمه تأمین اجتماعی و دستورالعملهای مالیاتی ایجاب میکند که تیم توسعهدهنده نرمافزار بهطور مرتب اصلاحات قانونی را در قالب بهروزرسانیهای ساختیافته و آموزشهای کاربردی در اختیار مشتریان قرار دهد.
۹. سرعت بالا و پایداری پایگاه داده در ثبت تراکنشهای متعدد
سامانه باید توانایی بازخوانی سریع حجم بالای دادههای مالی گذشته را بدون افت سرعت، ایجاد قفل در پایگاه داده یا اختلال در شبکه داشته باشد.
۱۰. معماری داده یکپارچه میان بخشهای دریافت و پرداخت، حقوق و دستمزد و حسابداری مالی
تجزیه اطلاعات میان نرمافزارهای جزیرهای، منشأ اصلی مغایرتهای مالی است. بهرهگیری از یک چارچوب همگن سازمانی تمامی زنجیره عملیات مالی را بهصورت هماهنگ ثبت و گزارشگیری نهایی را کاملاً مطمئن، یکپارچه و شفاف میسازد.
تبعات حقوقی، ریسکهای مالیاتی و ضمانتهای اجرایی قوانین مصوب
در فرآیند مقایسه نرم افزار حسابداری خدماتی، غفلت از تطابق نرمافزار با ضوابط سامانه مؤدیان و مالیاتهای مستقیم خطرآفرینترین اشتباه ممکن است:
۱. تخلفات و جرایم سنگین ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان:
طبق قانون، عدم ثبتنام در سامانه مؤدیان، عدم ارسال صورتحساب الکترونیکی یا عدم استفاده از حافظه مالیاتی مشمول جریمهای معادل ۱۰ درصد مجموع مبلغ فروش یا صورتوضعیتهای انجامشده بدون صورتحساب خواهد بود. این جریمه سنگین که مبنای محاسبه آن فروش کل است، میتواند حاشیه سود خالص شرکت را به صفر نزدیک کند و حتی معافیتهای مالیاتی قانونی مجموعه را نیز ملغی سازد.
۲. تکالیف ماده ۱۶۹ قانون مالیاتهای مستقیم:
عدم صدور صورتحساب استاندارد، استفاده نکردن از شناسه اقتصادی یا استنکاف از ارائه گزارش معاملات فصلی، جریمههای ۱۰ درصدی و ۱ درصدی غیرقابل بخشش را در پی دارد.
۳. ریسک مسدودی حسابهای بانکی و رد کامل دفاتر قانونی:
عدم تطابق اسناد صادره در نرمافزار با استانداردهای سامانه امور مالیاتی، به رد صلاحیت دفاتر قانونی، ورود ممیزان به رسیدگی علیالرأس و در نهایت صدور برگههای تشخیص سنگین منتهی میشود. این رویداد در صورت عدم تسویه، ریسک توقیف اموال و مسدودی تمام حسابهای بانکی شرکت و اعضای هیئتمدیره را به همراه خواهد داشت.
پرسشهای متداول
از دید یک مدیر مالی، نرم افزار حسابداری خدماتی چی خوبه و چه مشخصاتی دارد؟
سامانهای کارآمد است که بتواند بهای تمامشده را بر اساس کارکرد کارشناسان و قرارداد تفکیک کند، از پس مدیریت تعهدات مالی و پیشبینی نقدینگی برآید و امکان ارسال مستقیم، آنی و ایمن صورتحسابها به سامانه مؤدیان را بدون واسطه فراهم سازد.
آیا بهترین نرم افزار حسابداری شرکت خدماتی الزاماً گرانترین گزینه بازار است؟
خیر؛ ملاک اصلی تناسب ابزارها با حجم قراردادها و جریان کاری شرکت است. مهمترین مسأله، انتخاب سیستمی استاندارد است که از جرایم مالیاتی ۱۰ درصدی فروش ناشی از ماده ۲۲ و هزینههای گزاف تعویض نرمافزار پیشگیری کند.
چرا انطباق با ماده ۲۲ سامانه مؤدیان در شرکتهای خدماتی اهمیت حیاتی دارد؟
زیرا جریمههای مقرر در این ماده ۱۰ درصد از رقم کل فروش خدمات است. با توجه به ساختار هزینهای و حاشیه سود شرکتهای خدماتی، تحمیل چنین جریمهای بهراحتی تعادل نقدینگی را برهم زده و خطر مسدودی حسابهای تجاری را تشدید مینماید.
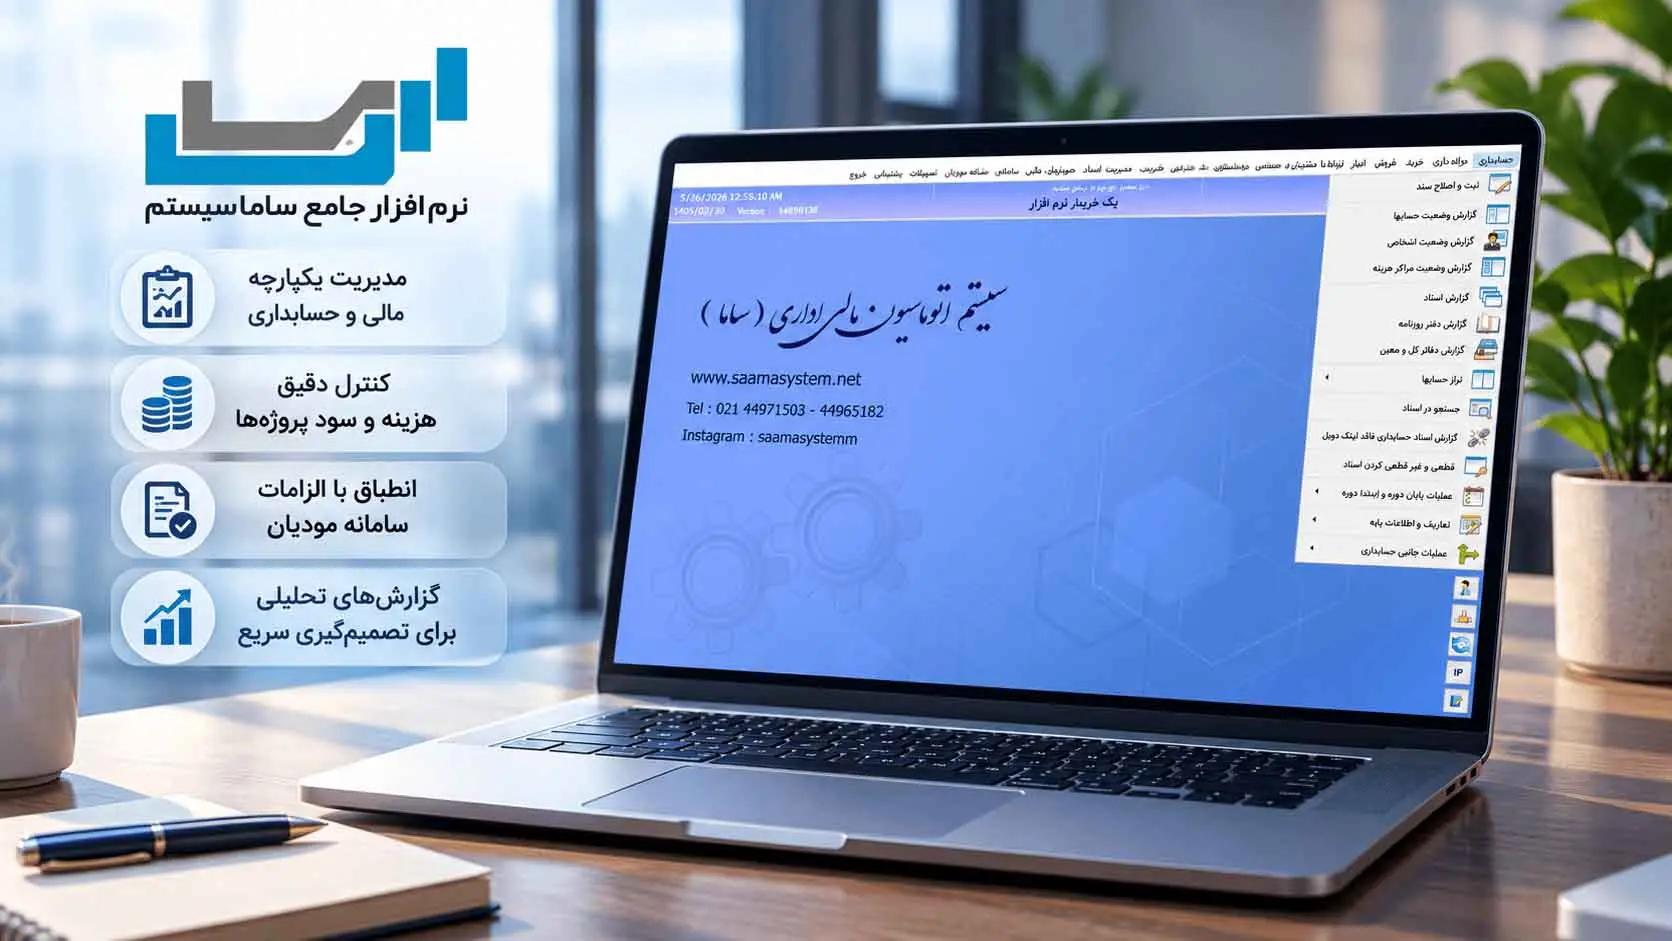
گام پایانی؛ پیش از پایان دوره مالی، زیرساخت حسابداری خود را بسنجید
هزینهای که شرکتهای خدماتی بابت جرایم مالیاتی، خطاهای ارسال صورتحساب و نشت نقدینگی ناشی از سیستمهای ناکارآمد میپردازند، چندین برابر هزینه خرید یک نرمافزار حرفهای است. برای سنجش دقیق بهای تمامشده قراردادها، جلوگیری از جرایم سنگین مالیاتی و مشاهده عملکرد نرمافزار حسابداری یکپارچه ساماسیستم، پیش از پایان دوره مالی با کارشناسان و مشاوران استقرار جلسه مشاوره و نمایش اختصاصی تنظیم کنید.