
سازوکار عملکرد بانکها از دید بسیاری افراد به این صورت است که بانک با اخذ سپرده از مردم، منابع لازم را جمعآوری کرده و جهت پرداخت سود سپرده به سپردهگذار یا سرمایهگذار و همچنین کسب درآمد از این محل، با استفاده از سپردهها به بنگاهها و افراد مختلف وام اعطا میکند. در اینجا اما میتوان گفت که بانک از طریق اعطای تسهیلات درحال درآمدزایی است. پس نقش کارمزد خدمات بانکی در این میان چیست؟
حتما با مفهوم و تعریف حساب جاری و حساب سپرده آشنا هستید. بانک با استفاده از حساب سپرده، وام میدهد و کسب درآمد میکند اما حساب جاری چنین کارکردی را برای بانک ایفا نمیکند. حال سوال اینجاست که پس انگیزه بانک برای افتتاح حساب جاری چیست؟ پاسخ در درآمدهای ناشی از کارمزد نهفته است.
کارمزد بانکی شامل طیف گستردهای از خدمات از جمله خدمات مربوط به افتتاح و امور حسابهای بانکی و بنگاههای اقتصادی، حوالهها، صندوقهای اجارهای، مدیریت اوراق بهادار مشتریان، ارزیابی اموال، اعتبارات و دیگر موارد میشود. بانک نیز مشابه با سایر نهادهای اقتصادی دیگر هزینههایی دارد که باید به وسیله درآمدهایی پوشش داده شود. اگر بانکی نتواند این موضوع را به نوعی حل و فصل کند، در نهایت سرنوشت آن با بحران، ناترازی و احتمالا تعطیلی مواجه خواهد شد.
درآمد تسهیلات یا درآمد کارمزد؟
بحث مربوط به درآمد کارمزد بانکی در ابتدای گزارش تا حدی مورد بررسی قرار گرفت. اما در مورد هزینه کارمزد خدمات بانکی باید گفت که منظور از آن یعنی کارمزدی که خود بانک برای دریافت یک خدمت از سایر بانکها، شبکه پرداخت، بانک مرکزی یا سایر ارائهدهندگان خدمات مالی پرداخت میکند.
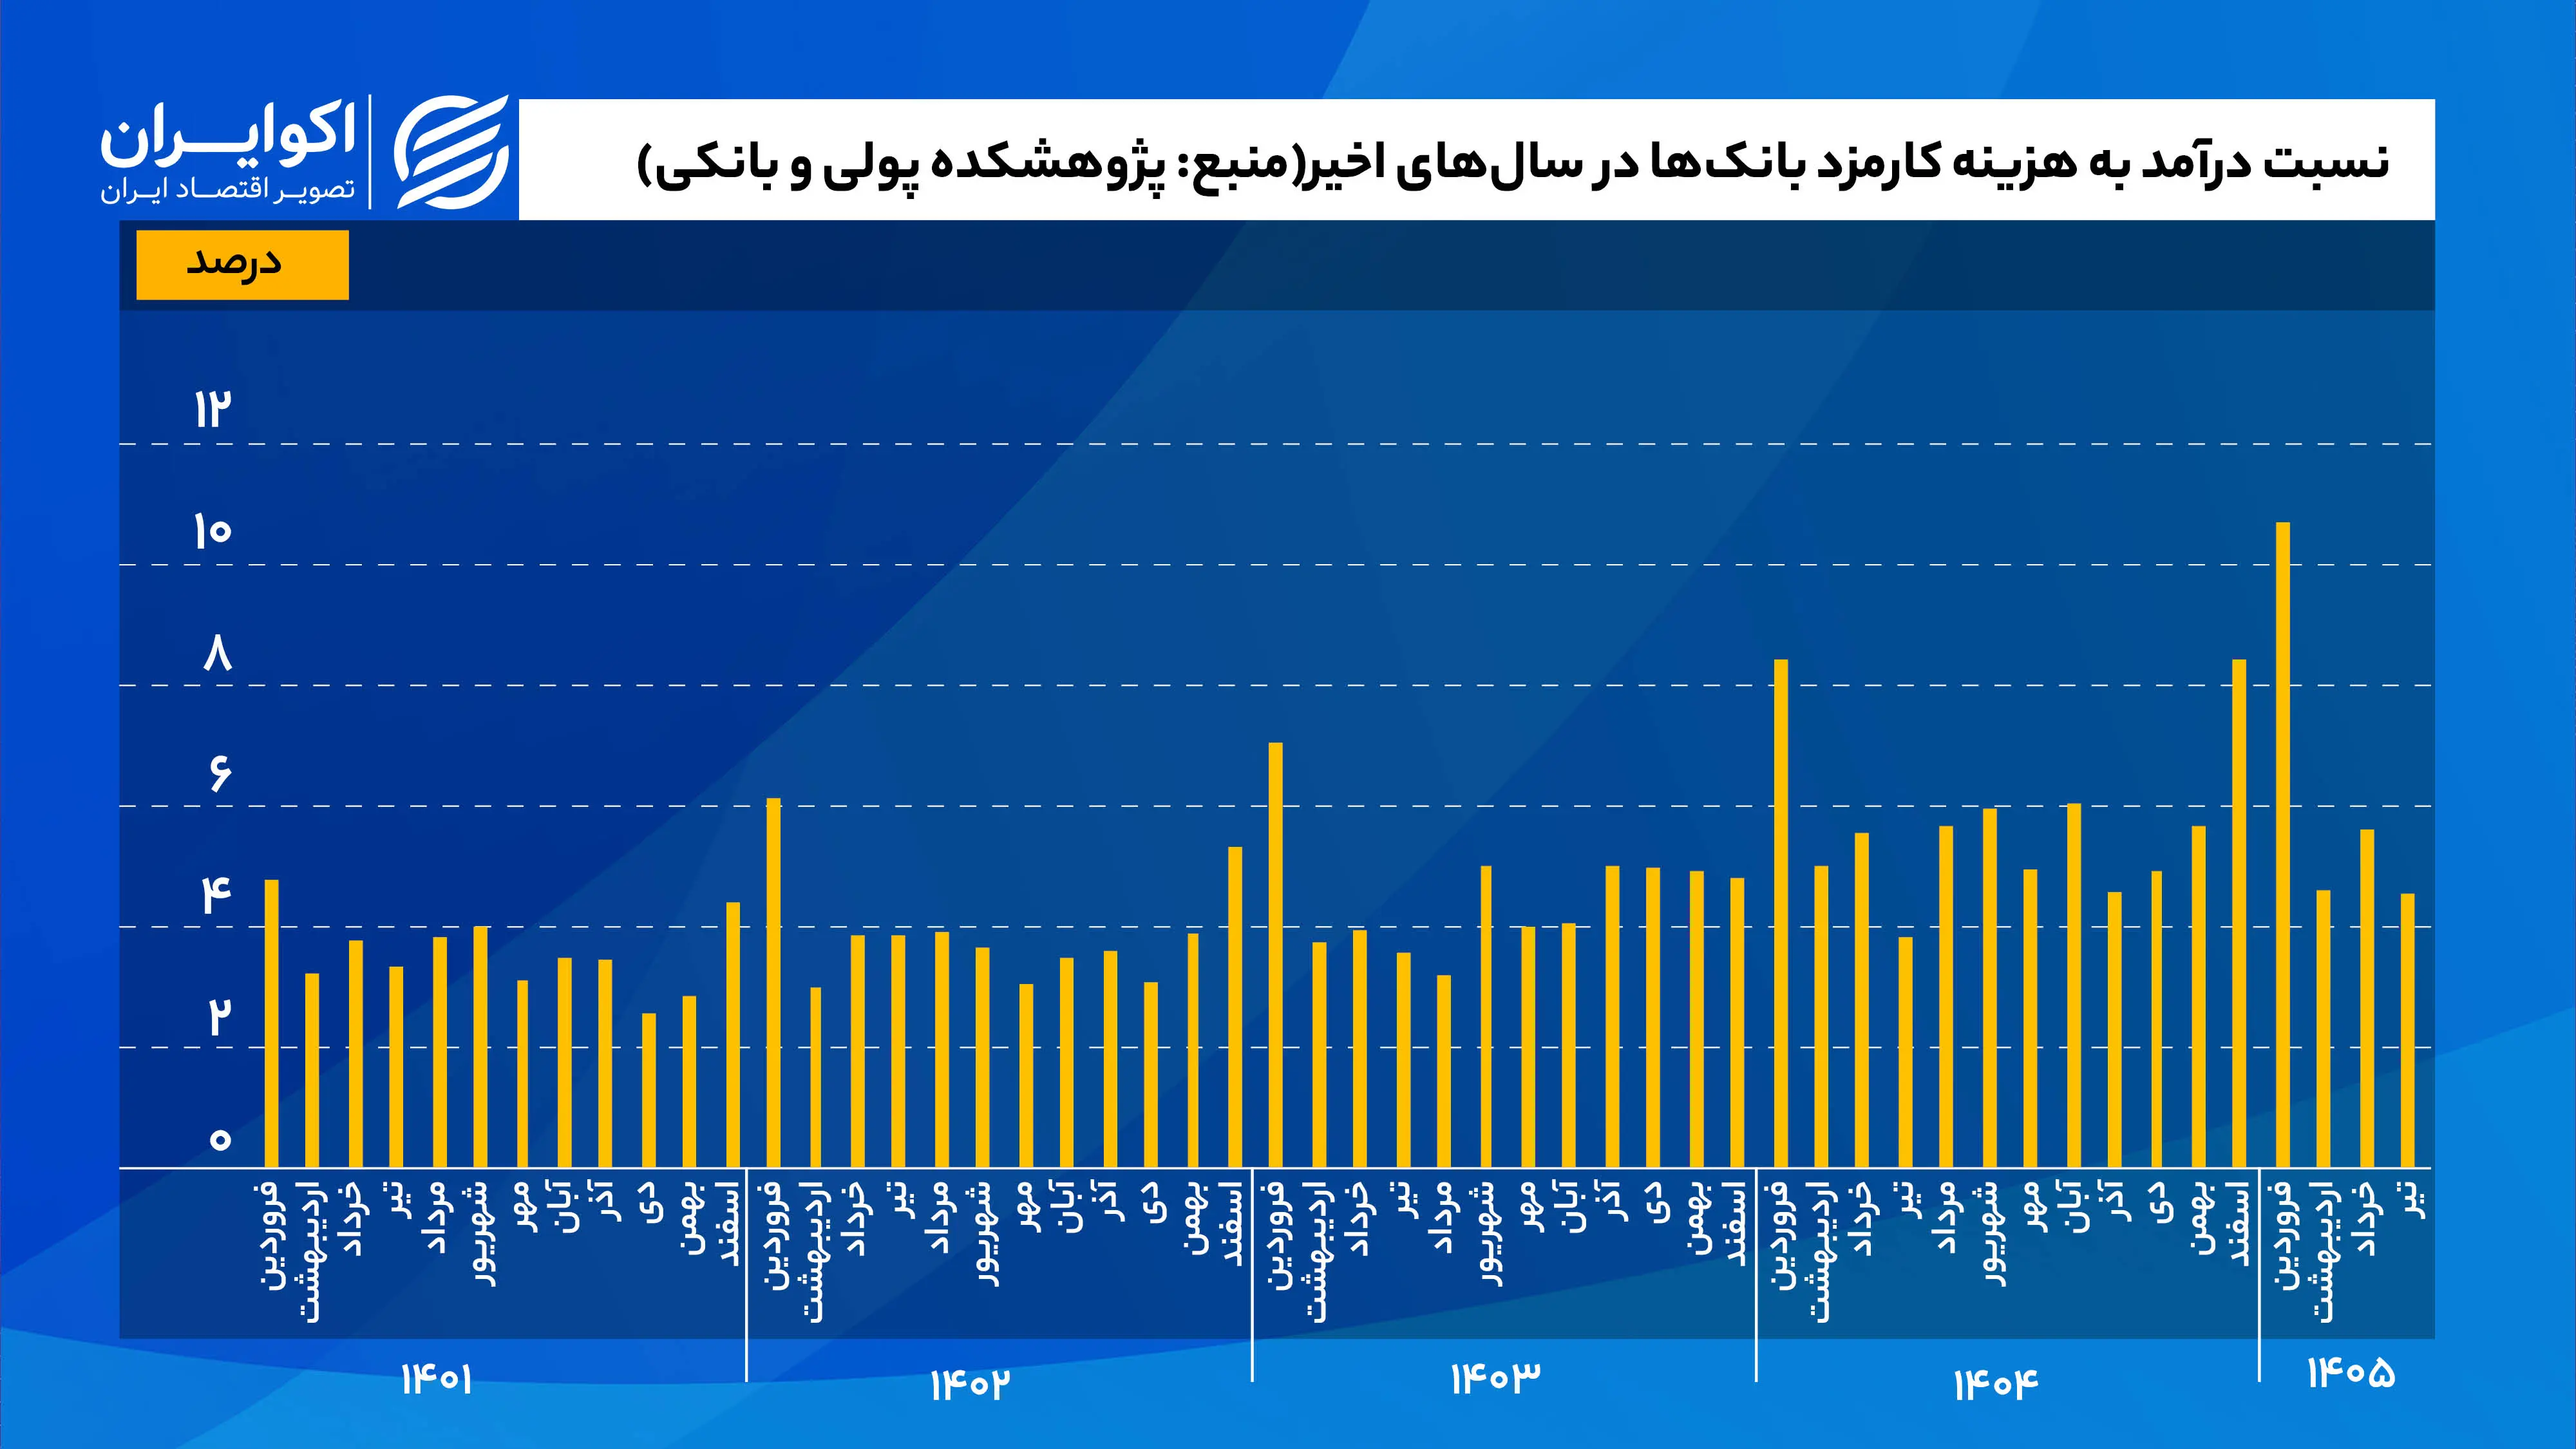
بررسی آمار و ارقام نشان از آن دارد که حداقل از سال 1401 به این سو درآمد بانکها از محل کارمزد خدمات بالاتر از هزینه کارمزد بوده و این نسبت به طور متوسط معادل 4.5 بوده است. در واقع درآمد کارمزد 4.5 برابر هزینه آن در بیش از 4 سال اخیر بوده است. همچنین یک الگوی به خصوص نیز در اعداد و ارقام قابل مشاهده است. با نزدیک شدن به پایان سال در اسفندماه و همچنین در ابتدای سال در فروردین ماه نسبت درآمد کارمزد به هزینههای آن افزایش یافته است. این امر میتواند در افزایش درآمد کارمزد بانکی ناشی از بالاتر رفتن خریدها و تعداد تراکنشها در ماههای منتهی به پایان سال و همچنین ابتدای سال باشد.
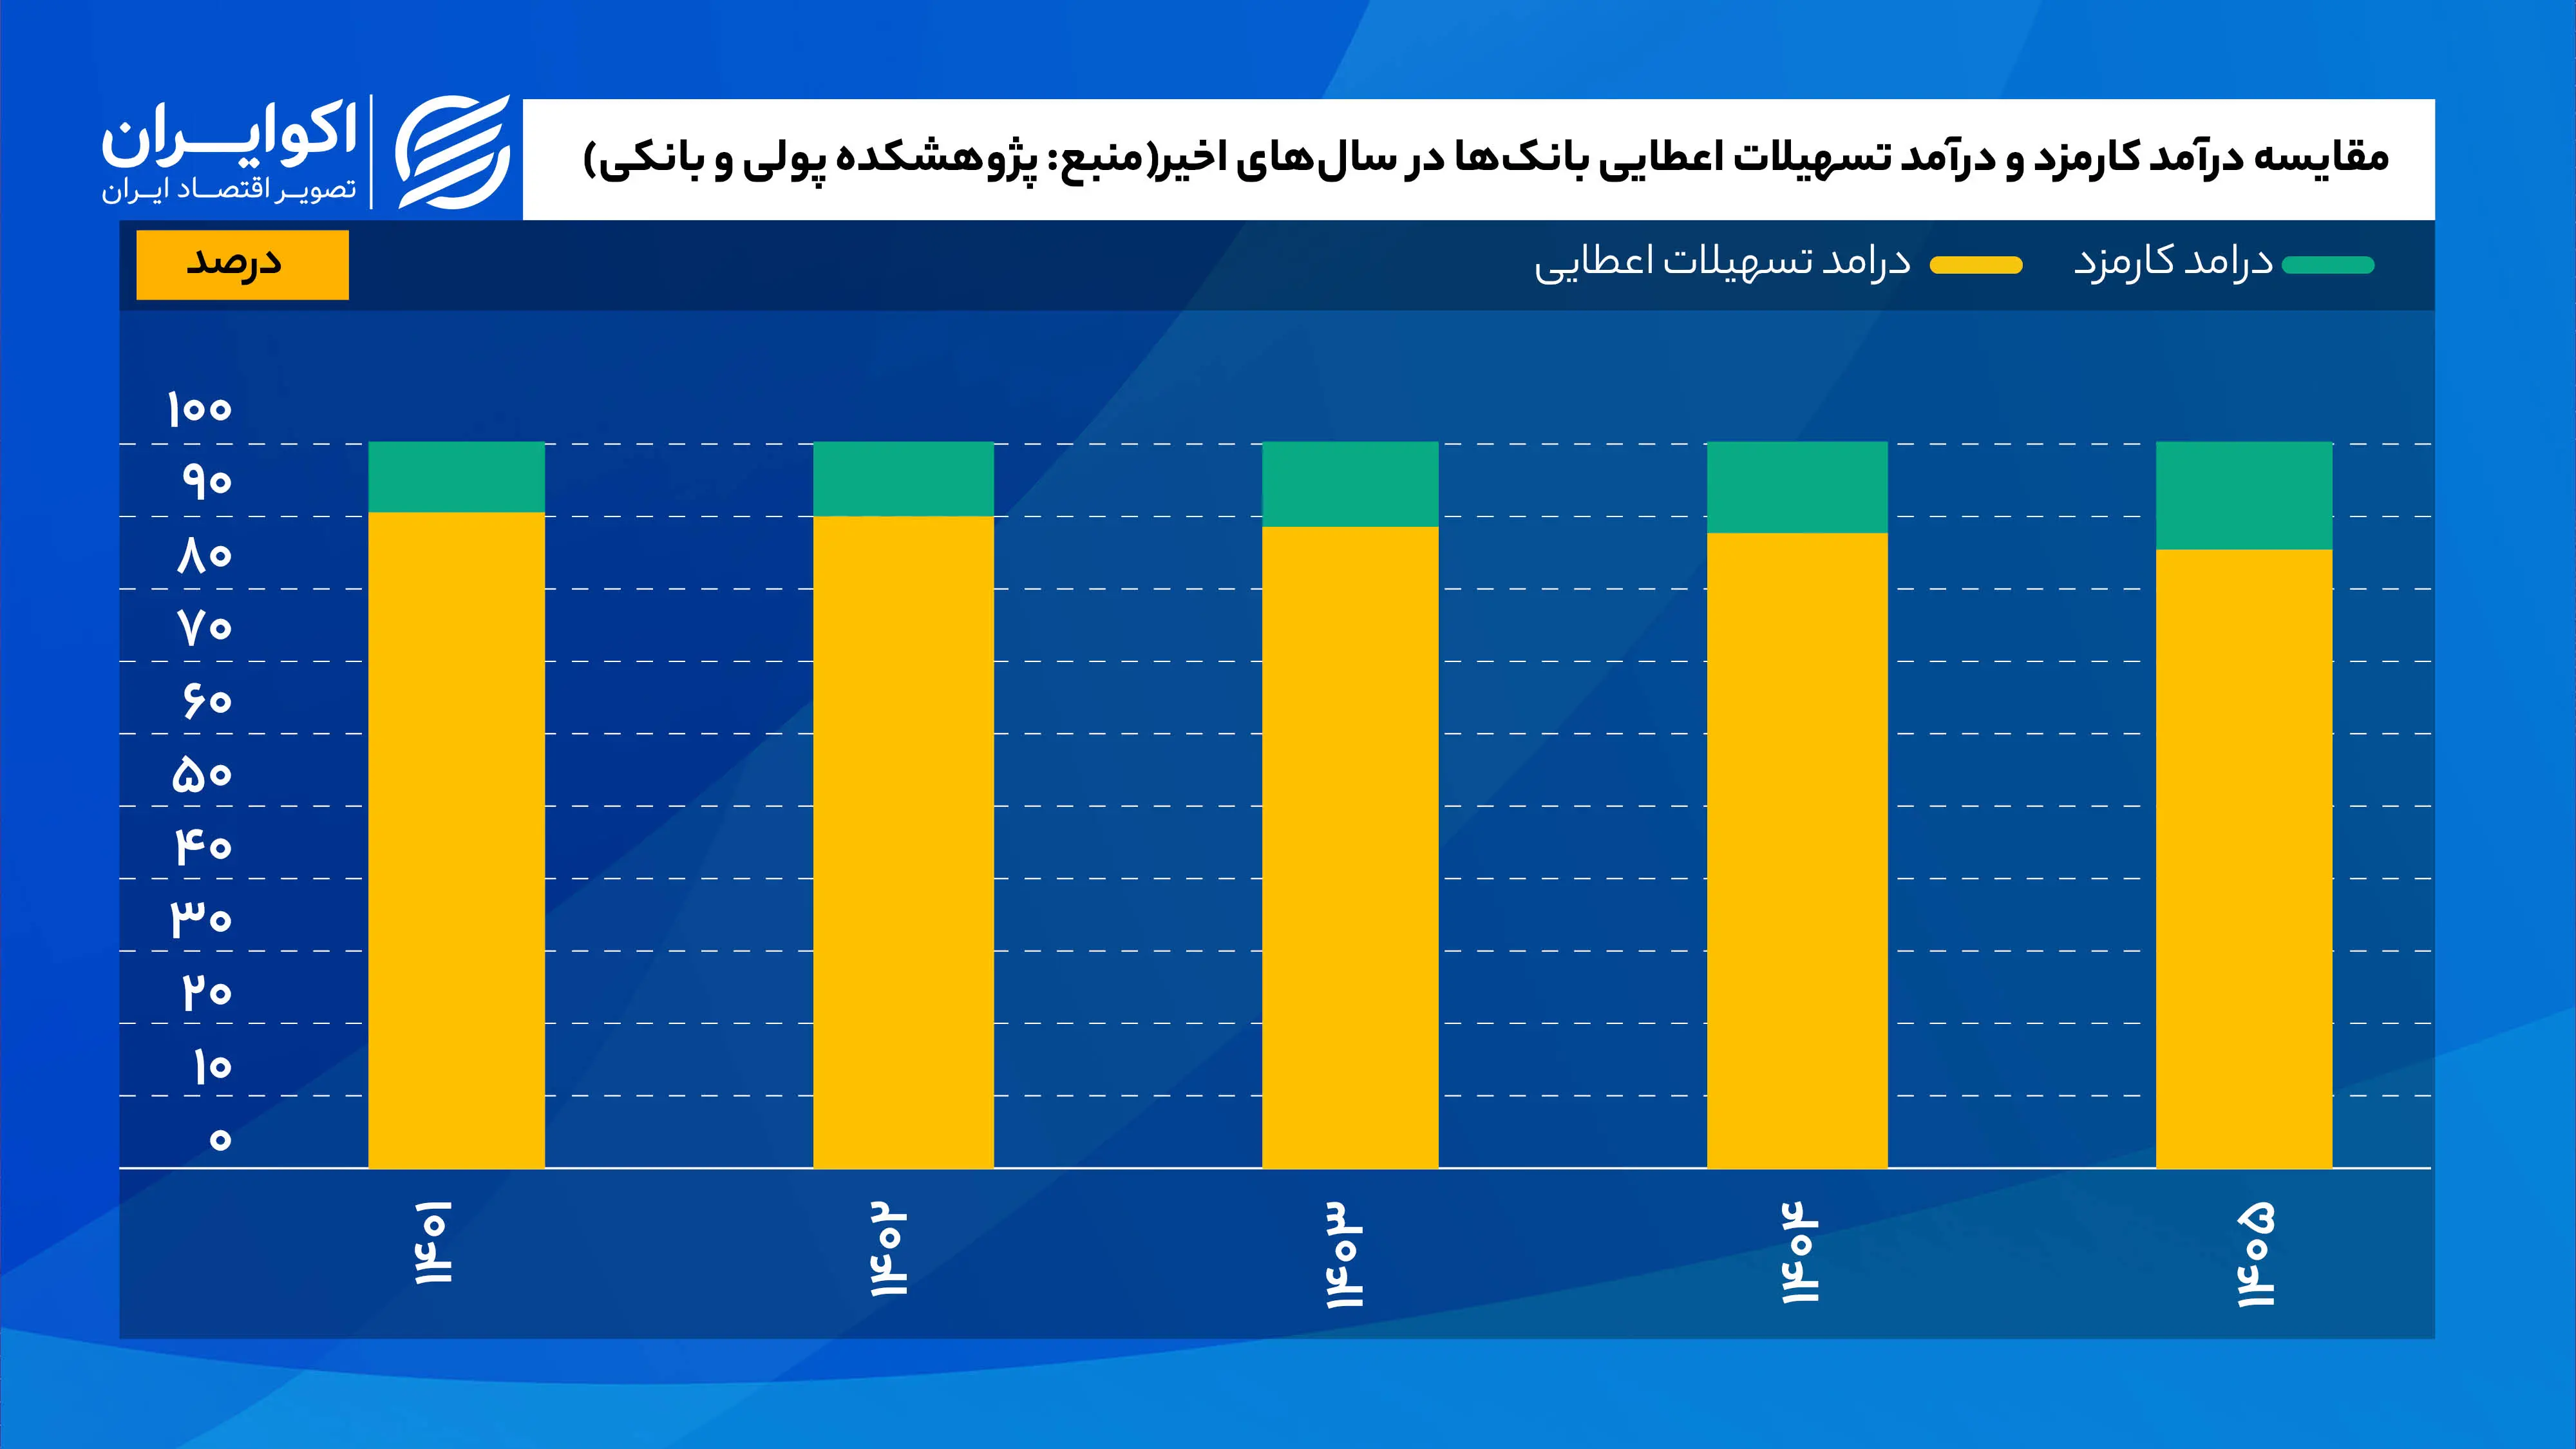
از طرف دیگر اعداد و ارقامی که توسط پژوهشکده پولی و بانکی محاسبه و برآورد شده حاکی از آن است که عمده درآمد بانکها از محل تسهیلات اعطایی بوده و درآمد کارمزد خدمات بانکی سهم پایینی از درآمد بانکها داشته است. با اینحال در سالهای اخیر این سهم قدری زیادتر شده است. بنابر گفته یکی از کارشناسان بانکی مصوبه اخیر بانک مرکزی در رابطه با بروزرسانی نرخ کارمزد خدمات بانکی میتواند موجب تثبیت نسبی وضعیت درآمدی شبکه بانکی شده و انتظار اینکه تحولی اساسی در نظام درآمدزایی بانکها ایجاد کند دور از واقعیت است.