اکوایران: دولت در شرایطی به دنبال استفاده از ظرفیت داراییهای مازاد برای تأمین مالی طرحهای توسعهای است که بخش قابلتوجهی از داراییهای نظام بانکی نیز در قالب زمین و ساختمان نگهداری میشود. داراییهایی که اگرچه ارزش اسمی آنها در سالهای اخیر افزایش یافته، اما لزوماً به منابع نقد و قابل استفاده برای بانکها تبدیل نشدهاند.
در همین راستا، دستورالعمل تشکیل و اداره صندوق سرمایهگذاری املاک و مستغلات اموال دستگاههای اجرایی در جلسه ۲۱ مهرماه ۱۴۰۵ شورای ملی تأمین مالی به تصویب رسید و در ۲۱ آبانماه توسط وزیر اقتصاد ابلاغ شد. بر اساس این سازوکار، قرار است به جای واگذاری مستقیم املاک مازاد دولت، ارزش این داراییها در قالب واحدهای سرمایهگذاری به بازار سرمایه عرضه شود. به این ترتیب، دولت میتواند بدون فروش یکپارچه و مستقیم املاک، از ظرفیت بازار سرمایه برای تأمین مالی پروژههای عمرانی، خرید تجهیزات و پرداخت مطالبات پیمانکاران استفاده کند.
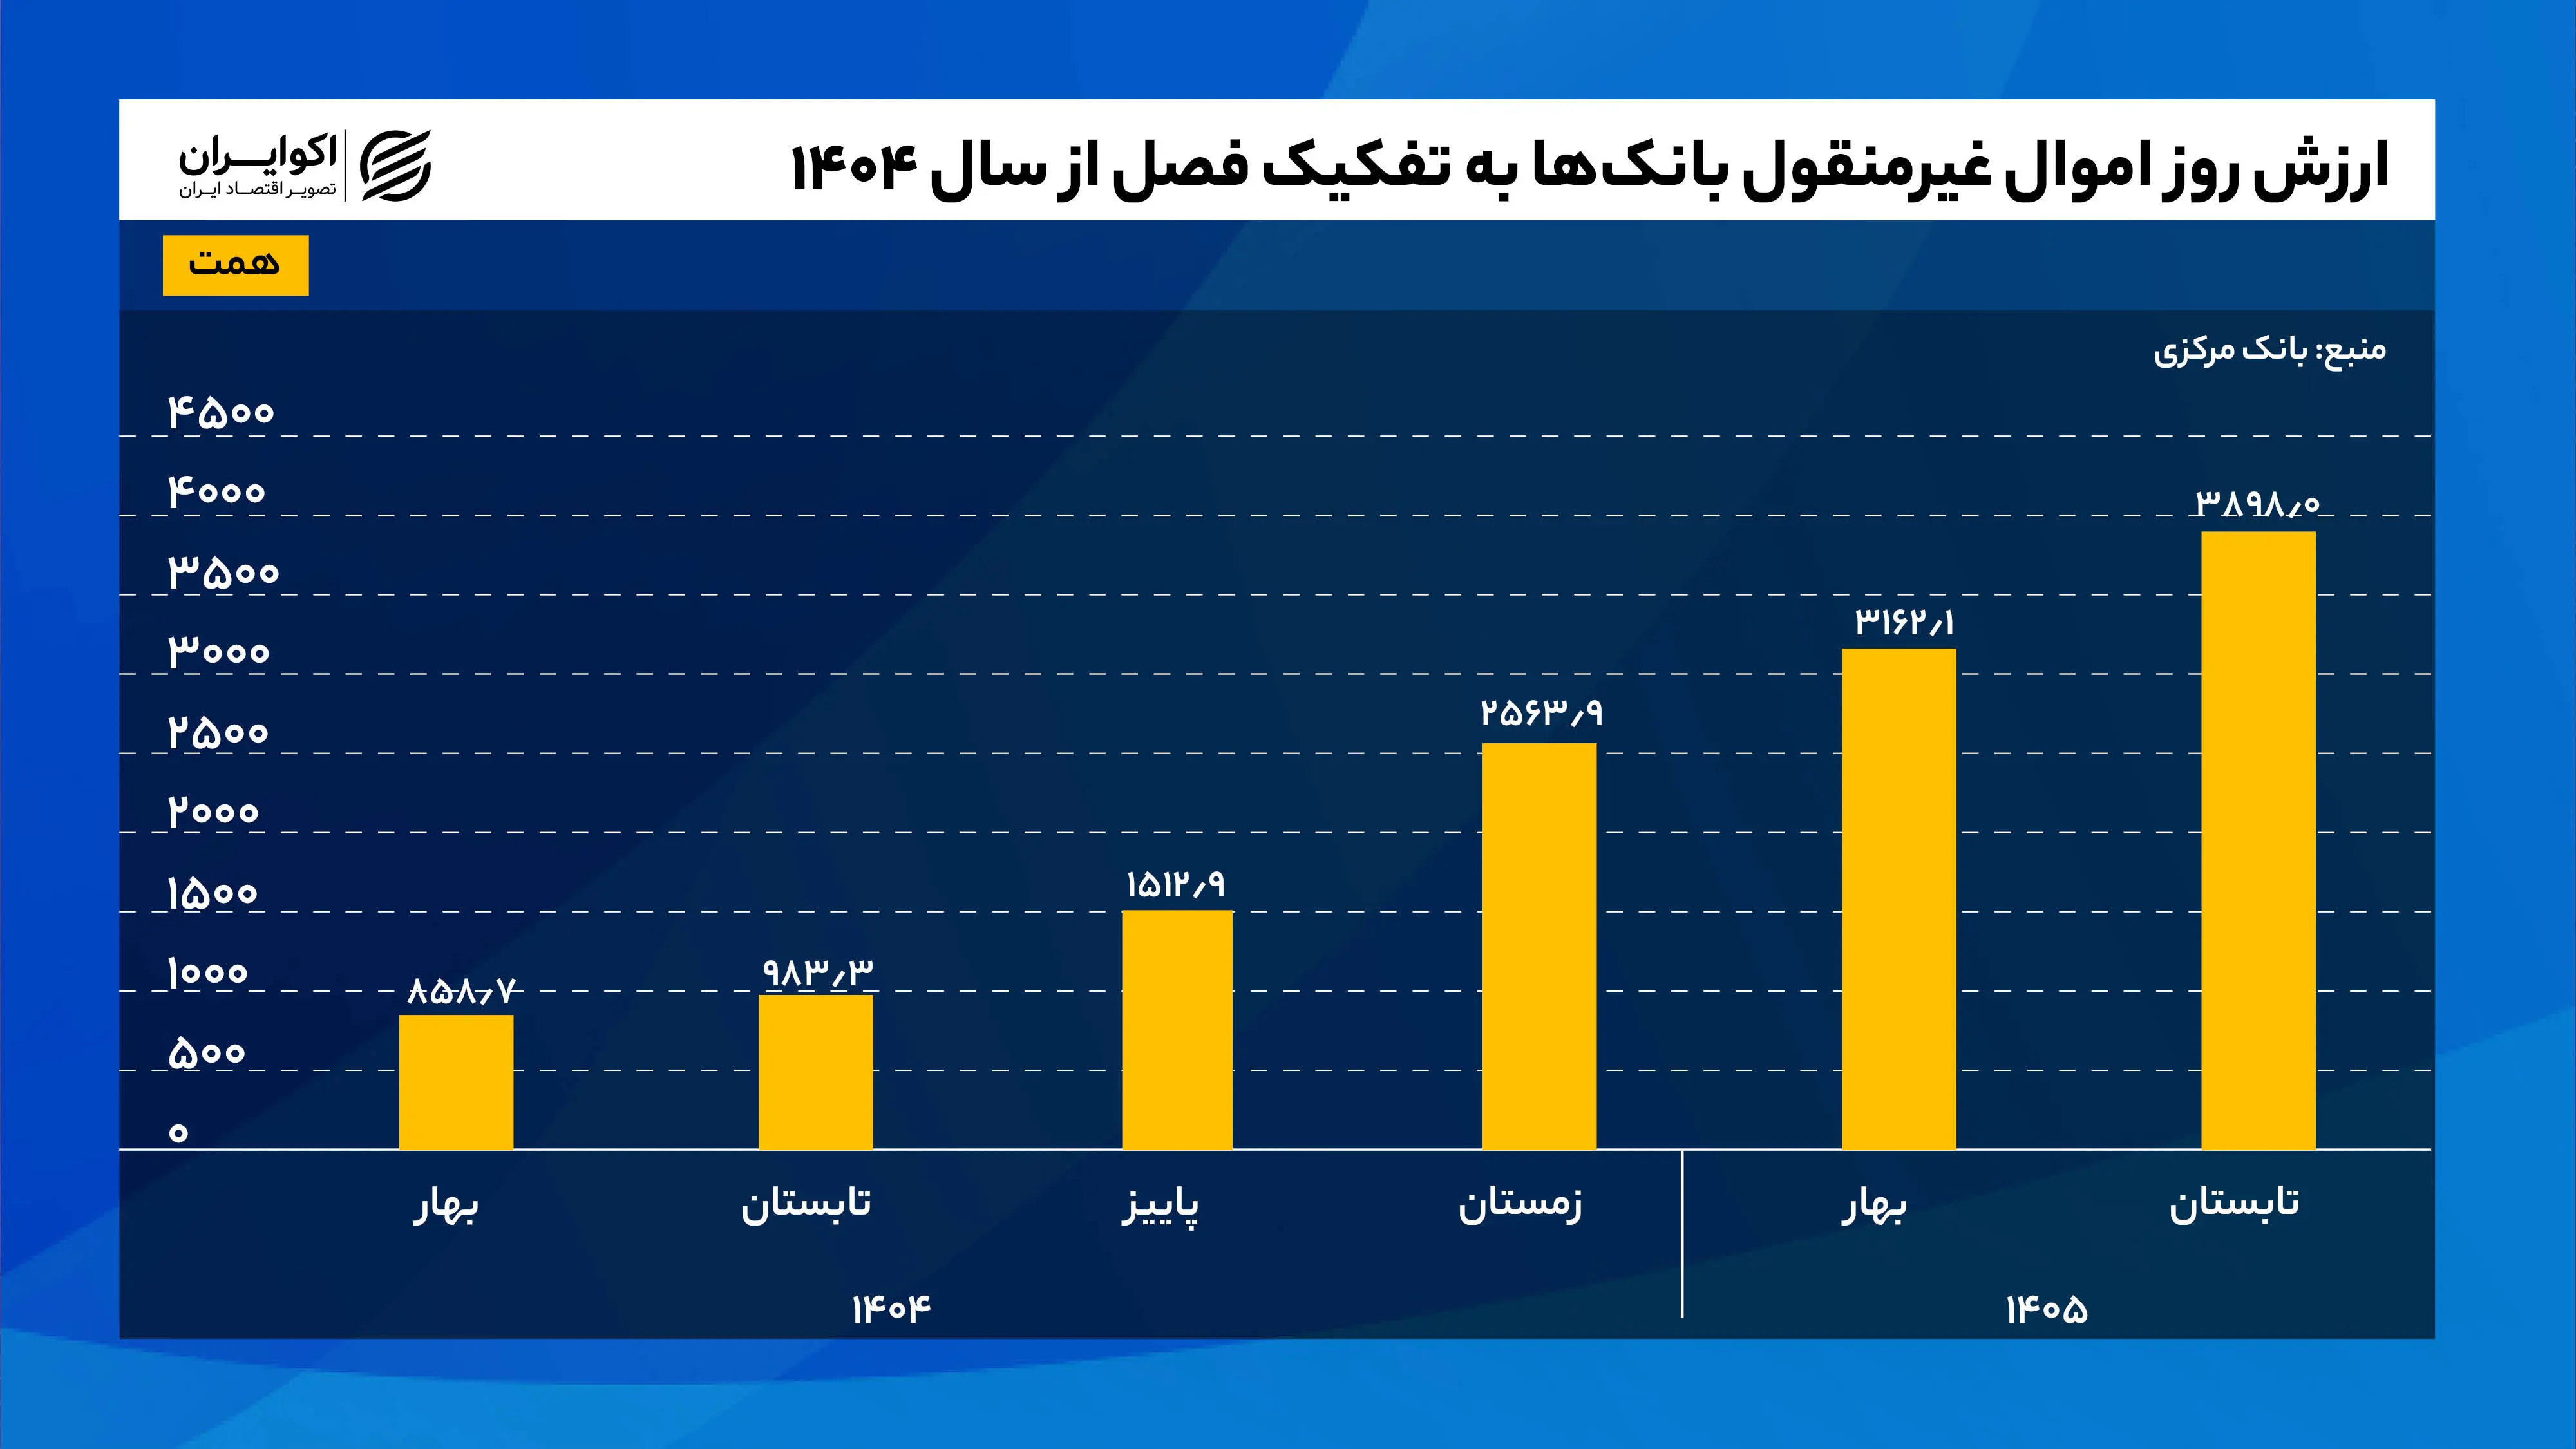
اهمیت این سیاست زمانی بیشتر میشود که به وضعیت داراییهای ملکی شبکه بانکی توجه کنیم. بررسی اطلاعات اموال غیرمنقول بانکها از بهار ۱۴۰۴ تا تابستان ۱۴۰۵ نیز نشان میدهد که ارزش روز این داراییها روندی افزایشی داشته است. بهطوری که ارزش اعلامشده اموال غیرمنقول بانکها در تابستان ۱۴۰۵ نسبت به تابستان سال قبل حدود چهار برابر شده است. البته این افزایش را نمیتوان صرفاً به رشد قیمت املاک نسبت داد. تورم داراییها، تفاوت در شیوه ارزشگذاری و بیشبرآورد احتمالی برخی بانکها از ارزش املاک خود و همچنین افزایش املاک تملیکی ناشی از ضبط وثایق تسهیلات، از جمله عواملی هستند که میتوانند در این روند نقش داشته باشند.
در واقع، مسئله اصلی نظام بانکی صرفاً حجم داراییهای ملکی نیست؛ بلکه میزان نقدشوندگی آنهاست. بانکها باید منابع خود را در قالب تسهیلات و اعتبارات در اختیار بخشهای مختلف اقتصادی قرار دهند. با این حال، نگهداری حجم بالایی از زمین و ساختمان، بهخصوص املاکی که امکان فروش سریع آنها وجود ندارد، میتواند بخشی از منابع بانکها را از چرخه واسطهگری مالی خارج کند.
صندوقهای سرمایهگذاری املاک و مستغلات میتوانند در این زمینه نقش مهمی ایفا کنند. در این روش، به جای فروش یک ملک به یک خریدار، مالکیت آن به واحدهای کوچکتر سرمایهگذاری تبدیل میشود که قابلیت معامله در بازار سرمایه دارند. در نتیجه، هم امکان مشارکت سرمایهگذاران با سرمایههای کوچکتر فراهم میشود و هم مالک دارایی میتواند از طریق واگذاری واحدهای سرمایهگذاری، به منابع مالی دسترسی پیدا کند. پیشتر نیز ضوابط استفاده بانکها از واحدهای سرمایهگذاری صندوقهای املاک و مستغلات برای مولدسازی داراییها و واگذاری اموال مازاد به تصویب بانک مرکزی رسیده بود.
با این حال، موفقیت این ابزار به چند عامل وابسته است؛ از جمله ارزشگذاری دقیق املاک، شفافیت مالکیت و وضعیت حقوقی آنها، استقبال سرمایهگذاران و وجود نقدشوندگی کافی در بازار ثانویه. ضمن اینکه تبدیل یک ملک به واحدهای سرمایهگذاری بهخودیخود به معنای ایجاد پول نقد نیست و تأمین مالی واقعی به میزان تقاضا برای خرید این واحدها بستگی دارد.
اکنون با توجه به شرایط بحرانی اقتصاد ایران، تداوم جنگ و محدودیتهای ناشی از محاصره اقتصادی، این پرسش مطرح میشود که آیا استفاده از صندوقهای سرمایهگذاری املاک و مستغلات میتواند هم به تأمین مالی دولت و طرحهای توسعهای آن کمک کند و هم زمینه نقدشوندگی بیشتر داراییهای ملکی بانکها و بازگشت منابع آنها به چرخه تسهیلاتدهی را فراهم کند؟