
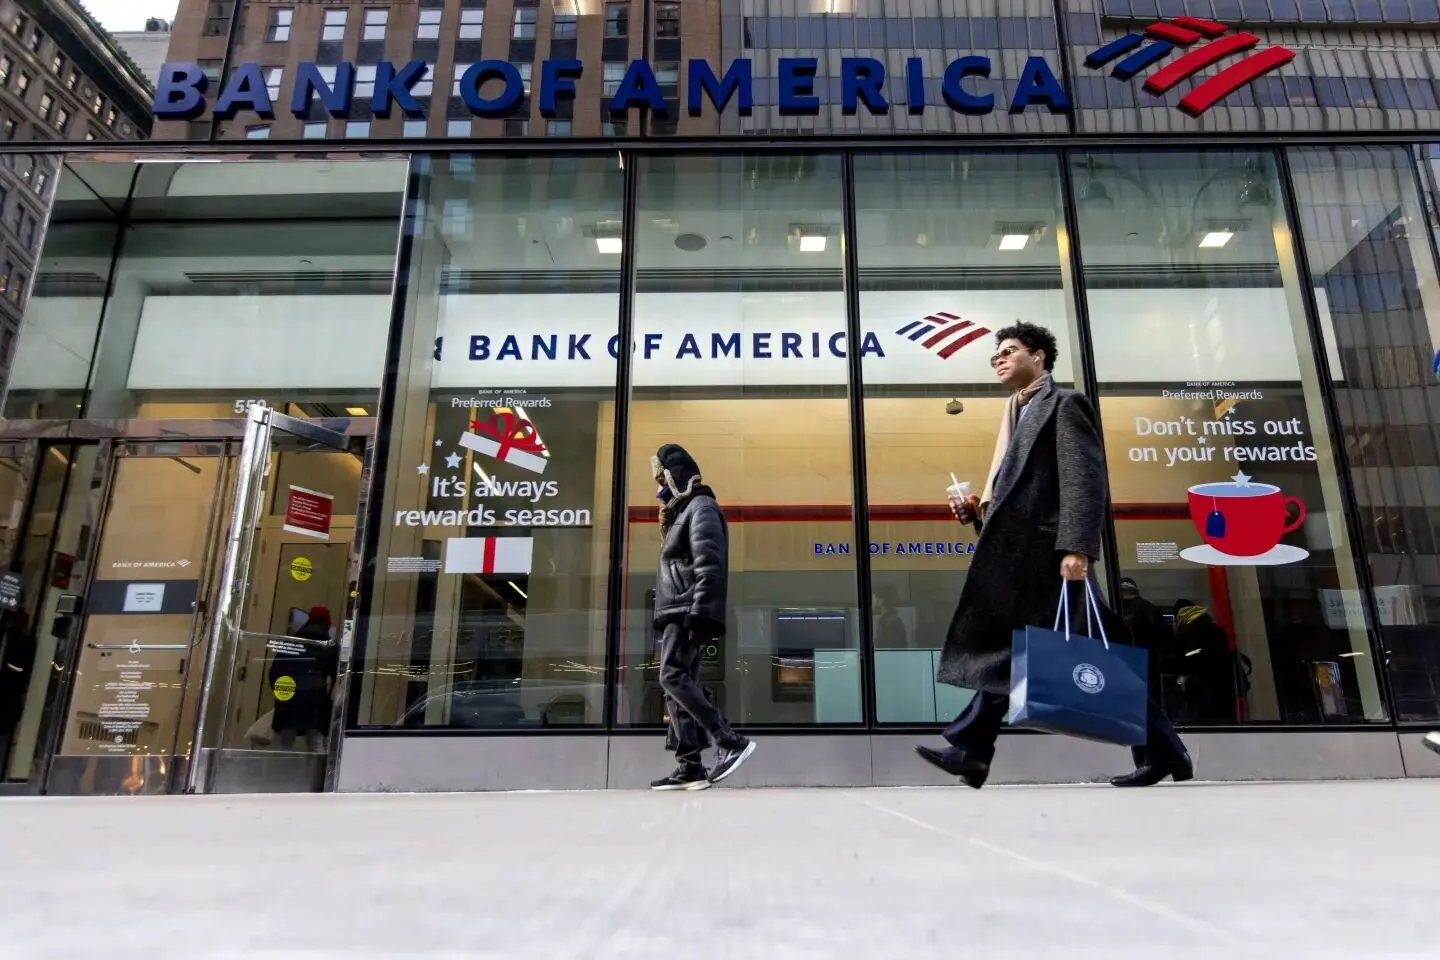

افزایش اخیر نرخ بهره فدرال رزرو ممکن است آغاز چرخهای طولانیتر از آن چیزی باشد که بازارهای مالی در حال حاضر انتظار دارند. تحلیلگران «بنک آو آمریکا» هشدار دادهاند که سرمایهگذاران باید خود را برای سناریویی آماده کنند که در آن نرخ بهره آمریکا بار دیگر به بالای ۵ درصد میرسد؛ سناریویی که با قیمتگذاری فعلی بازار فاصله قابلتوجهی دارد.
تیمی از استراتژیستهای بنک آو آمریکا به سرپرستی مارک کابانا و مگان سوایبر معتقدند بازار نرخ بهره هنوز پایان احتمالی چرخه افزایش نرخ فدرال رزرو را کمتر از واقعیت برآورد کرده است. این گروه به سرمایهگذاران توصیه کردهاند خود را برای افزایش بازدهی اوراق خزانهداری دوساله آماده کنند.
بازار هنوز سقف نرخ بهره را پایین میبیند
قراردادهای سوآپ در حال حاضر سه افزایش ۲۵ واحد پایهای دیگر را در نرخ بهره فدرال رزرو منعکس میکنند؛ مسیری که نرخ بهره مؤثر فدرال رزرو را به محدوده ۴.۵ تا ۴.۷۵ درصد میرساند.
اما تحلیلگران بنک آو آمریکا سناریوی متفاوتی را مطرح کردهاند. آنها معتقدند هزینه استقراض کوتاهمدت آمریکا میتواند به سطوحی بازگردد که در چرخه افزایش نرخ بهره سالهای ۲۰۲۲ و ۲۰۲۳ مشاهده شد؛ دورهای که سقف نرخ هدف فدرال رزرو به ۵.۵ درصد رسید.
این تیم همچنین پیشبینی کرده است که بازدهی اوراق خزانهداری دوساله آمریکا تا پایان سال به ۵ درصد برسد، در حالی که این نرخ در روز جمعه حدود ۴.۷ درصد بود. این پیشبینی در تضاد با اجماع فعلی بازار قرار دارد.
استراتژیستهای BofA حتی در معاملات خود هدف بازدهی ۵.۲۵ درصدی را برای اوراق دوساله در نظر گرفتهاند؛ سطحی که تقریبا با اوج بازدهی این اوراق در سال ۲۰۲۳ برابری میکند.
چرا BofA به افزایش بیشتر نرخ بهره فکر میکند؟
یکی از دلایل اصلی این دیدگاه، برداشت تحلیلگران بنک آو آمریکا از اظهارات کوین وارش، رئیس فدرال رزرو، پس از تصمیم اخیر بانک مرکزی است.
فدرال رزرو در نشست چهارشنبه نرخ بهره را ۲۵ واحد پایه افزایش داد و وارش اعلام کرد این اقدام بخشی از سیاستهای انبساطی موجود را حذف کرده است. با این حال، از نگاه استراتژیستهای BofA، این اظهارات نشان میدهد سیاست پولی هنوز از نظر مقامات به اندازهای محدودکننده نیست که مانع فعالیت اقتصاد آمریکا شود.
آنها استدلال کردهاند که اگر فدرال رزرو سیاست پولی خود را هنوز «محدودکننده» تلقی نکند، ممکن است افزایش نرخ بهره را تا زمانی ادامه دهد که شرایط مالی واقعا محدودکننده شود. چنین مسیری میتواند به افزایش بیشتر بازدهی اوراق کوتاهمدت و تختتر شدن منحنی بازدهی منجر شود.
تورم همچنان ریسک اصلی برای فدرال رزرو
تحلیلگران BofA برای سناریوی خود به آخرین خلاصه پیشبینیهای اقتصادی فدرال رزرو (SEP) نیز استناد کردهاند. این پیشبینیها نشان میدهد مقامات فدرال رزرو ریسکهای صعودی بیشتری را برای تورم نسبت به ریسکهای مربوط به افزایش بیکاری در نظر گرفتهاند.
آنها همچنین به برخی مدلهای ساده سیاست پولی اشاره کردهاند که بر اساس انحراف تورم و تولید اقتصادی از اهداف تعیینشده، نرخ بهره مناسب فدرال رزرو را حدود ۵.۳ درصد برآورد میکنند.
به گفته این استراتژیستها، حتی چارچوبهای ساده سیاستگذاری نیز نشان میدهند نرخ بهره فدرال رزرو میتواند بالاتر از ۵ درصد باشد.
با این حال، این دیدگاه را نباید با پیشبینی رسمی اقتصاددانان بنک آو آمریکا یکسان دانست.آدیتیا بهاو، اقتصاددان ارشد این بانک، همچنان انتظار دارد فدرال رزرو در ماههای اکتبر و دسامبر 2 افزایش دیگر نرخ بهره را اعمال کند و در سال 2027 تغییری در سیاست پولی نداشته باشد.
از سوی دیگر، BofA معتقد است افزایش نرخهای کوتاهمدت لزوما به همان میزان به بخش بلندمدت منحنی منتقل نخواهد شد. این بانک بازدهی اوراق ۱۰ساله آمریکا را در پایان سال حدود ۵ درصد میبیند؛ موضوعی که در صورت تحقق، به معنای افزایش بیشتر فشار در بخش کوتاهمدت منحنی و تختتر شدن منحنی بازدهی اوراق خزانهداری آمریکا خواهد بود.