

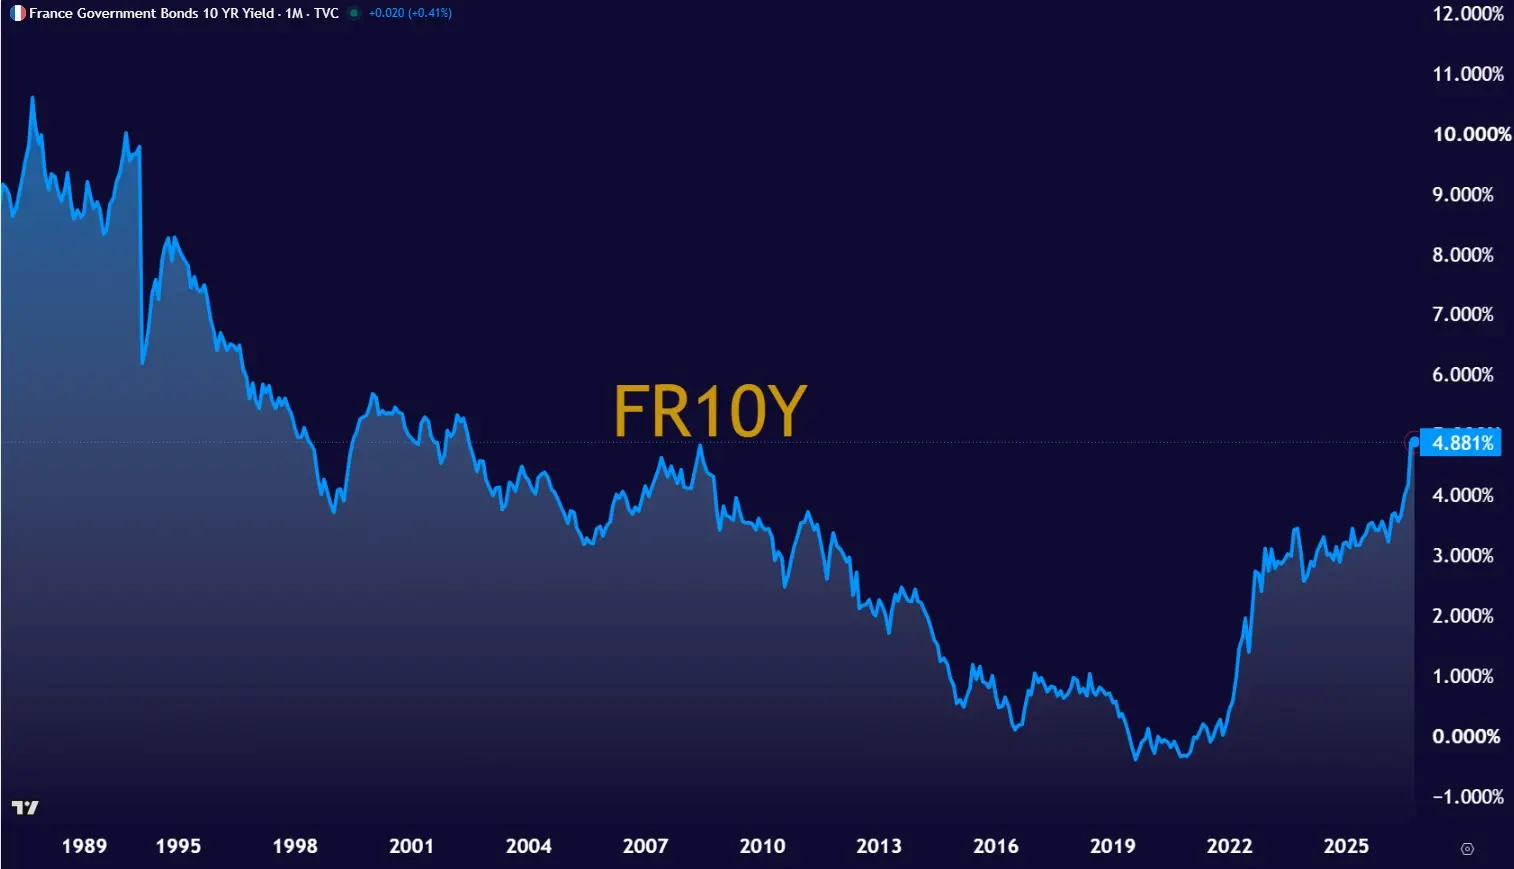
به گزارش اکوایران، اوراق قرضه دولتی فرانسه در معاملات روز دوشنبه، ۱۹ اکتبر، تحت فشار قرار گرفتند. به گزارش بلومبرگ، پس از ناآرامیهای خشونتآمیز آخر هفته، فاصله بازدهی اوراق ۱۰ساله فرانسه و آلمان تا ۸ واحد پایه افزایش یافت و به ۱۴۶ واحد پایه رسید؛ بالاترین سطح در دو هفته اخیر. این فاصله که یکی از شاخصهای سنجش ریسک اعتباری فرانسه در مقایسه با آلمان است، در جریان شدیدترین مراحل موج اخیر فروش اوراق فرانسه به محدوده ۱۶۰ واحد پایه نیز نزدیک شده بود.
همزمان، فاصله بازدهی اوراق فرانسه و ایتالیا به رکورد جدیدی رسید و یورو تا ۰.۵ درصد در برابر دلار تضعیف شد. این تحولات در شرایطی رخ میدهد که دولت برای تصویب بودجه سال ۲۰۲۷ و اجرای برنامه کاهش کسری بودجه با پارلمانی عمیقاً چندپاره روبهروست. برنامه دولت شامل اقداماتی به ارزش ۴۳ میلیارد یورو برای کاهش کسری بودجه است، اما دستیابی به توافق سیاسی درباره آن آسان به نظر نمیرسد.
مسئله اصلی؛ افزایش ریسک سیاسی فرانسه
شاهین والی در پادکست «آد لاتس» بلومبرگ، ریشه نگرانیهای بازار را فراتر از سیاست مالی فعلی دولت میداند. به اعتقاد او، آنچه تغییر کرده، برداشت سرمایهگذاران از ریسک سیاسی فرانسه است.
بازارها پیشتر انتظار داشتند که پس از انتخابات ریاستجمهوری ۲۰۲۷ نیز دولتی روی کار باشد که بتواند با برخورداری از حمایت پارلمان، بودجهای قابل اتکا و برنامهای معتبر برای مهار بدهی تصویب کند. اما تضعیف جریان میانه به رهبری امانوئل مکرون و افزایش احتمال قدرتگیری احزاب افراطی، این فرض را با تردید مواجه کرده است.
در این میان، پیروزی احتمالی مارین لوپن یا ژردن باردلا از حزب راست افراطی «تجمع ملی» در انتخابات ریاستجمهوری، لزوماً به معنای دستیابی این جریان به اکثریت پارلمانی نیست. انتخابات پارلمانی پس از انتخابات ریاستجمهوری میتواند به شکلگیری دولتی بدون اکثریت باثبات منجر شود؛ وضعیتی که اجرای اصلاحات مالی را دشوارتر میکند.
فرانسه بیش از پنج دهه است که مازاد بودجه ثبت نکرده و اکنون با بدهی عمومی بالا و کسری بودجه قابل توجه مواجه است. از نگاه بازارها، پرسش مهم این است که آیا دولت آینده میتواند برای تغییر این روند، تصمیمهایی دشوار اما معتبر اتخاذ کند یا خیر.
وعده انضباط مالی سختگیرانه؛ بدون نقشه اجرایی روشن
یکی از موضوعات مورد توجه در بحثهای سیاسی فرانسه، پیشنهاد مارین لوپن برای گنجاندن یک قاعده مالی سختگیرانه در قانون اساسی از طریق همهپرسی است. این طرح با هدف کاهش سریع کسری بودجه و محدود کردن امکان تصویب بودجههای ناسازگار با انضباط مالی مطرح شده است.
بر اساس چارچوب مطرحشده، کسری بودجه باید بهسرعت کاهش یابد و در صورت عدم کنترل آن، تعدیل مالی سالانهای معادل حدود ۰.۵ درصد تولید ناخالص داخلی اعمال شود. بودجههای مغایر با این قاعده نیز امکان تصویب نخواهند داشت و استثناهای اضطراری به شرایطی محدود میشوند که برای عبور از محدودیتها سازوکارهای ویژهای در نظر گرفته شده باشد.
با این حال، سختگیری قانونی بهتنهایی تضمینکننده کاهش کسری نیست. اجرای چنین برنامهای مستلزم تصمیمهای مشخص درباره هزینههای عمومی، نظام بازنشستگی و درآمدهای مالیاتی است؛ موضوعاتی که با وعدههای اجتماعی حزب تجمع ملی نیز میتوانند در تعارض قرار بگیرند. بنابراین، بازارها ممکن است درباره قابلیت اجرای این برنامه، حتی در صورت تصویب، تردید داشته باشند.
در سوی دیگر طیف سیاسی، ژانلوک ملانشون، رهبر حزب چپگرای «فرانسه تسلیمناپذیر»، پیشنهاد کرده است بدهی دولت به بانک مرکزی بهجای بازپرداخت متعارف، بهصورت دائمی تمدید شود. این ایده که ابتدا با طرح لغو بدهی مطرح شد و سپس به تمدید بیانتها تغییر شکل داد، با محدودیتهای حقوقی و معاهدات اتحادیه اروپا روبهروست. چنین اختلافهایی نشان میدهد که درباره مسیر مدیریت بدهی، اجماع سیاسی روشنی وجود ندارد.
چرا بانکهای فرانسه الزاماً بهاندازه دولت آسیبپذیر نیستند؟
والی در این گفتوگو به پدیدهای غیرمعمول نیز اشاره میکند: در مقطعی، فاصله بازدهی بدهی برخی بانکهای فرانسوی نسبت به اوراق آلمان از فاصله بازدهی اوراق دولت فرانسه کمتر شده بود. این وضعیت نشان میدهد که سرمایهگذاران ممکن است ریسک اعتباری بانکها را کمتر از ریسک بدهکار دولتی ارزیابی کنند.
یکی از توضیحات مطرحشده، مواجهه نسبتاً محدود بانکهای فرانسوی با بدهی دولت خودشان در مقایسه با بانکهای ایتالیا و اسپانیاست. برآورد مطرحشده در این گفتوگو حاکی از آن است که بانکهای فرانسوی هنوز ظرفیت قابل توجهی، در حدود ۳۰۰ تا ۴۰۰ میلیارد یورو، برای افزایش داراییهای مرتبط با بدهی دولت دارند.
در نتیجه، افزایش بازدهی اوراق دولتی لزوماً به همان شدت به ترازنامه بانکها منتقل نمیشود. این موضوع میتواند احتمال شکلگیری چرخه معیوب میان دولت و بانکها را کاهش دهد؛ چرخهای که در بحران بدهی منطقه یورو، افت ارزش اوراق دولتی را به تضعیف بانکها و سپس افزایش هزینه نجات آنها برای دولت پیوند میداد.
با این حال، این وضعیت به معنای مصونیت کامل بانکها نیست. تشدید بحران مالی دولت میتواند در نهایت هزینه تأمین مالی بانکها، شرایط اعتباری و رشد اقتصادی را نیز تحت تأثیر قرار دهد.
در مجموع، تحولات بازار اوراق فرانسه نشان میدهد که مسئله فقط انباشت بدهی نیست. افزایش ریسک سیاسی و تردید درباره توانایی دولت آینده برای اجرای اصلاحات مالی، هزینه استقراض را بالا برده است. تا زمانی که چشمانداز روشنی از ترکیب سیاسی دولت آینده و مسیر کاهش کسری بودجه شکل نگیرد، احتمال تداوم فشار بر اوراق فرانسه و افزایش فاصله بازدهی آن با اوراق آلمان وجود دارد.