
توضیح: فایننشیالتایمز گزارش پیشرو را با عنوان «دو غول آسیایی، یک دام اقتصادی» به قلم دو عضو مقیم چین و ژاپنِ خود، در تاریخ 21 اکتبر 2026 منتشر کرده است. اکوایران ترجمه کامل این گزارش را در قالب دو یادداشت جداگانه منتشر میکند. یادداشت کنونی ترجمه بخش یکم است.
آیا رشد شریع چین مانند ژاپن به پایان راه رسیده است؟
بخش یکم: توکیو پس از ترکیدن حباب املاک و مستغلات، دهههایی از رکود اقتصادی را تجربه کرد. آیا پدیدهای مشابه میتواند جاهطلبیهای شی جینپینگ را نیز نقش بر آب کند؟
شو، مهندس نیمهرسانا در شانگهای، باید در اقتصاد جدید چین احساس کند که بر جهان مسلط است. او در بخشی که برای آینده کشور حیاتی است درآمد خوبی دارد؛ بخشی که برای دههها از یارانههای دولتی گسترده بهرهمند بوده است؛ بااینحال، این مرد ۲۹ ساله، با وجود چشمانداز امیدوارکنندهای که پیش روی خود میبیند، تمایلی ندارد پولش را بیمحابا خرج کند. در شرایطی که بیکاری جوانان بالاست، ارزش املاک کاهش یافته و شبکه تأمین اجتماعی بهشدت ناکارآمد است، درآمد او هر روز برایش ارزشمندتر میشود. شو میگوید فضای حاکم بر جامعه، فضایی از «تنزل سطح مصرف» و بدبینی است. او اضافه میکند: «من هم حالا تحت فشار بیشتری هستم؛ بنابراین تمایل کمتری دارم که بیرون بروم و پول خرج کنم.»
اقتصاد چین با یک تناقض جدی روبهروست: صادرات قدرتمند و مازاد تجاری بیسابقه در کنار ضعف مصرف داخلی و رکود بازار مسکن. پکن در حالی بر جایگاه خود بهعنوان کشوری در حال توسعه تأکید میکند که به آستانه ورود به گروه کشورهای پردرآمد نزدیک شده است. چالش اصلی چین، تبدیل قدرت صادراتی به رشد پایدار داخلی و تقویت تقاضای خانوارهاست.
محو شدن چنین اعتمادی به آینده، به شکلی نگرانکننده آشناست. از نگاه شو و میلیونها نفر مانند او، دومین اقتصاد بزرگ جهان بیش از پیش به ژاپن در دوران طولانی رکود و کاهش قیمتها شباهت پیدا میکند؛ دورانی که پس از ترکیدن حباب املاک ژاپن در سال ۱۹۹۰ آغاز شد. شباهتها همهجا دیده میشوند: از وخیمتر شدن وضعیت جمعیتی و تداوم کاهش قیمتها گرفته تا ضعف مصرف خانوارها و رکود بازارهای سهام و املاک.
بر اساس محاسبات مؤسسه کپیتال اکونومیکس، مجموع بدهیهای عمومی و خصوصی چین به حدود ۳۰۰ درصد تولید ناخالص داخلی رسیده است؛ رقمی که این کشور را به سطوح بدهی ژاپن نزدیک میکند. رهبران چین تجربه ژاپن را بهدقت مطالعه کردهاند تا از اشتباهات سیاستگذاری که واکنش توکیو به رکود را گرفتار مشکل کرد، پرهیز کنند. بااینحال، با وجود تلاشهای آنان، نشانههای ناخوشی اقتصادی به سبک ژاپن، از جمله بیمیلی مصرفکنندگان به خرید و فشارهای کاهنده قیمتها، همچنان در چین گسترش مییابد.
بر اساس ارزیابی گلدمن ساکس، نسخه بهروزشده شاخص «ژاپنیشدن» اقتصاد، معیاری که تاکاتوشی ایتو، اقتصاددان فقید، نخستین بار طراحی کرد، نشان میدهد که چین طی پنج سال گذشته بهطور مداوم بیش از خود ژاپن به الگوی اقتصادی این کشور شباهت داشته است.
وارونِ قانون جمعیتی مالتوس
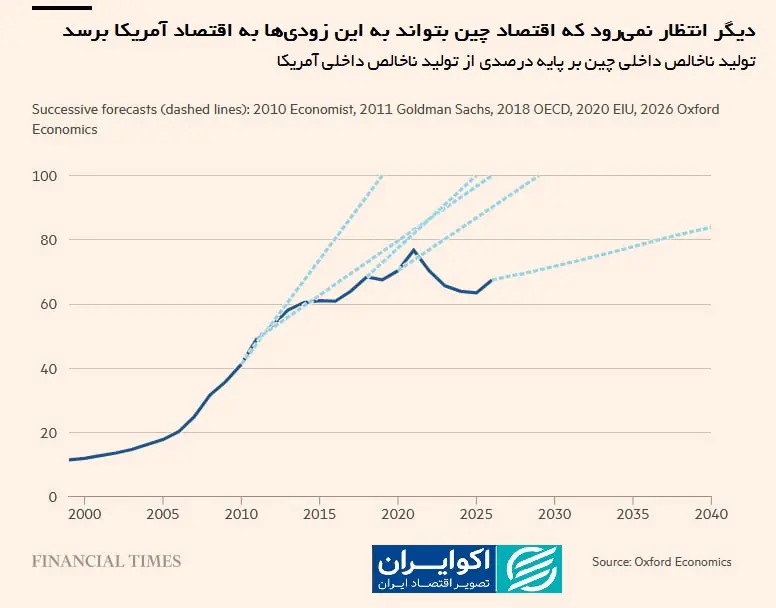
در پسِ همه این تحولات، آنچه اقتصاددانان «قانون آهنین جمعیتشناسی» مینامند، سایه افکنده است. جمعیت ژاپن در سال ۲۰۰۹ شروع به کاهش کرد؛ کاهش جمعیت چین از سال ۲۰۲۲ آغاز شده و انتظار میرود شدیدتر باشد. این روند، چشمانداز اقتصادی چین را تیرهتر میکند. چنین چشماندازی اعتبار شی جینپینگ را بهعنوان مدیری قابلاعتماد برای اقتصاد کشور تهدید میکند و این احتمال را افزایش میدهد که چین در یکی دو دهه آینده نتواند از ایالات متحده پیشی بگیرد و به بزرگترین اقتصاد جهان تبدیل شود؛ همان هدفی که زمانی برخی تصور میکردند ژاپن نیز به آن دست خواهد یافت.
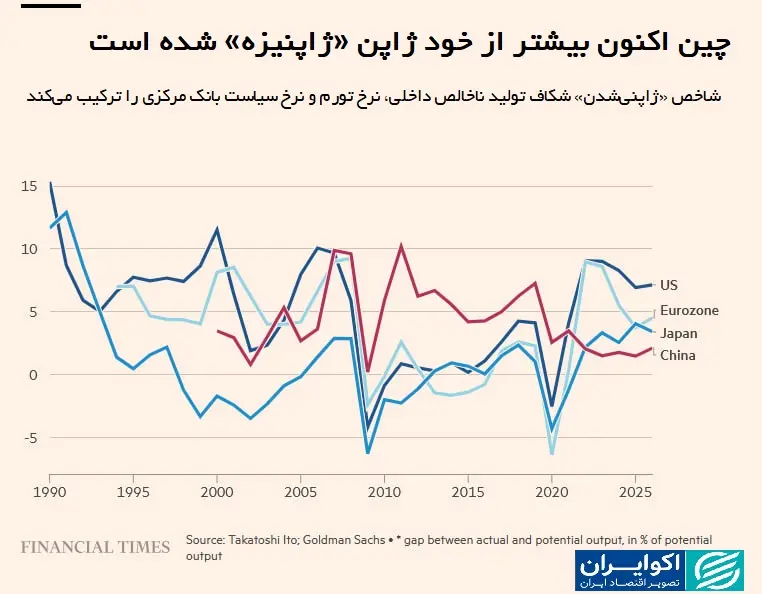
طرح از فایننشیالتایمز
در بازتاب دیگری از تجربه ژاپن پس از رکود دهه ۱۹۹۰، صندوق بینالمللی پول هفته گذشته درباره افزایش شمار شرکتهای «زامبی» در سراسر آسیا هشدار داد؛ شرکتهایی که تنها به لطف تساهل بانکها سرپا ماندهاند. این پدیده اکنون در سراسر اقتصاد تولیدی چین که بهشدت از یارانههای دولتی بهره میبرد، قابل مشاهده است. شرکتها در بخشهایی خارج از حوزههای مورد حمایت دولت، بیش از پیش از سرمایهگذاری خودداری میکنند و خانوارها نیز بهجای خرج کردن، پول نقد خود را نگه میدارند. اصطلاحاتی که در ژاپن دهه ۱۹۹۰ رواج یافته بودند، مانند «عصر یخبندان کاریابی» و «تخریب قیمتها»، بهتدریج وارد واژگان روزمره چینیها میشوند.
اقتصاددانان میتوانند نشانههای ژاپنیشدن اقتصاد را در دادهها ببینند؛ اما شو آنها را سر میز صبحانه، ناهار و شام تجربه میکند. رستورانهای سراسر چین برای عرضه وعدههای غذایی با قیمت کمتر از ۱۰ یوان، معادل ۱.۵۰ دلار، با یکدیگر رقابت میکنند. شو میگوید: «به نظر میرسد برای مشتریان، سیر شدن مهمتر از طعم غذاها یا کیفیت آنهاست.»
این وضعیت یادآور ژاپن نیز هست؛ جایی که با فراگیر شدن کاهش قیمتها، رستورانها برای جذب سهمی از هزینهکرد مصرفکنندگان که پیوسته کوچکتر میشد، وارد جنگ قیمتی شدند؛ جنگی که حاشیه سود آنها را بهشدت کاهش میداد. قیمت یک کاسه معمولی برنج و گوشت گاو در بزرگترین زنجیره رستورانهای ژاپن که غذای «گیودون» عرضه میکند، در پایان سال ۱۹۹۰ به اوج ۴۰۰ ین، معادل ۲.۵۰ دلار با نرخ ارز کنونی، رسید و پس از آن کاهش یافت. این قیمت تا سال ۲۰۲۱ دوباره به ۴۰۰ ین نرسید.
شباهتها و تفاوتهای ژاپن و چین
توشیا تسوگامی، پژوهشگر اندیشکده مؤسسه امور بینالملل ژاپن که در زمینه مقایسه اقتصادهای چین و ژاپن تخصص دارد، میگوید: «انتقادی که به واکنش ژاپن وارد میشد این بود که اقدامات این کشور نهتنها ناکافی، بلکه بسیار دیرهنگام بود. ژاپن در اتخاذ اقدامات قاطعی که ضرورت داشت، کند عمل کرد و تمایلی نداشت هزینههای دردناک آن را بپذیرد. به نظر میرسد چین هر کاری از دستش برمیآید انجام میدهد، اما فقط با علائم بیماری مقابله میکند. در واقع، مشکلات چین بزرگتر و جدیتر میشوند.»
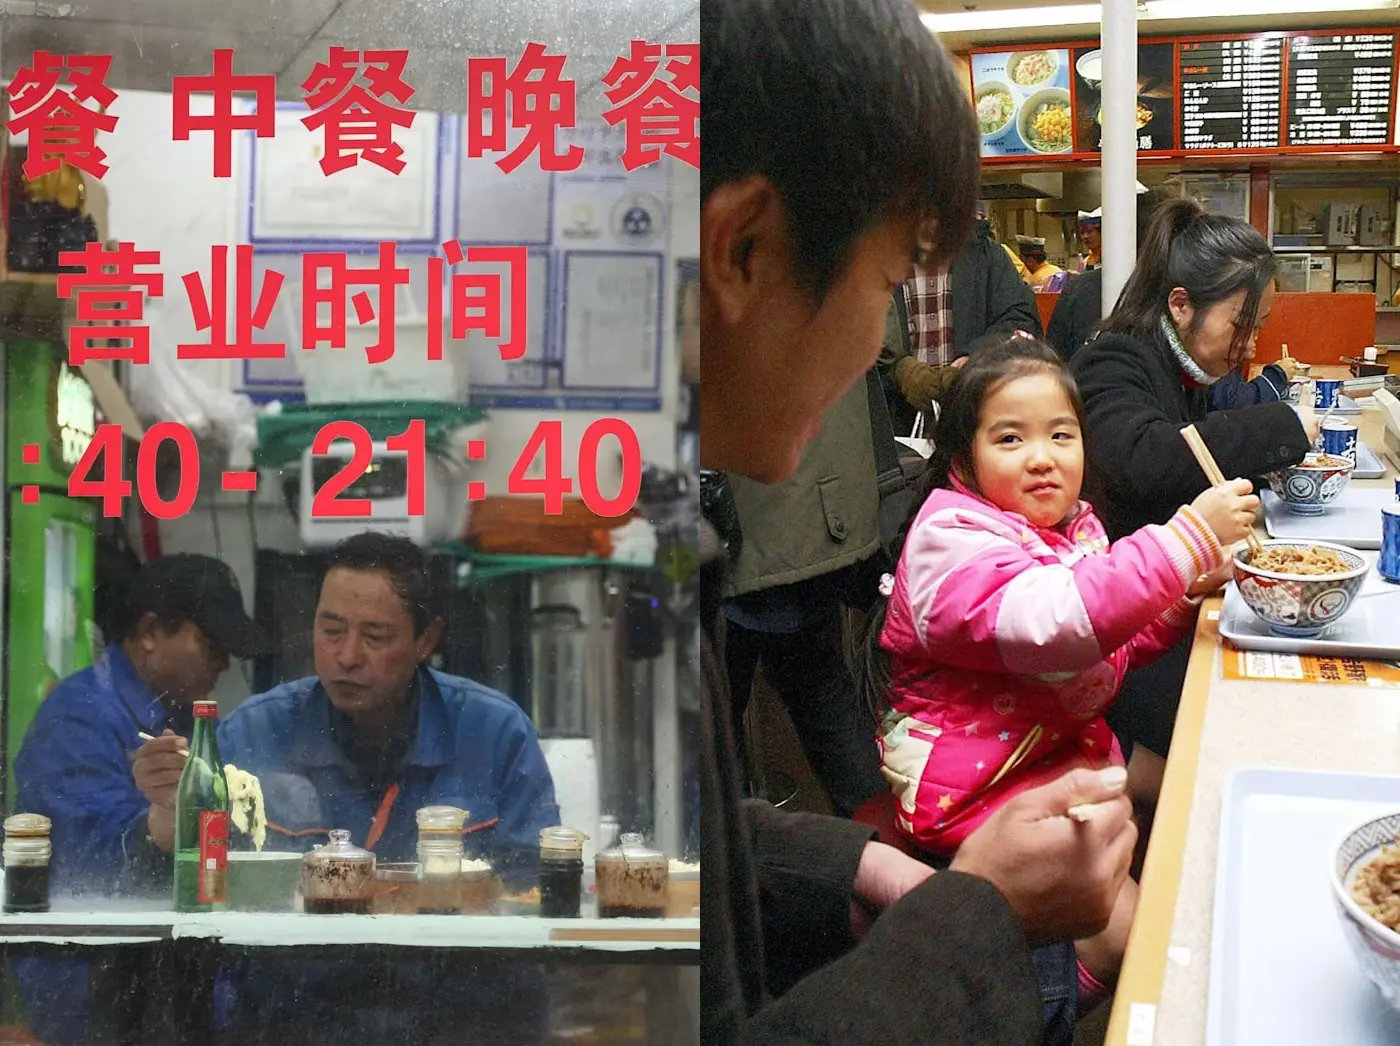
راست: قیمت یک کاسه معمولی برنج و گوشت گاو در یکی از زنجیرههای پیشرو رستورانهای گیودون در ژاپن، پس از رسیدن به اوج خود در سال ۱۹۹۰ کاهش یافت و تازه در سال ۲۰۲۱ به همان سطح قبلی بازگشت/عکس از خبرگزاری فرانسه /// چپ: رستورانها در سراسر چین برای جذب مشتریانی که بیش از پیش به قیمتها حساس شدهاند، با کاهش قیمتها و عرضه غذا با نرخهای پایینتر از رقبای خود، با یکدیگر رقابت میکنند/عکس از شاتراستوک
هرچند افزایش اخیر قیمت انرژی در پی جنگ ایران، قیمتهای درِ کارخانه در چین را پس از بیش از سه سال کاهش، دوباره از محدوده کاهش خارج کرده است، اقتصاددانان میگویند ضعف تقاضا همچنان پابرجاست. مصرفکنندگان در حال کاهش بدهیهای خود هستند. میزان وامدهی بانکها به خانوارها تا ماه آگوست امسال، برای نخستین بار در تاریخ، بهطور مطلق کاهش یافت.
پنج سال پس از ترکیدن حباب املاک چین، برخی اقتصاددانان نگراناند که آیا اقتصاد این کشور اکنون نیمی از نخستین «دهه ازدسترفته» خود را پشت سر گذاشته است و آیا این دوره ممکن است به دهه دوم یا حتی سوم نیز کشیده شود؛ اما گروهی دیگر معتقدند دو اقتصاد چین و ژاپن تفاوتهای اساسی با یکدیگر دارند. اندرو تیلتون، اقتصاددان ارشد منطقه آسیا و اقیانوسیه در گلدمن ساکس، میگوید چین «با جدیت تلاش کرده است اطمینان حاصل کند که بخش تولیدیاش رقابتپذیر باقی بماند و سهم خود را از بازار حفظ کند.»
رشد سالانه ۴.۵ درصدی تولید ناخالص داخلی چین در سهماهه سوم، که این هفته اعلام شد، تا حد زیادی از رشد صادرات ناشی شده است. چین همچنین در مقایسه با ژاپن هنگام ترکیدن حباب اقتصادی آن کشور، هنوز در مرحله توسعهیافتگی پایینتری قرار دارد و بنابراین فضای بیشتری برای رشد دارد. افزون بر این، چین در مقایسه با ژاپن توانایی بیشتری برای مقاومت در برابر فشارهای سیاسی آمریکا بر سر نرخ ارز دارد.
ایزابل ماتئوس ای لاگو، اقتصاددان ارشد بانک بیانپی پاریبا، میگوید با وجود برخی شباهتها، تفاوتهای دو کشور بسیار مهمتر به نظر میرسند. او میگوید: «چین میتواند با پرداختن به ریشههای نرخ پسانداز شگفتانگیز بالای خانوارها، اقتصاد داخلی خود را دوباره به مسیر تورم مثبت بازگرداند. نرخ پسانداز خانوارهای چینی تقریباً دو برابر نرخ ژاپن در اوایل دهه ۱۹۸۰ است.»
بااینحال، تغییر چشمگیر فضای عمومی در مقایسه با یک دهه پیش، قابلتوجه است. آدام اسلیتر، اقتصاددان ارشد مؤسسه آکسفورد اکونومیکس، میگوید: «مدت زیادی از زمانی نگذشته است که مردم نمودارهایی رسم میکردند و نشان میدادند اقتصاد چین میتواند برای یکی دو دهه دیگر با نرخ سالانه ۷، ۸ یا حتی ۱۰ درصد رشد کند. اما حالا ناگهان با این چشمانداز روبهرو شدهایم که رشد چین ظرف یک دهه به حدود ۳ درصد در سال کاهش یابد. این تغییر بسیار بزرگی در چشمانداز اقتصادی است.»
حباب تاریخی املاک چین
حباب املاک چین بزرگترین حباب در تاریخ بوده است؛ حتی از تب سفتهبازی در بازار املاک ژاپن در اواخر دهه ۱۹۸۰ نیز فراتر رفت و در اوج خود حدود یکسوم اقتصاد چین را تشکیل میداد. انقباض این بازار از زمان ترکیدن حباب در سال ۲۰۲۱ چشمگیر بوده است. بر اساس دادههای مؤسسه مککواری، شمار واحدهای مسکونی جدیدی که ساخت آنها آغاز میشود، نسبت به اوج خود ۷۸ درصد کاهش یافته است. برای مقایسه، این رقم در ایالات متحده بین سالهای ۲۰۰۵ و ۲۰۰۹ حدود ۷۳ درصد و در ژاپن بین سالهای ۱۹۹۶ و ۲۰۲۵ حدود ۶۵ درصد بود.
طرح از فایننشیالتایمز
فروپاشی بازار املاک پدیدهای را رقم زده است که ریچارد کو، اقتصاددان ارشد مؤسسه پژوهشی نومورا، آن را «رکود ترازنامهای» مینامد. او این اصطلاح را نخستین بار در دهه ۱۹۹۰ برای توصیف تمایل شرکتها و افراد در ژاپن به بازپرداخت بدهیهایشان ابداع کرد؛ بهجای آنکه وام بگیرند و برای سرمایهگذاری یا مصرف هزینه کنند.
تقاضای ضعیفتر و کاهش قیمتها، بار بدهی را سنگینتر میکنند و در نتیجه، چرخهای معیوب شکل میگیرد. فرصتهای سرمایهگذاری کاهش مییابند، بازار کار انعطافناپذیر میشود و دستمزدها درجا میزنند. همانطور که در ژاپن رخ داد، پس از سقوط بازار املاک چین، تقاضا برای استقراض نیز بهشدت کاهش یافته است. حجم کل وامهای موجود به یوان در ماه سپتامبر، در مقایسه با سال قبل، ۴.۸ درصد افزایش یافت؛ کمترین نرخ رشد ثبتشده تاکنون که از رقم ۴.۹ درصدی ماه اوت نیز پایینتر بود.
بر اساس گزارشی از شیائوشی ژانگ، تحلیلگر مؤسسه گاوکال دراگونومیکس، وخامت شرایط اقتصادی چین باعث شد سال گذشته تا ۱۰.۶ درصد از جمعیت بزرگسال این کشور در بازپرداخت وامهای خود تأخیر داشته باشند؛ درحالیکه این رقم یک سال پیش از آن حدود ۷.۸ درصد بود. آمار رسمی چین نرخ بیکاری شهری را با ثباتی غیرمعمول و در حدود ۵ درصد نشان میدهد. اما نرخ بیکاری جوانان در ماه اوت، با ثبت رقم ۱۸.۹ درصد، در مقایسه با معیارهای بینالمللی بالا بود.
دولتهای محلی چین نیز در تلاشاند بدهیهای خود را کاهش دهند؛ بدهیهایی که پس از استقراض صدها میلیارد دلار برای تأمین مالی سرمایهگذاریهایی که اغلب بهرهوری پایینی داشتند، در دوران رونق بازار املاک انباشته شدند. استان گوئیژو بهتنهایی بین سالهای ۲۰۱۷ تا ۲۰۲۳ سالانه حدود ۷۷۰ میلیارد یوان، معادل ۱۱۵ میلیارد دلار، صرف پروژههای بزرگ زیرساختی کرد؛ از جمله ساخت برخی از مرتفعترین پلهای جهان. اکنون به نظر میرسد آن دوران هزینهکرد گسترده به پایان رسیده است.
ادامه دارد...