
اکوایران: در روزهای سقوط شتابان ریال، هر جمع دوستانه و خانوادگی تبدیل میشود به بحث داغ انتخاب بهترین مسیر سرمایهگذاری. همه دنبال همان برندهای هستند که بیشترین درصد رشد را نشان دهد. اما آیا همین درصدهایی که از مقایسه قیمت ابتدا و انتهای یک دوره به دست میآید، تمام داستان است؟ زمان ورود به بازار، شدت نوسانها و توان تحمل زیان در ماههای سخت، همان چیزهایی هستند که مشخص میکنند چه کسی به آن بازده میرسد. این گزارش بهجای آنکه فقط دنبال پربازدهترین بازار بگردد، سراغ بخش پنهان ماجرا رفته؛ ریسکِ زیان. بازده ماهانه مسکن تهران، طلای ۱۸ عیار و دلار آزاد از اردیبهشت ۱۳۹۷ تا شهریور ۱۴۰۵ بررسی شده تا ببینیم پشت سودهای ثبتشده، چه نوسانها و افتهایی وجود داشته است. تمرکز اصلی هم روی ریسک نزولی است؛ یعنی طلا، دلار و مسکن در ماههای نامطلوب چقدر کاهش قیمت را تجربه کردهاند.
ردپای ریسک در بازده ماهانه بازارها
نخستین قدم ما برای شناخت ریسک، بررسی این است که هر بازار در طول دوره چند بار سود یا زیان مشخصی را تجربه کرده است. از فروردین ۹۷ که تلاطمهای شدید اقتصادی آغاز شد تا شهریور امسال، ۱۰۲ ماه را زیر ذرهبین گذاشتهایم. برای این منظور، از نمودارهای توزیع فراوانی استفاده شده است. در این نمودارها، محور افقی محدوده بازده ماهانه و محور عمودی تعداد ماههایی را نشان میدهد که بازده بازار در آن محدوده قرار گرفته است. هیستوگرام نشان میدهد کدام بازدهها در این 102 ماه بیشتر تکرار شدهاند و سودها یا زیانهای شدید تا چه اندازه در سابقه بازار حضور داشتهاند.
مسکن؛ بازاری با نوسان کمتر، اما نه بدون ریسک
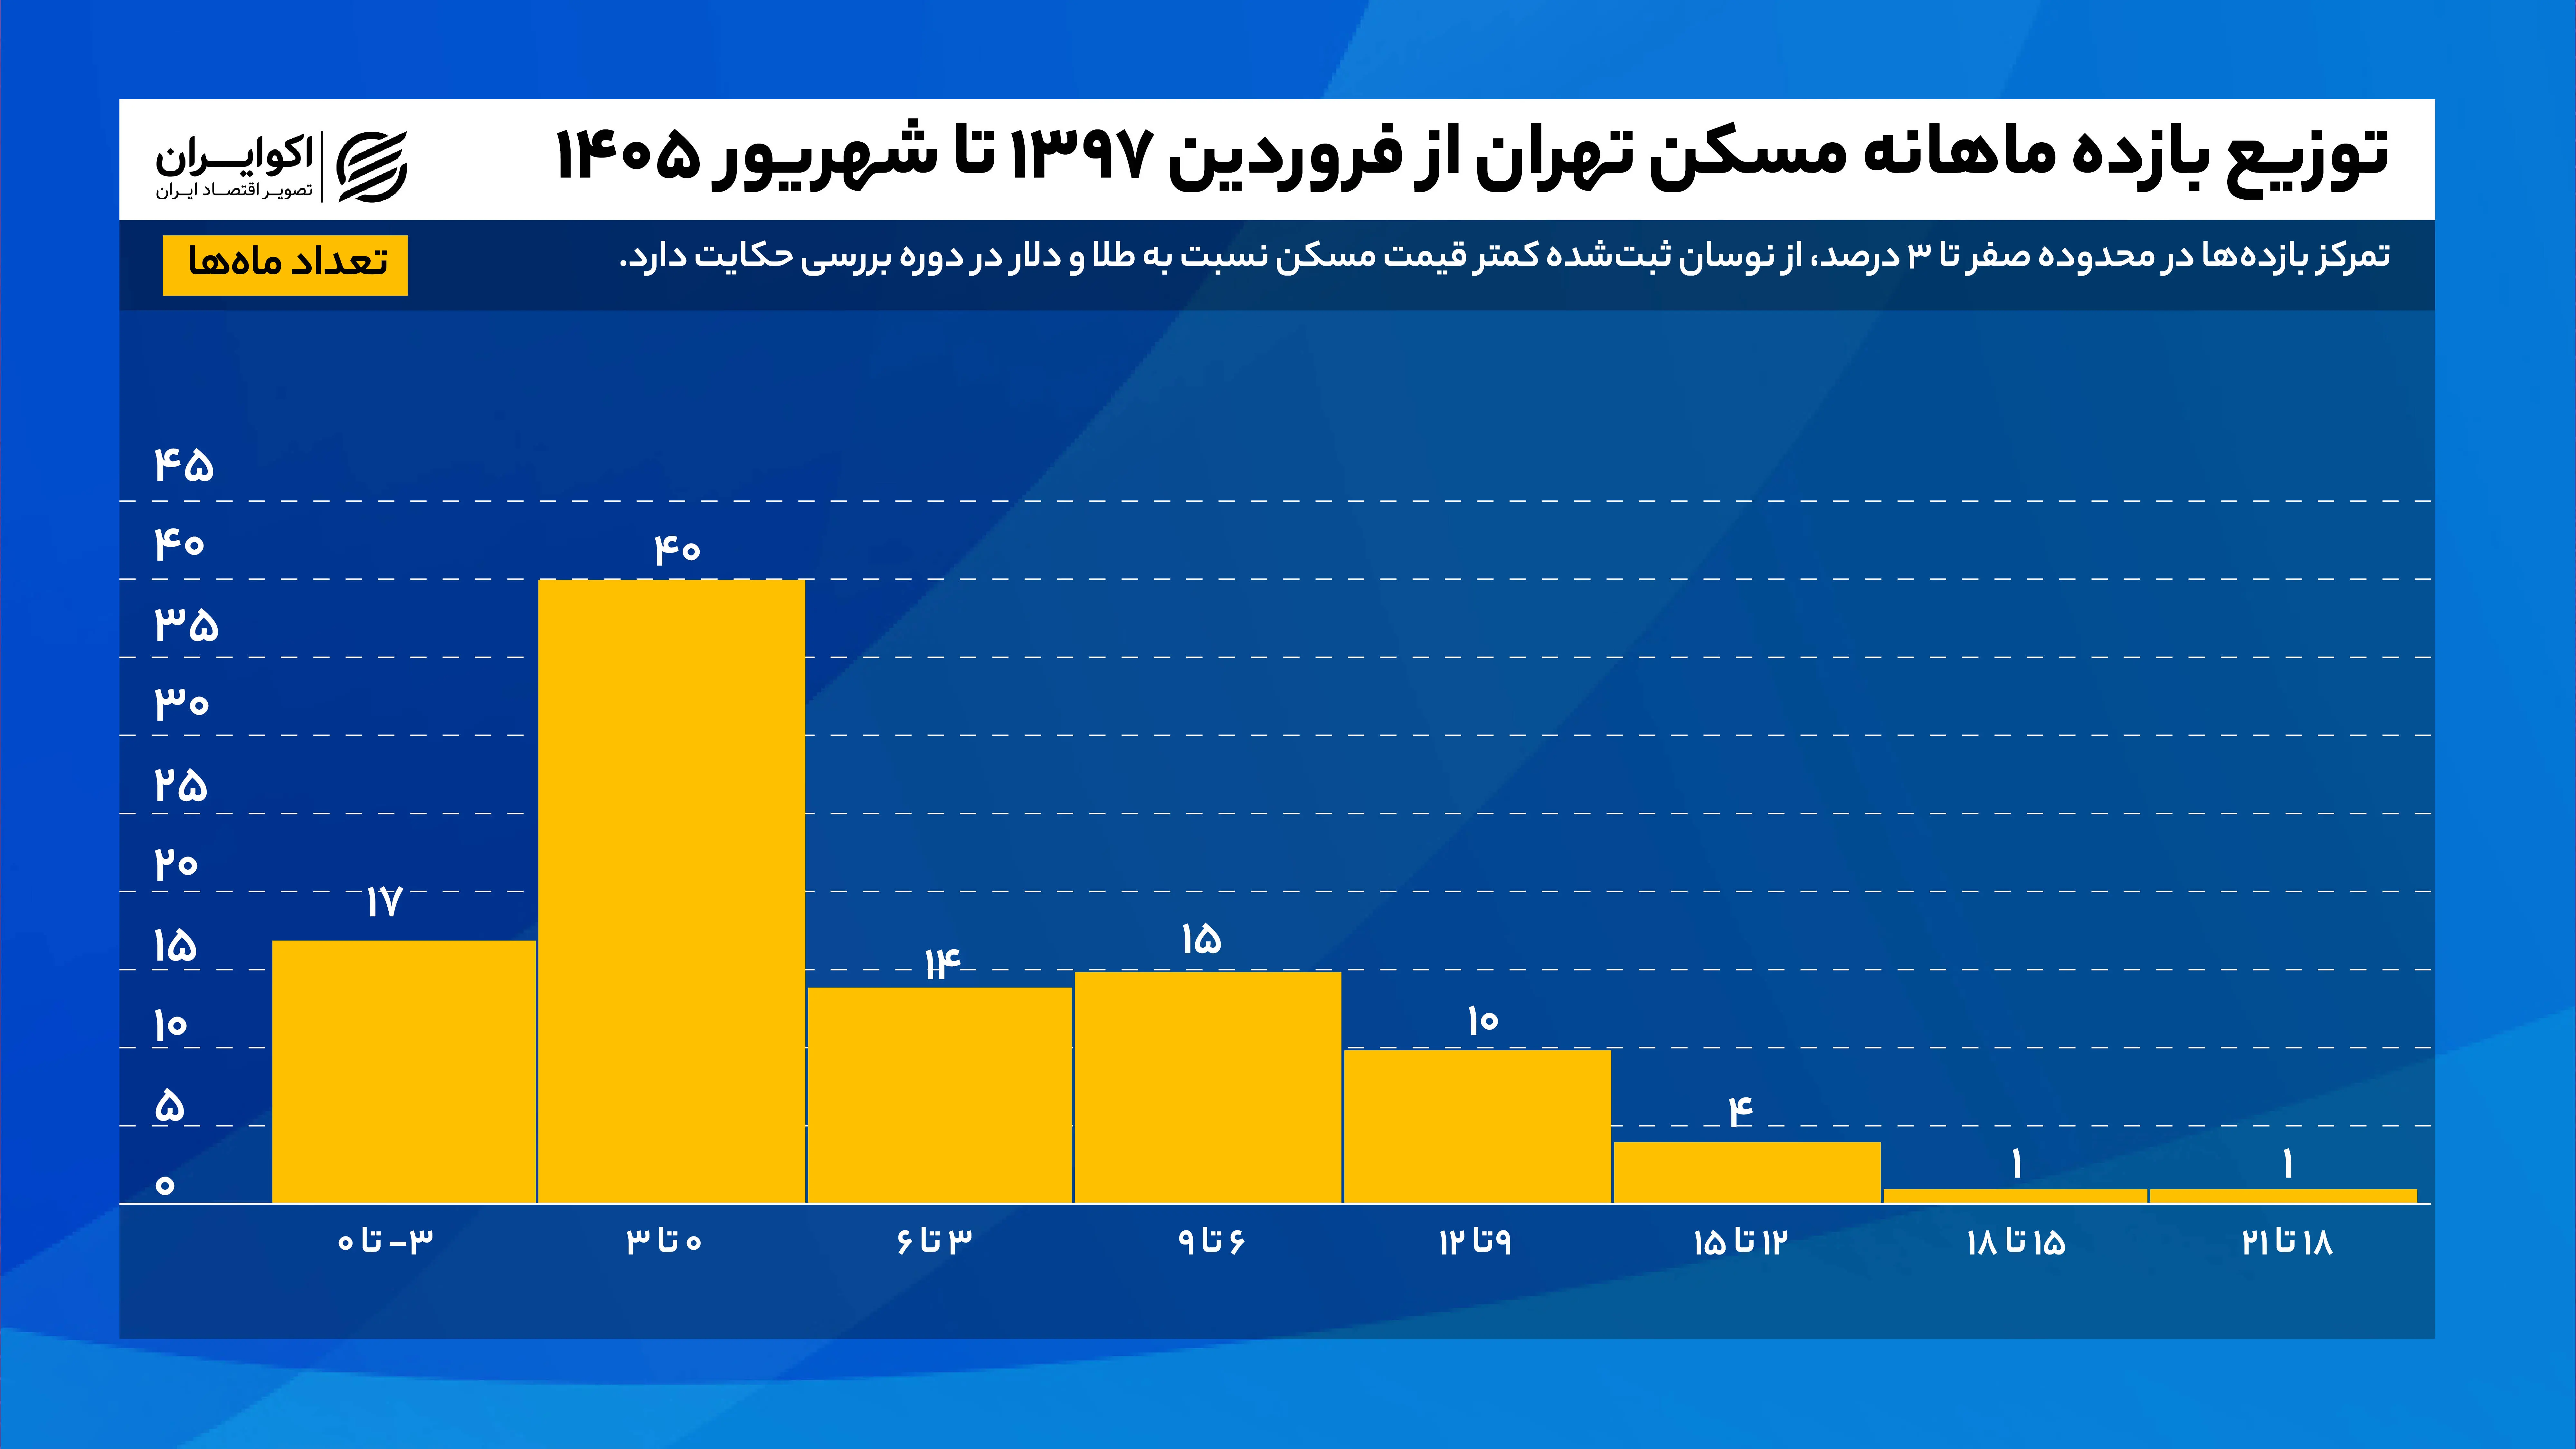
قیمت متوسط هر مترمربع مسکن تهران از فروردین ۱۳۹۷ تا شهریور ۱۴۰۵ حدود ۴۰ برابر شده و بازده تجمعی نزدیک به ۳۹۳۳ درصد را ثبت کرده است. اما این رشد در طول دوره چگونه اتفاق افتاده است؟ هیستوگرام مسکن تهران نشان میدهد بازدههای ماهانه این بازار بیشتر در محدودههای کوچک مثبت متمرکز بودهاند. پرتکرارترین محدوده، بازده صفر تا ۳ درصد است؛ یعنی در بخش بزرگی از ماههای بررسیشده، تغییرات شاخص قیمت مسکن محدود بوده است. در بیشتر ماههای بررسیشده قیمت متوسط هر مترمربع مسکن افزایش یافته، اما میزان این افزایش معمولاامحدود بوده است.در مقابل، ۱۷ ماه با بازده صفر یا منفی ثبت شده است. بنابراین، مسکن در آمار ماهانه افتهای محدودتری نسبت به طلا و دلار داشته است؛ هرچند این اعداد به معنای نبود ریسک در خرید ملک نیستند. در مجموع، متوسط بازده ماهانه مسکن حدود ۳٫۸۳ درصد و انحراف معیار آن حدود ۴٫۵۹ درصد محاسبه شده است. در این دوره، بدترین بازده یکماهه مسکن حدود منفی ۲٫۹۱ درصد و بهترین بازده ماهانه آن حدود مثبت ۲۰٫۷۷ درصد بوده است.
طلا؛ بازاری که هم سودهای بزرگ ساخته و هم زیانهای سنگین
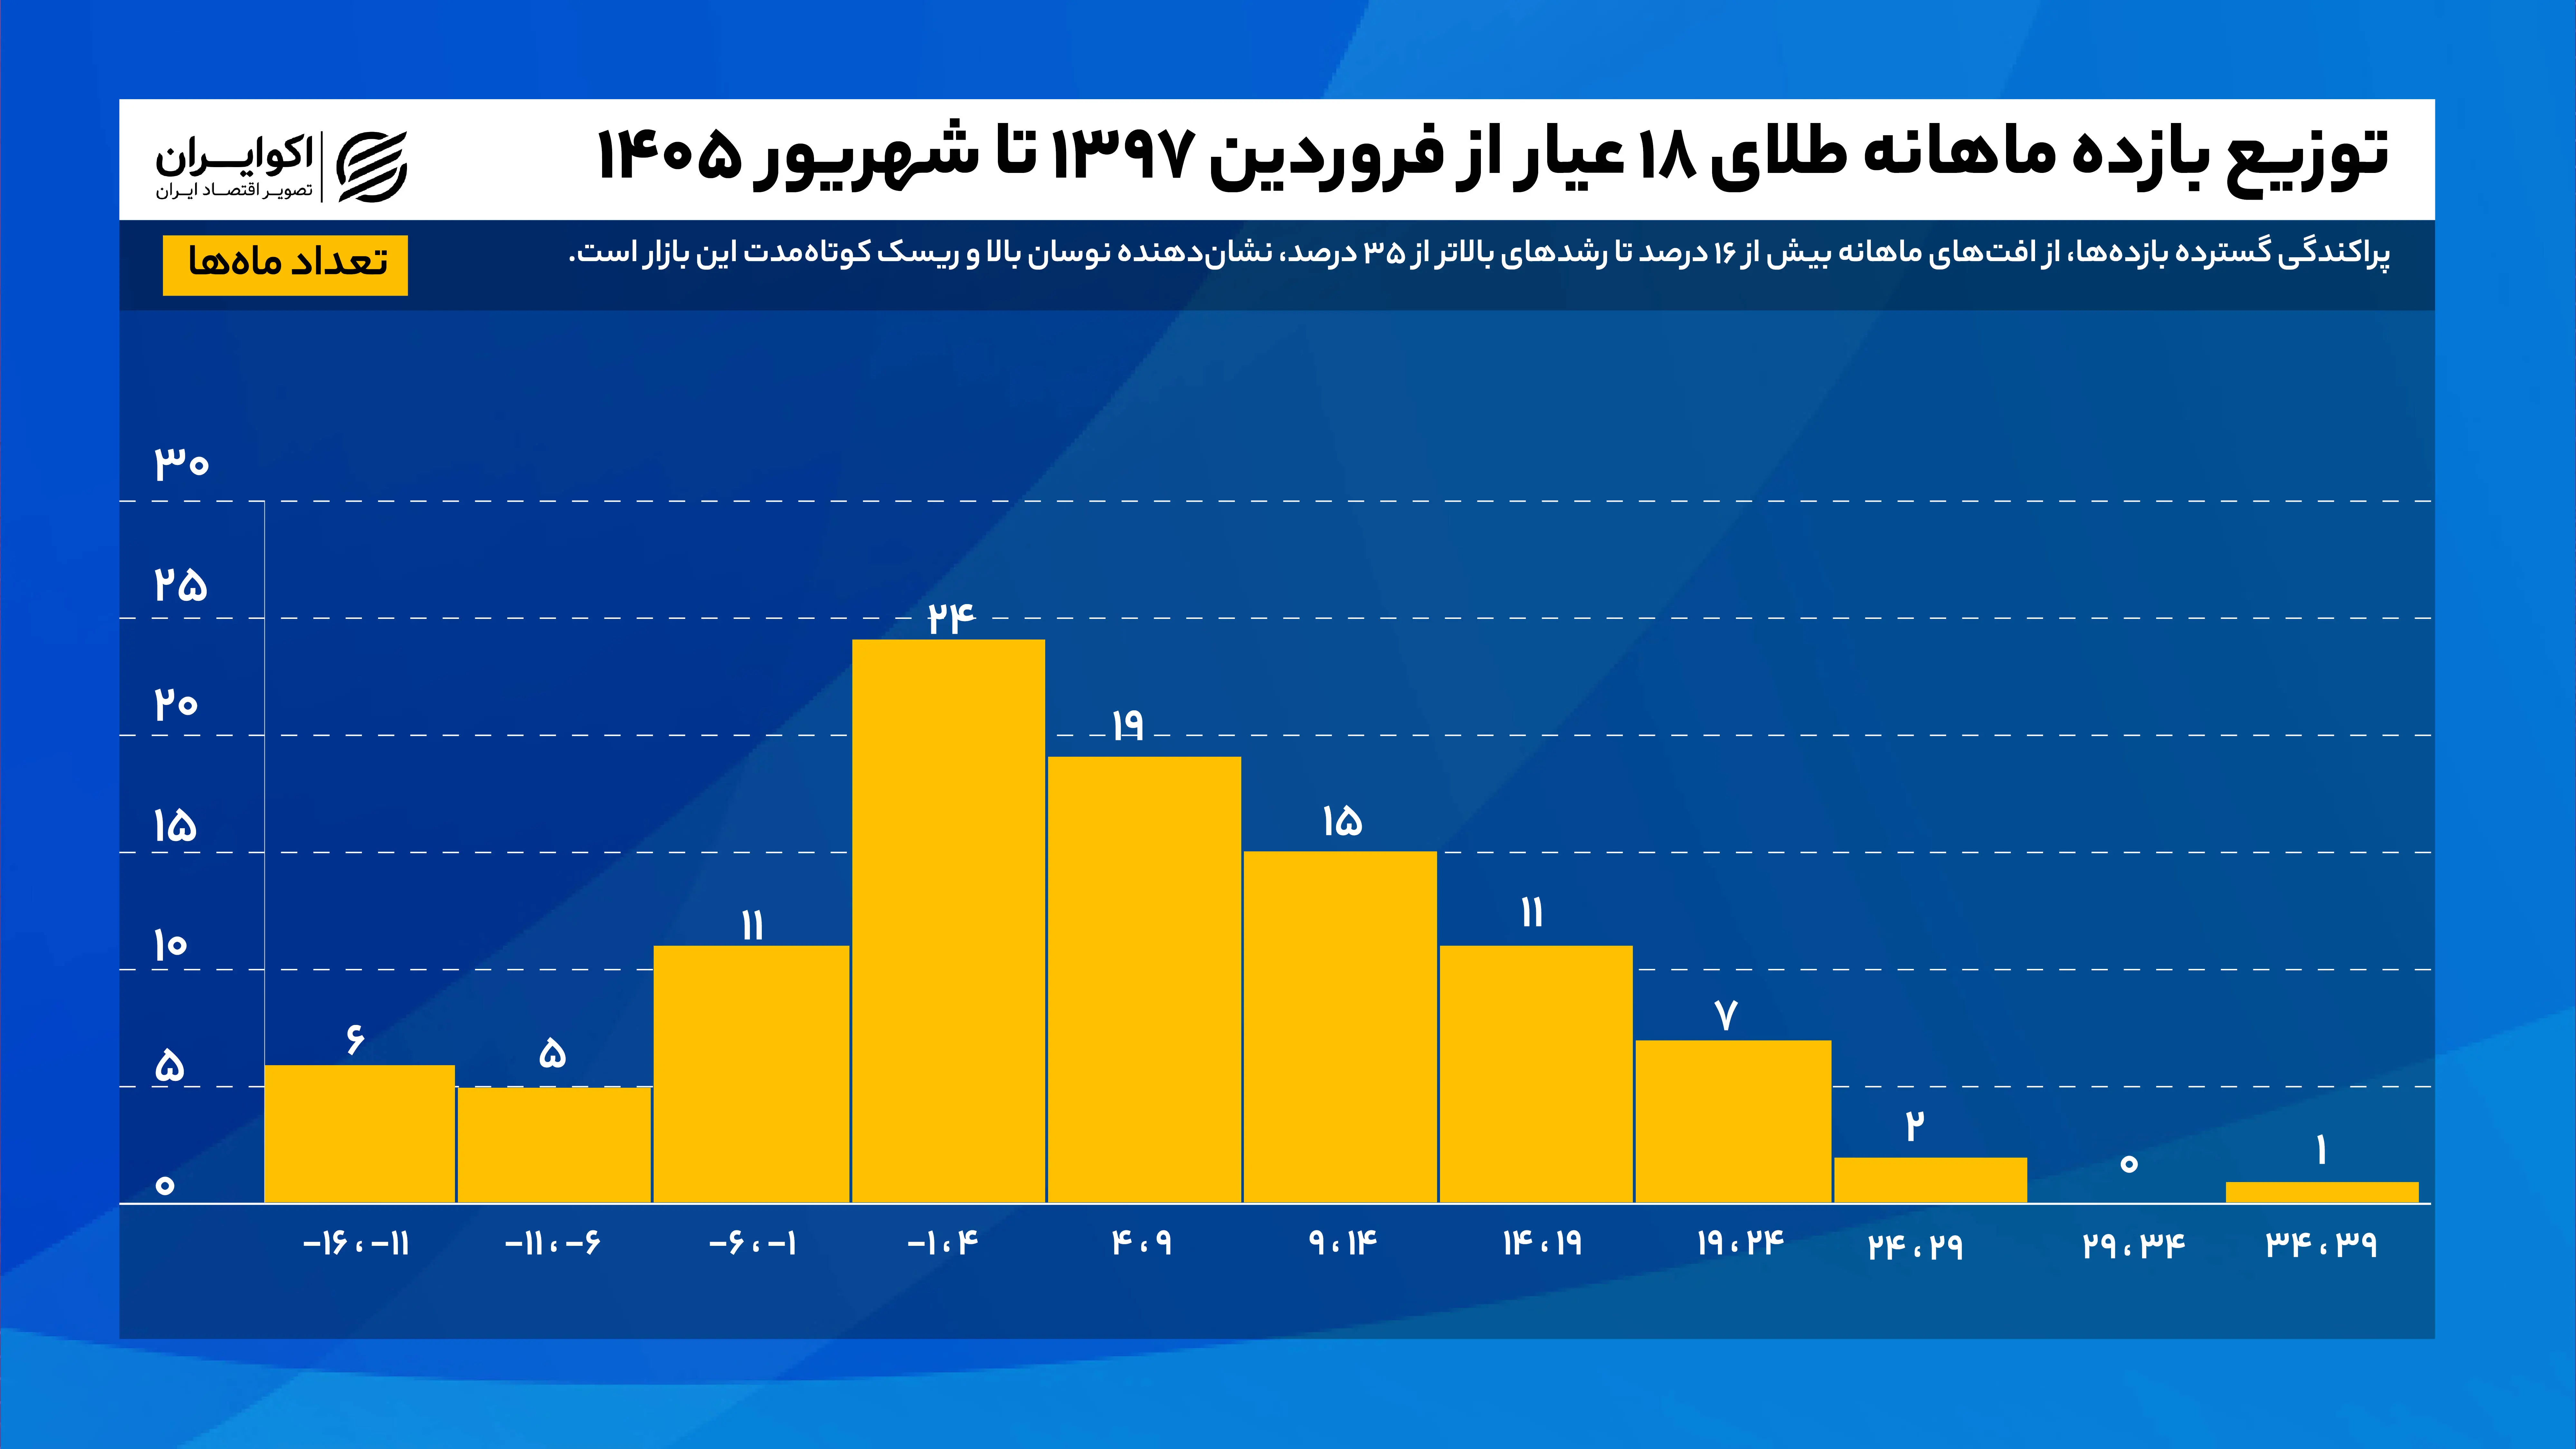
طلای ۱۸ عیار در این دوره بیشترین بازده تجمعی را میان سه بازار داشته است. در این دوره حدود ۱۴۰ برابر شده است. متوسط بازده ماهانهاش حدود 5.5 درصد بوده؛ بالاتر از مسکن و دلار. اما پراکندگی بازدهها به ۱۰ درصد رسیده. بازده ماهانه طلا از حدود منفی ۱۶٫۲۱ درصد تا مثبت ۳۵٫۴۶ درصد تغییر کرده است.یعنی طلا در بلندمدت بیشتر سود ساخته، اما سرمایهگذار برای رسیدن به این بازده، ماههایی با افتهای تند را هم تجربه کرده. رشد چشمگیر طلا به این معنا نیست که خرید آن در هر مقطع زمانی بیدردسر بوده است. طلا در این دوره ۷۴ ماه بازده مثبت و ۲۷ ماه بازده منفی داشته است. یعنی با وجود رشد چشمگیر قیمت طلا در بلندمدت، این بازار در یکچهارم ماههای بررسیشده با کاهش قیمت مواجه بوده است.
هیستوگرام دلار آزاد نیز تصویری از یک بازار پرنوسان ارائه میدهد.
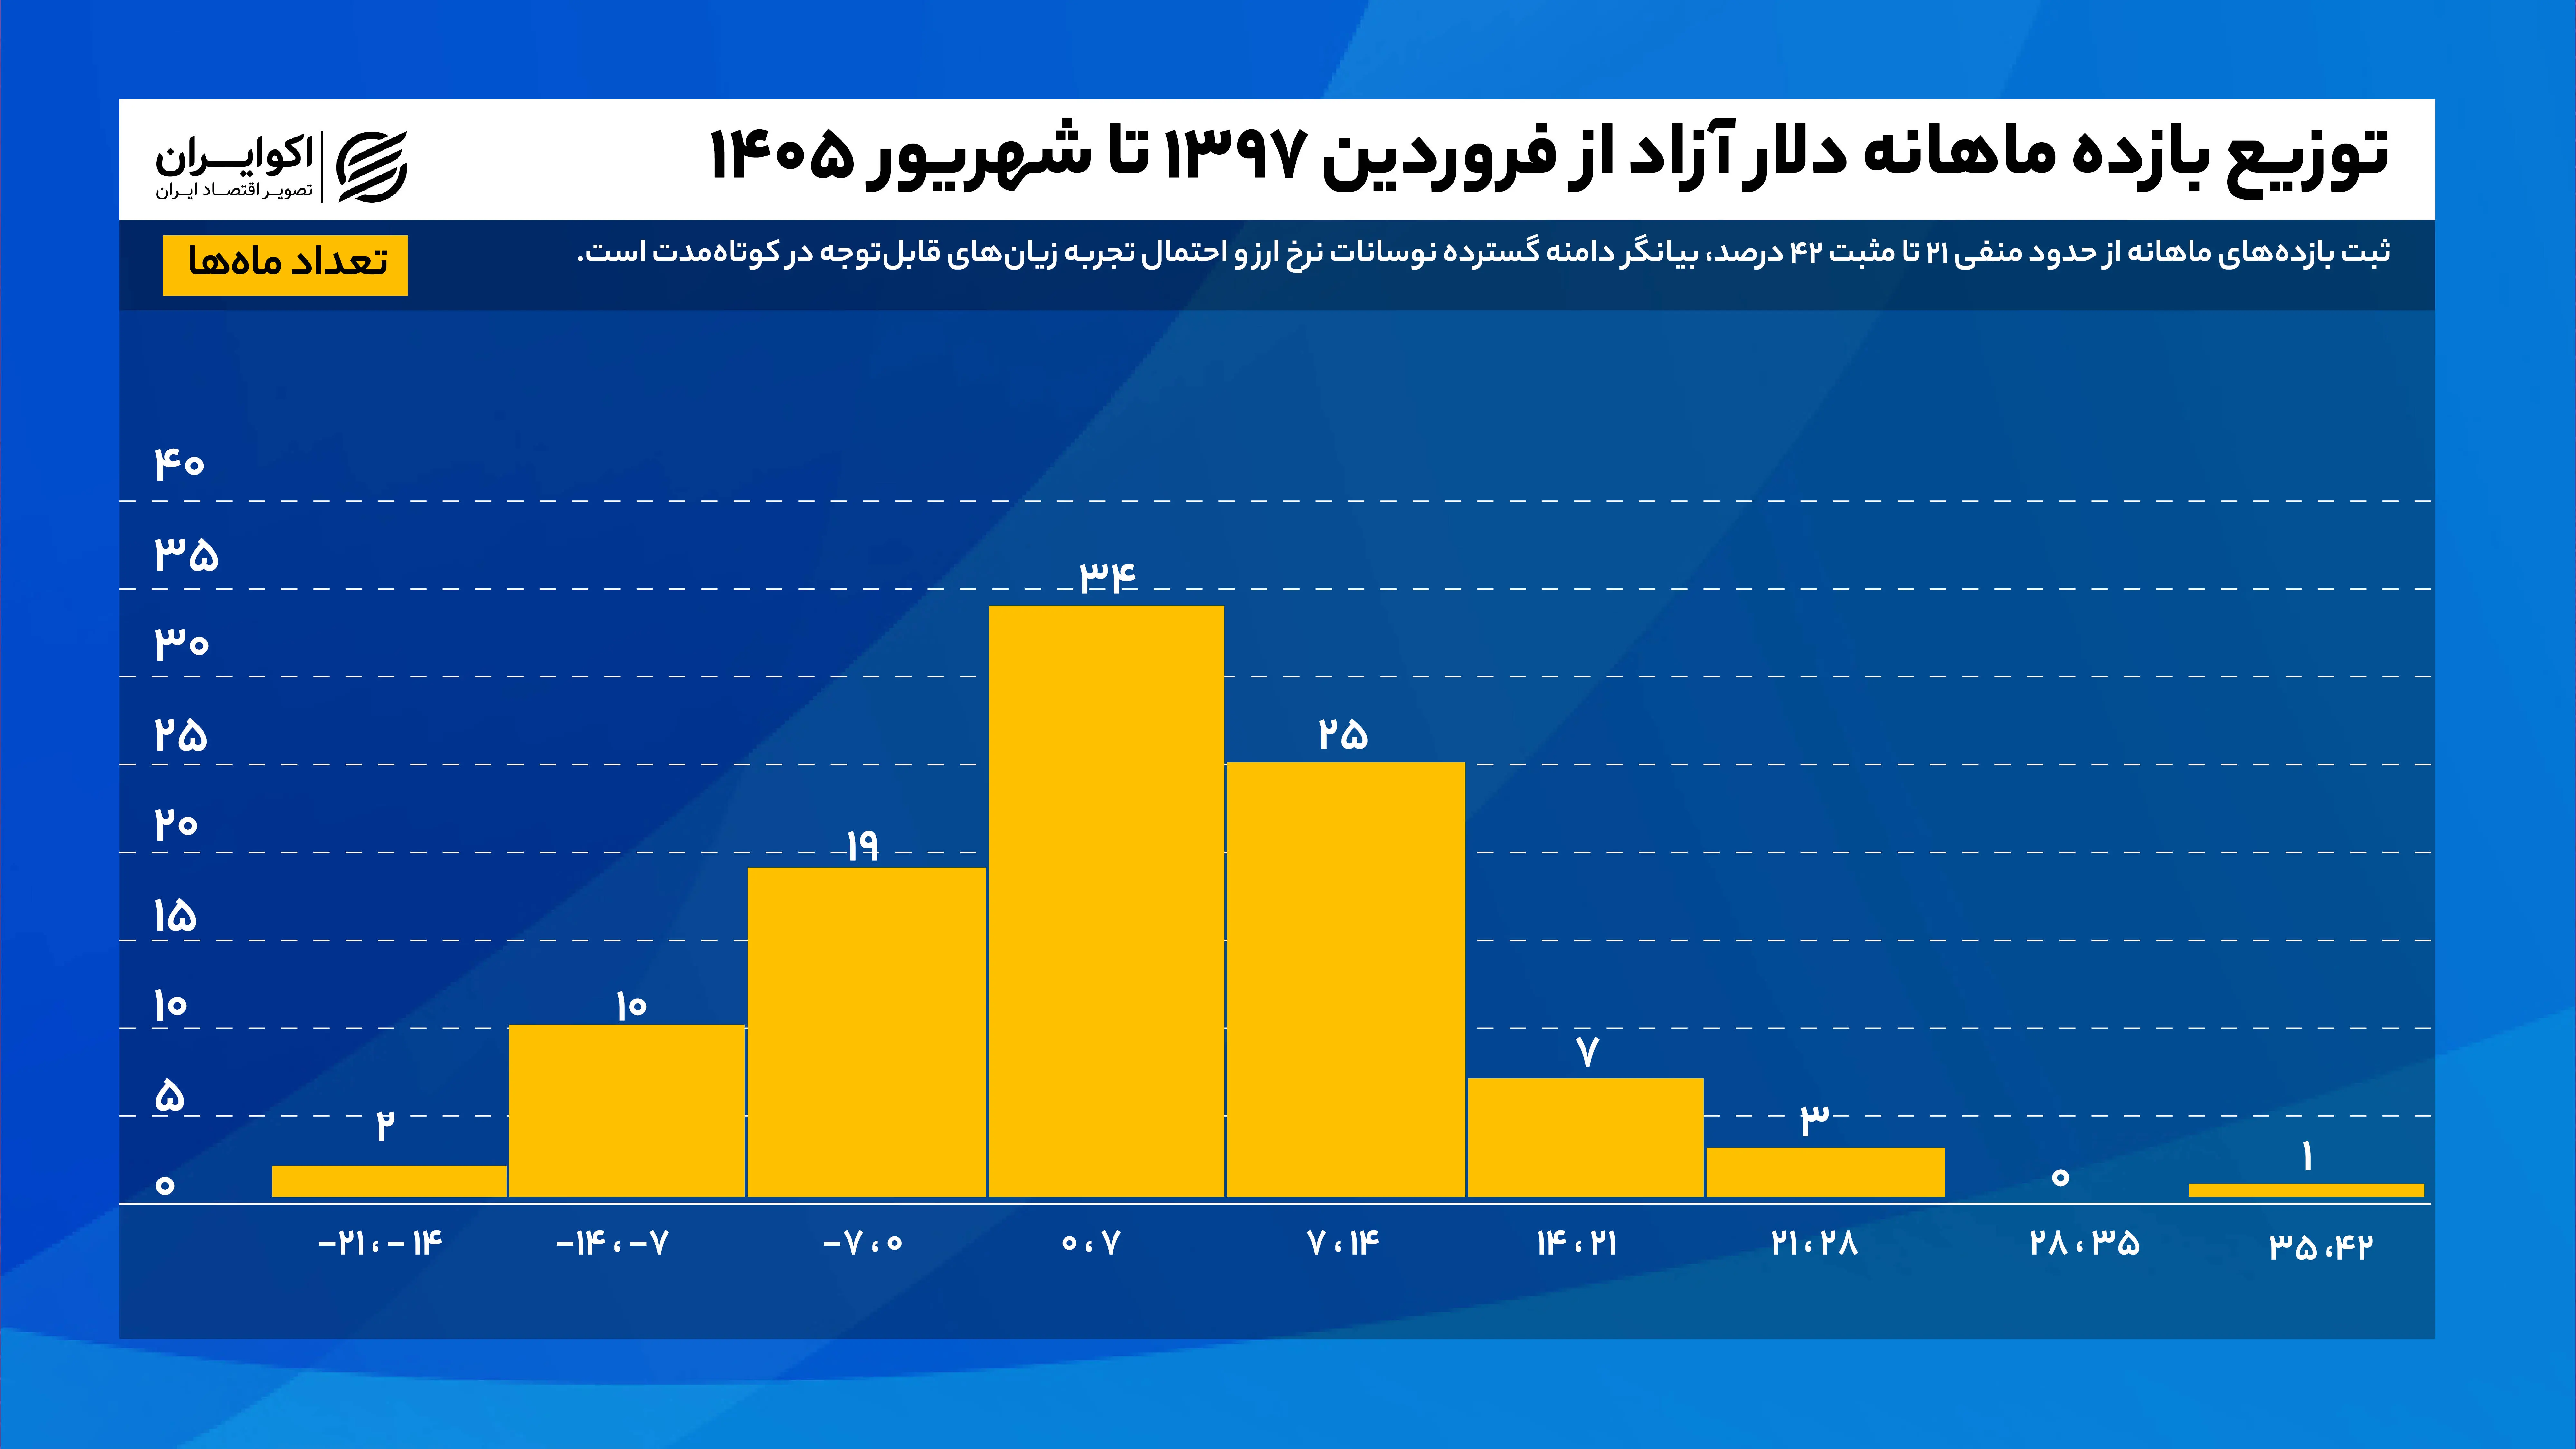
دلار آزاد نیز از فروردین ۱۳۹۷ تا شهریور ۱۴۰۵ حدود ۴۵ برابر شده است. بازدههای ماهانه دلار در محدوده گستردهای توزیع شدهاند. در دوره بررسی، شدیدترین افت ماهانه دلار حدود ۲۰٫۹۴ درصد و بیشترین رشد یکماهه آن حدود ۴۱٫۶۱ درصد بوده است. دلار آزاد در مجموع ۷۰ ماه بازده مثبت و ۳۱ ماه بازده منفی ثبت کرده است. به عبارت دیگر، قیمت دلار تقریبا در سه ماه از هر ده ماه بررسیشده کاهش یافته است. میانگین بازده ماهانه دلار حدود ۴٫۲۵ درصد و انحراف معیار آن ۹٫۴۱ درصد محاسبه شده است.نکته قابلتوجه این است که دلار، با وجود میانگین بازده کمتر از طلا، شدیدترین افت ماهانه را در میان این سه بازار ثبت کرده است.
سه بازار زیر ذرهبین؛ کدامیک پرنوسانتر بوده است؟
تا اینجا دیدیم هر بازار در طول این دوره چند ماه سود کرده و چند ماه زیان دیده است. حالا به سراغ روی دیگر ماجرا میرویم؛ از قلههای سود به درههای زیان. این بار به روزهای ناخوشایند بازار نگاه میکنیم همان ماههایی که سرمایهگذار بهجای محاسبه سود، ناچار بوده کاهش ارزش داراییاش را تماشا کند.
در مقایسه این سه سه بازار میبینیم میانگین بازده و میزان ریسک لزوما همجهت نیستند. طلا با میانگین بازده ماهانه ۵٫۴۹ درصد در جایگاه نخست قرار گرفته، اما با انحراف معیار ۱۰ درصد، بیشترین پراکندگی بازده را نیز داشته است. دلار از نظر نوسان در رتبه بعدی قرار میگیرد و مسکن، در دادههای بررسیشده، تغییرات ماهانه محدودتری نشان داده است. این تفاوت در نمودار منحنی چگالی بازدهها بهتر قابل بیان است.در این نمودار، منحنی بلندتر و باریکتر مسکن نشان میدهد بازدههای ماهانه آن بیشتر در محدودهای محدود متمرکز شدهاند. در مقابل، منحنیهای گستردهتر طلا و دلار بیانگر پراکندگی بیشتر بازدهها هستند.
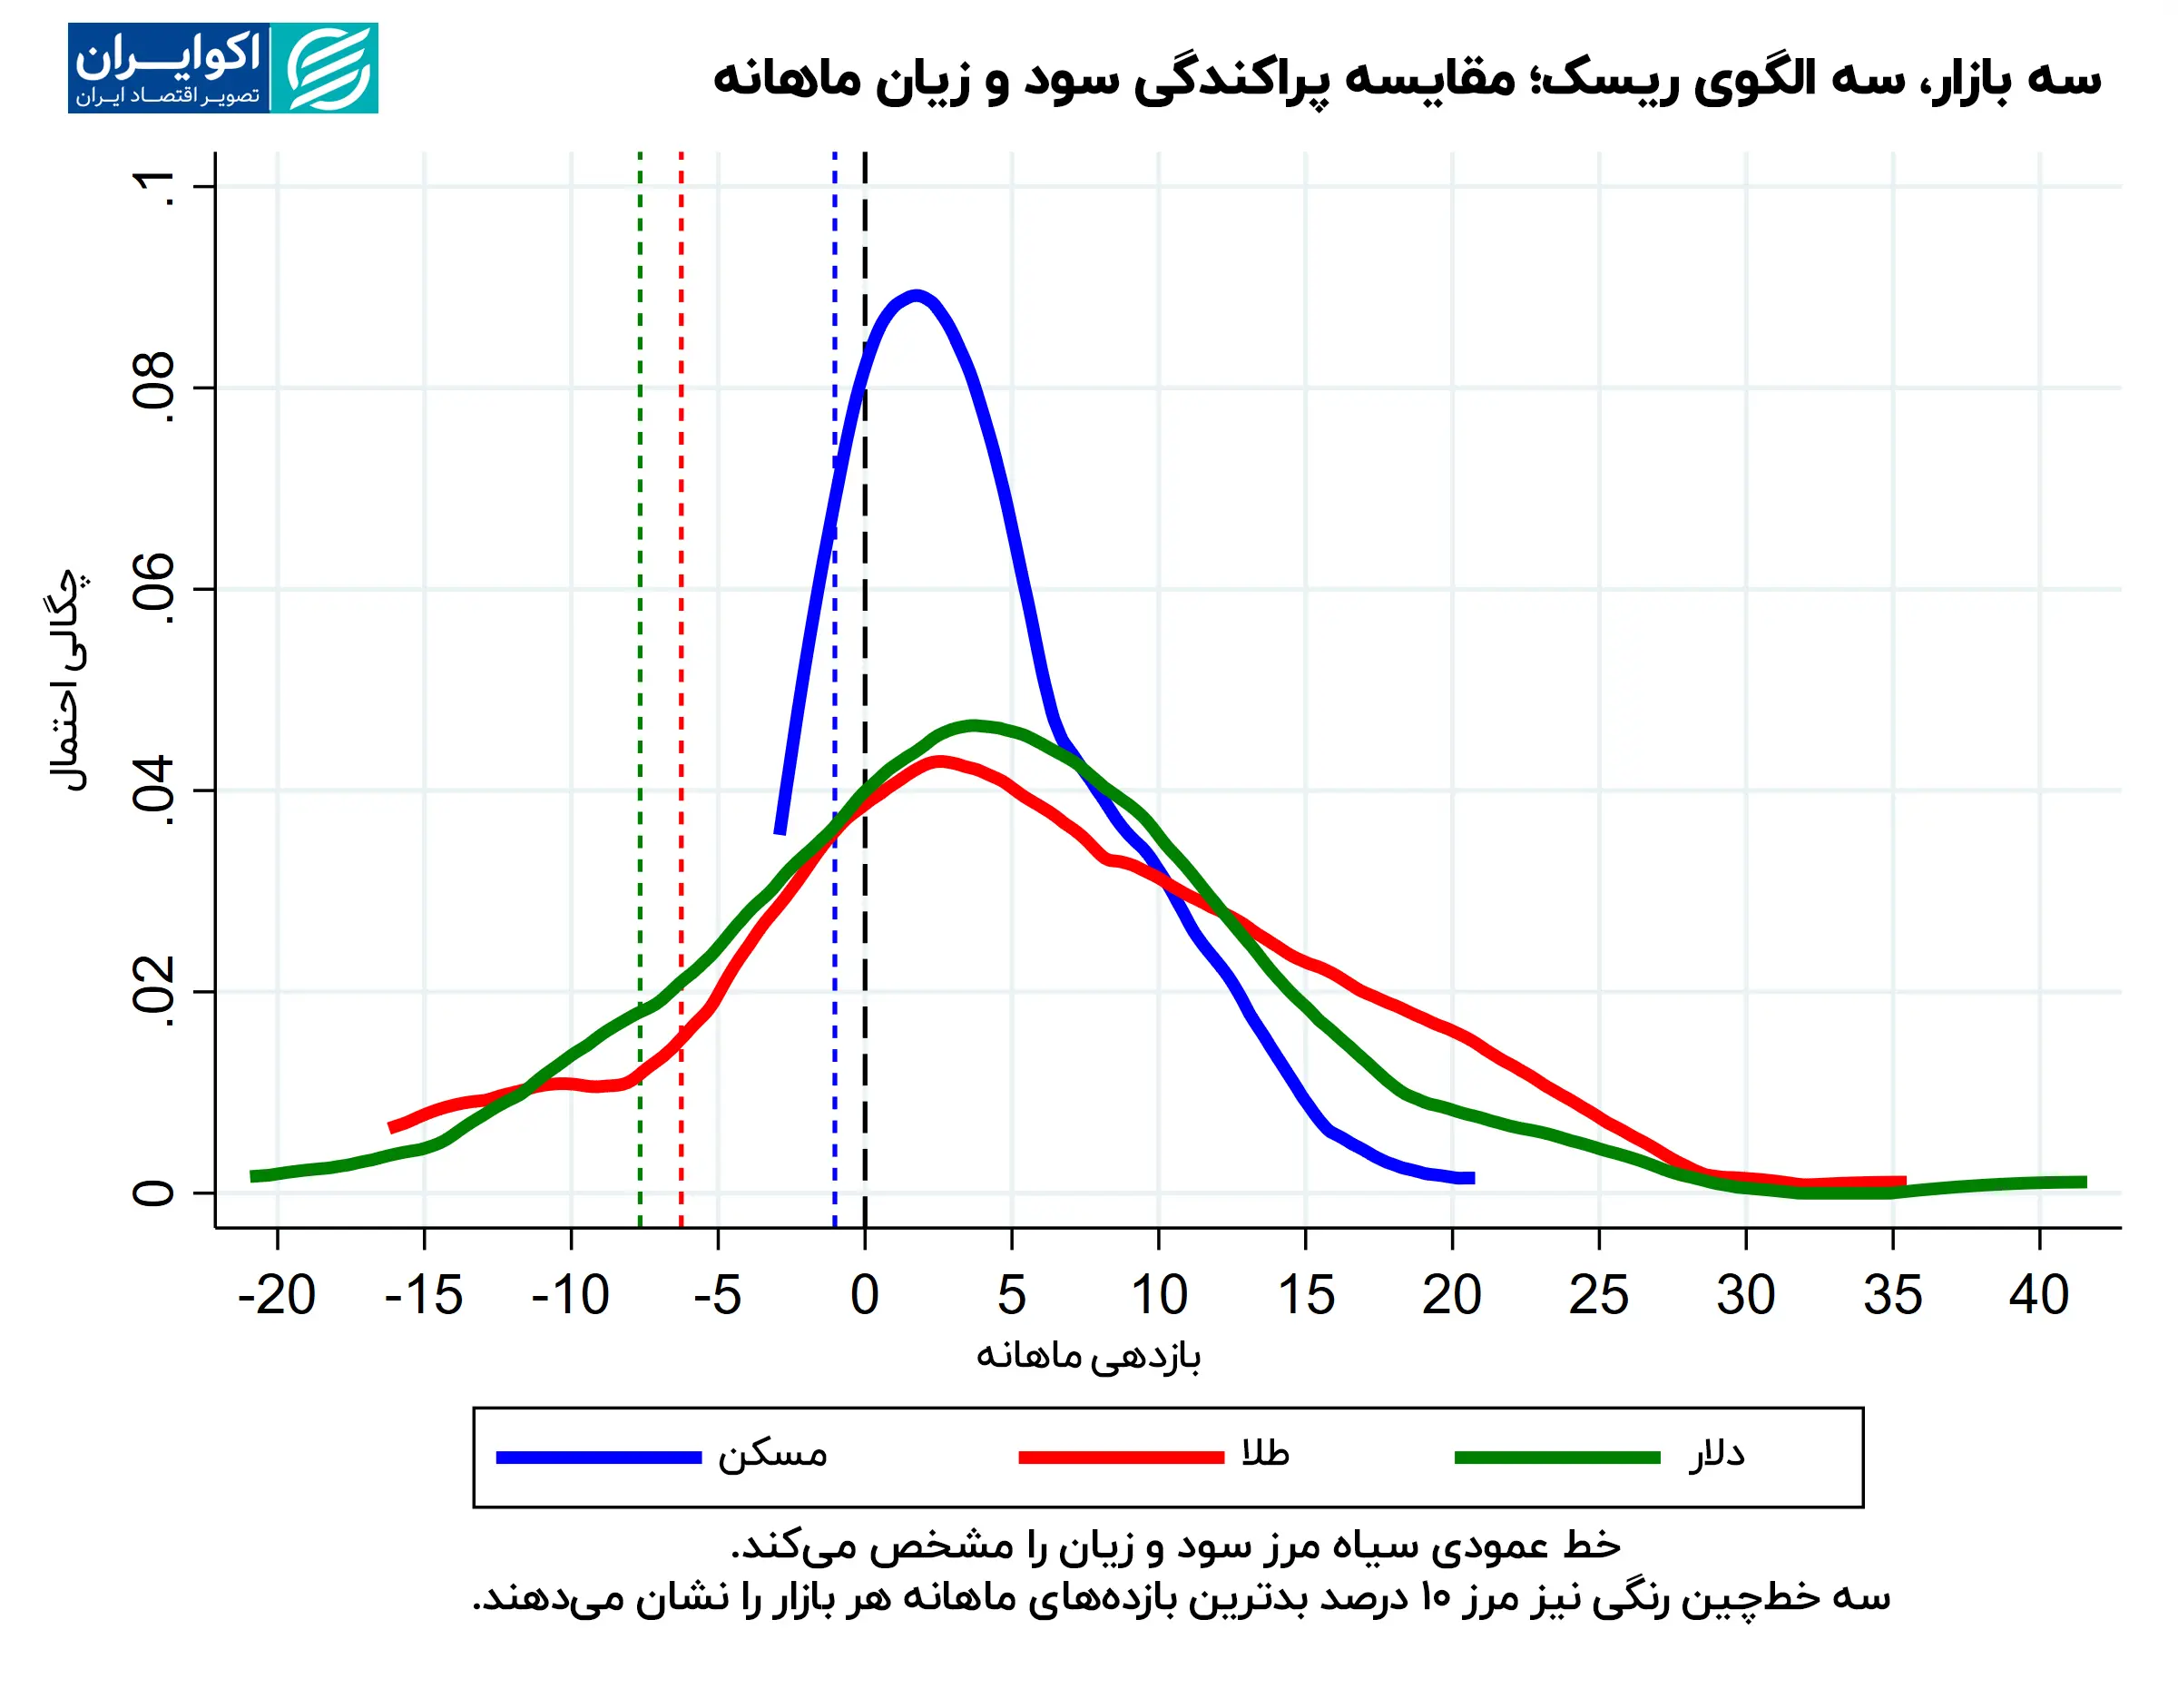
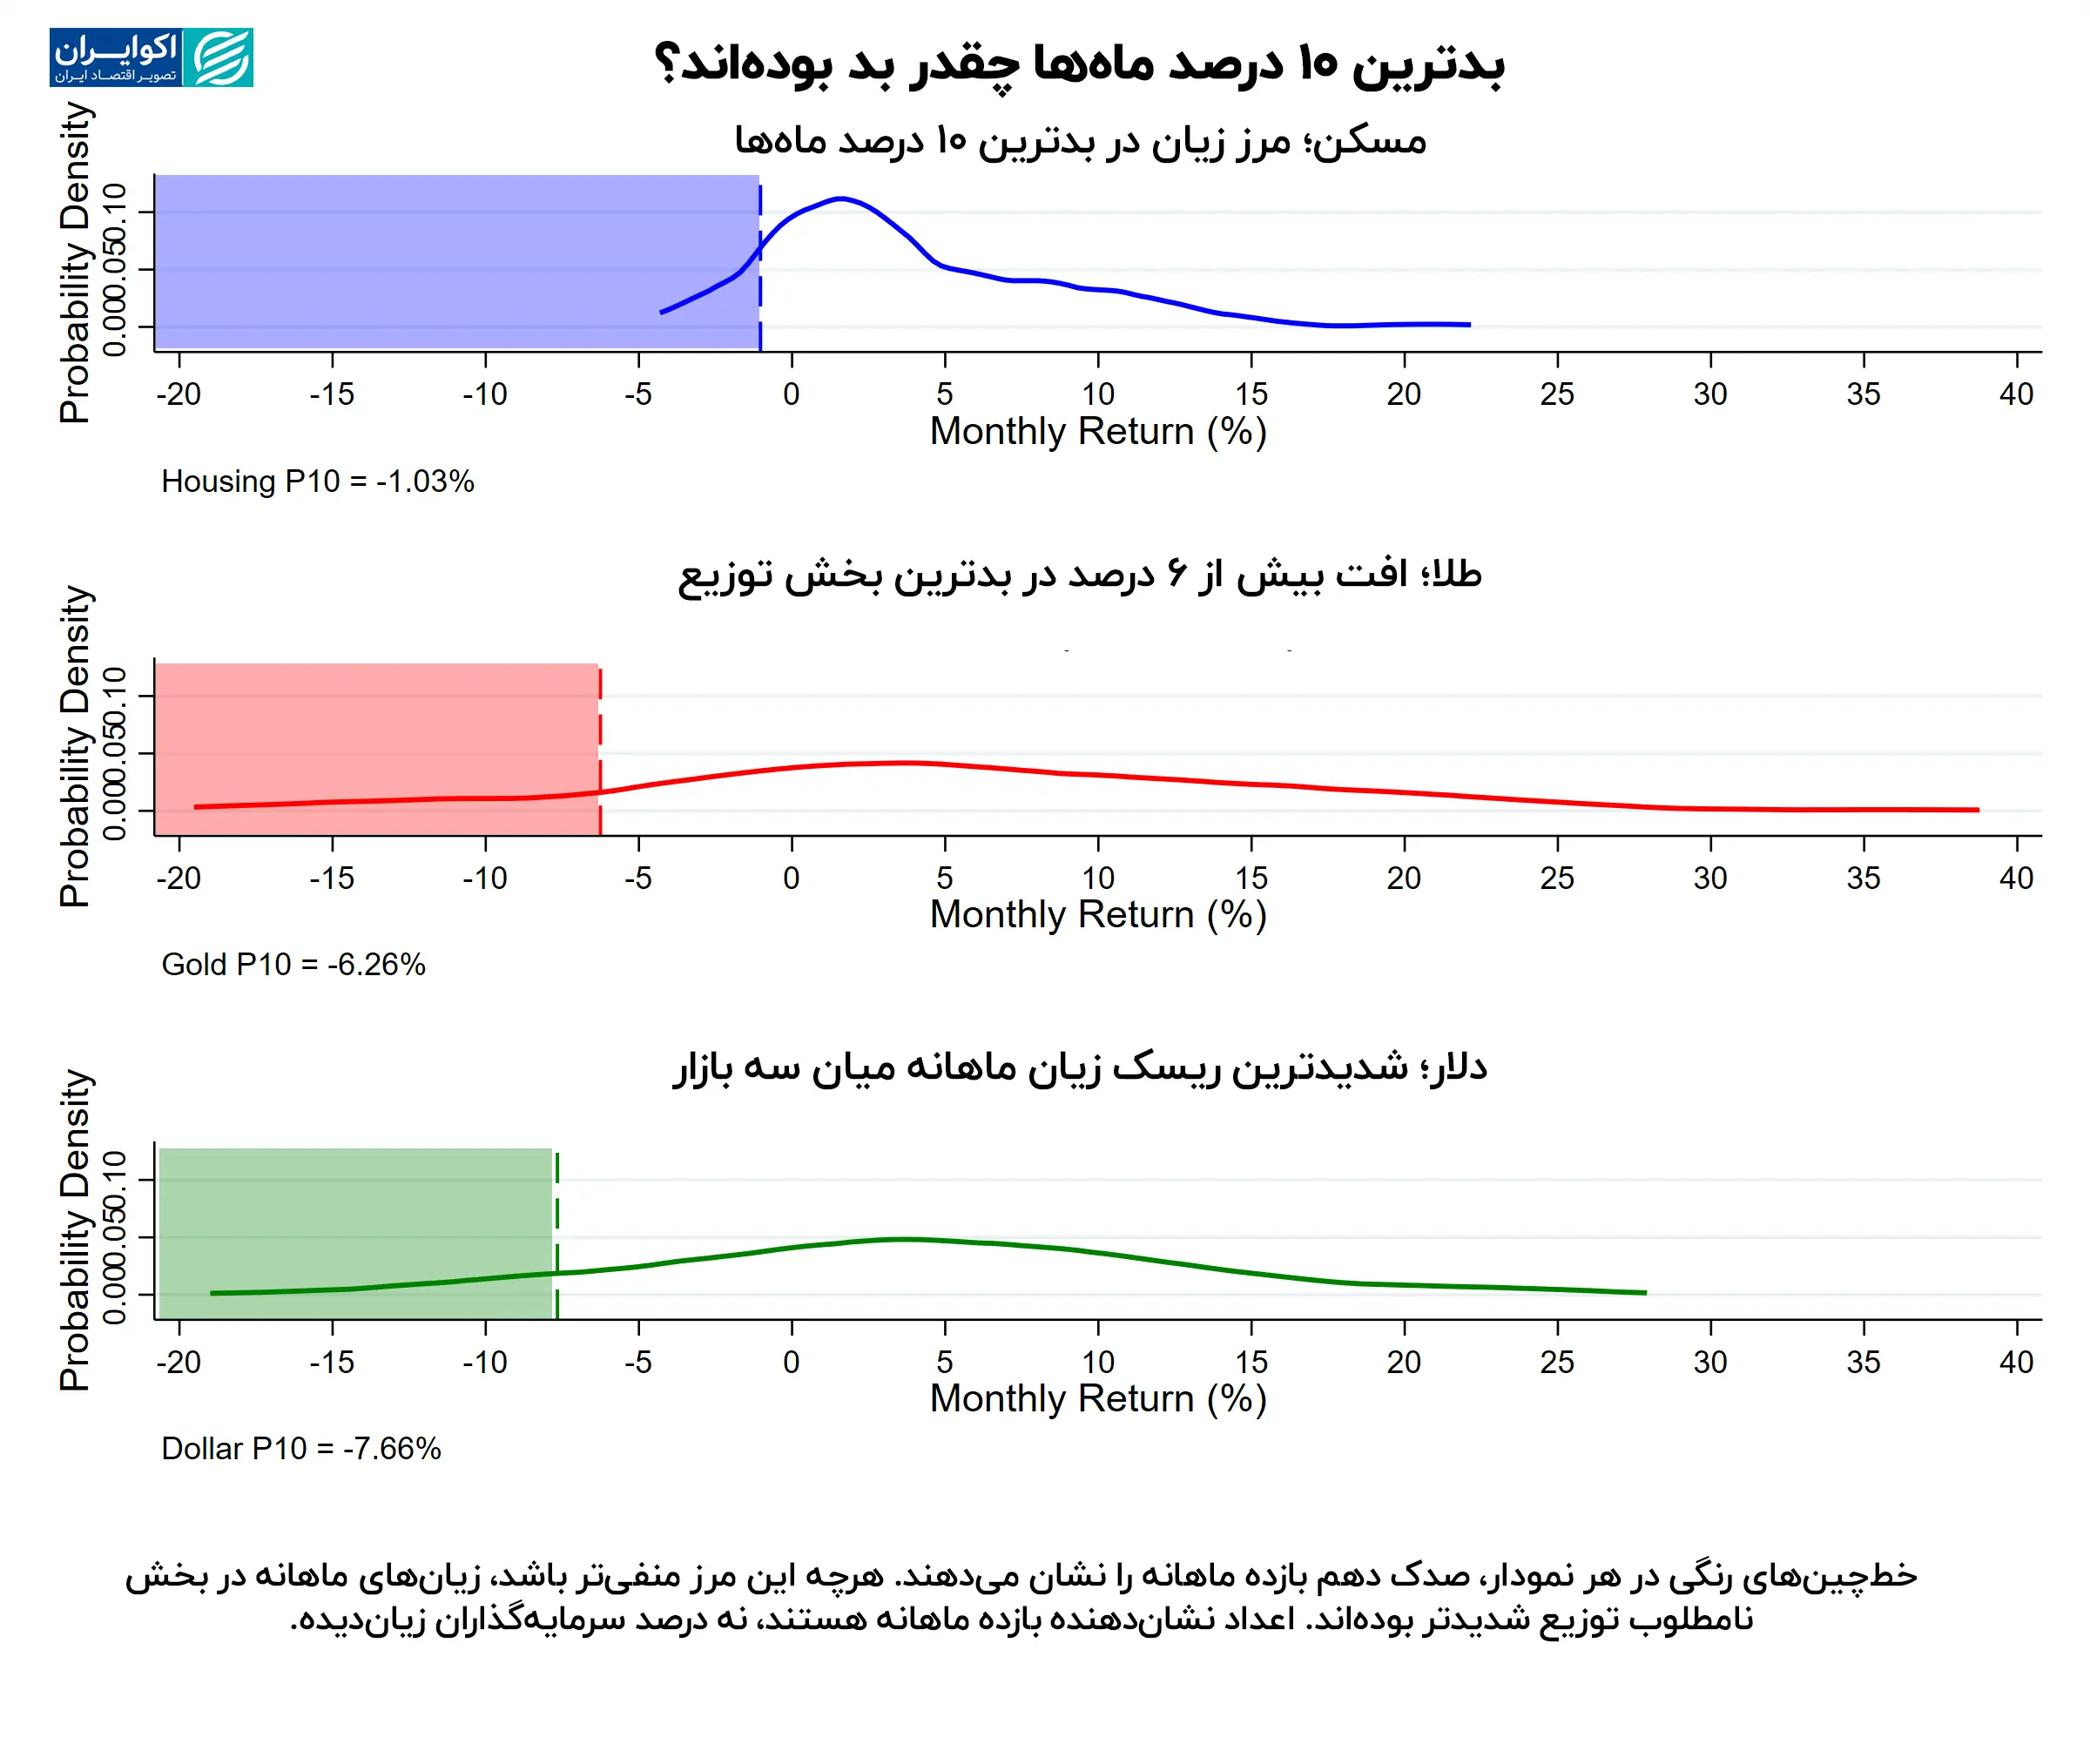
برای اندازهگیری این بخش از ریسک، تمام بازدههای ماهانه هر بازار را از بدترین تا بهترین مرتب کردیم و مرز ۱۰ درصد بدترینها را مشخص کردیم. این مرز همان خطهای رنگی است که روی نمودار دیده میشود. منحنی آبی مسکن بلند و جمعوجور است و نشان میدهد بازدههای این بازار بیشتر در محدودههای کوچک متمرکز بودهاند. در مقابل، منحنی قرمز طلا و سبز دلار پهنترند و دم آنها تا منفیهای سنگین کشیده شده است.
خط آبی مسکن روی منفی ۱٫۰۳ درصد، خط قرمز طلا روی منفی ۶٫۲۶ درصد و خط سبز دلار روی منفی ۷٫۶۶ درصد قرار گرفته است. یعنی در حدود ۱۰ درصد بدترین ماههای این دوره، بازده دلار به منفی ۷٫۶۶ درصد یا کمتر رسیده، طلا حداقل ۶٫۲۶ درصد افت کرده و مسکن تنها حدود ۱ درصد کاهش یافته است. با این معیار، دلار شدیدترین ریسک نزولی ماهانه را تجربه کرده، طلا نزدیک به آن ایستاده و مسکن فاصله محسوسی دارد. این در حالی است که طلا در میانگین بازده ماهانه پیشتاز بوده است. البته توجه به این نکته ضروری است که این محاسبات مربوط به ۱۰ درصد بدترین ماههاست، نه ۱۰ درصد سرمایهگذاران.