
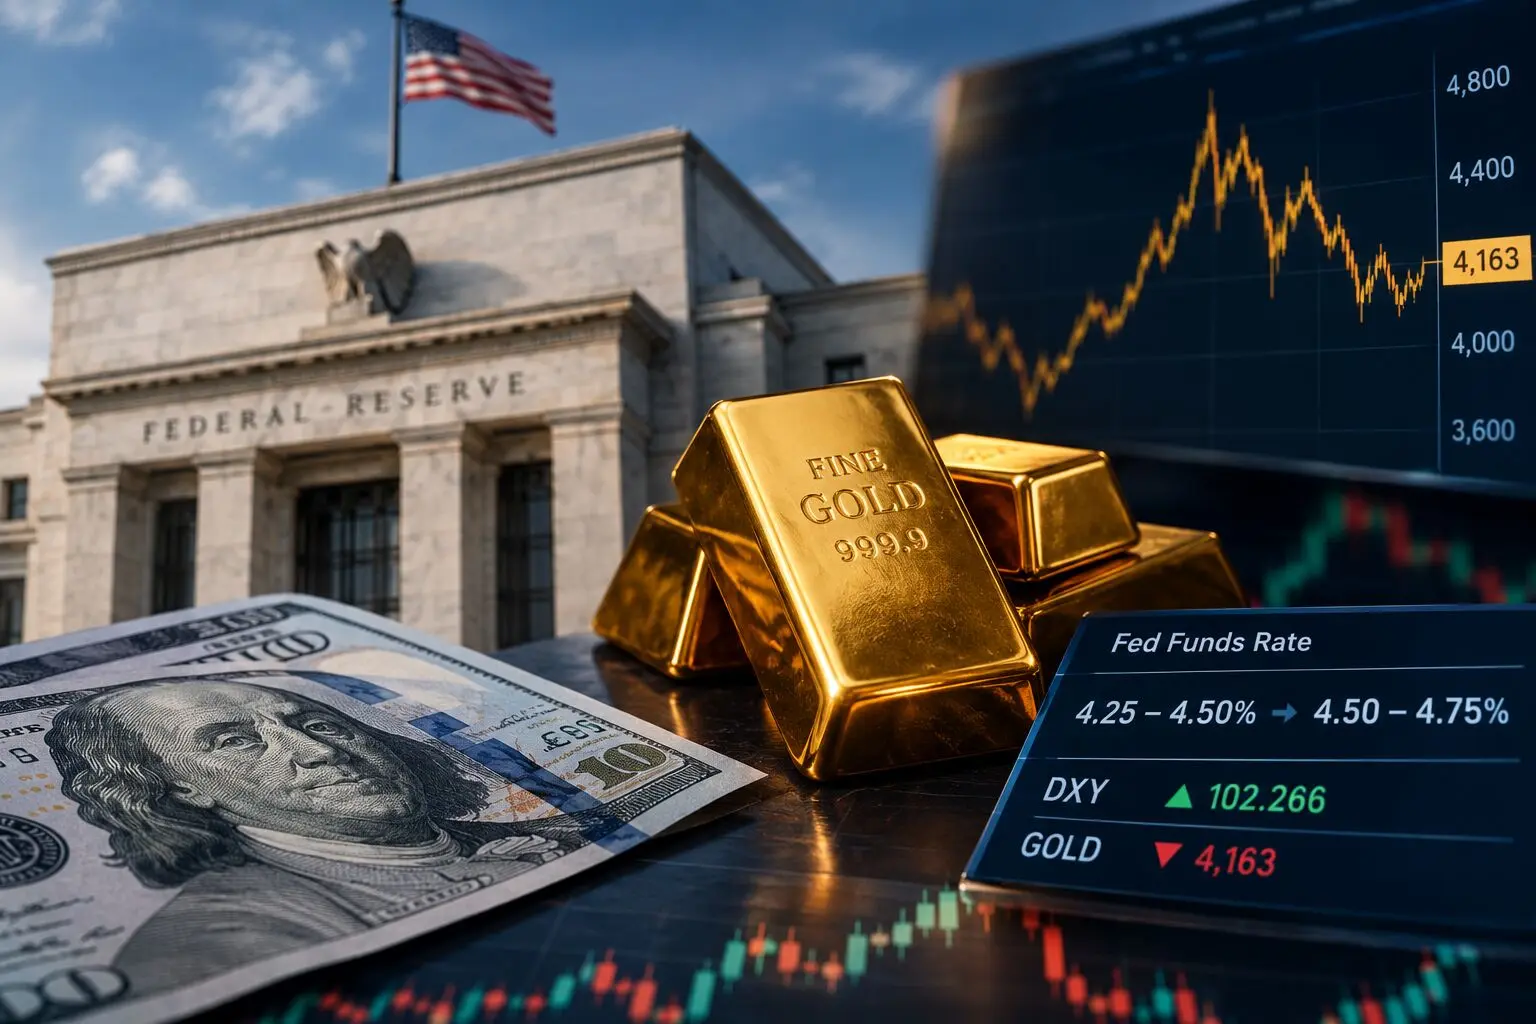


به گزارش اکوایران، در حالی که احتمال افزایش نرخ بهره فدرال رزرو در نشست اکتبر به حدود ۲۰ درصد کاهش یافته، معاملهگران همچنان احتمال بالایی برای افزایش نرخ در دسامبر و ادامه روند افزایش نرخ بهره در سال ۲۰۲۷ در نظر میگیرند؛ انتظاراتی هم همچنان بر قیمت داراییها سایه انداخته است.
دادههای بازار نشان میدهد احتمال افزایش ۲۵ واحد پایهای نرخ بهره در نشست اکتبر اکنون به حدود 20 درصد رسیده است؛ در حالی که این احتمال تنها یک هفته قبل بیش از ۷۰ درصد بود. گزارش ضعیف اشتغال آمریکا در سپتامبر، که تنها افزایش ۲۹ هزار نفری اشتغال را نشان داد، در کنار کاهش برخی فشارهای تورمی، باعث شد معاملهگران احتمال افزایش فوری نرخ بهره را کاهش دهند.
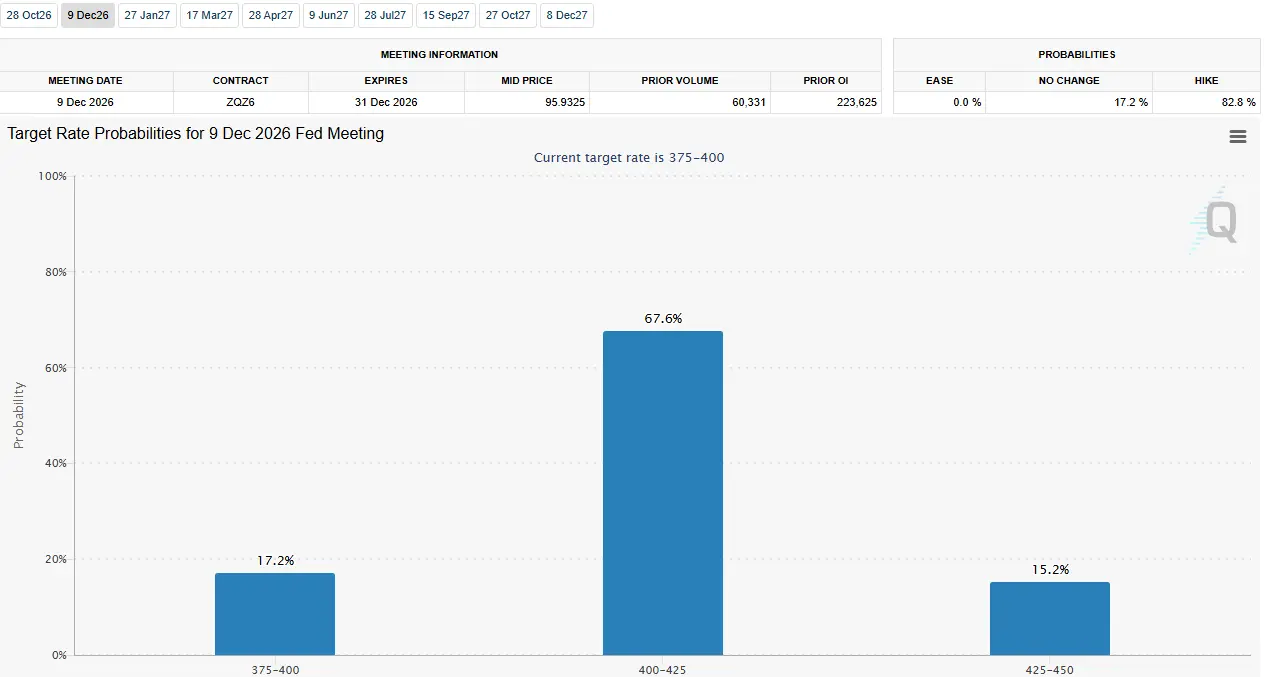
با این حال، بازار هنوز انتظار ندارد که فدرال رزرو از چرخه افزایش نرخ بهره بهطور کامل خارج شده باشد. احتمال افزایش نرخ در نشست دسامبر همچنان حدود ۷۰ درصد است و قراردادهای آتی نرخ بهره نشان میدهند معاملهگران برای ماههای بعد نیز نرخهای بالاتری را در نظر گرفتهاند.
این موضوع از یک جهت اهمیت زیادی دارد: تغییر اخیر بیشتر یک تعدیل در مسیر افزایش نرخ بهره است تا تغییر کامل در جهت سیاست پولی؛ به طوری که بازار از 4 مرحله افزایش نرخ بهره انتظار خود را به 3 مرحله کاهش داده است.
بازار هنوز نرخ ۴.۵ تا ۴.۷۵ درصد را جدی میگیرد
بر اساس قیمتگذاری قراردادهای آتی، احتمال اینکه نرخ بهره فدرال رزرو تا پایان ۲۰۲۷ دستکم سه مرحله دیگر افزایش یابد و به محدوده ۴.۵ تا ۴.۷۵ درصد برسد، همچنان بالاست. در قیمتگذاری فعلی، احتمال قرار گرفتن نرخ در محدوده ۴.۵ تا ۴.۷۵ درصد یا بالاتر تا ماه ژوئن 2027 از ۶۰ درصد عبور میکند.
به این ترتیب، بازار در حال حاضر میان دو پیام متفاوت حرکت میکند: از یک سو احتمال افزایش فوری نرخ بهره را کاهش یافته و از سوی دیگر، تورم بالاتر از هدف و ریسک افزایش قیمت انرژی باعث شده انتظارات برای نرخ بهره پایینتر بهطور کامل شکل نگیرد.
این وضعیت برای بازارهای مالی اهمیت ویژهای دارد، زیرا نرخهای بهره مورد انتظار تنها تصمیم جلسه بعدی فدرال رزرو را منعکس نمیکنند، بلکه نرخ تنزیل داراییها و ارزشگذاری سهام، اوراق و فلزات گرانبها را نیز تحت تأثیر قرار میدهند.
دلار در اوج ۱۸ ماهه
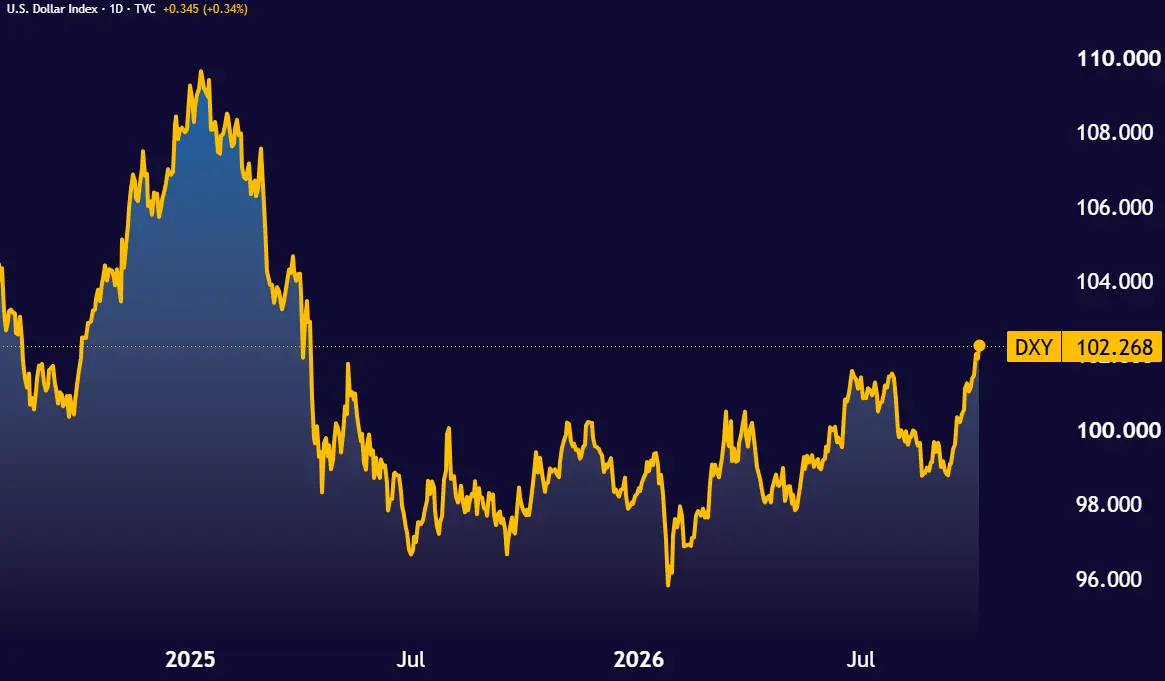
یکی از بازارهایی که این انتظارات به خوبی در قیمتگذاری آن دیده میشود بازار ارز است. شاخص دلار امروز در محدوده ۱۰۲.۲۶۶ واحد قرار دارد و به بالاترین سطوح خود از آوریل ۲۰۲۵ نزدیک شده است.
البته بخشی از قدرت دلار تنها ناشی از فدرال رزرو نیست و افت شدید یورو در پی تشدید نگرانیها درباره وضعیت مالی فرانسه نیز به تقویت شاخص دلار کمک کرده است. با این حال، چشمانداز نرخ بهره بالاتر در آمریکا همچنان یکی از عوامل اصلی حمایت از دلار محسوب میشود.
طلا و سهام؛ فشار در زیر سطح شاخصها
طلا نیز تحت تأثیر همین شرایط قرار گرفته است. قیمت طلا امروز حدود ۰.۵ تا ۰.۶ درصد افزایش یافته و در محدوده ۴۱۶۳ دلار قرار دارد، اما این رشد پس از افت شدید هفته گذشته رخ داده است. بر اساس نمودار، قیمت طلا از اوج نزدیک ۴۷۰۰ دلار در سپتامبر فاصله قابلتوجهی گرفته و همچنان تحت چشمانداز نرخ بهره بالاتر قرار دارد.
در بازار سهام نیز وضعیت مشابهی دیده میشود. شاخصهای اصلی همچنان در نزدیکی رکوردهای خود قرار دارند، اما بخش بزرگی از این عملکرد به سهام مرتبط با هوش مصنوعی و شرکتهای بزرگ فناوری وابسته است. عملکرد قدرتمند شاخص نیمهرساناها و سهامی مانند مایکروسافت، متا و انویدیا در برابر ضعف گستردهتر بازار نشان میدهد صعود شاخصهای اصلی الزاماً به معنای بهبود فراگیر بازار نیست.
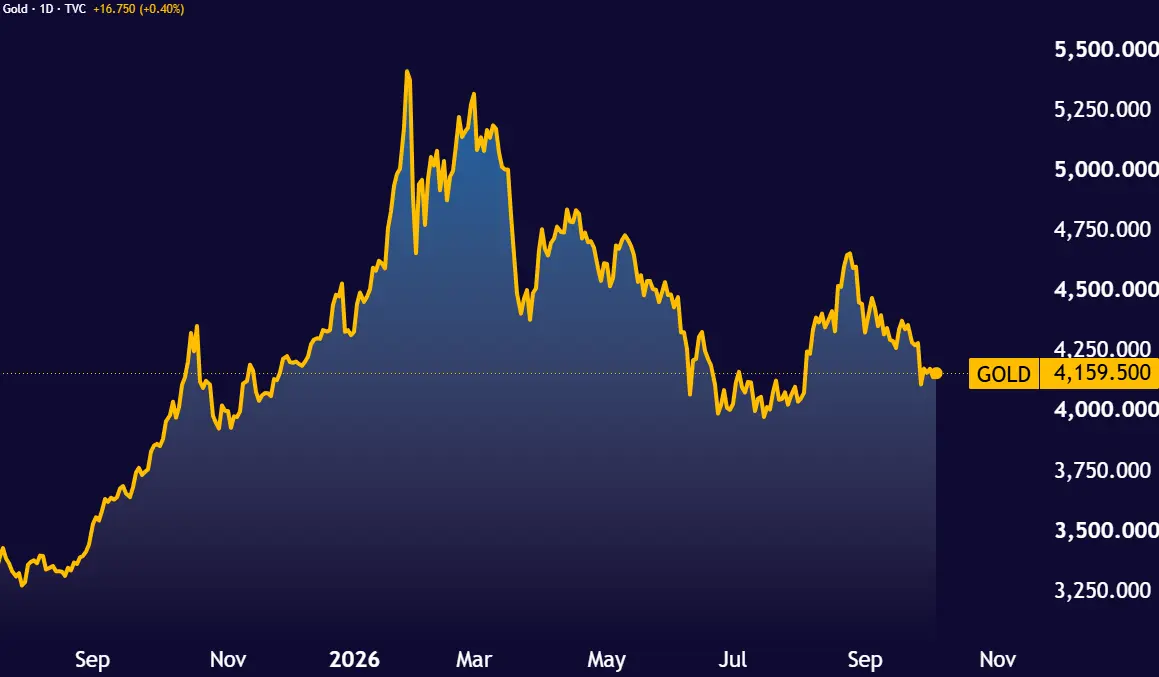
در نتیجه، پیام اصلی بازار در حال حاضر این است که کاهش احتمال افزایش نرخ بهره در اکتبر را نباید با پایان چرخه انقباضی اشتباه گرفت. تا زمانی که بازار همچنان نرخ بهره بالاتر در سالهای آینده را قیمتگذاری میکند، دلار میتواند قوی بماند و فشار بر طلا و بخشهایی از بازار سهام ادامه پیدا کند؛ حتی اگر شاخصهای بزرگ به لطف عملکرد چند غول فناوری همچنان در سطوح بالا باقی بمانند.