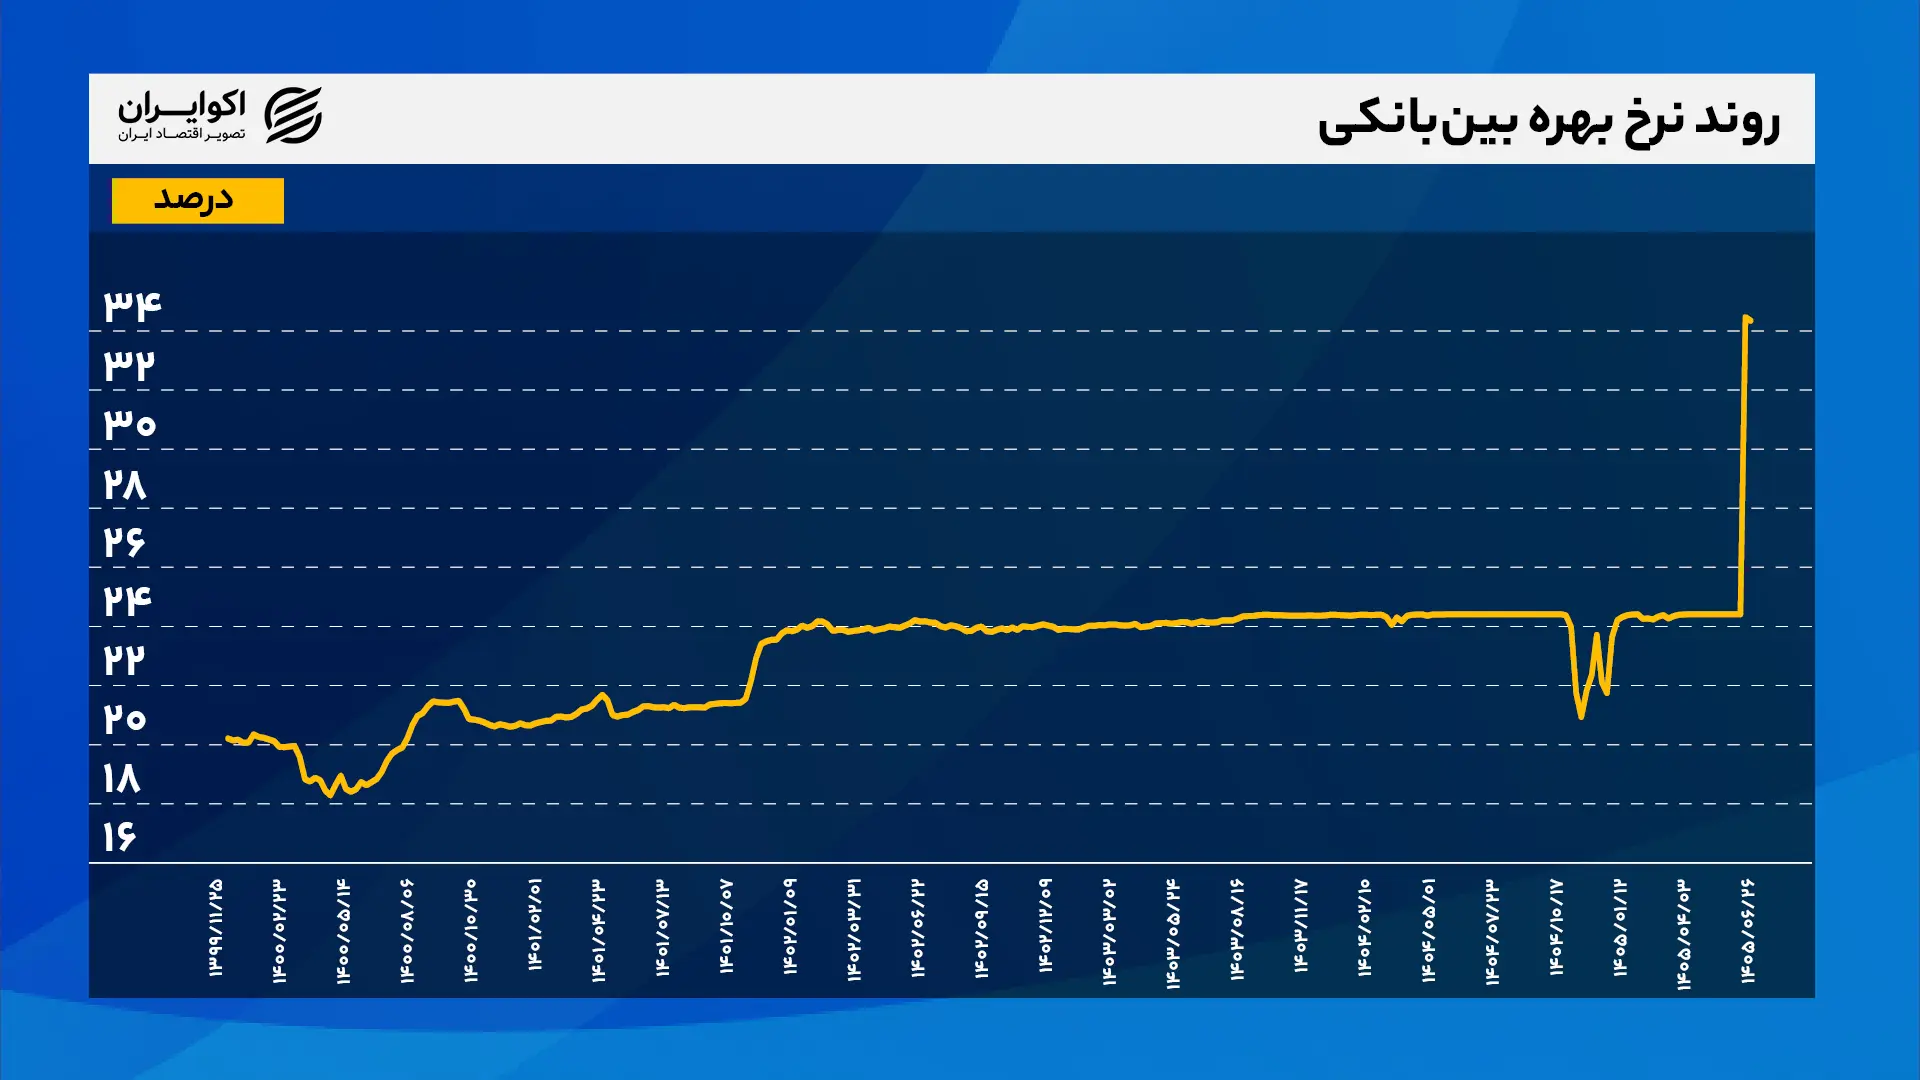
نرخ بهره بینبانکی در اقتصاد ایران برای مدت نسبتا طولانی در محدوده مشخصی نوسان میکرد. دادههای تاریخی نشان میدهد که آخرین تغییر در چارچوب نرخ بهره بینبانکی به دیماه سال ۱۴۰۱ بازمیگردد. با این حال، فاصله قابلتوجه میان نرخهای اعتباری در بازار و نرخهای رسمی تأمین مالی، سرانجام بانک مرکزی را به بازنگری در سیاست خود واداشت.
در آبانماه امسال، بانک مرکزی دالان نرخ بهره را که پیشتر در محدوده ۱۷ تا ۲۴ درصد قرار داشت، به محدوده ۲۶ تا ۳۴ درصد افزایش داد. این تصمیم را میتوان تلاشی برای نزدیک کردن نرخهای رسمی به واقعیت بازارهای اعتباری و حتی بازار بینبانکی دانست. به بیان دیگر، بانک مرکزی با این اقدام عملا سطح بالاتری از نرخهای تأمین مالی را به رسمیت شناخت؛ نرخهایی که پیش از این نیز در بخشهایی از بازار و بهویژه در تأمین مالی دولت مشاهده میشدند.
بازار باز؛ نقطه آغاز تغییرات
به نظر میرسد آثار این تصمیم ابتدا در بازار باز نمایان شد و سپس به بازار بینبانکی انتقال پیدا کرد. بازار باز یکی از ابزارهای بانک مرکزی برای مدیریت نقدینگی بانکهاست که از طریق آن، منابع مالی در قالب توافق بازخرید در اختیار بانکها قرار میگیرد. بنابراین، تغییر در نرخهای این بازار میتواند بر هزینه تأمین مالی بانکها و در ادامه بر رفتار آنها در بازار بینبانکی اثر بگذارد.
پس از افزایش دالان نرخ بهره، نرخ سود بینبانکی نیز روندی صعودی را تجربه کرد و به ۳۳.۹۲ درصد رسید. با این حال، آخرین آمار منتشرشده از کاهش این نرخ به ۳۳.۷۹ درصد حکایت دارد. اگرچه این کاهش در مقیاس محدود اتفاق افتاده، اما در شرایطی که نرخ بهره بینبانکی به سقف دالان جدید نزدیک شده بود، میتواند نشانهای قابلتوجه از تغییر شرایط عرضه و تقاضای منابع در شبکه بانکی باشد.
افزایش پذیرش درخواست بانکها در بازار باز
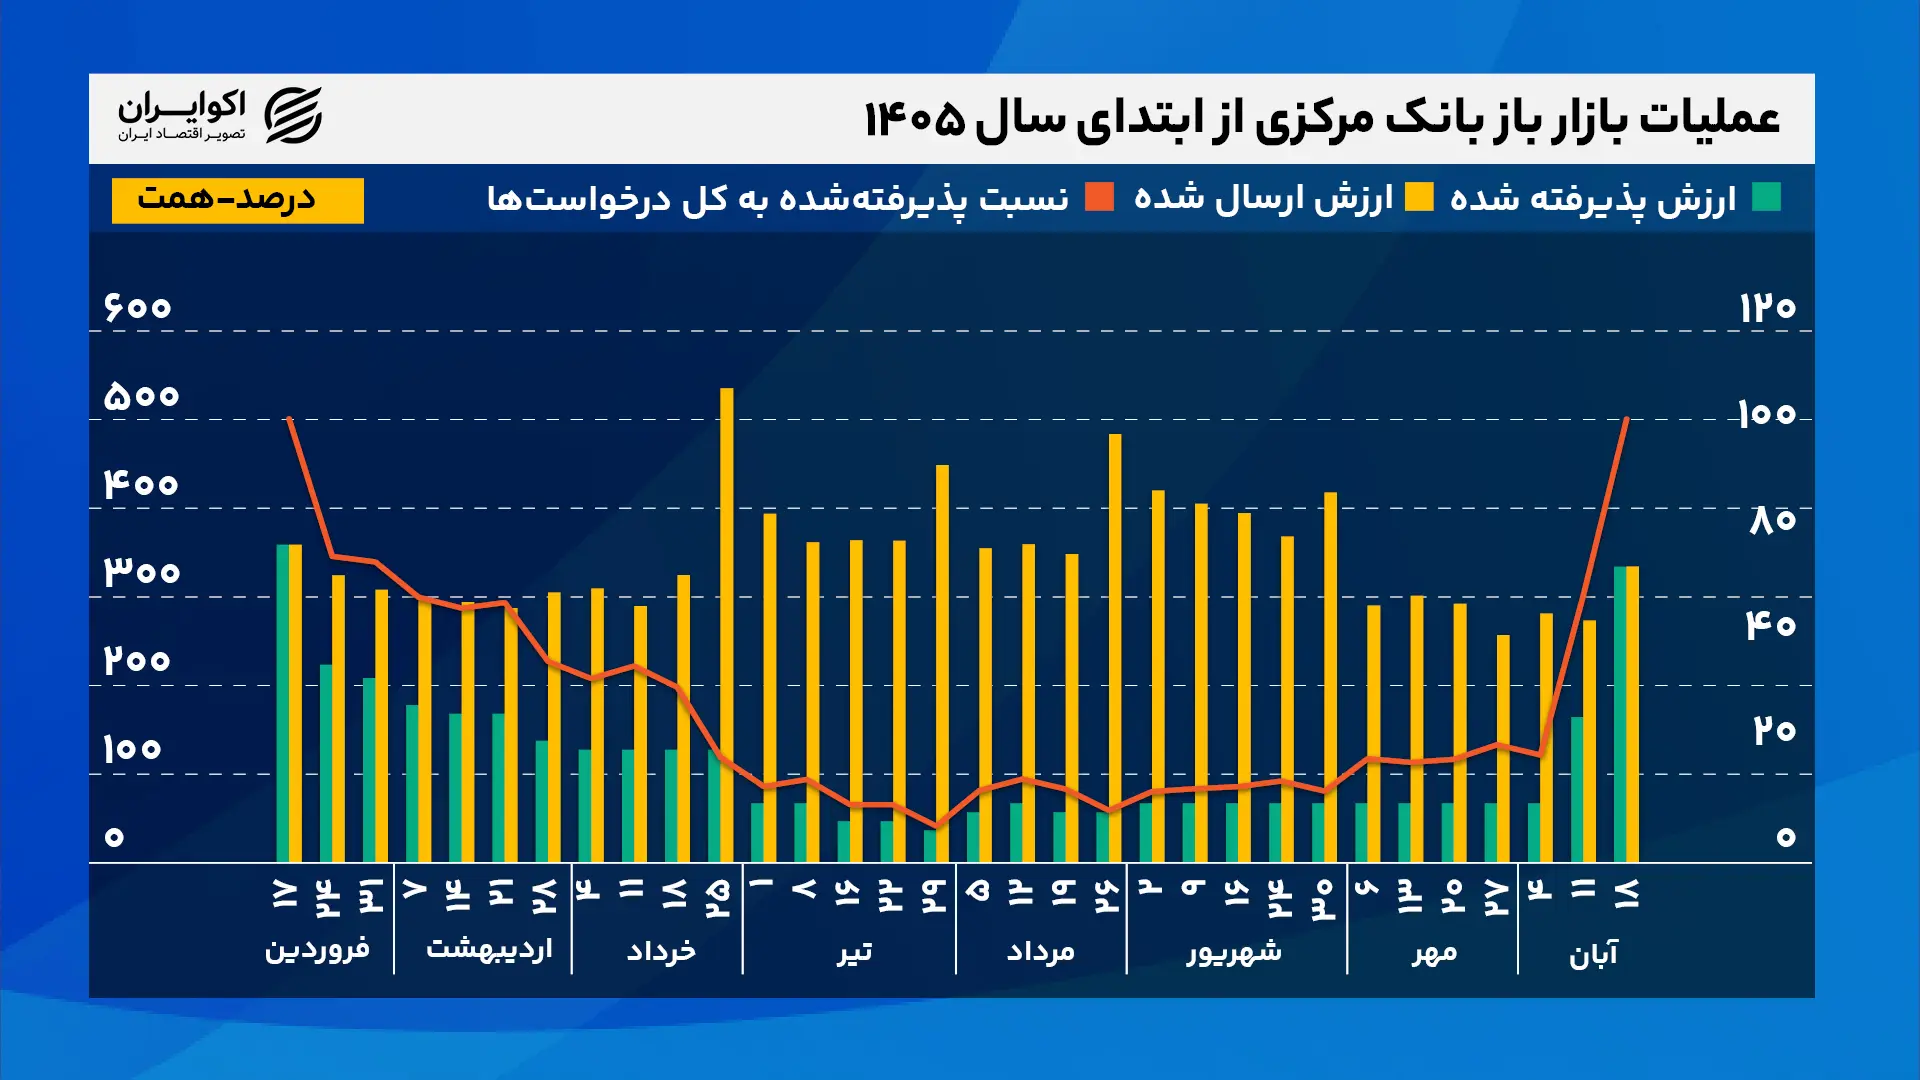
نکته مهم در بررسی تحولات اخیر، تغییر رفتار بانک مرکزی در بازار باز است. پس از افزایش نرخهای بهره، میزان موافقت بانک مرکزی با درخواستهای تأمین مالی بانکها نیز افزایش پیدا کرده است. بررسی دادههای آخرین حراج بازار باز نشان میدهد که نسبت سفارشهای پذیرفتهشده به کل سفارشهای ارسالی بانکها به نزدیکی ۱۰۰ درصد رسیده است. به این معنا که تقریبا تمام منابع درخواستی بانکها از سوی بانک مرکزی تأمین شده است.
این اتفاق را میتوان از منظر رابطه میان قیمت و عرضه منابع تحلیل کرد. هنگامی که بانک مرکزی نرخ تأمین مالی خود را افزایش میدهد، هزینه استفاده از منابع برای بانکها بیشتر میشود. در مقابل، افزایش نرخ بازدهی این عملیات میتواند انگیزه بانک مرکزی برای عرضه منابع بیشتر را نیز تقویت کند. به این ترتیب، افزایش نرخ بهره لزوما به معنای محدودتر شدن دسترسی بانکها به نقدینگی نیست؛ بلکه ممکن است همزمان با افزایش قیمت منابع، حجم عرضه آنها نیز افزایش پیدا کند.
در واقع، بانک مرکزی با افزایش نرخهای دالان، از یک طرف هزینه تأمین مالی را بالا برده و از طرف دیگر، با پذیرش سهم بیشتری از سفارشهای بانکها در بازار باز، منابع بیشتری را در اختیار شبکه بانکی قرار داده است. چنین ترکیبی میتواند بر وضعیت نقدینگی بانکها اثر بگذارد و فشار تقاضا برای منابع در بازار بینبانکی، بازار قاعدهمند و حتی اضافه برداشت را کاهش دهد.
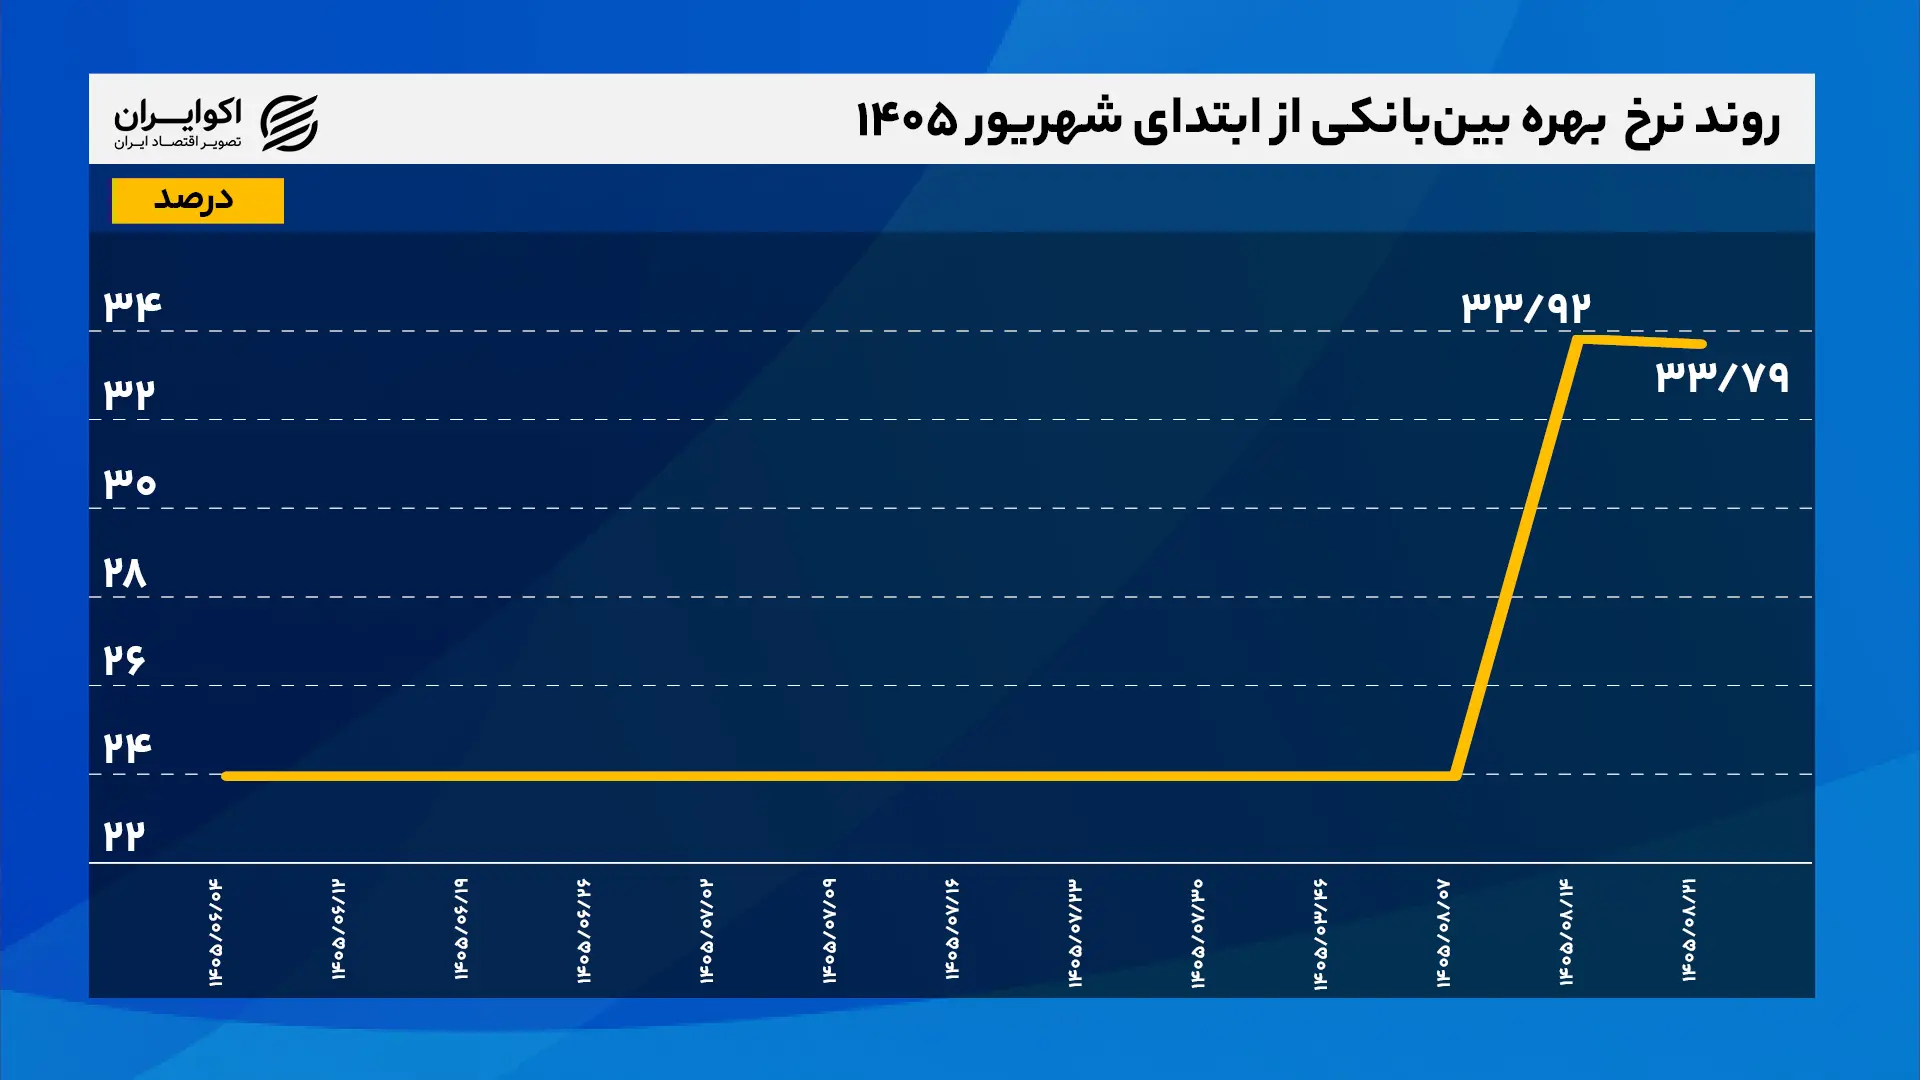
چرا نرخ بهره بینبانکی کاهش یافت؟
با توجه به این تحولات، کاهش اخیر نرخ بهره بینبانکی را میتوان در ارتباط با افزایش میزان تأمین مالی بانکها از مسیر بازار باز تحلیل کرد. هنگامی که بانکها بتوانند بخش بزرگتری از منابع موردنیاز خود را مستقیما از بانک مرکزی تأمین کنند، نیاز آنها برای استقراض از سایر بانکها ممکن است کاهش یابد. در نتیجه، فشار تقاضا در بازار بینبانکی کمتر میشود و این موضوع میتواند به کاهش نرخ سود در این بازار منجر شود.
البته برای نتیجهگیری قطعی درباره علت کاهش نرخ بهره بینبانکی، باید تحولات حجم سفارشها، میزان پذیرش درخواستها، نرخ توافق بازخرید و وضعیت ذخایر بانکها نیز بهصورت همزمان بررسی شود. با این حال، همزمانی افزایش پذیرش سفارشها در بازار باز با کاهش اخیر نرخ بینبانکی، فرضیه اثرگذاری افزایش عرضه منابع بر این نرخ را تقویت میکند.
به این ترتیب، تحولات آبانماه نشان میدهد که افزایش نرخهای بهره در اقتصاد ایران الزاما به معنای انقباض در حجم تأمین مالی شبکه بانکی نیست. بانک مرکزی از یک سو قیمت منابع را افزایش داده و از سوی دیگر، عرضه آنها را نیز گسترش داده است. بنابراین، کاهش اخیر نرخ بهره بینبانکی را باید در کنار تغییرات بازار باز و سیاست تأمین نقدینگی بانک مرکزی بررسی کرد؛ نه صرفا بهعنوان عقبنشینی از افزایش نرخهای بهره.