مرکز تحلیل و داده گروه رسانهای دنیای اقتصاد - پایینبودن نسبت قیمت به سود آیندهنگر بازار سهام، در نگاه نخست میتواند این تصور را ایجاد کند که سهام با قیمتی کمتر از ارزش واقعی خود معامله میشود. اما پاسخ به این پرسش که «آیا بازار سهام ارزان است؟» با مشاهده یک ضریب ارزشگذاری بهتنهایی ممکن نیست. باید بررسی کرد سود مورد انتظار شرکتها تا چه اندازه میتواند هزینه فرصت سرمایهگذاری و ریسک حضور در بازار سهام را جبران کند. در شرایطی که نرخ بدون ریسک به محدوده ۴۲ درصد رسیده است، پایینبودن P/E زمانی معنا پیدا میکند که در تناسب با بازده داراییهای بدون ریسک سنجیده شود.
دادههای بازار نشان میدهد که در ۲۶ مهر ۱۴۰۵، نسبت قیمت به سود آیندهنگر (P/E Forward) به ۵٫۵۶ و نسبت قیمت به سود دوازدهماهه گذشته (P/E TTM) به ۱۱٫۶۳ رسیده است. نرخ سود بدون ریسک نیز در همین تاریخ حدود ۴۲٫۵ درصد بوده است. مقایسه نسبت قیمت به سود آیندهنگر با مقادیر گذشته و میانه تاریخی آن نشان میدهد که این نسبت در یکی از پایینترین سطوح تاریخی خود قرار دارد و در مقایسه با نسبت قیمت به سود گذشتهنگر نیز بسیار پایینتر است.
پایینتر بودن P/E آیندهنگر از P/E گذشتهنگر نشان میدهد که برآوردهای فعلی از افزایش سود هر سهم در دورههای آتی حکایت دارند. با این حال، از آنجا که رشد سودآوری شرکتها در شرایط کنونی عمدتاً منشأ تورمی دارد، این افزایش لزوماً به معنای بهبود پایدار کیفیت سود نیست و باید از نظر تکرارپذیری نیز بررسی شود. از سوی دیگر، قضاوت درباره ارزندگی سهام بدون در نظر گرفتن نرخ سود بدون ریسک، میتواند به نتیجهگیری نادرست درباره جذابیت بازار منجر شود.
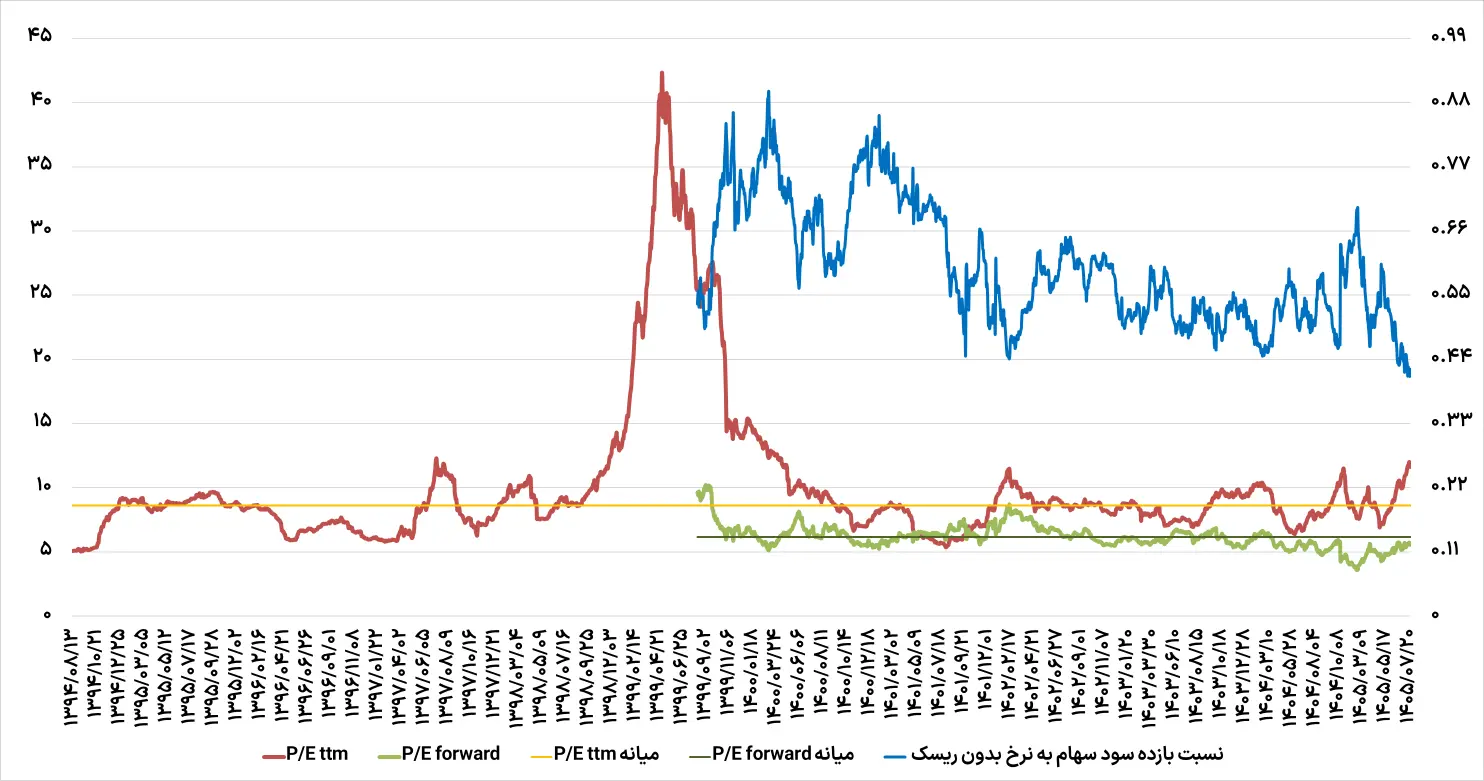
برای سنجش دقیقتر این وضعیت، میتوان بازده سود ضمنی بازار سهام را (معکوس P/E آیندهنگر) با نرخ سود بدون ریسک مقایسه کرد. بر این اساس، بازده سود ضمنی بازار سهام حدود ۱۸ درصد است؛ درحالیکه نرخ سود بدون ریسک به حدود ۴۲٫۵ درصد رسیده است. در نتیجه، نسبت بازده سود بازار سهام به نرخ سود بدون ریسک به پایینترین سطح تاریخی خود رسیده است؛ وضعیتی که از یک سو ناشی از بالا رفتن نرخ سود بدون ریسک به بالاترین سطح تاریخی و از سوی دیگر نشاندهنده فاصله قابلتوجه بازده سود ضمنی سهام با بازده داراییهای کمریسک است. این شکاف بیانگر آن است که جذابیت نسبی سهام کاهش یافته و توجیه سرمایهگذاری در آن بیش از گذشته به تحقق رشد سودآوری و افزایش قیمت سهام وابسته است.
نرخ سود بدون ریسک از دو مسیر بر ارزشگذاری بازار سهام اثر میگذارد. نخست، با افزایش این نرخ، هزینه فرصت سرمایهگذاری در سهام بالا میرود و سرمایهگذاران برای پذیرش ریسک بازار، بازده مورد انتظار بیشتری مطالبه میکنند. دوم، نرخ سود بدون ریسک یکی از اجزای نرخ تنزیل جریانهای نقدی آینده شرکتهاست؛ بنابراین، افزایش آن، با فرض ثابتبودن سایر عوامل، ارزش فعلی سودهای آتی و در نتیجه نسبتهای ارزشگذاری سهام را کاهش میدهد. در چنین شرایطی، حتی اگر سود اسمی شرکتها به دلیل تورم رشد کند، این رشد لزوماً به افزایش ارزندگی سهام منجر نمیشود؛ زیرا همزمان، نرخ بازده مورد انتظار سرمایهگذاران نیز افزایش یافته است. در نتیجه، هرچه نرخ سود بدون ریسک بالاتر باشد، توجیه نسبتهای قیمت به سود بالا دشوارتر میشود و بازار برای حفظ سطح ارزشگذاری خود به رشد پایدارتر سودآوری نیاز خواهد داشت.
جمعبندی
در نهایت، اگرچه نسبت قیمت به سود آیندهنگر بورس در پایینترین سطوح تاریخی خود قرار دارد، اما مقایسه بازده سود سهام با نرخ سود بدون ریسک، تصویر متفاوتی از ارزندگی بازار ارائه میدهد. رشد مورد انتظار سود شرکتها، بهویژه در شرایط تورمی، بهتنهایی برای توجیه ارزندگی سهام کافی نیست؛ زیرا همزمان، افزایش نرخ سود بدون ریسک، هم هزینه فرصت سرمایهگذاری در سهام را بالا میبرد و هم از طریق افزایش نرخ تنزیل، بر ارزشگذاری شرکتها فشار وارد میکند. بنابراین، پایینبودن P/E لزوماً به معنای ارزانبودن بازار نیست؛ مسئله اصلی این است که آیا رشد آتی سود شرکتها و بازده مورد انتظار سهام، در مقایسه با نرخهای سود بدون ریسک و با لحاظ ریسک سرمایهگذاری، جذابیت کافی ایجاد میکند یا خیر.