
به گزارش اکوایران، به نظر میرسد که بحران انرژی در حال تغییر خواستههای سرمایهگذاران از شرکتهای بزرگ نفتی است و درگیری با ایران، بازارهای انرژی را که معمولاً جریان آزاد و روانی داشتند، مختل کرده است.
سه ویژگی شرکتهای انرژی که باعث بقایشان در شرایط بحرانی کنونی میشود
به نوشته فایننشیالتایمز، اختلالات گستردهای که جنگ در ایران در بازارها ایجاد کرده، فرصتهایی را برای شرکتهای انرژی به وجود آورده است. در شرایطی که رفتوآمد از تنگه هرمز همچنان بسیار غیرقابلاعتماد است، سه ویژگی مشخص بیش از گذشته ارزشمند شدهاند؛ ویژگیهایی که با نقاط قوت شرکتهای بزرگ نفتی اروپا، که مدتها مورد بیمهری سرمایهگذاران قرار داشتند، سازگاری دارند.
اکوایران: تمرکز والاستریت برای باقیمانده سال بر دو تصمیم دیگر فدرال رزرو درباره نرخ بهره، دور دیگری از گزارشهای درآمد شرکتها و تحولات خاورمیانه خواهد بود.
نخستین و مهمترین ویژگی، ظرفیت پالایش نفت است. همه شرکتهایی که نفت استخراج میکنند، نفت خام را به فرآوردههای تخصصی مانند سوخت جت و گازوئیل تبدیل نمیکنند. شرکتهایی که در هر دو حوزه فعالیت گستردهای دارند، مدتها از مد افتاده بودند. رقابت با پالایشگاههای بزرگتر، جدیدتر و ارزانتر در خاورمیانه و آسیا برای آنها آسان نبود؛ اما اختلال در منطقه خلیج فارس، دسترسی به این فرآوردههای پالایششده را بهشدت کاهش داده است. بر اساس دادههای پلتفرم تحلیلی کپلر، عرضه این محصولات از پیش از جنگ تاکنون به نصف رسیده است. این وضعیت باعث شده فرآوردههای پالایششده با قیمتهایی بسیار بالاتر از ماده اولیه اصلی خود معامله شوند. در نتیجه، اختلاف قیمت میان محصولات نهایی و نفت خام به سود بادآوردهای برای شرکتهایی تبدیل شده است که خودشان توانایی پالایش نفت را دارند.
دومین ویژگی بسیار ارزشمند، برخورداری از یک واحد معاملاتی قدرتمند است. بحران ایران بازارهای انرژی را که معمولاً جریان آزاد و روانی داشتند، مختل کرده است. معاملات نفت و گاز بسته به محل و زمان خرید، با تفاوتهای بسیار زیادی در قیمت روبهرو شدهاند. این وضعیت برای شرکتهایی فرصت ایجاد میکند که مجموعهای جهانی از میدانهای نفت و گاز، خطوط لوله، پایانههای ذخیرهسازی و پالایشگاهها، ناوگان کشتیرانی و فهرستی گسترده از ارتباطات تجاری در اختیار دارند. این شرکتها نیز عمدتاً در اروپا قرار دارند. بر اساس برآورد گلدمن ساکس، فعالیتهای معاملاتی شرکتهای شل، بیپی و توتالانرژیز در مجموع ۱۵ تا ۲۰ درصد از درآمدهای آنها در سال ۲۰۲۵ را تشکیل میداد. در مقابل، در ایالات متحده، حتی بزرگترین شرکتها و شرکتهایی که سازماندهی بهتری دارند، ترجیح میدهند محصولات خود را تا حد امکان نزدیک به محل استخراج نفت یا خروجی پالایشگاه بفروشند.
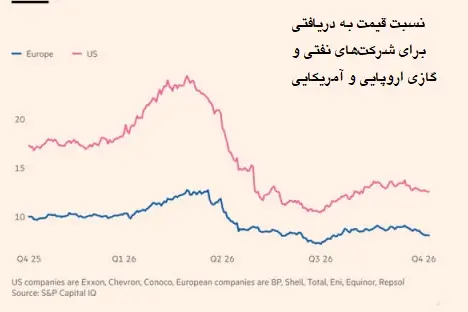
طرح از فایننشیالتایمز
سومین ویژگی، نزدیک بودن به بازاری که در آن توازن عرضه و تقاضا بیش از همه به هم خورده، مزیت مهم دیگری است. قیمت نقدی گاز طبیعی در اروپا بسیار بیشتر از قیمت آن در ایالات متحده افزایش یافته است و طبیعتاً شرکتهای بزرگ نفتی اروپا بیشتر در معرض این بازار قرار دارند. شرکت اکوینور نروژ برآورد میکند که در سهماهه سوم سال، گاز تولیدی میدانهای این شرکت با قیمتی فروخته شود که تقریباً ۵۰ درصد بالاتر از قیمت آن در سه ماه نخست سال است.
اگر جنگ و آشفتگی بازار انرژی موقتی بود، ممکن بود مزیتهای اروپا نیز موقتی باشند. شرکتهای بزرگ نفتی آمریکا چشمانداز رشد بهتری دارند و از حمایت بیشتری در میان سرمایهگذاران برخوردارند؛ اما درگیری با ایران هر روز بیشتر شبیه جنگی پایانناپذیر به نظر میرسد و حتی اگر این درگیری حلوفصل شود، جهان را به مکانی چندپارهتر تبدیل خواهد کرد. در شرایط عادی، زمانی که به نظر میرسید جریان آزاد نفت در جهان امری تضمینشده و خدشهناپذیر است، ارزشگذاری بالاتر شرکتهای آمریکایی کاملاً منطقی بود؛ اما احتمالاً دوران عادی گذشته دیگر بازنخواهد گشت.
جهان تا کی میتواند شوک انرژی ناشی از جنگ را تحمل کند؟
فایننشیالتایمز در گزارشی دیگر به قلم مارتین وولف، اقتصاددان و ستوننویس این نشریه، مینویسد که اختلال در عرضه نفت، قیمتهای نفت و اقتصاد جهانی تاکنون به شکلی غیرمنتظره قابلکنترل بوده است. وولف سپس تلاش میکند به این پرسش پاسخ دهد که چه اتفاقی ممکن است در ادامه رخ دهد.
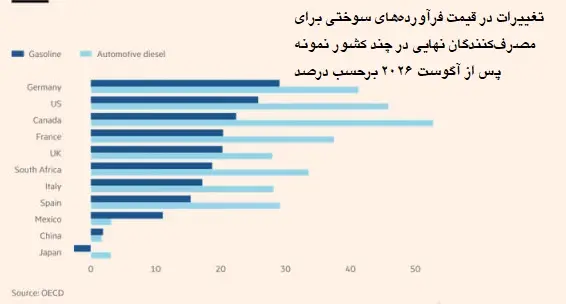
طرح از فایننشیالتایمز
بسته شدن تنگه هرمز خسارت قابلتوجهی به اقتصاد بینالمللی وارد کرده و ممکن است خسارتهای بسیار بیشتری نیز به بار آورد. ساختار ائتلافهای آمریکا، هم در خلیج فارس و هم در مناطق دیگر، نیز آسیب دیده است. افزون بر این، تمام موارد یادشده تنها حدود نیمی از فهرست کامل اتهامها و ناکامیها را تشکیل میدهند. حتی در حال حاضر نیز نمیتوانیم حدس بزنیم این جنگ چگونه پایان خواهد یافت. بااینحال، استدلال مخالفی هم وجود دارد: جنگ ممکن است واقعاً یک اشتباه راهبردی باشد، اما خسارت اقتصادی آن تاکنون به شکلی غیرمنتظره محدود بوده است.
یوهانس اورپلاینن از دانشکده مطالعات پیشرفته بینالمللی دانشگاه جانز هاپکینز، در ماه آگوست خاطرنشان کرد: «بسیاری از کارشناسان در ابتدا تصور میکردند این اختلال در عرضه، قیمت نفت را به ۲۰۰ دلار در هر بشکه خواهد رساند و تورمی گسترده و رکودی جهانی ایجاد خواهد کرد. در عوض، قیمت نفت در آوریل ۲۰۲۶ به اوج ۱۲۶ دلار در هر بشکه رسید.» امروز، قیمت واقعی نفت خام همچنان نزدیک به میانگین بلندمدت آن از سال ۱۹۷۲ تاکنون قرار دارد. نمودارها این موضوع را نشان میدهند.
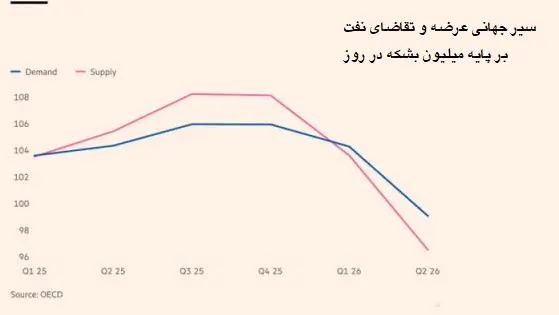
طرح از فایننشیالتایمز
با توجه به اینکه فاتح بیرول، رئیس آژانس بینالمللی انرژی، در ماه مارس گفته بود این بحران «بزرگترین تهدید امنیت انرژی جهان در تاریخ» است، چگونه چنین چیزی ممکن شده است؟ پاسخ در نبوغ و توانایی سازگاری نهفته است.
اورپلاینن خاطرنشان میکند: «نخست، گذار انرژی وابستگی اقتصاد جهانی به نفت را کاهش داده است. دوم، زنجیرههای تأمین انعطافپذیر و سازگار از آب درآمدهاند. سوم، تولیدکنندگان خارج از خاورمیانه بهسرعت برای افزایش تولید نفت و گاز طبیعی اقدام کردهاند. چهارم، برداشت از ذخایر جهانی نفت، شکاف باقیمانده را پر کرده است.»
این انعطافپذیری بهویژه در منطقه خلیج فارس مشهود است. محمد السکاری، دیپلمات پیشین، مینویسد: «برآوردهای اولیه در پایان سپتامبر نشان میداد که صادرات نفت خام منطقه به حدود ۱۶٫۳ میلیون بشکه در روز رسیده است؛ در مقایسه با ۱۹٫۵ میلیون بشکه در روز در ماه فوریه. از این میزان، حدود ۹٫۷ میلیون بشکه از تنگه هرمز عبور میکرد.»
این دستاورد چشمگیری است. بااینحال، نباید فراموش کرد که ما فرآوردههای نفتی مصرف میکنیم، نه نفت خام را. خسارت قابلتوجهی به پالایشگاههای منطقه خلیج فارس وارد شده است. افزون بر این، پالایشگاهها برای فرآوری انواع مشخصی از نفت خام طراحی شدهاند؛ بنابراین، کمبود فرآوردههای نفتی نیز پدید آمده است.
با وجود این، باید اذعان کرد که اختلال در عرضه نفت، قیمتهای نفت و بهطور کلی اقتصاد جهانی، در حقیقت به شکلی نامنتظره قابلکنترل بوده است. به گفته نوریل روبینی در مقالهای در نشریه پراجکت سیندیکیت، این وضعیت در حوزه اقتصاد کلان تا حد زیادی به دلیل رونق عظیم سرمایهگذاری است که هوش مصنوعی به راه انداخته است؛ اما برای سلامت آینده اقتصاد جهانی، آنچه اهمیت دارد نه سطح سرمایهگذاری، بلکه نرخ رشد آن است؛ همانطور که سهم نهایی خود هوش مصنوعی در اقتصاد نیز اهمیت دارد. بدون تردید، در مقطعی سرعت سرمایهگذاری کاهش خواهد یافت؛ اما درباره سهم اقتصادی هوش مصنوعی یا حتی ظرفیت آن برای رقم زدن سناریوهای فاجعهبار، چه کسی میتواند با اطمینان اظهارنظر کند؟
تداوم یا توفق شوک انرژی در گرو تعیین تکلیف وضعیت جنگ است
منابع دیگری نیز برای شکنندگی اقتصاد جهانی وجود دارند. یکی از آنها، امکان مدیریت بدهی جهانی در شرایط افزایش نرخهای بهره است. فرانسه، بریتانیا و ایالات متحده در معرض خطر قرار دارند. کشورهایی که بدهی عمومی آنها عمدتاً کوتاهمدت است، با خطر ویژهای روبهرو هستند؛ زیرا در چنین شرایطی، در برابر تأثیر تورم بالاتر بر نرخهای بهره، پوشش حفاظتی چندانی ندارند؛ بنابراین، یکی از بزرگترین پرسشها این است که آیا رویارویی میان حماقت و نبوغ ادامه خواهد یافت یا نه؟
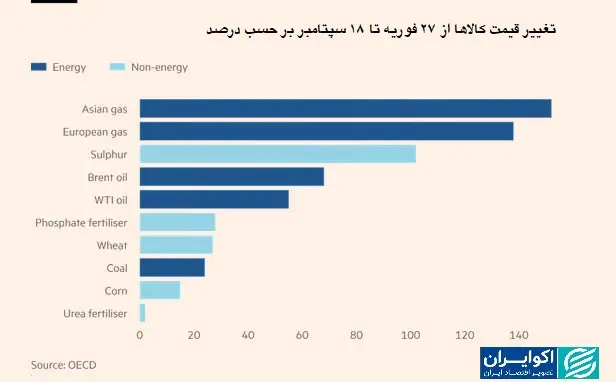
طرح از فایننشیالتایمز
اگر این وضعیت ادامه پیدا کند، دستکم شوک انرژی نیز باید در محدودهای قابلکنترل باقی بماند؛ اما نمیتوان این نتیجه را قطعی دانست؛ وضعیت کنونی، بهویژه کاهش ذخایر، نمیتواند تا ابد ادامه یابد. کاهش قابلتوجه تقاضای داخلی چین نیز ممکن است دوام نداشته باشد. اگر این دو روند متوقف شوند، قیمت نفت خام میتواند تا سطوحی افزایش یابد که اختلالات بسیار بیشتری ایجاد کنند. پرسش بزرگتر این است که سرنوشت خود جنگ چه خواهد شد.
آیا ممکن است ترامپ پس از برگزاری انتخابات میاندورهای، آن انتخابات را فرصتی برای آغاز جنگ بداند؟ او که در آن زمان به رئیسجمهوری در واپسین دوره نفوذ سیاسیاش تبدیل شده است، شاید تصور کند زمان مناسبی برای حلوفصل مسئله ایرانیها فرا رسیده است. اگر چنین شود، ایران تا چه اندازه توانایی و تمایل خواهد داشت به زیرساختهای نفتی کشورهای همسایه خود آسیب وارد کند؟ به هر حال، نکته قابلتوجه این است که چه میزان از نفت خلیج فارس همچنان در جریان است. آیا ممکن است این جریان بار دیگر مختل شود؟
از سوی دیگر، آیا کنگرهای که پس از انتخابات میاندورهای شکل میگیرد، میتواند جلوی چنین اقداماتی را بگیرد یا اصلاً تمایلی به این کار خواهد داشت؟ یا ممکن است ترامپ از کل ماجرا خسته شود و اجازه دهد درگیریها بهتدریج فروکش کنند و به آتشبسی تلخ و احتمالاً غیررسمی تبدیل شوند؟ ترامپ بدون تردید وسوسه خواهد شد که پیروزی را اعلام کند و از این ماجرا بگذرد. مردم آمریکا نیز از چنین تصمیمی استقبال خواهند کرد. پس آیا ممکن است همهچیز نه با انفجاری مهیب، بلکه با نالهای ضعیف به پایان برسد؟
چگونه اروپا به قاره گازوئیل تبدیل شد؟
در رابطه با بحران جهانی گازوئیل، فارن پالیسی در گزارشی گفتوگوی آدام توز، اقتصاددان و ستوننویس این نشریه، با کمرون عبادی را منتشر کرده است که در اینجا گزارشی از اهم محتوای آن مورد بررسی قرار میگیرد:
در اروپا، همواره بخشی از خودروهای سواری معمولی با موتور دیزل تولید میشدند؛ بهویژه خودروهای مرسدسبنز. در اواخر دهه ۱۹۸۰ فقط حدود ۱۰ تا ۱۱ درصد خودروهای سواری اروپا دیزلی بودند؛ اما در اوایل دهه ۲۰۱۰، این رقم از ۵۰ درصد فراتر رفت. این یک تحول عظیم بود؛ تحولی بسیار گستردهتر از تغییر مسیر بهسوی خودروهای هیبریدی و تا آن زمان، حتی خودروهای برقی. گذار به گازوئیل در اروپا نوعی انتقال انرژی بود که شرکتها و دولتها از اواخر دهه ۱۹۸۰ و اوایل دهه ۱۹۹۰ به بعد آن را شکل دادند. این گذار مستلزم استفاده از فناوریای کاملاً متفاوت بود؛ با موتورهایی دیگر و طراحیای متفاوت برای خودروها.
این موتورها، برخلاف خودروهای برقی، همچنان دنده دارند. میتوان گفت یکی از مشکلات تاریخی صنعت خودروسازی اروپا این است که بهجای حرکت بهسوی خودروهای هیبریدی و برقی، مانند تویوتا، تسلا و بیوایدی، مسیر گازوئیل را انتخاب کرد. این انتخاب یکی از دلایلی است که امروز این صنعت با مشکلاتی روبهرو شده است.
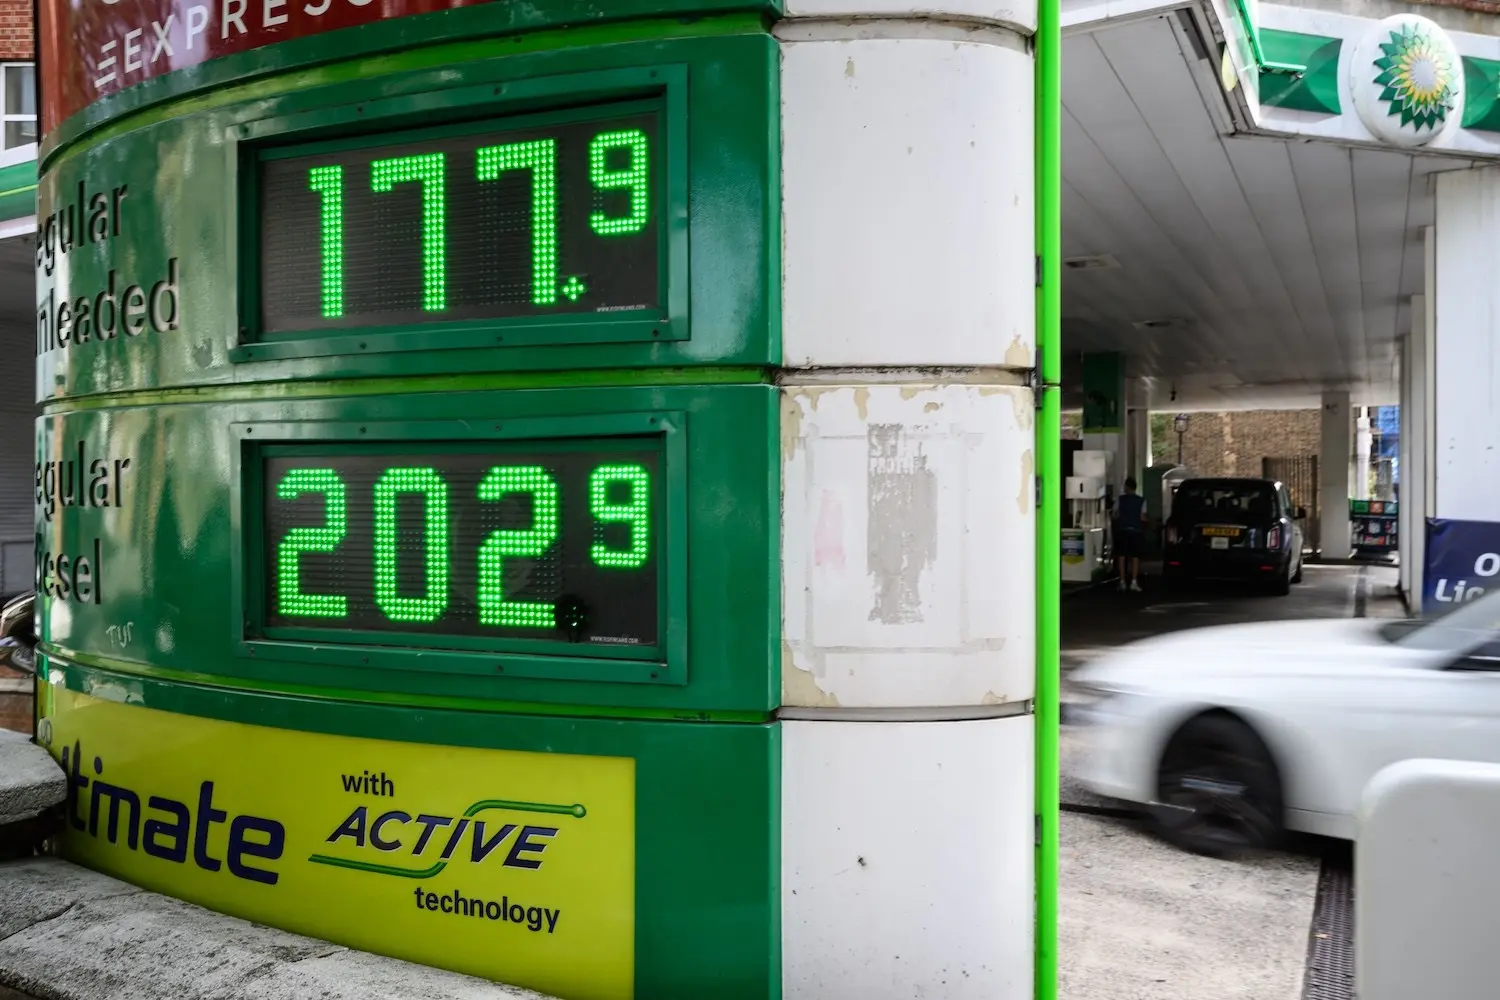
تابلوی دیجیتال بیرون یک پمپ بنزین، هزینه سوخت را در لندن در ۲۴ سپتامبر نشان میدهد/عکس از گتی ایمجز
این داستان اهمیت تاریخی زیادی دارد. ترکیبی نامتعارف از منافع تجاری در شکلگیری آن نقش داشت. چند شرکت خودروسازی اروپایی در زمینه توسعه موتورهای دیزلی بسیار قدرتمند بودند و توانستند این موتورها را بهسرعت بهبود دهند. در نتیجه، گازوئیل به گزینهای مناسب حتی برای خودروهای کوچک و خودروهای هاچبک اسپرت تبدیل شد. این عامل اول مؤثر در گسترش گازوئیل بود. این فناوری یک مزیت فنی واقعی به شمار میرفت و به تثبیت سلطه اروپا بر فناوری خودروسازی تا دهه ۲۰۱۰ کمک کرد.
عامل دوم در روی آوردن اروپا به گازوئیل، منافع کمیسیون اروپا بود. این نهاد با صنعت خودروسازی همسو بود، اما همزمان درباره انتشار آلایندهها نیز نگرانی داشت و هنوز امکان گسترش خودروهای برقی را بهدرستی درک نکرده بود. تصورش این بود که بهترین مسیر، ساخت کارآمدترین موتور احتراق داخلی ممکن است؛ یعنی موتور دیزل؛ بنابراین، مقررات را نیز در همین جهت تنظیم کرد. صنعت خودروسازی هم با اشتیاق از این رویکرد استقبال میکرد و میگفت: «بله، دقیقاً همین مسیر را باید دنبال کنیم.»
عامل سوم، پالایشگاههای اروپایی بودند که از شکلگیری بازاری برای محصولات بخش میانی فرایند پالایش استقبال میکردند. برای یک پالایشگاه، یک بشکه نفت همان یک بشکه نفت است. میتوان محصولات مختلف آن را جدا کرد یا آنها را با یکدیگر ترکیب کرد و سوختهای متفاوتی به دست آورد؛ اما تعداد ترکیبهایی که میتوان از یک بشکه نفت تولید کرد، محدود است. وقتی پالایش یک بشکه نفت آغاز میشود، پرسش این است که برای بخشهای مختلف آن کجا میتوان بازار پیدا کرد. گازوئیل از این نظر محصول مناسبی است؛ زیرا از بخشی از نفت به دست میآید که از بنزین سنگینتر و از نفت کورهای که برای گرمایش ساختمانها استفاده میشود سبکتر است.
اکنون صنعت خودروسازی اروپا با پیامد رقابتی این انتخاب روبهروست: این صنعت از مسیر خودروهای برقی باتریمحور عقب مانده است؛ فناوریای که اروپاییها در دهه ۲۰۱۰ تا حدی با بیاعتنایی به آن نگاه میکردند، زیرا موتورهای دیزل توربوشارژ برایشان بسیار جذابتر بودند.
وابستگی اروپا به واردات گازوئیل
کل بحث کنونی درباره گازوئیل از آنجا ناشی میشود که در پی جنگ اوکراین و اختلال در تنگه هرمز بر اثر جنگ آمریکا و اسرائیل علیه ایران، عرضه انرژی ضربه بزرگی خورده است. یکی از پرسشهای مهم این بوده که چرا قیمت نفت حتی بیشتر از این افزایش نیافته است. قیمت نفت در حدود ۱۰۰ دلار بهازای هر بشکه قرار دارد؛ اما وقتی به دنبال قیمتهای واقعاً سرسامآور میگردید، به گازوئیل و سوخت هواپیما میرسید. در اینجا متوجه میشویم که وقتی میگوییم مردم به نفت وابستهاند، در واقع منظورمان وابستگی به سوخت است؛ یعنی محصولی که از پالایش نفت به دست میآید.
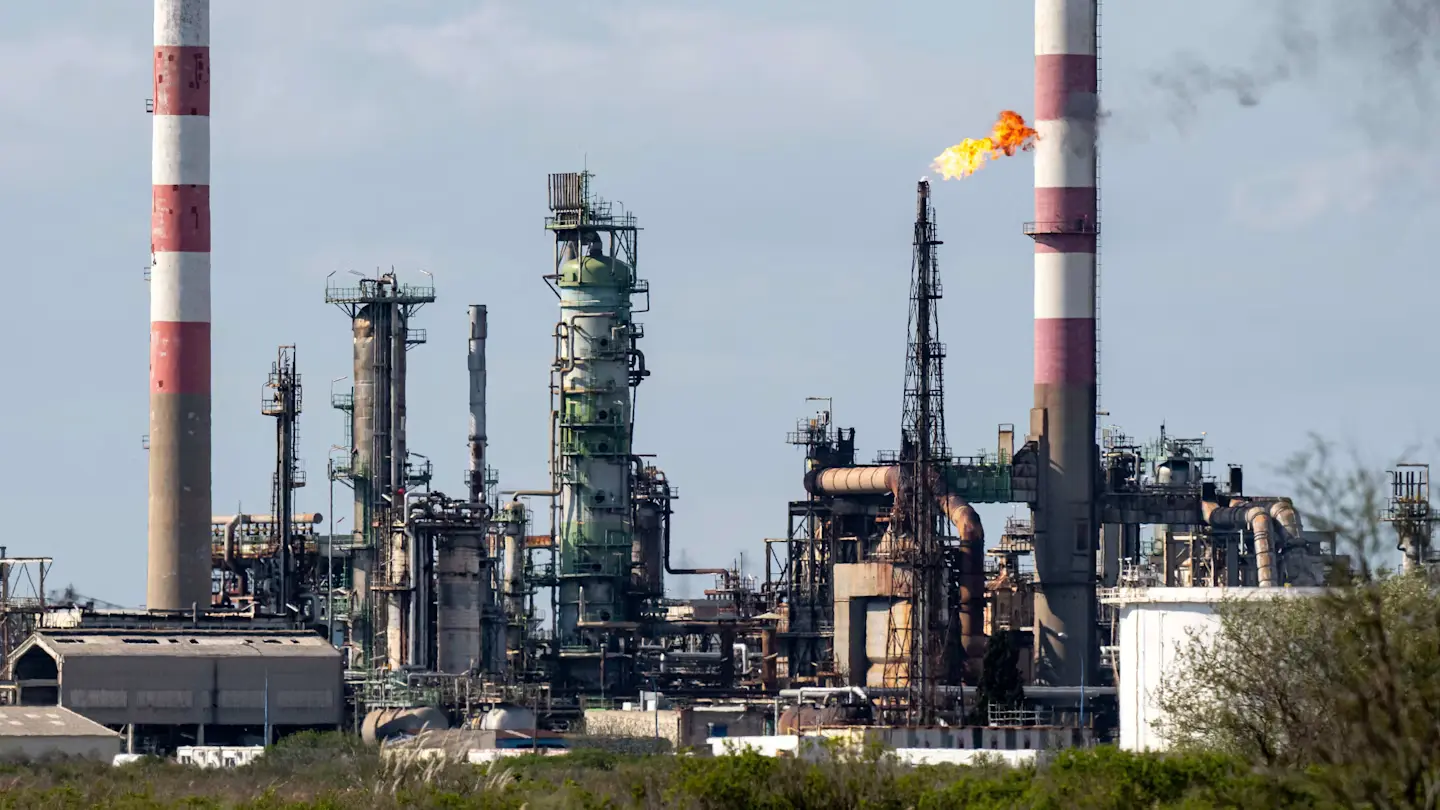
اختلال در خلیج فارس به شدت دسترسی به سوختهای تصفیهشده را کاهش داده است/عکس از خبرگزاری فرانسه
مشکل اصلی در شرایط کنونی این است که منطقه خلیج فارس، صرفاً مرکز استخراج نفت و گاز نیست؛ بلکه مرکز فرآوری صنعتی و پتروشیمی این منابع نیز هست. این مسئله کاملاً قابلانتظار است. بخش بزرگی از ظرفیت پالایش نفت در این منطقه از مدار خارج شده است. کمبودها زمانی شکل میگیرند که چنین اتفاقی رخ دهد. نفت و گاز، بهویژه نفت خام، قابلیت جابهجایی و جایگزینی بالایی دارند. منابع عرضه متعددی وجود دارد؛ میتوان نفت را در نفتکش بارگیری کرد، به نقاط مختلف جهان فرستاد و در بازاری فروخت که جذابترین شرایط را دارد.
اما ساخت یک پالایشگاه، پروژهای چندمیلیارددلاری و چندساله است و احداث یک پالایشگاه بسیار بزرگ ممکن است یک دهه طول بکشد. تأسیسات صنعتی در مکانهای مشخصی قرار دارند و برخلاف نفت خام، بهآسانی قابلانتقال یا جایگزینی نیستند. منشأ اصلی فشارهای کنونی همینجاست. اروپا از دهه ۱۹۹۰ به بعد، با همان راهبردی که درباره آن صحبت کردیم و بر اولویتدادن به گازوئیل تأکید داشت، عمداً نوعی عدم توازن ایجاد کرد. این قاره نهتنها تمام ظرفیت پالایشگاههایش را در خدمت تأمین تقاضا قرار داد، بلکه در نهایت با کسری خالص گازوئیل نیز مواجه شد؛ بنابراین، وقتی میگوییم اروپا به واردات نفت وابسته است، دقیقتر آن است که بگوییم وابستگی اصلی آن به واردات گازوئیل است. اروپا به حدود سه برابر میزان واردات نفت سفیدِ مورد استفاده برای سوخت هواپیما، گازوئیل وارد میکند.
اروپا گازوئیل موردنیاز خود را از روسیه تأمین میکرد که ظرفیت پالایش بسیار بزرگی داشت و اروپا گازوئیل را از این کشور وارد میکرد. وقتی صادرات گازوئیل روسیه در سال ۲۰۲۳ مشمول تحریم شد، مسیرهای تأمین تغییر کردند. بریتانیا به سمت خلیج مکزیک روی آورد و در نتیجه، به واردات گازوئیل از ایالات متحده وابستگی زیادی پیدا کرد. اتحادیه اروپا نیز عمدتاً به سمت خاورمیانه و هند رفت.
پس از جنگ ایران، اروپا واقعاً در تنگنا قرار گرفت و ناچار شد به دنبال منابع جایگزین بگردد. همین مسئله موقعیت چانهزنی آمریکا را تقویت میکند و عدم توازنهای اساسی در بازار را آشکار میسازد؛ اما چیزی که از این بحران آموختهایم، این است که وقتی از وابستگی به نفت صحبت میکنیم، در واقع باید به محصولات نهایی توجه کنیم؛ زیرا این محصولات هستند که بیشترین اهمیت را دارند.
به همین دلیل، اکنون فاصله بزرگی ایجاد شده که در اصطلاح «اسپرد کراک» نامیده میشود؛ یعنی فاصله میان هزینه نفت خام و قیمتی که برای محصولاتی میپردازیم که واقعاً به آنها نیاز داریم، مانند بنزین، گازوئیل، نفت سفید یا سایر سوختها.
چرا بحران گازوئیل به همه مربوط میشود؟
افزون بر دو عامل جنگ اوکراین و جنگ ایران در شکلگیری بحران، عامل دیگری هم وجود دارد: ذخایر بهتدریج مصرف میشوند و موجودی انبارها کاهش مییابد. نمیتوان زنجیرههای تأمین را تا بینهایت از نو تنظیم کرد. اکنون دلیل اینکه همه باید به گازوئیل توجه کنند این است که این سوخت، نیروی محرک اصلی بخشهای مهم اقتصاد جهانی را تأمین میکند. خلاصه اینکه گازوئیل سوخت لجستیک است. این موتورهای دیزلی هستند که بستههای پستی، مواد غذایی و لباسها را جابهجا میکنند؛ همانطور که کشتیهای کانتینربری را به حرکت درمیآورند که قرار است هدایای کریسمس را به مقصد برسانند. تقریباً همه این فعالیتها به گازوئیل وابستهاند.
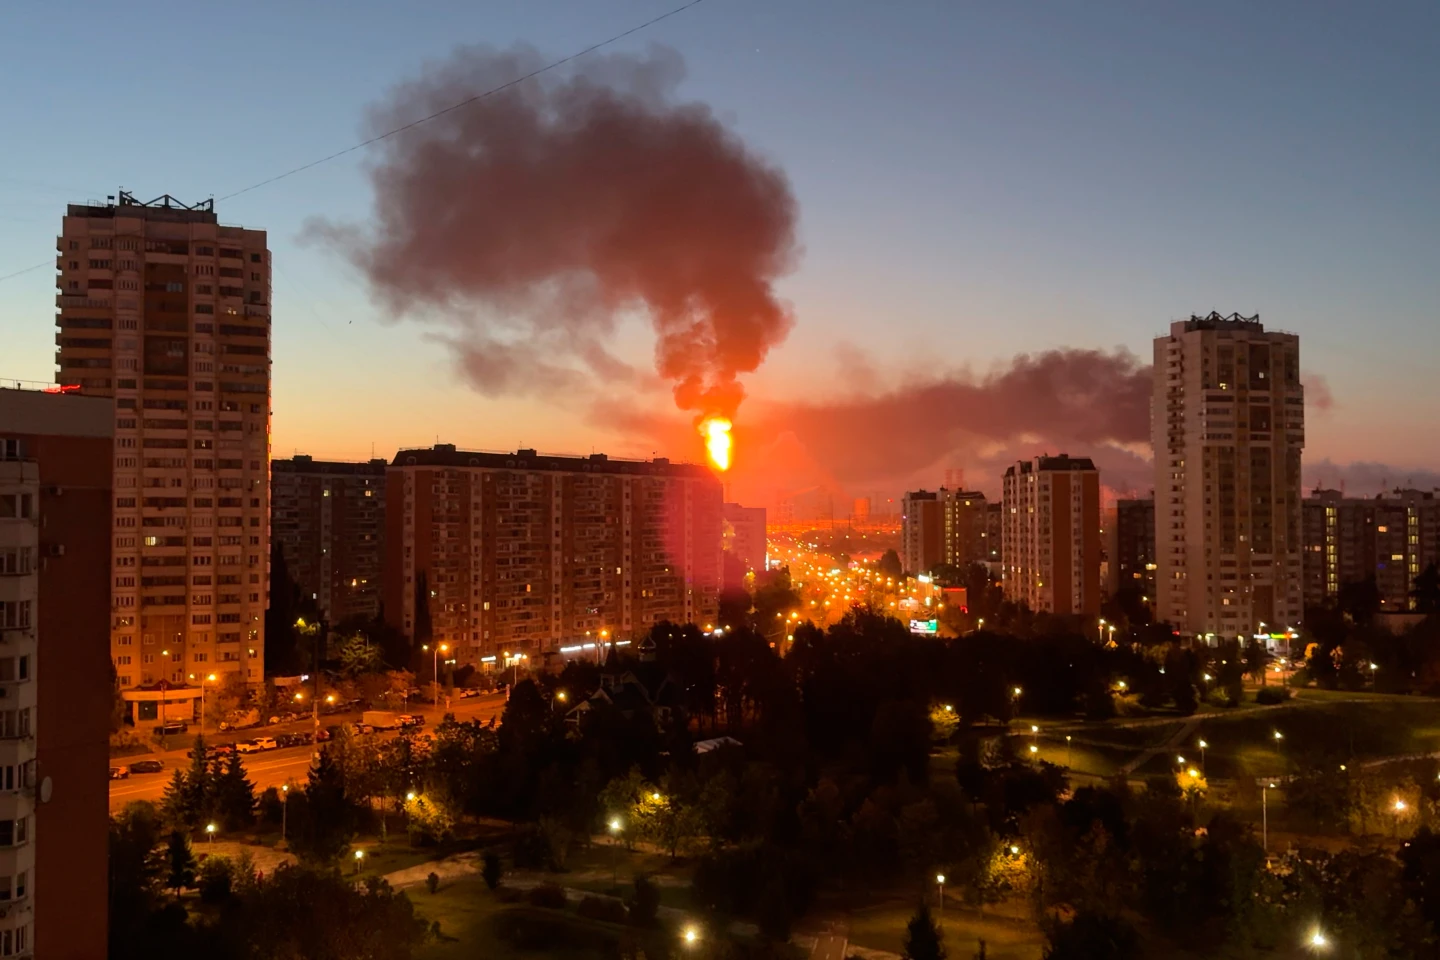
شعله و دود در روز یکشنبه، ۲۰ سپتامبر ۲۰۲۶، پس از یک حمله پهپادی گسترده اوکراین، از پالایشگاه نفت مسکو در جنوب شرقی این شهر بلند میشود/عکس از آسوشیتدپرس
گازوئیل در زنجیره تأمین مواد غذایی اهمیت حیاتی دارد؛ زیرا تراکتورها با آن کار میکنند و همچنین در شبکه حملونقل و لجستیکی نقش دارد که امکان تحویل بهموقع مواد غذایی را فراهم میکند. افزایش قیمت گازوئیل در تمام مراحل این زنجیره هزینهها را بالا میبرد. از سوی دیگر، باید به یاد داشت که گازوئیل بخشی از فرایند پالایش نفت است. نکته اساسی این است که گازوئیل همزمان با بنزین و گازهای صنعتی مورد استفاده در تولید محصولات پتروشیمی به دست میآید.
کشاورزی مدرن را میتوان، البته با نوعی سادهسازی، خط لوله عظیمی برای تبدیل انرژی فسیلی به مواد غذایی دانست. این تبدیل از طریق تولید کود، استفاده از ماشینآلات و آبیاری انجام میشود؛ آبیاریای که خود به پمپهای آب وابسته است. تا زمانی که به یک نظام انرژی کاملاً پایدار متکی بر انرژی بادی و خورشیدی و باتریها نرسیدهایم، در اقتصادی زندگی میکنیم که تولید مواد غذایی در آن نیز نوعی فرایند مهندسی شیمی و مهندسی زیستی است. گازوئیل تنها یکی از اجزای این معادله است.
برآوردی وجود دارد که میگوید اگر مصرف انرژی را به گستردهترین معنای آن در نظر بگیریم، ۳۰ درصد کل مصرف انرژی به زنجیره غذایی مربوط میشود؛ بنابراین، این بحران بهشکلی قابلاندازهگیری بر قیمت تمام مواد غذایی و اقلامی که در سبد مصرفی خانوار قرار دارند تأثیر خواهد گذاشت.
چه کسی اهرم فشار را در دست دارد؟
اکنون بار دیگر به نظر میرسد اروپاییها ضعیفترین موقعیت را دارند. آنها با کسری بزرگی در عرضه گازوئیل روبهرو هستند. هر کشوری که ظرفیت پالایش داشته باشد، قطعاً در موقعیت قدرتمندتری قرار میگیرد. برای برخورداری از این موقعیت، لازم نیست تولیدکننده نفت باشید؛ کافی است نفت را به محصولی تبدیل کنید که مردم واقعاً به آن نیاز دارند. مردم به بشکههای نفت نیاز ندارند؛ آنها گازوئیل میخواهند.
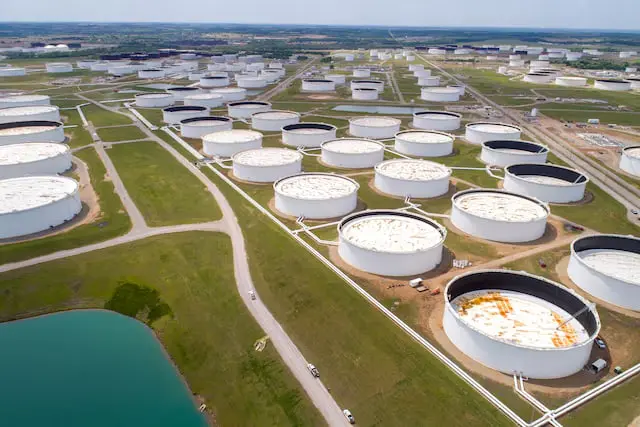
مخازن ذخیره نفت خام در یک عکس هوایی در مرکز نفتی کوشینگ در کوشینگ، اوکلاهما، ایالات متحده، در ۲۱ آوریل ۲۰۲۰ دیده میشوند/عکس از رویترز
بخشی از مشکل این است که در کشورهای غربی پالایشگاه جدیدی ساخته نشده است؛ زیرا این تصور غالب بود که بهتر است پالایشگاهها را در نزدیکی منابع اولیه نفت، یعنی در بازارهای نوظهور یا کشورهای حاشیه خلیج فارس، احداث کرد. در واقع، بیشتر سرمایهگذاریهای جدید در همین مناطق انجام شدهاند.
در چنین شرایطی، کشورهای غربی میتوانستند به تجارت جهانی اتکا کنند. بنابراین، موقعیت اروپا غیرمنطقی نیست؛ اما پرریسک است و این قاره را در برابر اختلالها آسیبپذیر میکند، زیرا از تابآوری کافی برخوردار نیست. در چنین نظامی، کشورهایی مانند هند و کره جنوبی که ظرفیتهای پالایش بسیار بزرگ، مدرن و انعطافپذیری ایجاد کردهاند، در موقعیت نسبتاً قدرتمندی قرار دارند.
دلیل اصلی نگرانی و وحشت کشورها، دونالد ترامپ است. ترامپ، با همان شیوه همیشگی خود، افزایش سرسامآور قیمت گازوئیل در آمریکا را میبیند، تا حدی از سازوکار کسبوکار آگاه است و میداند که حملونقل بارهای سنگین به گازوئیل وابسته است. از طرف دیگر، انتخابات میاندورهای در پیش است. او ممکن است با خود فکر کند: «بهترین کار این است که تمام عرضه نفت آمریکا را از بازار خارج کنیم و مطمئن شویم ابتدا نیازهای خودمان را تأمین میکنیم؛ اول آمریکا و باقی شعارها.»
این راهبرد کاملاً قابلپیشبینی است. آمریکا هم ظرفیت عظیم تولید نفت دارد و هم از ظرفیت پالایش گستردهای در منطقه خلیج مکزیک برخوردار است؛ اما در اینجا منطق پالایش و ظرفیت ذخیرهسازی اهمیت پیدا میکند. آمریکا به فعالیت در چارچوب نظامی عادت کرده است که در آن تولید و توزیع بر اساس نیاز جاری انجام میشود. در این نظام، یک بشکه نفت را پالایش میکنید، مجموعهای از محصولات مختلف از آن به دست میآورید و سپس هرکدام را به هر بازاری که ممکن باشد میفروشید؛ اما چیزی که آمریکا در اختیار ندارد، ظرفیت عظیم ذخیرهسازی گازوئیل است. اگر دولت آمریکا صادرات گازوئیل را محدود کند، ظرفیت محدود مخازن ذخیرهسازی این کشور بهسرعت پر خواهد شد.
ظرفیت ذخیرهسازی گازوئیل در آمریکا محدود است؛ زیرا این کشور عادت دارد بهطور مستمر گازوئیل را به سراسر جهان صادر کند و از این تجارت سود قابلتوجهی به دست آورد. در این صورت، پالایشگاههای آمریکایی چه کاری باید انجام دهند؟ تقریباً بهطور قطع ناچار خواهند شد میزان کلی فعالیت پالایشگاهی خود را کاهش دهند؛ زیرا گازوئیل تنها حدود ۲۵ درصد محصولاتی را تشکیل میدهد که از یک بشکه نفت به دست میآیند.
اگر در هر مرحله از این ترکیب تولیدی با یک محدودیت مواجه شوید که در این مورد ظرفیت ذخیرهسازی گازوئیل است، باید کل فرایند را کند کنید. در نتیجه، ممکن است قیمت گازوئیل در آمریکا تعدیل شود، اما قیمت سایر محصولات پالایش نفت افزایش یابد.
این نمونهای معمول از پیچیدهتر بودن جهان از آن چیزی است که دونالد ترامپ تصور میکند. اقتصاد جهانی در واقع سامانهای بسیار پیچیده و بههمپیوسته است. اگر در بخشی از آن مداخله کنید، ممکن است نقاط قوتی را آشکار سازید؛ اما این نقاط قوت به شبکهای از ارتباطات و وابستگیهای متقابل مشروطاند؛ شبکهای که تأمینکنندگان خود شما نیز کاملاً به آن وابسته هستند.