
تفاوت مسیر طلا در داخل و خارج، بیش از هر چیز به جهش نرخ ارز در بازار داخلی بازمیگردد؛ بهطوری که تتر در همین هفته حدود ۷ درصد افزایش یافت و بیش از ۱۵ هزار تومان بر قیمت آن افزوده شد. در چنین شرایطی، پرسش اصلی سرمایهگذاران این است که با وجود رشد دلار و طلا در بازار داخلی، کدام دارایی همچنان ظرفیت بیشتری برای حفظ ارزش پول دارد؟
رالی تورمی از جنگ نظامی تا جنگ اقتصادی
رفتار بازارها در هفتههای اخیر بیش از گذشته این سناریو را تقویت کرده است که اقتصاد ایران از فاز شوک نظامی به سمت دورهای از فشارهای اقتصادی و تورمی حرکت کرده است. در این فضا و با کاهش ترس از تکرار جنگ نظامی و تغییر ماهیت ریسکها، سرمایهگذاران بهجای خروج گسترده از بازارها میتوانند به سمت داراییهایی حرکت کنند که در برابر تورم مقاومتر هستند.
اکنون نشانههای این رفتار در بخشهای مختلف بازار دیده میشود. همزمانی رشد ارز، طلا و سایر داراییهای حساس به تورم نشان میدهد که بازار بیش از آنکه در حال قیمتگذاری یک شوک کوتاهمدت باشد، در حال تطبیق خود با افزایش انتظارات تورمی است.
با این حال، بخش مهمی از معادلات همچنان ناشناخته است. مشخص نیست شوک عرضه، اختلال در تجارت خارجی و محدودیتهای احتمالی در مسیرهای تجاری چگونه در اقتصاد تخلیه خواهد شد. به این ترتیب، موتورهای سنتی تورم مانند تحریمها و ناترازیها دیگر تنها متغیرهای تعیینکننده نیستند و عواملی مانند محاصره دریایی و اختلال در مسیرهای حملونقل نیز میتوانند کانال انتقال تورم و حتی محدوده تعادلی بازارها را تغییر دهند.
این ریسکها حتی در بازار جهانی نفت نیز منعکس شدهاند. بسته بودن احتمالی تنگه هرمز تنها بخشی از معادله است و حمله به تأسیسات نفتی، افزایش ریسک در تنگه بابالمندب و حمله مستقیم به نفتکشها نیز به مجموعه متغیرهایی اضافه شدهاند که چشمانداز عرضه انرژی را پیچیدهتر کردهاند.
طلای داخلی با دلار بالا رفت؛ اونس جهانی عقب نشست
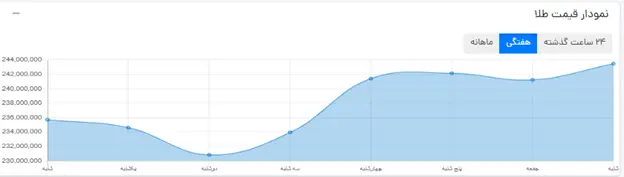
در بازار داخلی، طلای ۱۸ عیار طی هفته گذشته ۲.۱۴ درصد رشد کرد و در ادامه افزایش نرخ ارز، قیمت آن به محدوده ۲۴ میلیون و ۵۰۰ هزار تومان رسید. این حرکت در حالی اتفاق افتاد که بازار جهانی طلا در جهت مخالف حرکت کرد و اونس جهانی نزدیک به ۲ درصد کاهش یافت و به حدود ۴۳۴۸ دلار رسید.
بنابراین، محرک اصلی رشد طلای داخلی در این هفته را باید در بازار ارز جستوجو کرد. جهش حدود ۷ درصدی تتر و افزایش بیش از ۱۵ هزار تومانی آن، اثر کاهشی افت اونس جهانی را خنثی کرد و اجازه داد قیمت طلا در بازار داخلی مسیر صعودی خود را ادامه دهد.
به بیان دیگر، در هفته گذشته طلای داخلی بیشتر «دلار» را دنبال کرد تا «اونس جهانی» را. این تفاوت اهمیت زیادی برای سرمایهگذاران دارد؛ زیرا نشان میدهد حتی در صورت اصلاح طلای جهانی، افزایش نرخ ارز میتواند مانع از کاهش متناسب قیمت طلا در بازار ایران شود.
سه جبهه فشار بر طلا و نقره
بازار فلزات گرانبها پس از عملکرد قدرتمند در ماه آگوست، طی دو هفته اخیر با فشار همزمان از چند ناحیه مواجه شده است. تشدید تنشها در خاورمیانه و افزایش قیمت نفت به بالای ۱۰۰ دلار، نگرانیهای تورمی را افزایش داده است. در نگاه نخست، تورم بالاتر میتواند به نفع طلا باشد، اما واکنش بانکهای مرکزی به این تورم، یعنی افزایش نرخهای بهره، اثر معکوسی بر فلزات گرانبها دارد.
در بازار اوراق بدهی نیز بازدهیها تحت تأثیر نگرانی از تورم و بحران بدهی افزایش یافتهاند. این موضوع هزینه فرصت نگهداری داراییهایی مانند طلا و نقره را بالا میبرد؛ داراییهایی که برخلاف اوراق بدهی سود نقدی پرداخت نمیکنند.
جبهه سوم نیز به سیاست پولی بانکهای مرکزی مربوط است. افزایش نرخ بهره از سوی بانک مرکزی اروپا و انتظار بازار برای افزایش نرخ بهره در آمریکا و ژاپن، نشانه تلاش بانکهای مرکزی برای مهار مجدد فشارهای تورمی است. در چنین فضایی، نرخ بهره حقیقی بالا میتواند به یکی از مهمترین موانع رشد کوتاهمدت طلا تبدیل شود.
در همین حال، تلاش اسکات بسنت، وزیر خزانهداری آمریکا، برای افزایش بازخرید اوراق بدهی بلندمدت نیز نتوانسته است به شکل پایدار نرخهای بازار را پایین بیاورد. در نتیجه، نرخ بهره بازار همچنان در سطوح بالایی قرار دارد و فشار بر فلزات گرانبها ادامه یافته است.
تورم آمریکا همچنان بالاتر از هدف فدرال رزرو
یکی از مهمترین متغیرهای پیش روی بازار طلا، وضعیت تورم آمریکا و واکنش فدرال رزرو است. تورم هسته مصرفکننده در ماه آگوست همچنان بالاتر از هدف ۲ درصدی فدرال رزرو قرار گرفت و آخرین نرخ ثبتشده در دادههای مورد بررسی ۲.۴ درصد است.
تداوم تورم بالاتر از هدف، به این معناست که فدرال رزرو هنوز به نقطهای نرسیده که بتواند با اطمینان از بازگشت پایدار تورم به هدف خود سخن بگوید. به همین دلیل، بازار در آستانه نشست پیش روی بانک مرکزی آمریکا بیش از گذشته بر مسیر نرخ بهره متمرکز شده است.
بر اساس دادههای بازار، احتمال قرار گرفتن نرخ بهره در محدوده ۳.۵ تا ۳.۷۵ درصد حدود ۳۰.۶ درصد و احتمال قرار گرفتن آن در محدوده ۳.۷۵ تا ۴ درصد حدود ۶۹.۴ درصد برآورد شده است.
در واقع، برای طلا مسئله فقط نرخ بهره سیاستی نیست؛ نرخ بهره بازار و بازدهی اوراق نیز اهمیت بسیار زیادی دارد. افزایش بازدهی اوراق بلندمدت میتواند حتی در شرایطی که بانک مرکزی نرخ بهره را کاهش دهد، فشار خود را بر طلا حفظ کند.
چرا با وجود فشار نرخ بهره، همه همچنان طلا میخرند؟
پاسخ را باید تا حد زیادی در بازار بدهی جهانی جستوجو کرد. نگرانی از افزایش بدهی دولتها و پایداری مالی اقتصادهای بزرگ باعث شده بخشی از سرمایهگذاران و بانکهای مرکزی به دنبال داراییهایی باشند که ریسک اعتباری دولتها را مستقیماً با خود حمل نمیکنند.
بازده اوراق ۳۰ ساله آمریکا حدود ۶۰ روز بالاتر از ۵ درصد باقی مانده؛ طولانیترین دوره در چنین سطحی از سال ۲۰۰۶. همزمان، بدهی عمومی آمریکا از ۴۰ تریلیون دلار عبور کرده است.
این نگرانی تنها به آمریکا محدود نیست. بازده اوراق ۱۰ ساله ژاپن برای نخستین بار از سال ۱۹۹۶ به ۳ درصد رسیده و بازده اوراق ۳۰ ساله بریتانیا نیز به بالاترین سطح از سال ۱۹۹۸ رسیده است. شاخص بازده اوراق دولتی جهان نیز با رسیدن به ۳.۷۲ درصد در بالاترین سطح از سال ۲۰۰۸ قرار گرفته است.
همزمان افزایش نسبت بدهی به تولید ناخالص داخلی در بسیاری از اقتصادهای بزرگ، از آلمان و فرانسه گرفته تا بریتانیا، آمریکا، ایتالیا و ژاپن، تصویر مشترکی را نشان میدهد: نگرانی از تورم و بدهی بار دیگر به مسئلهای جهانی تبدیل شده است.
در چنین فضایی، بخشی از سرمایهگذاران به سمت طلا حرکت میکنند؛ نه صرفاً به دلیل انتظار برای افزایش قیمت، بلکه به دلیل ویژگی آن بهعنوان یک دارایی بدون ریسک اعتباری دولتها و ابزاری برای تنوعبخشی ذخایر.
بانکهای مرکزی همچنان خریدار طلا هستند
یکی از مهمترین پشتوانههای بلندمدت بازار طلا، ادامه خرید بانکهای مرکزی است. بانکهای مرکزی در ماه جولای در مجموع ۲۳ تن خرید خالص طلا داشتند که چین با ۲۰ تن و لهستان با ۸ تن در میان خریداران مهم قرار داشتند.
از ابتدای سال نیز لهستان با خرید ۹۰ تن و چین با ۶۰ تن در صدر خریداران قرار گرفتهاند. این آمار نشان میدهد خریداران استراتژیک هنوز از بازار طلا خارج نشدهاند.
اهمیت این خریدها در ماهیت آنهاست. بانکهای مرکزی معمولاً با افق چندساله و با هدف تنوعبخشی ذخایر، کاهش وابستگی به داراییهای دلاری و مدیریت ریسکهای ژئوپلیتیک اقدام به خرید طلا میکنند. بنابراین این تقاضا با رفتار معاملهگران کوتاهمدت تفاوت دارد.
ادامه این روند بخشی از طلای موجود در بازار را جذب میکند و یک تقاضای ساختاری برای این فلز ایجاد میکند؛ تقاضایی که میتواند در دورههای اصلاح قیمت نیز نقش یک عامل حمایتی را ایفا کند.
مسئله جدید بانکهای مرکزی؛ طلا را کجا نگه داریم؟
با افزایش اهمیت طلا در ذخایر رسمی، سؤال بانکهای مرکزی دیگر تنها میزان خرید نیست و محل نگهداری ذخایر نیز اهمیت بیشتری پیدا کرده است.
نظرسنجی سال ۲۰۲۶ شورای جهانی طلا نشان میدهد ۷ درصد پاسخدهندگان قصد دارند طی ۱۲ ماه آینده میزان نگهداری طلای خود در داخل کشور را افزایش دهند. همزمان ۹ درصد اعلام کردهاند که به دنبال متنوعسازی محل نگهداری ذخایر در خارج از کشور هستند؛ رقمی که در سال ۲۰۲۵ تنها ۲ درصد بود.
این تغییر در فضایی اتفاق میافتد که دسترسی به ذخایر خارجی بیش از گذشته به یک ریسک ژئوپلیتیک تبدیل شده است. درخواست ونزوئلا برای بازگرداندن حدود ۴ میلیارد دلار طلای خود از بانک انگلستان نیز نمونهای از اهمیت فزاینده این موضوع است.
بنابراین یک روند مهم در بازار طلا در حال شکلگیری است: بانکهای مرکزی نهتنها طلای بیشتری میخرند، بلکه درباره محل نگهداری و امکان دسترسی مستقیم به ذخایر خود نیز حساستر شدهاند.
ورود پول به ETFها، موتور تازه رشد طلا
تقاضای سرمایهگذاران مالی نیز در ماه آگوست تقویت شد. صندوقهای قابل معامله در بورس طلا در این ماه حدود ۱۸ میلیارد دلار ورود پول ثبت کردند و مجموع دارایی تحت مدیریت این صندوقها با رشد ۱۶ درصدی به حدود ۶۱۵ میلیارد دلار، معادل ۴۱۸۹ تن طلا، رسید.
نکته مهم این است که برخلاف ماههای گذشته، آمریکا و اروپا محرک اصلی ورود سرمایه به ETFهای طلا بودند و سهم تقاضای آسیایی در این موج محدودتر بود.
همزمان ارزش معاملات طلا نیز افزایش یافت و با رشد ۲۱ درصدی به میانگین روزانه حدود ۴۳۰ میلیارد دلار رسید. ترکیب خرید بانکهای مرکزی و ورود سرمایه به ETFها نشان میدهد تقاضا برای طلا تنها به یک گروه از سرمایهگذاران محدود نیست و در چند کانال مختلف در حال تقویت است.
دلار بخریم یا طلا؟
مقایسه دلار و طلا در شرایط فعلی را میتوان از چهار زاویه بررسی کرد: ارزندگی، وضعیت بازار جهانی، بازدهی تاریخی و توانایی پوشش تورم.
از منظر ارزندگی، دلار داخلی بخش قابلتوجهی از اثر رشد تورم و نقدینگی را در قیمت خود منعکس کرده است و مهمترین ابهام درباره آن به تغییرات ساختاری اقتصاد بازمیگردد. در مورد طلا نیز حباب در محدوده نزدیک به صفر قرار دارد و قیمت آن نسبتاً به تعادل نزدیک است. بنابراین در شرایط فعلی، نه حباب منفی قابلتوجهی وجود دارد که نیروی صعودی مضاعف ایجاد کند و نه حباب مثبت بزرگی که خطر تخلیه آن را افزایش دهد.
تفاوت اصلی اما در اینجاست که طلا یک بازوی خارجی نیز دارد: اونس جهانی. ادامه خرید بانکهای مرکزی، ریسکهای ژئوپلیتیک و نگرانیهای مربوط به تورم و بدهی جهانی میتوانند در میانمدت از قیمت جهانی طلا حمایت کنند؛ مزیتی که دلار داخلی به شکل مستقیم در اختیار ندارد.
از منظر عملکرد تاریخی نیز دادههای ارائهشده کفه ترازو را به سمت طلا سنگینتر میکنند. دلار در افق یکساله تنها در ۱۰ درصد موارد پربازدهترین بازار بوده، در حالی که این رقم برای طلا ۲۱ درصد است. در افق پنجساله نیز دلار تنها در ۳ درصد موارد در صدر قرار گرفته، در حالی که طلا در ۲۵ درصد موارد بهترین عملکرد را داشته است.
در زمینه پوشش تورم نیز فاصله قابلتوجه است. دلار در افق یکساله در ۷۱ درصد موارد از تورم عقب مانده، در حالی که طلا در ۳۶ درصد موارد نتوانسته از تورم پیشی بگیرد. در افق پنجساله نیز دلار در ۵۵ درصد موارد از تورم شکست خورده، در حالی که این نسبت برای طلا ۲۴ درصد بوده است.
ریسک اصلی؛ تحولات سیاسی میتواند تمام محاسبات را تغییر دهد
البته هیچیک از این مقایسهها به معنای برتری قطعی یک دارایی در همه سناریوها نیست. اقتصاد ایران در شرایطی قرار دارد که متغیرهای سیاسی و ژئوپلیتیک میتوانند بهسرعت مسیر بازارها را تغییر دهند.
یک شوک سیاسی یا امنیتی میتواند درآمدهای ارزی، تجارت خارجی، ریسک اقتصاد ایران و انتظارات تورمی را همزمان تغییر دهد. در چنین شرایطی، نرخ دلار میتواند از محدودههای ارزشگذاری فعلی فاصله بگیرد و از آنجا که طلای داخلی بهطور مستقیم از نرخ ارز اثر میپذیرد، طلا نیز میتواند با این موج همراه شود.
در مقابل، کاهش تنشهای سیاسی و تثبیت بازار ارز میتواند باعث شود سرمایهگذاران دوباره وزن بیشتری به متغیرهای جهانی طلا و نرخ بهره بدهند؛ متغیرهایی که در کوتاهمدت میتوانند برای طلا چالشبرانگیز باشند.
طلا یا دلار؛ کدامیک دست بالاتر را دارد؟
پاسخ به این سؤال در نهایت به هدف سرمایهگذاری بستگی دارد، اما اگر هدف اصلی حفظ قدرت خرید در برابر تورم باشد، دادههای موجود کفه ترازو را اندکی به سمت طلا سنگینتر میکنند.
طلای داخلی در شرایط فعلی حباب قابلتوجهی ندارد، از تغییرات نرخ دلار داخلی بهره میبرد و در عین حال یک پشتوانه جهانی نیز دارد. ادامه خرید بانکهای مرکزی، ورود سرمایه به ETFها، نگرانی از رشد بدهی دولتها و افزایش ریسکهای ژئوپلیتیک، مجموعه عواملی هستند که میتوانند در میانمدت از تقاضای جهانی طلا حمایت کنند.
در مقابل، دلار داخلی اگرچه همچنان یکی از مهمترین ابزارهای پوشش ریسک کاهش ارزش پول است، اما از یک بازوی مستقل جهانی مانند طلا برخوردار نیست و بخش مهمی از تورم و رشد نقدینگی نیز پیشاپیش در قیمت آن منعکس شده است.
بنابراین در شرایط فعلی، افزایش وزن طلا نسبت به دلار در یک پرتفوی متنوع، از منظر حفظ قدرت خرید و مدیریت ریسک تورمی قابلدفاعتر به نظر میرسد؛ هرچند اصل تنوعبخشی همچنان پابرجاست و تبدیل کل دارایی به یک بازار، خود یک ریسک جدی محسوب میشود.
به بیان سادهتر، اگر دلار را ابزار پوشش ریسک اقتصاد ایران بدانیم، طلا علاوه بر این ویژگی، یک پوشش ریسک در برابر تورم و بیثباتی اقتصاد جهانی نیز در اختیار سرمایهگذار قرار میدهد. همین «دوگانه بودن» ریسکهای تحت پوشش، مهمترین مزیت طلا در مقطع فعلی است.