اقتصاد جهانی برای عبور از بحران نفتی، بیش از آنکه به حجم اسمی نفت موجود در مخازن وابسته باشد، به میزان ذخایر قابل استفاده، سرعت بازگشت عرضه و توان پالایشگاهها برای تأمین سوخت موردنیاز وابسته است. با گذشت چند ماه از آغاز جنگ ایران، کاهش موجودی نفت جهان و اختلال در صادرات فرآوردههای نفتی نشان میدهد که ذخایر، اگرچه همچنان نقش ضربهگیر را ایفا میکنند، بهتدریج بخشی از ظرفیت خود برای مهار شوک عرضه را از دست میدهند.
ذخایر جهانی؛ ۵۰۹ میلیون بشکه کمتر از پیش از جنگ
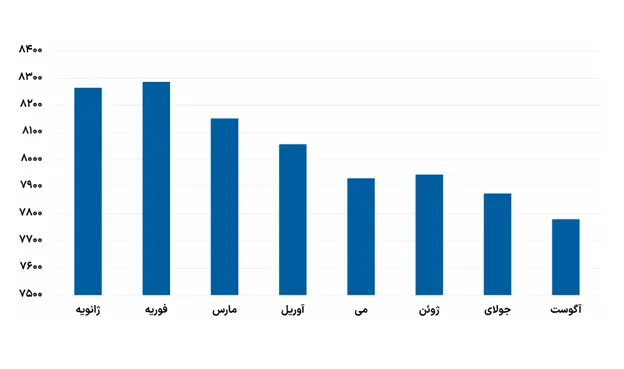
بر اساس گزارش اکتبر ۲۰۲۶ آژانس بینالمللی انرژی، موجودی مشاهدهشده نفت جهان در پایان سپتامبر، ۵۰۹ میلیون بشکه کمتر از پایان فوریه بود. این کاهش، حاصل افت موجودی نفت در خشکی است که افزایش نفت در حال انتقال با نفتکشها نتوانست آن را بهطور کامل جبران کند. موجودی خشکی در پایان سپتامبر در پایینترین سطح خود از دستکم سال ۲۰۱۶ قرار داشت.
نمودار 1 – حجم ذخایر اضطراری نفت جهان (میلیون بشکه)
در همین دوره، صادرات نفت خام کشورهای خلیج فارس بهبود یافت و به ۱۳٫۹ میلیون بشکه در روز معادل بیش از ۷۵ درصد سطح پیش از جنگ رسید. هرچند علیرغم این که این روند در ماه اکتبر معکوس شده و صادرات مجددا کاهش یافته، حجم آن همچنان بالاتر از سطوح ثبتشده در هفتههای نخست جنگ باقی مانده است. در مقابل، صادرات فرآوردههای نفتی و گاز مایع از خاورمیانه با سرعت بسیار کمتری احیا شد و همچنان کمتر از نیمی از سطح پیش از جنگ است.
این تفاوت اهمیت زیادی دارد. بازگشت بخشی از عرضه نفت خام، لزوماً به معنای رفع کمبود سوخت در بازارهای مصرف نیست. اقتصاد جهانی به بنزین، گازوئیل و سوخت جت نیاز دارد و تبدیل نفت خام به این فرآوردهها به ظرفیت پالایش، دسترسی به خوراک مناسب و امکان انتقال محمولهها وابسته است.
چرا تمام نفت موجود در مخازن قابل استفاده نیست؟
برآورد منتشرشده از سوی مدیرعامل آرامکو در اوایل اکتبر نشان میدهد که موجودی تجاری نفت جهان به کمتر از ۶ میلیارد بشکه رسیده است. در نگاه اول، این حجم از ذخایر ممکن است این تصور را ایجاد کند که اقتصاد جهانی هنوز فاصله زیادی با بحران دارد و میتواند برای مدتی طولانی اختلال در عرضه را تحمل کند. اما حجم اسمی ذخایر با میزان نفتی که عملاً میتوان برای جبران کمبود عرضه به کار گرفت، تفاوت دارد. بخشی از موجودیها برای ادامه فعالیت پالایشگاهها و شبکه توزیع ضروری است و بخشی دیگر به دلیل محدودیتهای جغرافیایی، لجستیکی یا تفاوت نوع نفت و فرآورده، نمیتواند بهسرعت به بازارهای نیازمند برسد. در همین حال، فشار بر قیمتها و فعالیت اقتصادی مدتها پیش از پایان یافتن ذخایر آغاز میشود.
برآوردهای موجود نشان میدهد که مجموع نفت خام، فرآوردههای نفتی و موجودیهای در حال انتقال در بازارهای مهم جهان، از جمله کشورهای عضو سازمان همکاری و توسعه اقتصادی، فجیره امارات، سنگاپور و ذخایر نفت تحویلشده به چین، حدود ۸ میلیارد بشکه بوده است؛ رقمی که تقریباً ۴۵۰ میلیون بشکه کمتر از سطح پیش از جنگ بود. از این مجموعه، حدود ۳ میلیارد بشکه را میتوان با در نظر گرفتن نیازهای عملیاتی و محدودیتهای ذخیرهسازی، عملاً در دسترس بازار دانست.
این رقم به معنای آن نیست که ۳ میلیارد بشکه در هر لحظه و در هر نقطه از جهان قابل برداشت و مصرف است. ذخایر تنها زمانی میتوانند کمبود را جبران کنند که از نوع محصول موردنیاز باشند و امکان انتقال آنها به بازار مصرف وجود داشته باشد. نفت خام موجود در یک منطقه، جایگزین فوری گازوئیل موردنیاز منطقهای دیگر نیست.
موجودی تجاری شامل نفت خام و فرآوردههایی است که شرکتها، پالایشگاهها و شبکه توزیع برای ادامه فعالیت خود نگهداری میکنند. پالایشگاهها برای تأمین پیوسته خوراک به ذخیره عملیاتی نیاز دارند و شرکتهای توزیع نیز باید موجودی کافی برای پاسخگویی به تقاضای روزمره داشته باشند. کاهش بیش از حد این موجودیها، حاشیه امن عملیاتی را از بین میبرد و در صورت تأخیر محمولههای جدید، خطر کاهش تولید را افزایش میدهد.
بنابراین، تقسیم کل ذخایر بر میزان کسری روزانه عرضه، بهتنهایی نشان نمیدهد اقتصاد جهانی تا چه زمانی میتواند بدون اختلال جدی به فعالیت ادامه دهد. پیش از رسیدن موجودی جهانی به حداقل فیزیکی، کمبود منطقهای و محدودیت انتقال میتواند قیمتها را افزایش دهد و مصرف را کاهش دهد.
گازوئیل؛ نقطه فشار اقتصاد جهانی
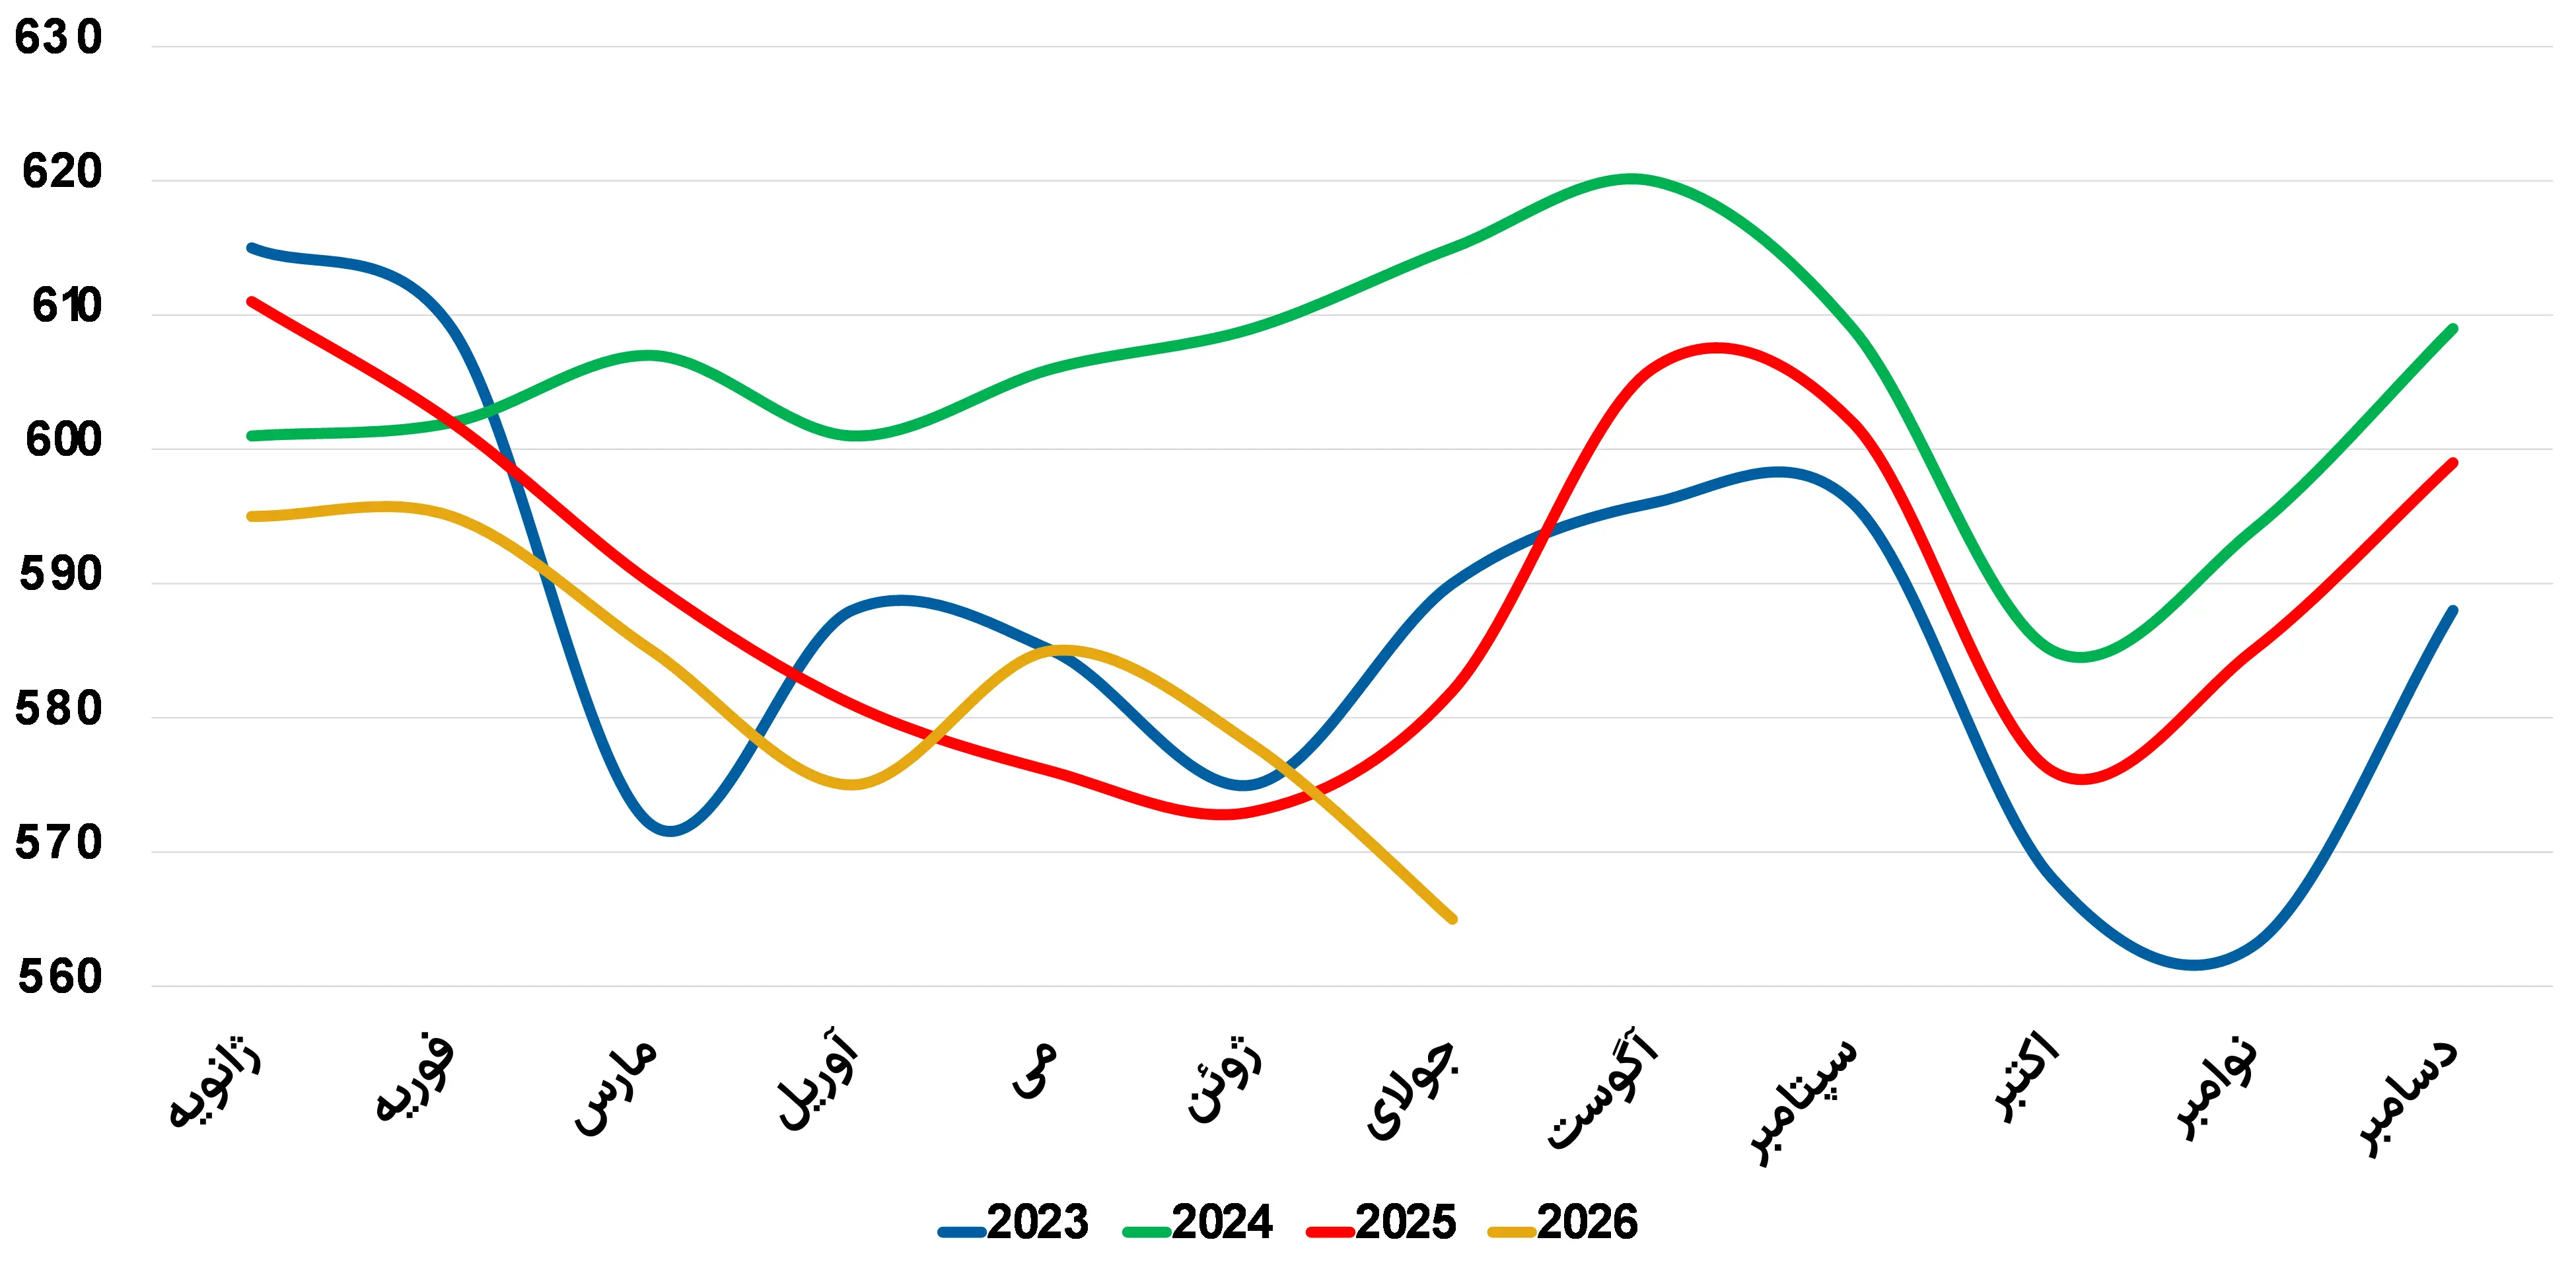
گزارش آژانس بینالمللی انرژی نشان میدهد بازار گازوئیل در سال ۲۰۲۶ تحت فشار شدیدی قرار گرفته است. اختلال در صادرات خاورمیانه و روسیه، کاهش فعالیت پالایشگاهها و افت عرضه از برخی کشورهای آسیایی، دسترسی جهانی به این فرآورده را محدود کرده است.
نمودار 2- ذخایر گازوئیل کشورهای OECD (میلیون بشکه)
در سهماهه دوم و سوم سال، عرضه جهانی گازوئیل و نفتگاز بهترتیب حدود ۱٫۵ و ۱٫۷ میلیون بشکه در روز کمتر از مدت مشابه سال قبل بود. صادرات جهانی گازوئیل و نفتگاز نیز در سپتامبر نسبت به سال قبل حدود ۷۰۰ هزار بشکه در روز کاهش یافت.
این کمبود مستقیماً به فعالیت اقتصادی منتقل میشود. گازوئیل سوخت اصلی بخش بزرگی از حملونقل جادهای، ماشینآلات صنعتی و کشاورزی و بخشی از فعالیتهای تولیدی است. افزایش قیمت آن، هزینه انتقال کالا و تولید را بالا میبرد و در نهایت به قیمت مصرفکننده منتقل میشود.
در ماه سپتامبر، قیمت گازوئیل در برخی بازارهای عمده از ۲۰۰ دلار برای هر بشکه فراتر رفت. در چنین شرایطی، حتی اگر کمبود فیزیکی سوخت هنوز به توقف گسترده فعالیتها منجر نشده باشد، افزایش هزینه انرژی و کاهش قدرت خرید میتواند بهتدریج رشد اقتصادی را محدود کند.
شوک پالایش؛ چرا بازگشت نفت خام برای کاهش قیمت سوخت کافی نیست؟
بحران کنونی فقط شوک عرضه نفت خام نیست؛ جهان با شوک ظرفیت پالایش نیز مواجه است. اختلال در پالایشگاههای خاورمیانه، حملات به تأسیسات روسیه، محدودیتهای حملونقل و کاهش صادرات فرآوردهها، ظرفیت تأمین سوخت در بازار جهانی را بهشدت کاهش دادهاند. برآوردها نشان میدهد این اختلالها در مقاطعی ظرفیت عرضه فرآوردههای پالایشی را حدود ۶ تا ۸ میلیون بشکه در روز پایین آوردهاند؛ رقمی که در بالاترین برآوردها به حدود ۱۰ درصد ظرفیت جهانی پالایش میرسد.
این محدودیت اهمیت زیادی دارد، زیرا نفت خام بهتنهایی سوخت موردنیاز اقتصاد را تأمین نمیکند. پالایشگاهها باید آن را به بنزین، گازوئیل و سوخت جت تبدیل کنند و هرگونه اختلال در این مرحله، عرضه فرآوردهها را محدود میکند؛ حتی اگر بخشی از جریان نفت خام دوباره برقرار شود.
در نتیجه، حتی پس از عادیشدن عبور نفت از تنگه هرمز، قیمت سوخت ممکن است برای مدتی طولانی نسبت به قیمت نفت خام بالا بماند. بازسازی پالایشگاههای آسیبدیده و بازگشت ظرفیتهای تعطیلشده زمان میبرد. در این شرایط، فاصله قیمت فرآوردههایی مانند گازوئیل و بنزین با قیمت نفت خام، که در بازار انرژی با عنوان «کرک اسپرد» شناخته میشود، میتواند در سطوح بالا باقی بماند.
نمودار 3- کرک اسپرد انواع مختلف فرآورده (دلار)
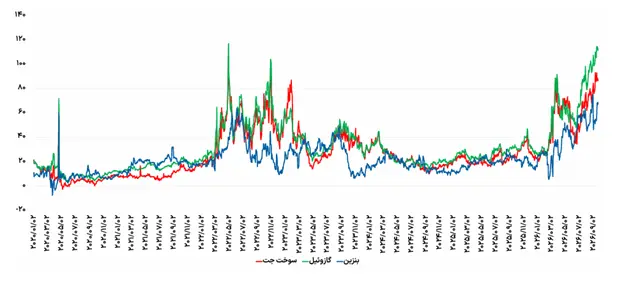
این وضعیت به آن معناست که بازگشت عرضه نفت خام الزاماً به کاهش سریع هزینه انرژی منجر نمیشود. محدودیت پالایش و توزیع میتواند بحران را از بازار نفت به بازار سوخت و سپس به هزینه حملونقل، تولید صنعتی و قیمت کالاها منتقل کند.
اقتصاد پیش از پایان ذخایر، هزینه بحران را میپردازد
نشانههای این فشار هماکنون در تقاضای جهانی نفت دیده میشود. آژانس بینالمللی انرژی پیشبینی کرده است تقاضای نفت جهان در سهماهه چهارم سال ۲۰۲۶ نسبت به مدت مشابه سال قبل ۲٫۵ میلیون بشکه در روز کاهش یابد. برآورد این نهاد از کاهش متوسط تقاضا در کل سال نیز به ۲٫۶ میلیون بشکه در روز رسیده است.
این کاهش صرفاً به معنای تعدیل بازار نیست چراکه بخشی از آن نتیجه قیمتهای بالاتر، محدودیت دسترسی به سوخت و تضعیف چشمانداز اقتصادی است. به بیان دیگر، اقتصاد جهانی برای تطبیق با عرضه محدودتر، بخشی از مصرف خود را کاهش میدهد. در این فرآیند، خانوارها با هزینه بیشتر انرژی مواجه میشوند و بنگاهها نیز ممکن است تولید یا فعالیت خود را محدود کنند.
با کاهش حاشیه امن ذخایر، بازار ناچار است بخش بیشتری از تعادل عرضه و تقاضا را از طریق افزایش قیمت و کاهش مصرف برقرار کند. این روند لزوماً در همه کشورها همزمان یا با شدت یکسان رخ نمیدهد اما هرچه اختلال عرضه طولانیتر شود، احتمال آن بیشتر است که کمبودهای منطقهای به نوسان شدیدتر قیمتها و محدودیت فعالیت اقتصادی منجر شوند.
ازاینرو، محاسبه تعداد روزهایی که ذخایر میتوانند یک کسری مشخص را پوشش دهند، تصویر کاملی از تابآوری اقتصاد جهانی ارائه نمیکند. اگر ذخایر به سطحی برسند که امکان جبران تأخیرهای عرضه کاهش یابد، قیمتها و هزینههای اقتصادی میتوانند بسیار پیش از پایان فیزیکی ذخایر افزایش پیدا کنند.
ذخایر راهبردی؛ ضربهگیری که ظرفیت نامحدود ندارد
ذخایر راهبردی دولتها میتوانند در کوتاهمدت بخشی از شوک عرضه را جبران کنند، اما برداشت مستمر از آنها نیز حاشیه امن بازار را کاهش میدهد. ذخایر راهبردی نفت آمریکا در اکتبر به 282 میلیون بشکه رسیده بود که پایینترین سطح ذخایر از سال ۱۹۸۲ است.
با فرض برداشت روزانه ۱٫۲ میلیون بشکه، ذخایر مزبور با در نظر گرفتن حداقل عملیاتی ۸۰ میلیون بشکه، کمتر از شش ماه ظرفیت برداشت داشت. اگر حداقل عملیاتی واقعی به ۲۰۰ میلیون بشکه نزدیکتر باشد، ظرفیت برداشت بسیار کوتاهتر خواهد بود.
این ارقام صرفاً به ذخیره راهبردی آمریکا مربوط هستند و نباید بهعنوان برآورد زمان باقیمانده برای ذخایر جهانی تفسیر شوند. اهمیت آنها در نشاندادن محدودیت ابزارهای اضطراری است: برداشت از ذخایر میتواند زمان بخرد، اما اگر اختلال عرضه ادامه یابد، استفاده از این ابزار نیز بهتدریج محدودتر میشود.
بازسازی ذخایر؛ بحران پس از بازگشت عرضه هم ادامه دارد
حتی بازگشت صادرات به سطح پیش از جنگ نیز لزوماً بازار را بهسرعت به شرایط عادی بازنمیگرداند. برآورد مدیرعامل آرامکو این است که بازسازی ذخایر مصرفشده ممکن است تا دو سال زمان ببرد. این برآورد به معنای تداوم قطعی کمبود برای دو سال نیست، بلکه نشان میدهد بازسازی حاشیه امن بازار میتواند بسیار طولانیتر از بازگشت جریان عرضه باشد.
آژانس بینالمللی انرژی انتظار دارد بازار گازوئیل در سهماهه نخست ۲۰۲۷ به مازاد عرضه بازگردد؛ بااینحال، این مازاد برای جبران کسری انباشته سال ۲۰۲۶ کافی نخواهد بود و تنگنای بازار ممکن است تا بخش مهمی از سال ۲۰۲۷ ادامه یابد.
در نتیجه، مسیر پیش روی اقتصاد جهانی تنها به زمان پایان اختلال صادرات وابسته نیست. سرعت بازسازی ذخایر، احیای ظرفیت پالایش و بازگشت صادرات فرآوردهها نیز تعیین میکند فشار هزینه انرژی چه زمانی کاهش مییابد.
ذخایر نفتی میتوانند شوک عرضه را تعدیل کنند، اما ظرفیت آنها نامحدود نیست. نقطه تعیینکننده برای اقتصاد جهانی، زمانی نیست که آخرین بشکه نفت از مخازن خارج میشود؛ بلکه زمانی است که کاهش ذخایر قابل استفاده، اختلال در پالایش و محدودیت انتقال سوخت را به افزایش شدید قیمتها و کاهش تولید و مصرف تبدیل میکند.
کاهش ۵۰۹ میلیون بشکهای موجودی مشاهدهشده نفت از پایان فوریه تا پایان سپتامبر، افت صادرات فرآوردهها و محدودیت ظرفیت پالایش نشان میدهد که حاشیه امن بازار کاهش یافته است. حتی اگر هنوز حجم قابلتوجهی نفت در مخازن و نفتکشها وجود داشته باشد، همه آن بهطور همزمان و در همه مناطق قابل استفاده نیست. در چنین شرایطی، اقتصاد جهانی پیش از پایان ذخایر، هزینه بحران را از مسیر قیمتهای بالاتر، کمبود سوخت و کاهش مصرف میپردازد. مسیر کاهش این فشار بیش از هر چیز به پایداری بازگشت عرضه، احیای ظرفیت پالایش و سرعت جبران موجودیهای ازدسترفته بستگی دارد.