

به گزارش اکوایران، فعالیت بخش خصوصی منطقه یورو در سپتامبر با سریعترین سرعت در بیش از سه سال گذشته افزایش یافت و شاخص ترکیبی مدیران خرید S&P Global از ۵۲ در ماه اوت به ۵۳.۱ رسید. این رقم نهتنها بالاتر از مرز ۵۰ قرار دارد که رشد را از انقباض جدا میکند، بلکه به شکل محسوسی بالاتر از پیشبینی ۵۱.۷ واحدی اقتصاددانان بود.
عملکرد دو اقتصاد بزرگ منطقه هم بهتر از انتظار بود. فعالیت اقتصادی آلمان با سریعترین سرعت از اکتبر ۲۰۲۵ رشد کرد و فرانسه هم شاهد بیشترین شتاب رشد فعالیت اقتصادی در بیش از دو سال گذشته بود.
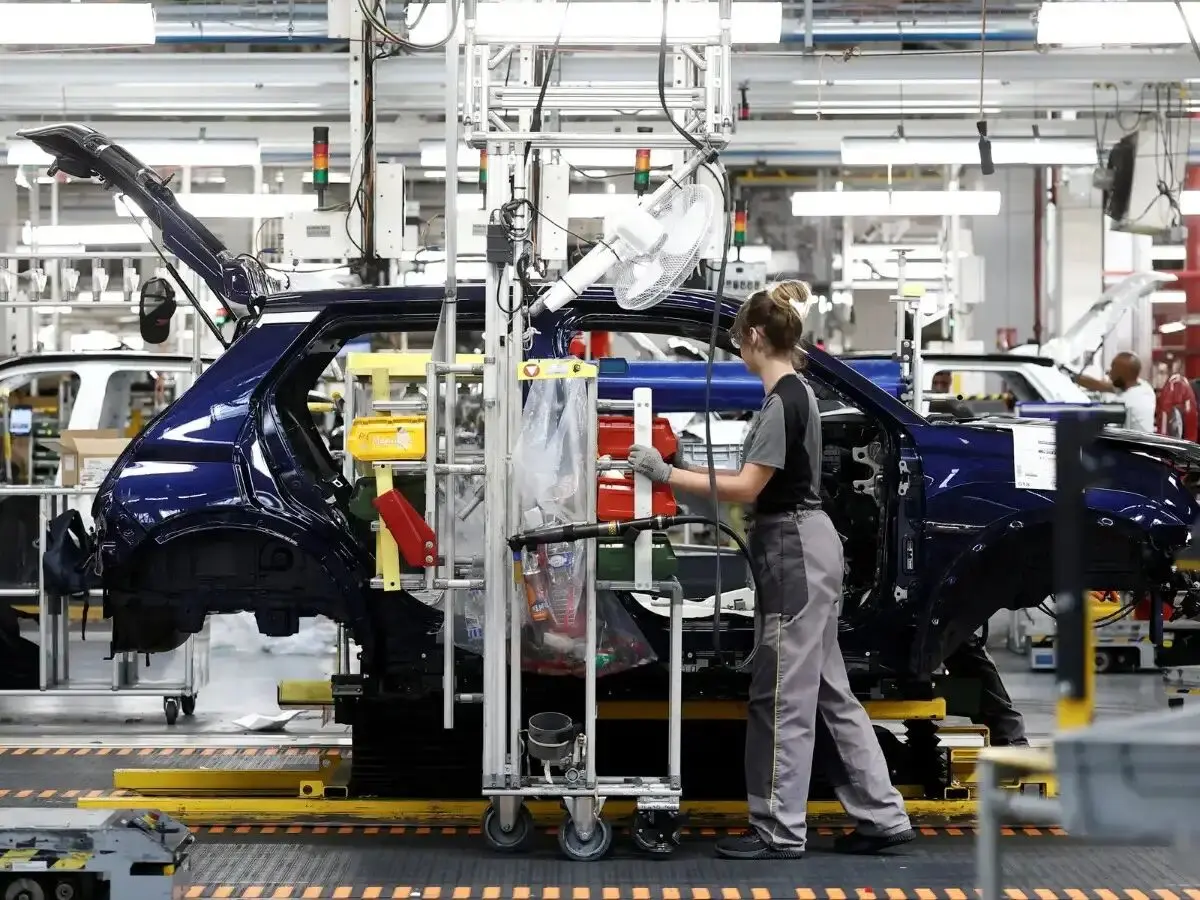
به گفته کریس ویلیامسون، اقتصاددان ارشد S&P Global Market Intelligence، بخش تولید منطقه یورو به رهبری آلمان بهترین دوره رشد خود در بیش از چهار سال را تجربه میکند؛ موضوعی که بخشی از آن به افزایش سرمایهگذاری در هوش مصنوعی و هزینههای دفاعی مربوط است. در عین حال، بهبود بخش خدمات نشان میدهد رشد اقتصادی منطقه فقط به صنعت محدود نمانده است.
این مقاومت در شرایطی اهمیت بیشتری پیدا میکند که اقتصاد اروپا با افزایش قیمت انرژی و پیامدهای جنگ ایران روبهروست. با اینحال، همین قدرت اقتصادی میتواند به معنای تداوم فشارهای تورمی باشد. افزایش قیمت انرژی بار دیگر هزینههای بنگاهها را بالا برده و تورم منطقه یورو به 3.2 درصد رسیده که بالاترین سطح آن در نزدیک به سه سال گذشته رسیده است.
در نتیجه، بازارها بار دیگر به مسیر نرخ بهره بانک مرکزی اروپا توجه بیشتری دارند. بانک مرکزی اروپا در ماه جاری برای دومین بار از زمان آغاز جنگ ایران نرخ بهره را افزایش داده و انتظار برای یک افزایش دیگر، احتمالاً تا پایان سال، تقویت شده است.
بریتانیا؛ رشد ضعیفتر و فشار هزینهای بیشتر
تصویر بریتانیا اما متفاوت است. شاخص ترکیبی PMI این کشور در سپتامبر از ۵۲.۵ به ۵۱.۷ کاهش یافت و به پایینترین سطح سه ماه اخیر رسید. این رقم همچنین کمی پایینتر از پیشبینی ۵۲ واحدی اقتصاددانان بود، هرچند همچنان بالاتر از مرز ۵۰ باقی ماند.
موسسه S&P Global برآورد کرده که رشد فعالیت اقتصادی در بخش خدمات و تولید با رشد فصلی تنها ۰.۱ درصد سازگار است؛ رقمی که نشاندهنده کاهش قابلتوجه شتاب اقتصاد پس از عملکرد قویتر ماههای اخیر است.
افزایش قیمت انرژی، هزینههای بالای استقراض، نااطمینانیهای ژئوپلیتیک و ابهامهای پیش از بودجه دولت از عوامل فشار بر فعالیت اقتصادی عنوان شدهاند. در همین حال، هزینههای بنگاهها با سریعترین سرعت سه ماه اخیر افزایش یافته و تورم قیمتهای تولید نیز به بالاترین سطح از ماه ژوئن رسیده است.
با وجود کندشدن رشد، اعتماد کسبوکارها همچنان نسبتا بالا باقی مانده و شاخص انتظارات تولید آینده در بالاترین سطح از فوریه قرار دارد. سرمایهگذاری در هوش مصنوعی و افزایش هزینههای دفاعی نیز بخشی از ضعف تقاضای داخلی را جبران کردهاند.
استرالیا؛ فاصله گرفتن فعالیت از شتاب ماههای قبل
در استرالیا نیز نشانههای کاهش شتاب اقتصادی دیده میشود. شاخص ترکیبی تولید و خدمات S&P Global در سپتامبر از ۵۲.۷ به ۵۰.۸ کاهش یافت؛ یعنی اقتصاد همچنان در محدوده رشد قرار دارد، اما فاصله آن با مرز ۵۰ بسیار کمتر شده است.
در بخش تولید، PMI از ۵۲ به ۴۹.۳ سقوط کرد و برای نخستین بار در شش ماه گذشته وارد محدوده انقباض شد. شاخص خدمات نیز از ۵۳.۲ به ۵۱.۴ کاهش یافت.
دادههای سپتامبر بهطوری کلی نشان میدهند که مسیر اقتصادهای توسعهیافته یکسان نیست. منطقه یورو در برابر شوک انرژی و نااطمینانی ژئوپلیتیک مقاومت بیشتری از انتظار نشان داده، در حالی که اقتصاد بریتانیا و استرالیا با کاهش سرعت فعالیت مواجه شدهاند.
با این حال، یک نقطه مشترک وجود دارد: افزایش هزینههای انرژی و فشارهای قیمتی. این مساله برای بانکهای مرکزی اهمیت ویژهای دارد، زیرا در اروپا و بریتانیا، همزمانی رشد اقتصادی با افزایش فشارهای تورمی میتواند کاهش نرخ بهره را دشوارتر کند. در مقابل، اگر کندشدن فعالیت اقتصادی در ماههای آینده ادامه پیدا کند، بانکهای مرکزی باید میان مقابله با تورم و جلوگیری از تضعیف بیشتر رشد تعادل برقرار کنند.