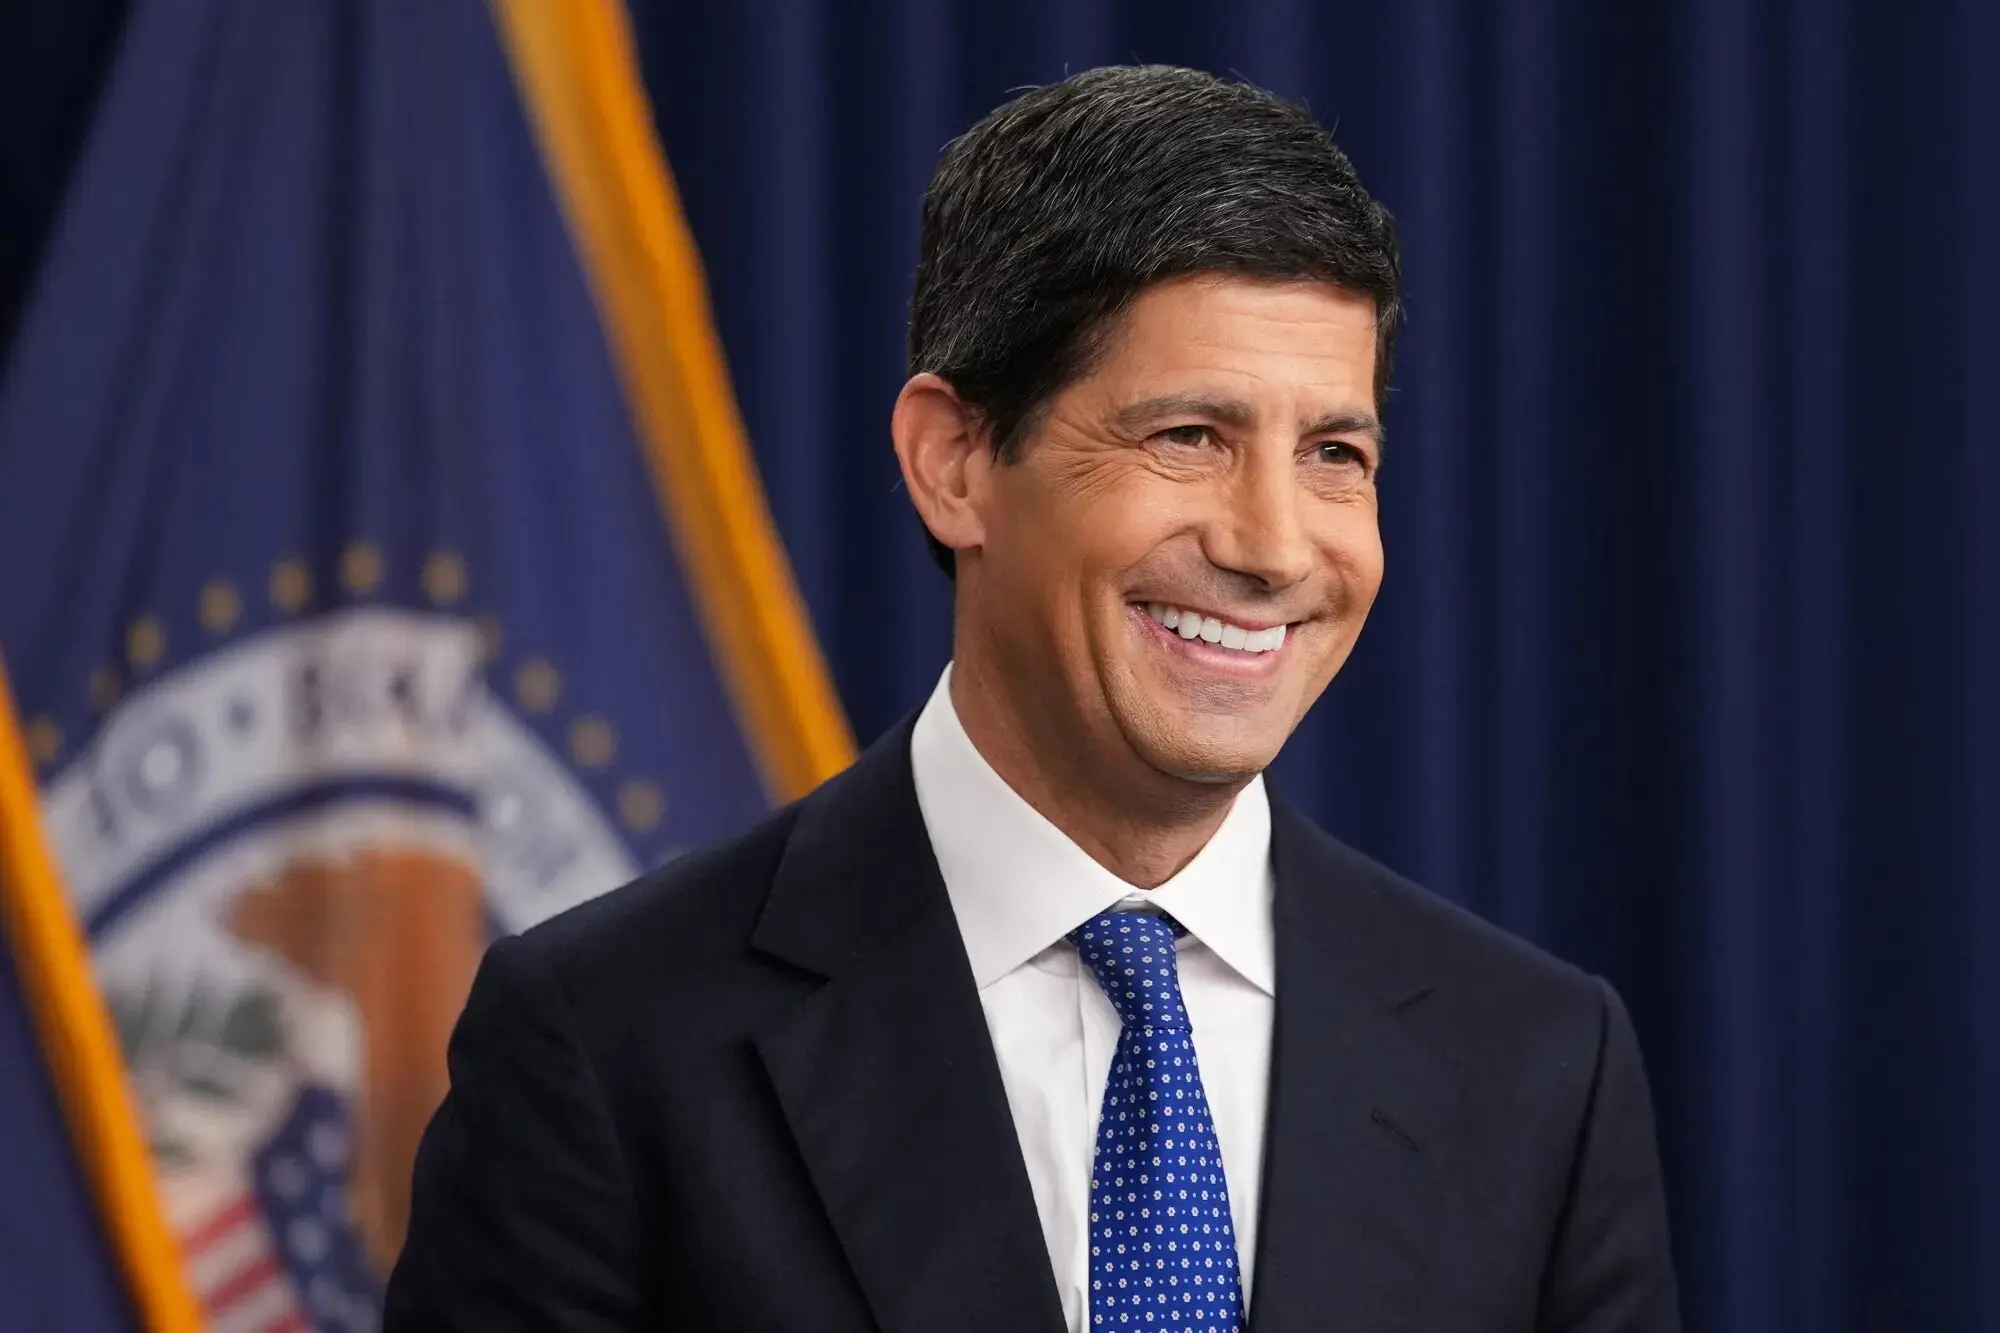

به گزارش اکوایران، هفته معاملاتی جدید با سخنرانی بث هاماک، رئیس فدرال رزرو کلیولند، آغاز خواهد شد. هاماک پیشتر مواضعی انقباضی داشته و بر ضرورت مهار تورم تأکید کرده است. حالا، در شرایطی که اظهارات برخی دیگر از مقامهای فدرال رزرو احتمال توقف افزایش نرخ بهره در ماه اکتبر را تقویت کرده، باید دید آیا هاماک هم از مواضع قبلی خود فاصله گرفته یا همچنان بر سیاست پولی سختگیرانه تأکید دارد. سهشنبه نیز سخنرانی کریستوفر والر، توماس بارکین و سوزان کالینز میتواند تصویر روشنتری از اختلافنظرها در فدرال رزرو ارائه کند.
چهارشنبه؛ آزمون تازه برای تورم آمریکا
مهمترین داده اقتصادی هفته، آمار تورم مصرفکننده آمریکا در ماه سپتامبر است. انتظار میرود تورم هسته ماهانه از ۰.۳ درصد به ۰.۲ درصد کاهش پیدا کند، اما نرخ سالانه آن از ۲.۴ درصد به ۲.۵ درصد برسد. همچنین پیشبینی میشود تورم کل سالانه از ۳.۴ درصد به ۳.۶ درصد افزایش پیدا کرده باشد.
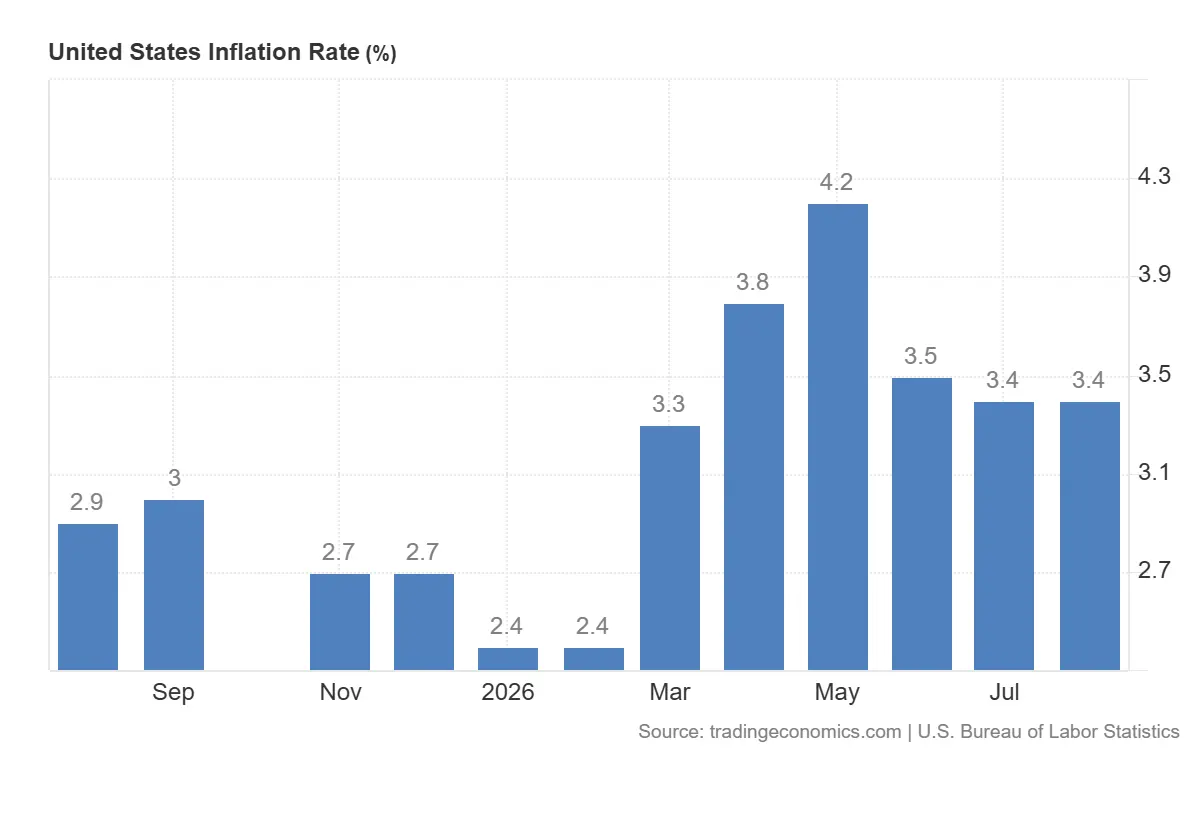
این ترکیب میتواند کار فدرال رزرو را دشوار کند: کاهش سرعت رشد ماهانه تورم هسته، در کنار افزایش نرخ تورم سالانه، لزوماً به معنای پایان فشارهای تورمی نیست. از طرف دیگر، افزایش نرخ بهره در میانه سپتامبر برای ارزیابی اثر سیاست پولی بر این داده زود بوده و تأثیر احتمالی آن را باید در ماههای بعد بررسی کرد.
در چنین شرایطی، آمار تورم میتواند بر انتظارات بازار از تصمیم بعدی فدرال رزرو اثر بگذارد؛ بهویژه اینکه چهارشنبه میشل بومن نیز سخنرانی خواهد کرد و جمعه نوبت به کوین وارش میرسد.
پنجشنبه؛ تورم تولیدکننده و وضعیت مصرفکننده
پنجشنبه، آمار تورم تولیدکننده و خردهفروشی آمریکا منتشر میشود. پیشبینی میشود تورم تولیدکننده ماهانه از ۰.۴ درصد به ۰.۵ درصد افزایش پیدا کند. در مقابل، انتظار میرود رشد خردهفروشی از ۱.۲ درصد در ماه قبل به ۰.۳ درصد کاهش یابد.
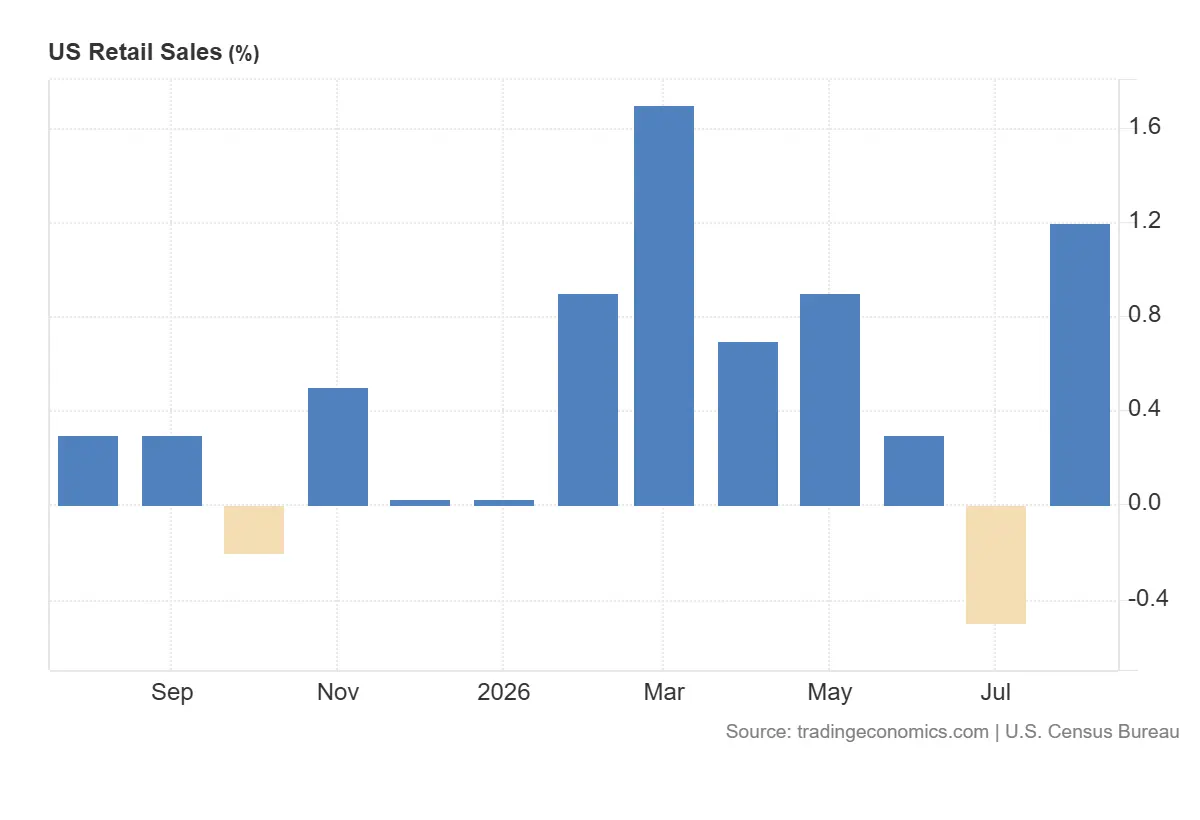
عملکرد مصرفکننده اهمیت ویژهای دارد؛ چراکه در شرایط تورم بالا و نرخ بهرههای محدودکننده، نشانههای ضعف در مخارج خانوارها میتواند نگرانیها درباره چشمانداز رشد اقتصادی را افزایش دهد. اگر مصرفکننده ضعیفتر از انتظار ظاهر شود، احتمالاً استدلال برای احتیاط بیشتر فدرال رزرو تقویت خواهد شد.
جمعه؛ نگاه بازار به کوین وارش
مهمترین رویداد پایانی هفته، سخنرانی کوین وارش در حاشیه نشستهای صندوق بینالمللی پول و بانک جهانی است. انتظار نمیرود او راهنمایی مشخصی درباره تصمیم بعدی نرخ بهره ارائه کند، اما تأکید احتمالی بر ضرورت مهار تورم میتواند برای بازارها اهمیت داشته باشد. پرسش اصلی این است که آیا وارش همچنان بر مواضع انقباضی تأکید میکند یا نشانهای از انعطاف بیشتر نشان میدهد.
در کنار این رویدادها، گزارش درآمدی جیپی مورگان، گلدمن ساکس، سیتیگروپ، بانک آو آمریکا، بلکراک و مورگان استنلی نیز منتشر میشود. سرمایهگذاران انتظار رشد درآمد و سود این شرکتها را دارند؛ بنابراین، صرفاً مطابق انتظار ظاهر شدن گزارشها ممکن است برای ایجاد رشد بیشتر سهام کافی نباشد و بازار به نتایجی بهتر از پیشبینیها نیاز داشته باشد.
این هفته بازارها همزمان باید تورم، چشمانداز نرخ بهره، وضعیت مصرفکننده و عملکرد شرکتها را ارزیابی کنند. واکنش قیمتها فقط به خوب یا بد بودن دادهها بستگی ندارد، بلکه مهمتر این است که نتایج تا چه اندازه انتظارات فعلی را تغییر میدهند. به همین دلیل، ممکن است حتی دادهای ظاهراً مثبت هم به افت بازار منجر شود؛ خصوصا اگر انتظارات سرمایهگذاران از قبل خوشبینانهتر بوده باشد.