


وقتی مشتری حساب باز میکند، انتقال وجه انجام میدهد، حواله میفرستد، از خدمات شبکه پرداخت استفاده میکند یا حتی صندوق اجارهای میگیرد، بخشی از هزینهای که پرداخت میکند به درآمد کارمزدی بانک تبدیل میشود. برای بانک، حسابهای جاری نیز از همین زاویه اهمیت دارند؛ حسابی که برخلاف سپرده، الزاماً منبع مستقیم برای اعطای تسهیلات نیست، اما میتواند از محل خدمات و تراکنشها درآمد ایجاد کند.
اما سؤال مهمتر این است که این درآمد چقدر برای بانکها اهمیت دارد؟
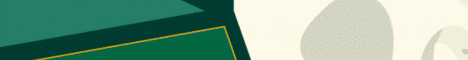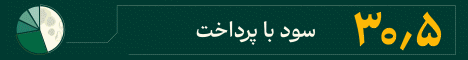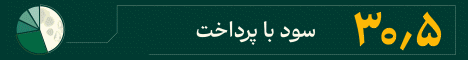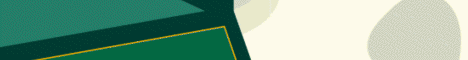
بررسی آمارها از سال ۱۴۰۱ به بعد نشان میدهد درآمد بانکها از محل کارمزد خدمات، همواره بالاتر از هزینهای بوده که برای دریافت همین خدمات پرداخت کردهاند. بهطور متوسط، درآمد کارمزدی بانکها حدود ۴.۵ برابر هزینه کارمزد آنها بوده است.
با این حال، تصویر کلی درآمد بانکها همچنان به شدت به تسهیلات وابسته است. برآوردهای پژوهشکده پولی و بانکی نشان میدهد درآمد حاصل از تسهیلات همچنان سهم اصلی را در درآمد بانکها دارد و کارمزد، اگرچه در سالهای اخیر سهم بیشتری پیدا کرده، هنوز فاصله زیادی با درآمد تسهیلات دارد.
حالا بانک مرکزی نرخ جدید کارمزد خدمات بانکی را ابلاغ کرده است؛ تصمیمی که میتواند درآمد کارمزدی بانکها را تا حدی تقویت و وضعیت درآمدی آنها را باثباتتر کند.
اما آیا افزایش کارمزدها میتواند مدل درآمدی بانکها را تغییر دهد؟ یا در نهایت، فقط بخشی از هزینههای شبکه بانکی را پوشش خواهد داد؟
بانکها چقدر میتوانند از وامفروشی فاصله بگیرند و به سمت درآمدهای کارمزدی حرکت کنند؟