

صنعت قند و شکر زیر ذرهبین؛ از بازار جهانی تا نمادهای بورسی
در بخش بررسی صنایع، این بار به سراغ یکی از صنایع کوچک بازار سرمایه ایران، یعنی صنعت قند و شکر، رفتهایم؛ صنعتی که ارزش بازار آن حدود ۶۷ هزار میلیارد تومان برآورد میشود. در این گزارش، ابتدا به مقدماتی درباره شکر و فرآیند تولید آن میپردازیم و سپس جایگاه این محصول را در بازار جهانی، اقتصاد ایران و در نهایت بازار سرمایه بررسی میکنیم.
زنجیره ارزش صنعت قند و شکر چگونه است؟
مواد اولیه اصلی کارخانههای قند و شکر، چغندر قند و نیشکر هستند. البته برخی شرکتها نیز شکر خام حاصل از فرآوری نیشکر را به عنوان ماده اولیه خریداری کرده و پس از طی فرآیندهای تولیدی، آن را به محصول نهایی تبدیل میکنند.
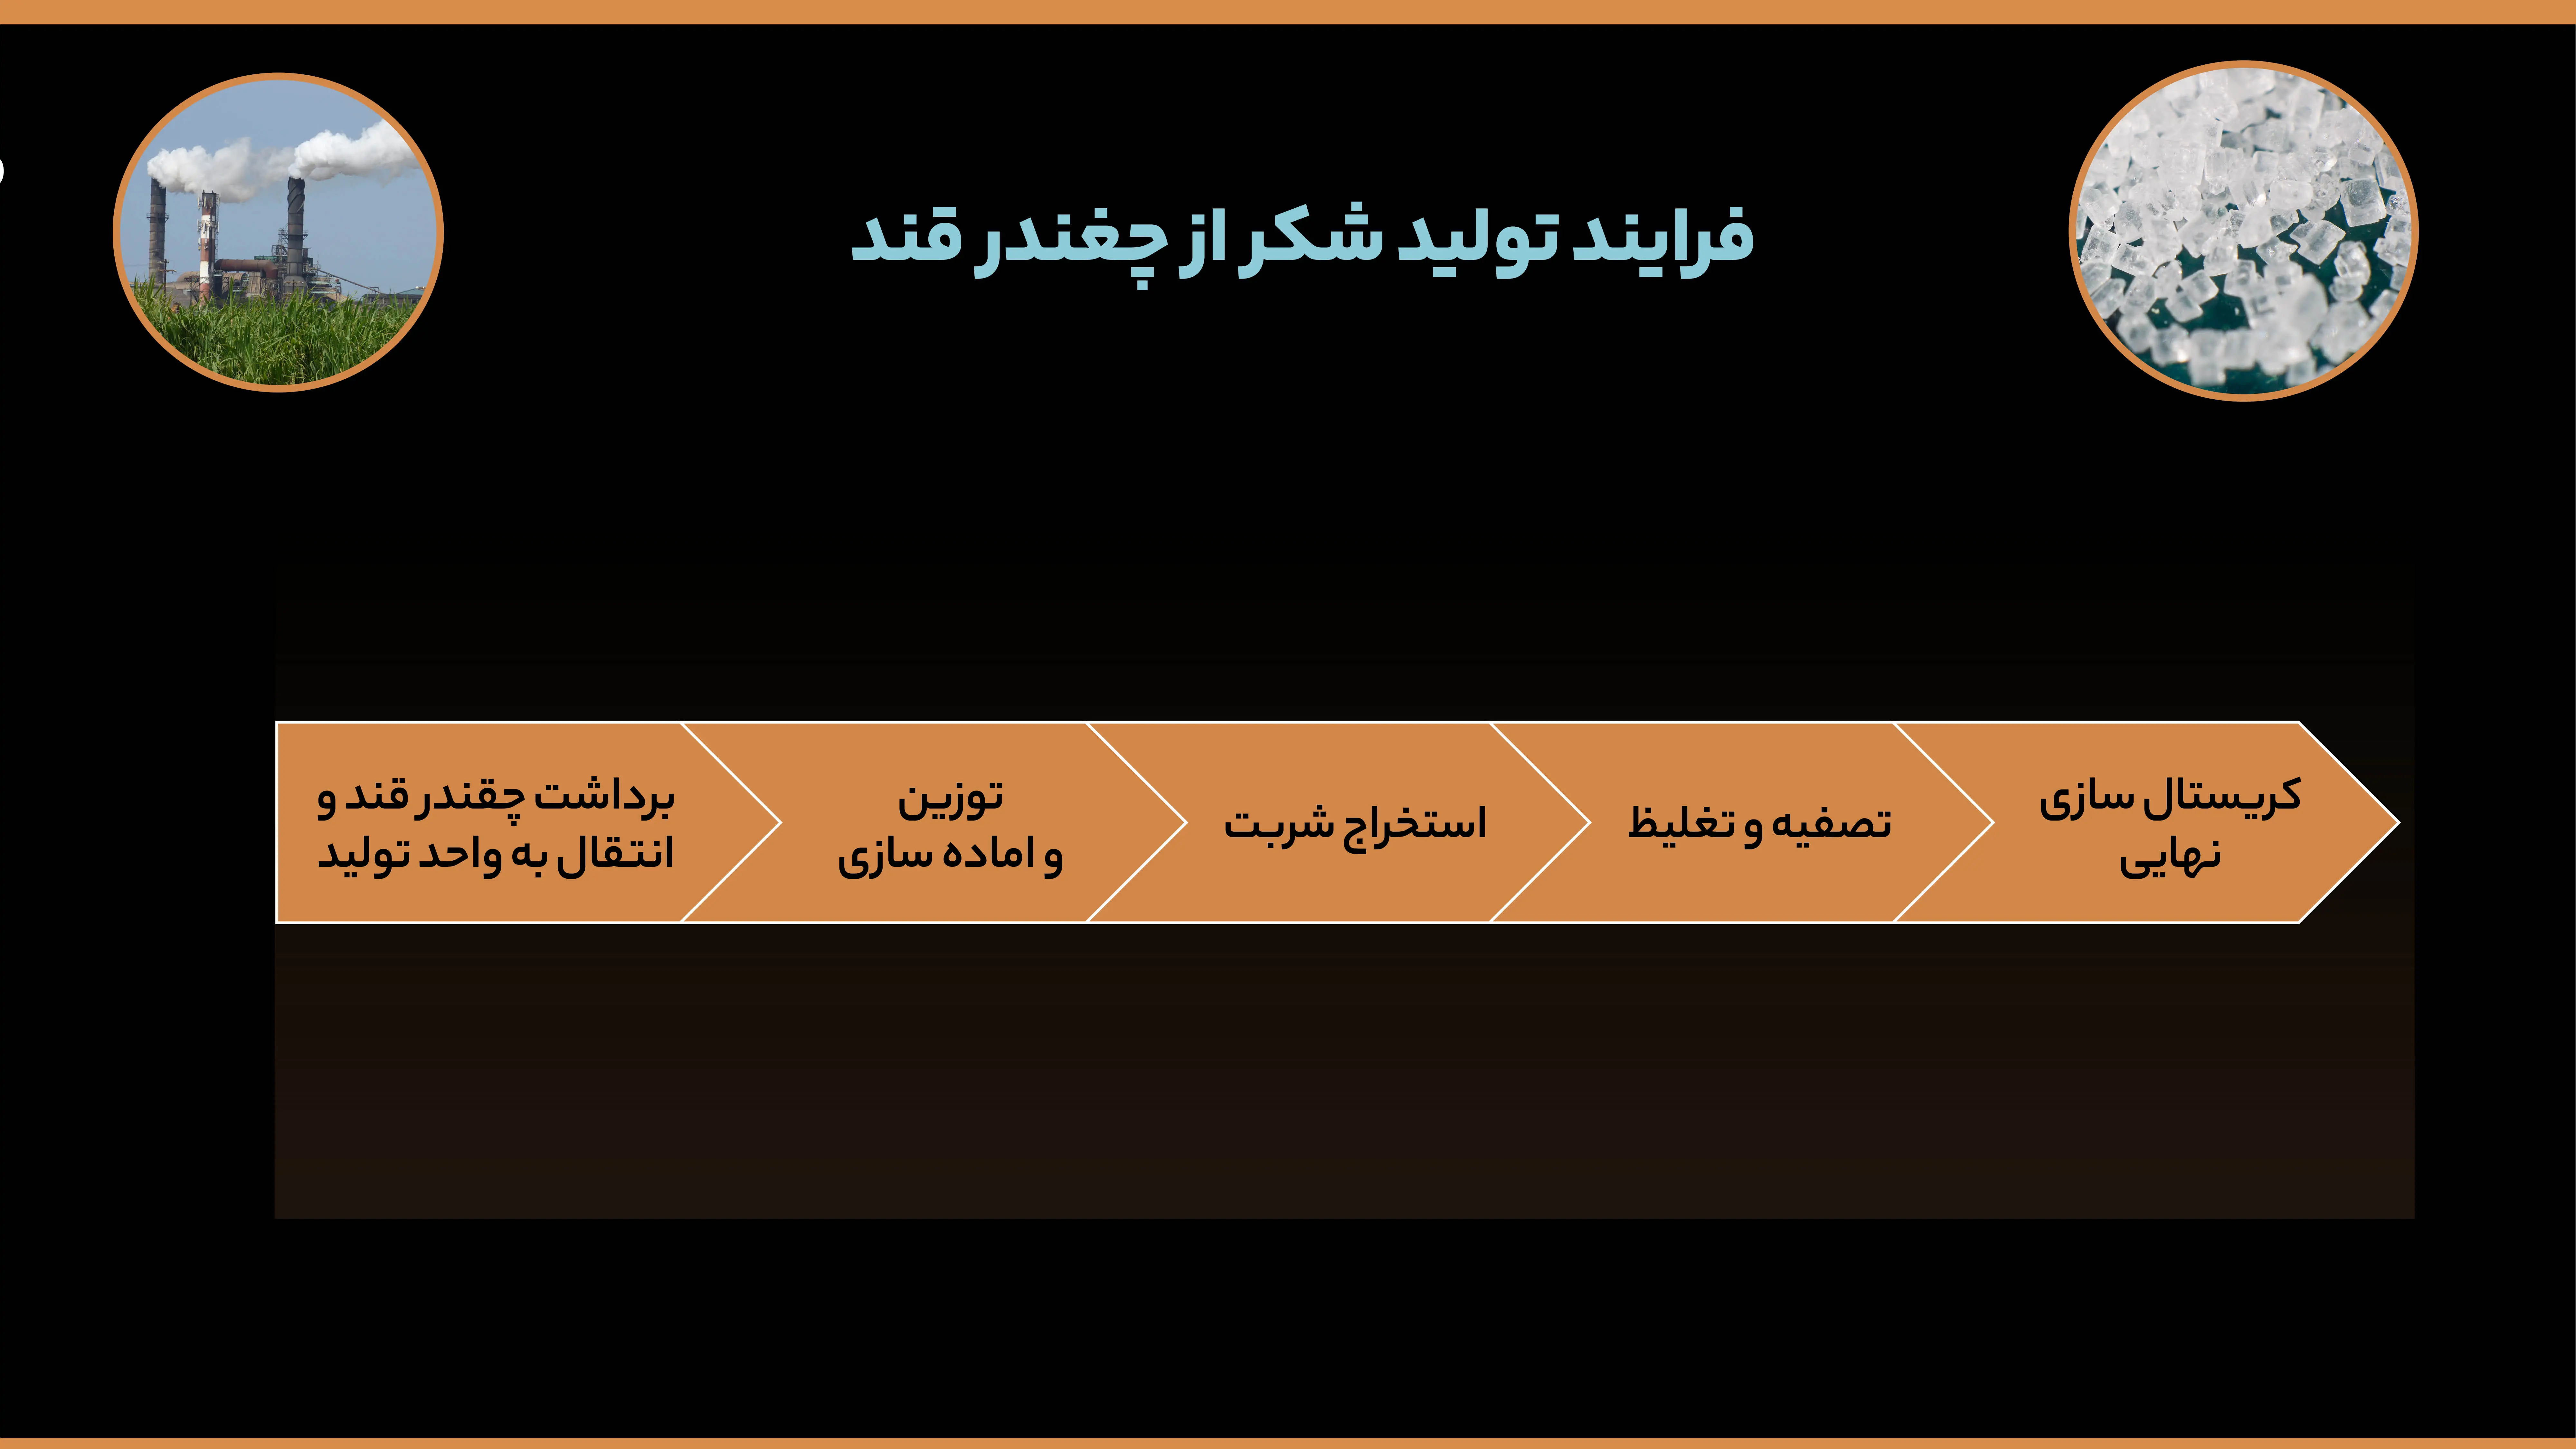
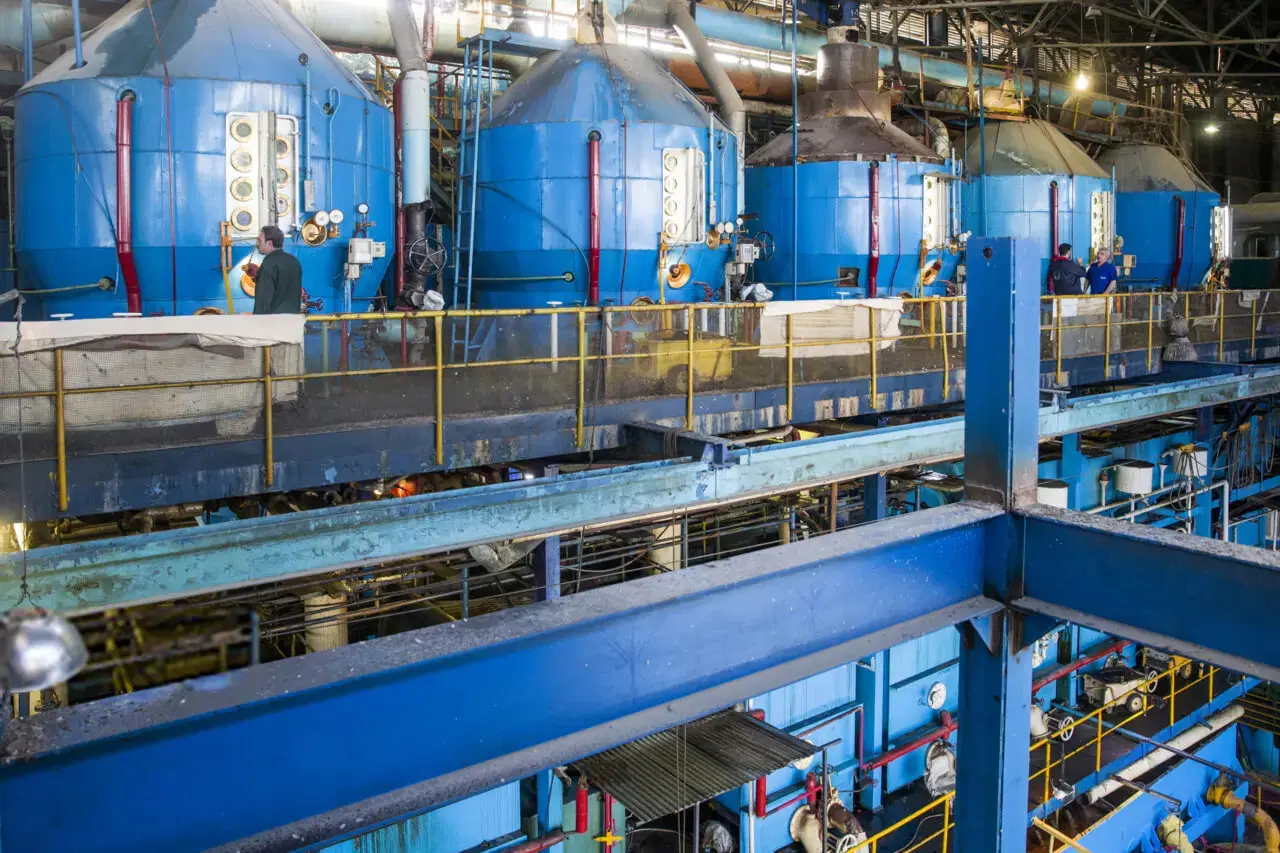
در تولید شکر از چغندر قند، فرآیند با برداشت محصول و انتقال آن به کارخانه آغاز میشود. پس از ورود چغندر به کارخانه، مراحلی مانند آمادهسازی، عصارهگیری، تصفیه و کریستالسازی انجام شده و در نهایت شکر برای عرضه به بازار آماده میشود. بخش عمده کارخانههای تولید شکر ایران که در بازار سرمایه نیز فعال هستند، از این روش برای تولید استفاده میکنند.
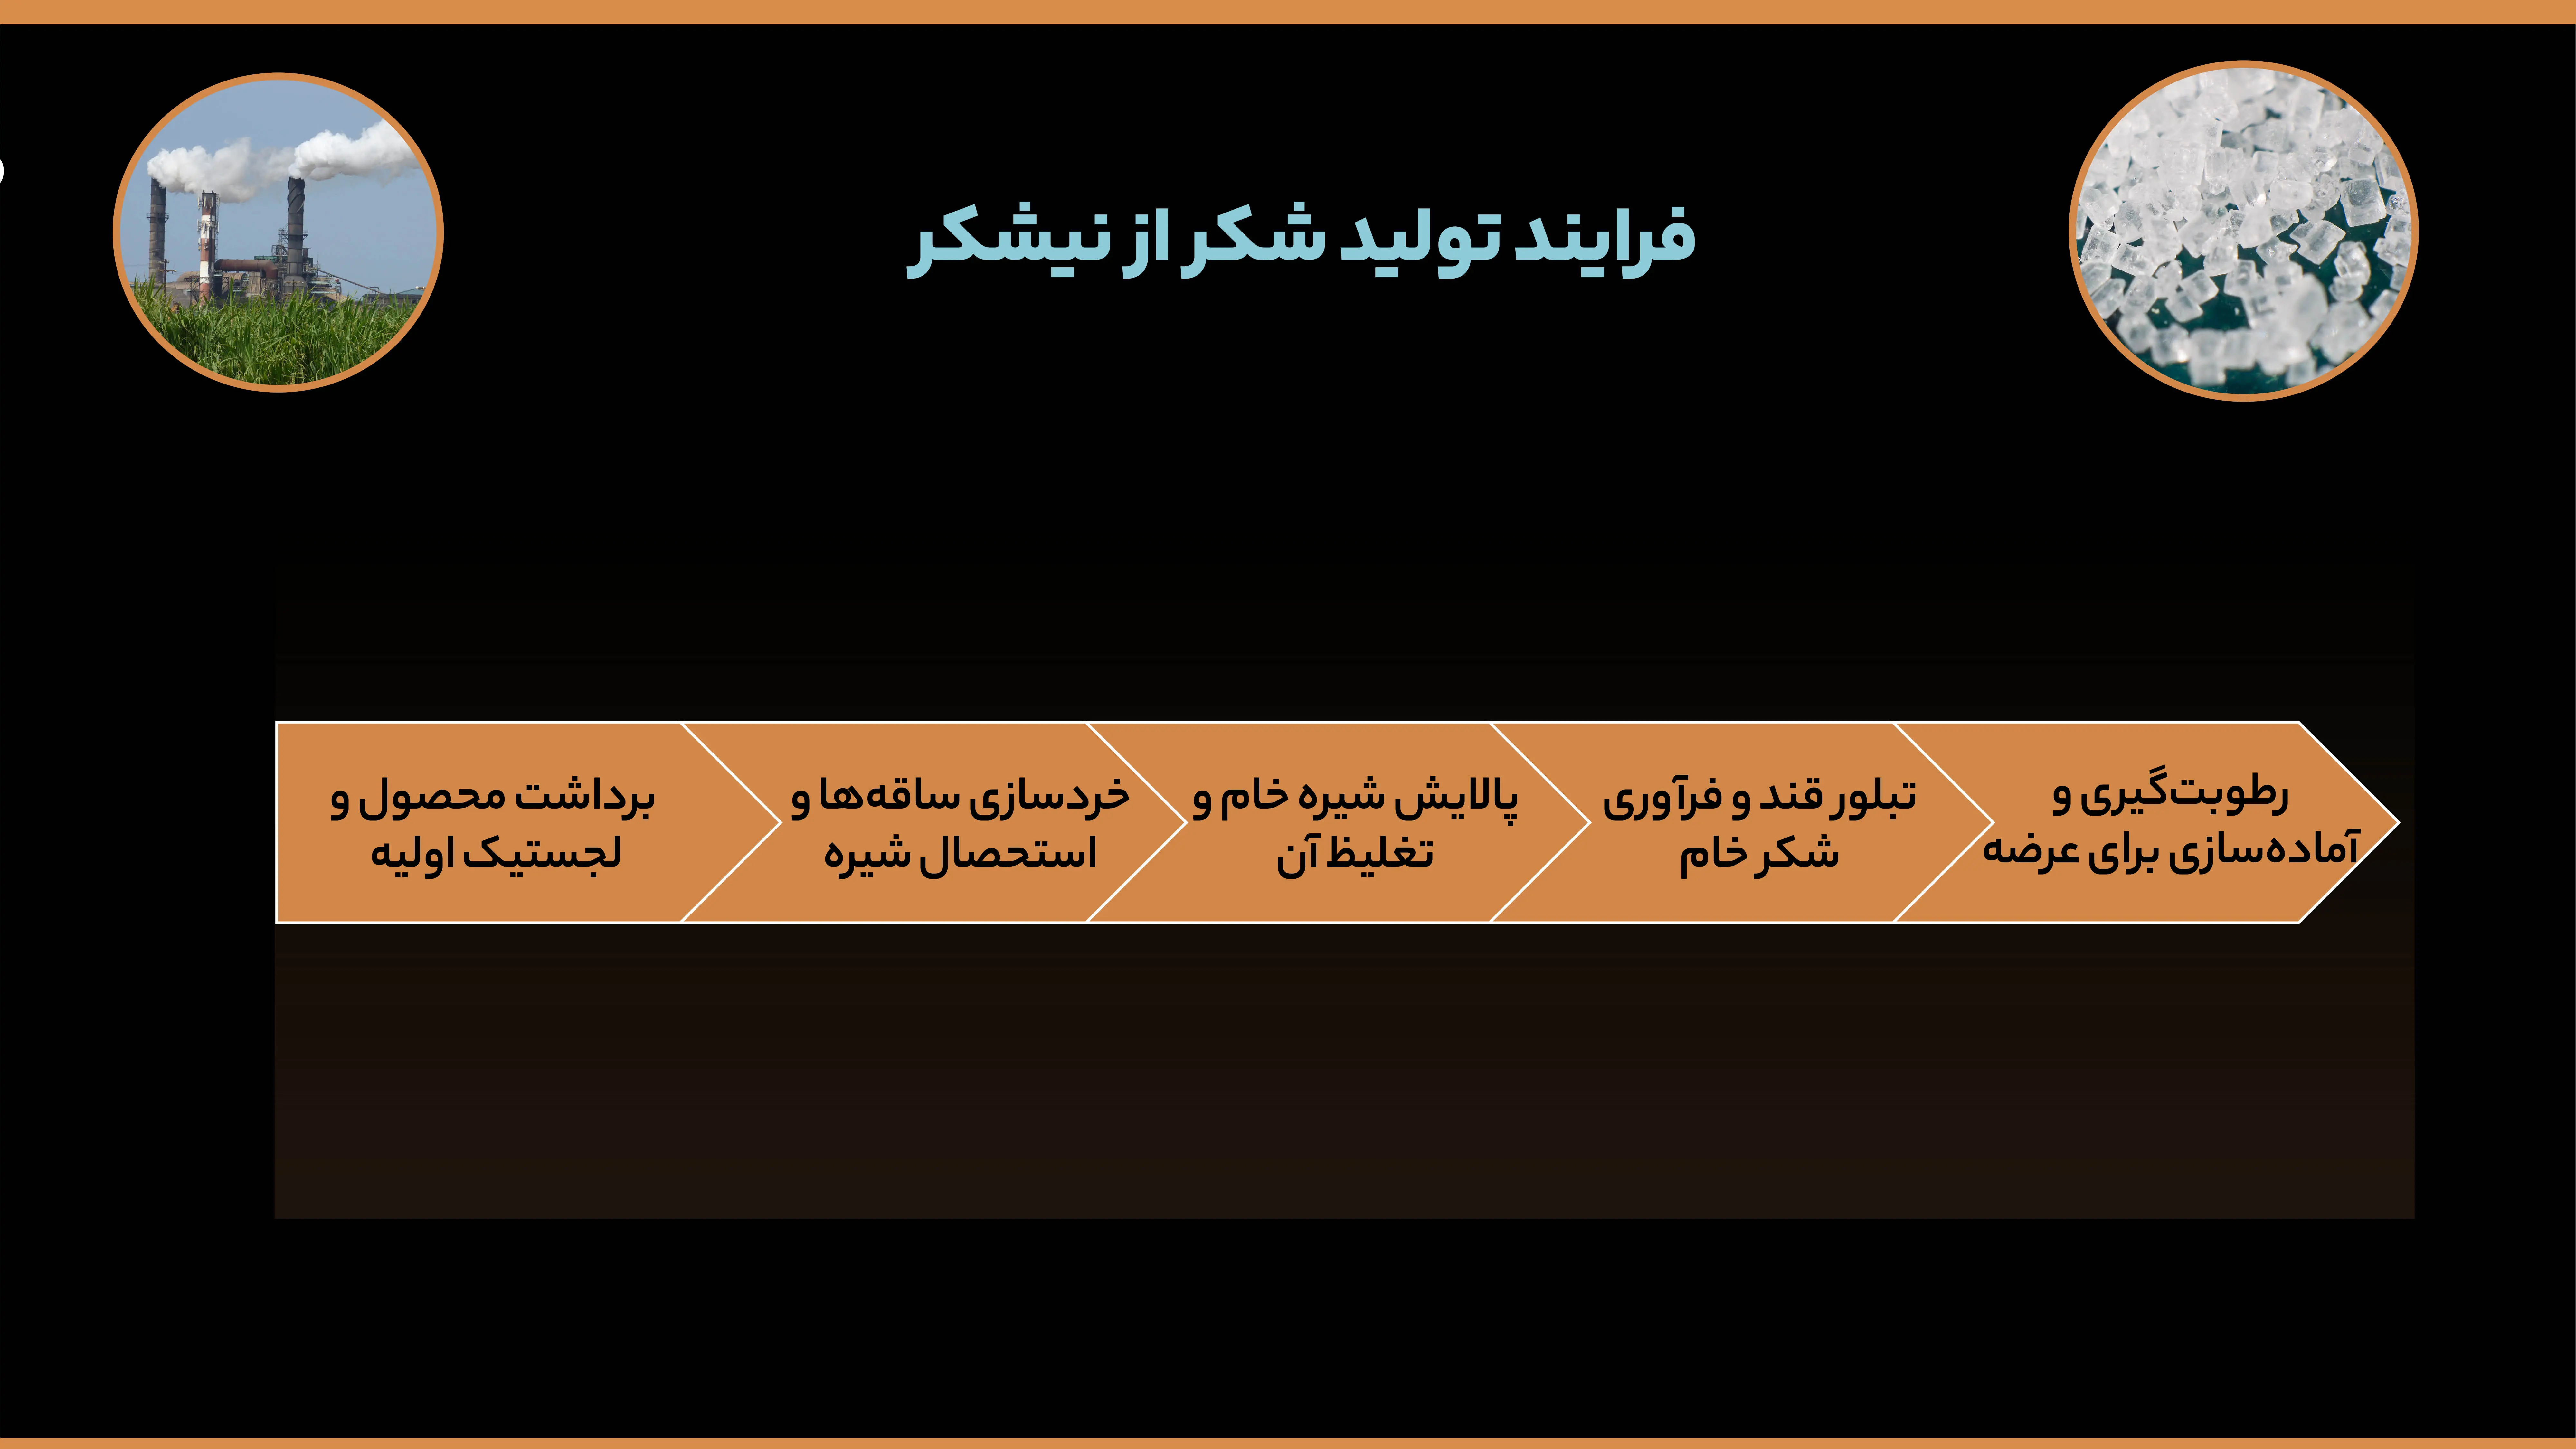
در مقابل، تولید شکر از نیشکر با برداشت محصول و انتقال سریع آن به کارخانه آغاز میشود؛ چرا که نیشکر فسادپذیری بالایی دارد. پس از انتقال نیشکر، مراحل عصارهگیری، تصفیه و کریستالسازی انجام میشود و محصول نهایی پس از بستهبندی، آماده عرضه به بازار خواهد بود.
روند تولید جهانی شکر
نگاهی به روند تولید جهانی شکر نشان میدهد که تولید این محصول طی بیش از یک دهه گذشته، در مجموع روندی صعودی اما همراه با نوسان داشته است. تولید جهانی شکر از حدود ۱۶۲ میلیون تن در سال ۲۰۱۰ به ۱۸۶ میلیون تن در سال ۲۰۲۵ رسیده و برای سال ۲۰۳۰ نیز رقمی در حدود ۱۸۸ میلیون تن پیشبینی شده است.
البته مسیر رشد تولید جهانی کاملا یکنواخت نبوده است. تولید شکر بین سالهای ۲۰۱۰ تا ۲۰۱۲ افزایش یافت و به حدود ۱۷۸ میلیون تن رسید، اما در سال ۲۰۱۵ به دلیل شرایط نامساعد آبوهوایی و کاهش تولید در برخی کشورهای اصلی، تا حدود ۱۶۵ میلیون تن کاهش پیدا کرد.
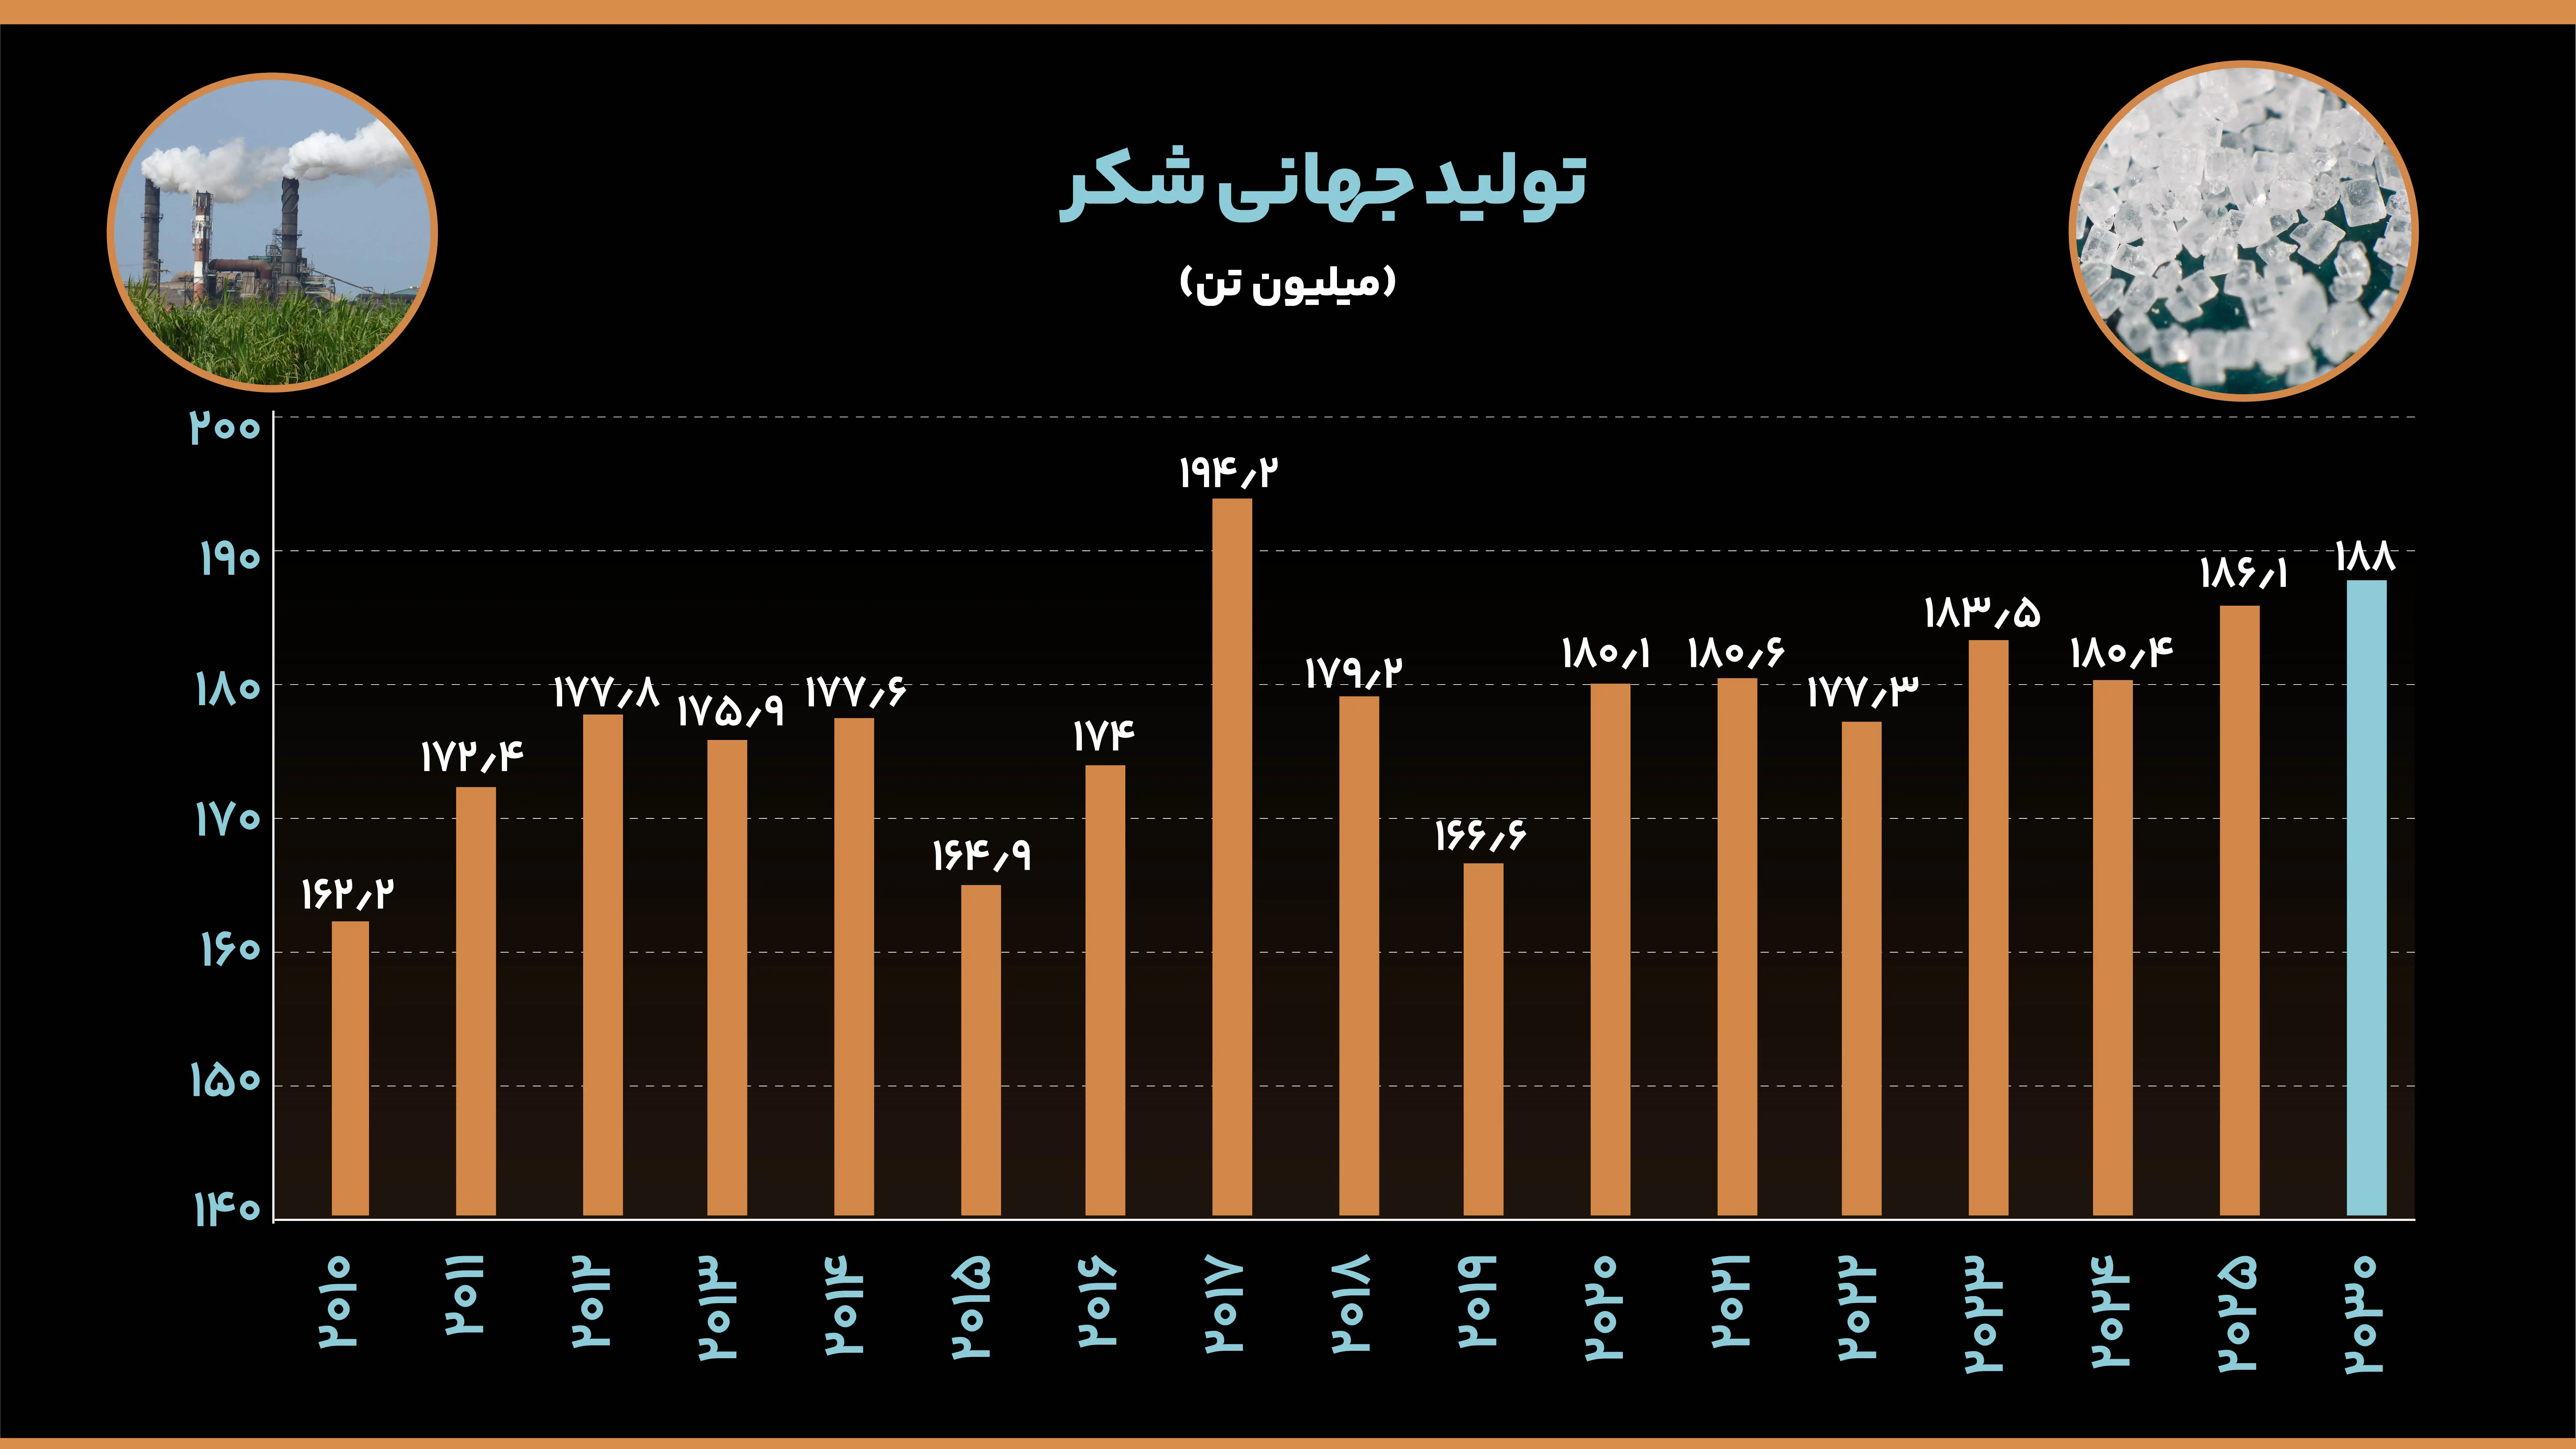

در سالهای ۲۰۱۶ و ۲۰۱۷، افزایش تولید در هند، تایلند و چین و همچنین تغییر سیاستهای تولید در اتحادیه اروپا، باعث جهش تولید جهانی شد. با این حال، در سالهای ۲۰۱۸ و ۲۰۱۹، خشکسالی، کاهش تولید برزیل و افزایش جذابیت تولید اتانول از نیشکر، تولید جهانی را تا حدود ۱۶۶ میلیون تن کاهش داد.
از سال ۲۰۲۰، روند تولید بار دیگر صعودی شد و در سال ۲۰۲۵، با بهبود تولید در برزیل و هند، تولید جهانی شکر به ۱۸۶ میلیون تن رسید.
در مجموع، با وجود چشمانداز افزایشی تولید شکر در جهان، عواملی مانند شرایط آبوهوایی، محدودیت منابع آب و رقابت نیشکر میان تولید شکر و اتانول، همچنان از مهمترین عوامل اثرگذار بر تولید جهانی این محصول محسوب میشوند.
برزیل و هند؛ بازیگران اصلی بازار جهانی شکر
از نظر ترکیب تولید جهانی، برزیل و هند مهمترین تولیدکنندگان شکر در جهان هستند و تغییرات تولید در این دو کشور تاثیر قابلتوجهی بر بازار جهانی دارد.
تولید شکر برزیل از حدود ۲۹ میلیون تن در سال ۲۰۱۸ به حدود ۴۵ میلیون تن در سال ۲۰۲۳ رسید. در مقابل، تولید هند که در سال ۲۰۲۲ به بیش از ۳۷ میلیون تن رسیده بود، به دلیل خشکسالی در سال ۲۰۲۴ تا حدود ۲۸ میلیون تن کاهش یافت.
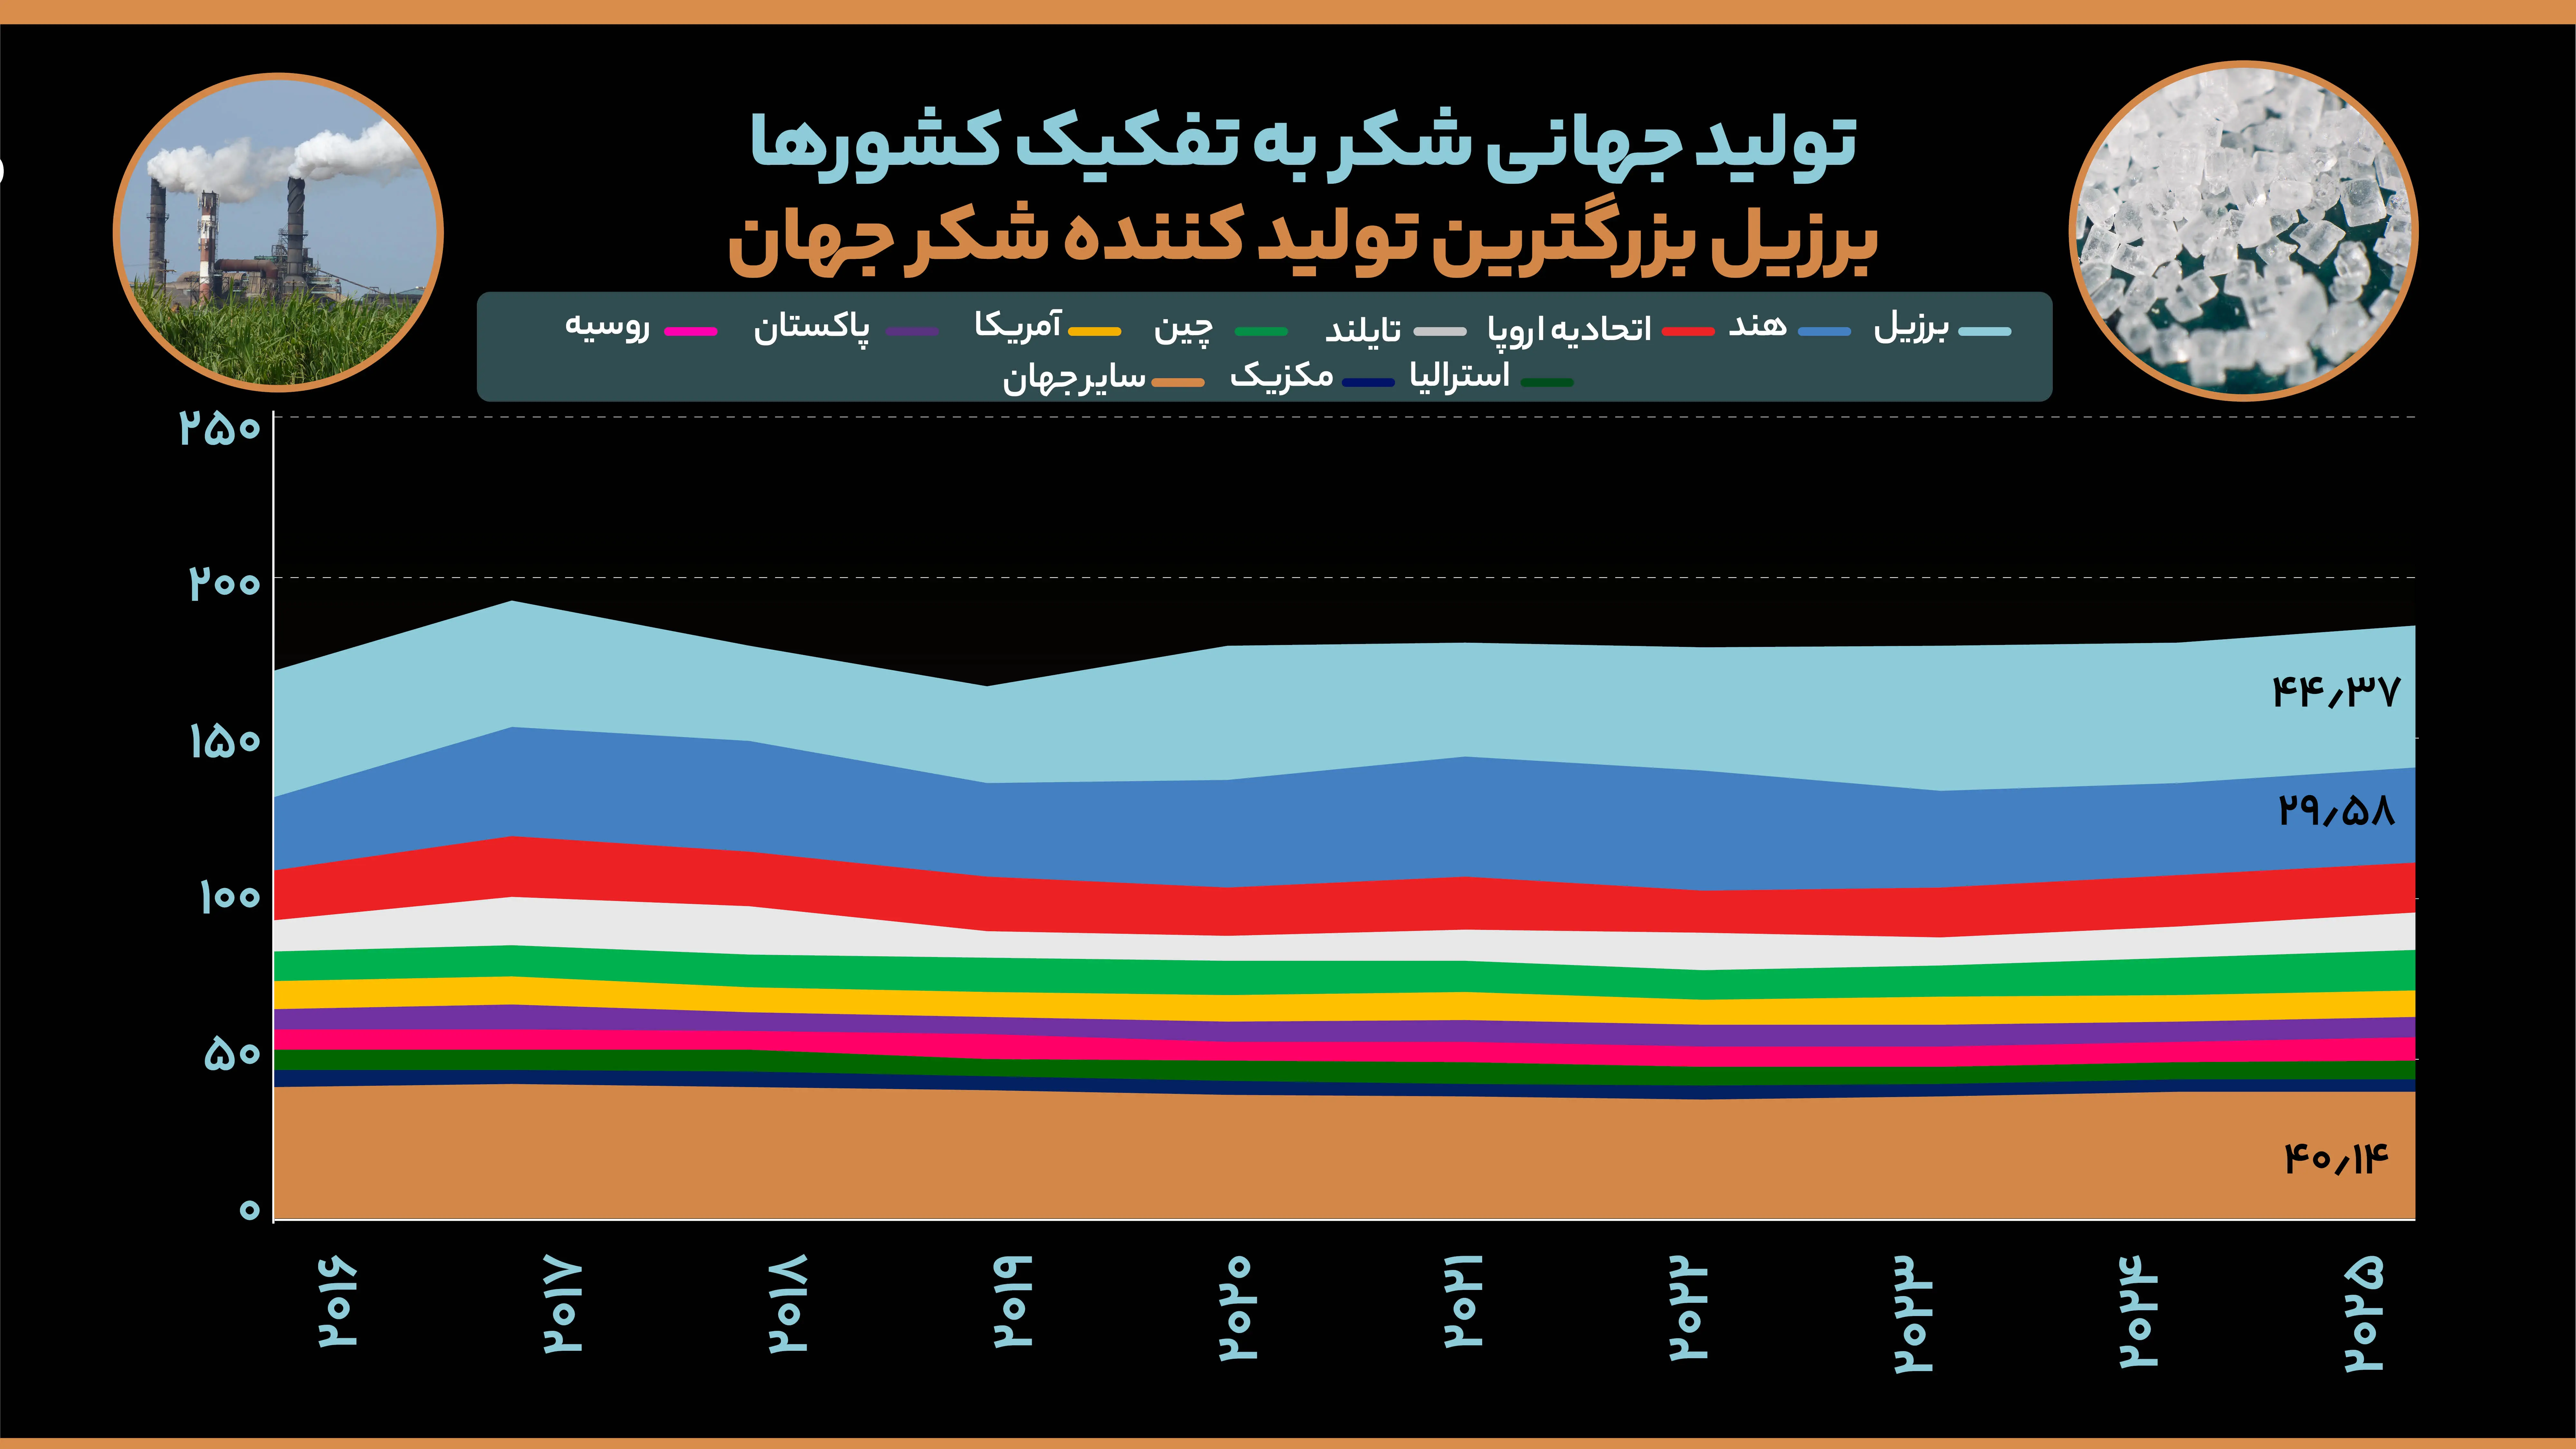
در سال ۲۰۲۵، با بهبود شرایط تولید در هند و تداوم سطح بالای تولید در برزیل، عرضه جهانی شکر بار دیگر افزایش پیدا کرد. بر اساس پیشبینیها، برزیل و هند در سالهای آینده به تنهایی حدود ۴۲ درصد از تولید جهانی شکر را به خود اختصاص خواهند داد.
بنابراین، شرایط آبوهوایی، میزان برداشت و تصمیم این دو کشور برای تخصیص نیشکر به تولید شکر یا اتانول، نقش مهمی در تعیین عرضه و قیمت جهانی شکر خواهد داشت. در کنار برزیل و هند، اتحادیه اروپا، تایلند و چین نیز از دیگر تولیدکنندگان مهم بازار جهانی محسوب میشوند.
قیمت جهانی شکر چه مسیری را طی کرده است؟
بررسی روند قیمت جهانی شکر نشان میدهد که قیمت این محصول در ابتدای دوره مورد بررسی در محدوده ۱۸ تا ۲۰ سنت به ازای هر پوند قرار داشت. از حدود سال ۲۰۱۶، قیمتها وارد یک روند صعودی شدند و در سال ۲۰۲۰ به اوج خود، یعنی حدود ۲۷ تا ۲۸ سنت به ازای هر پوند، رسیدند.
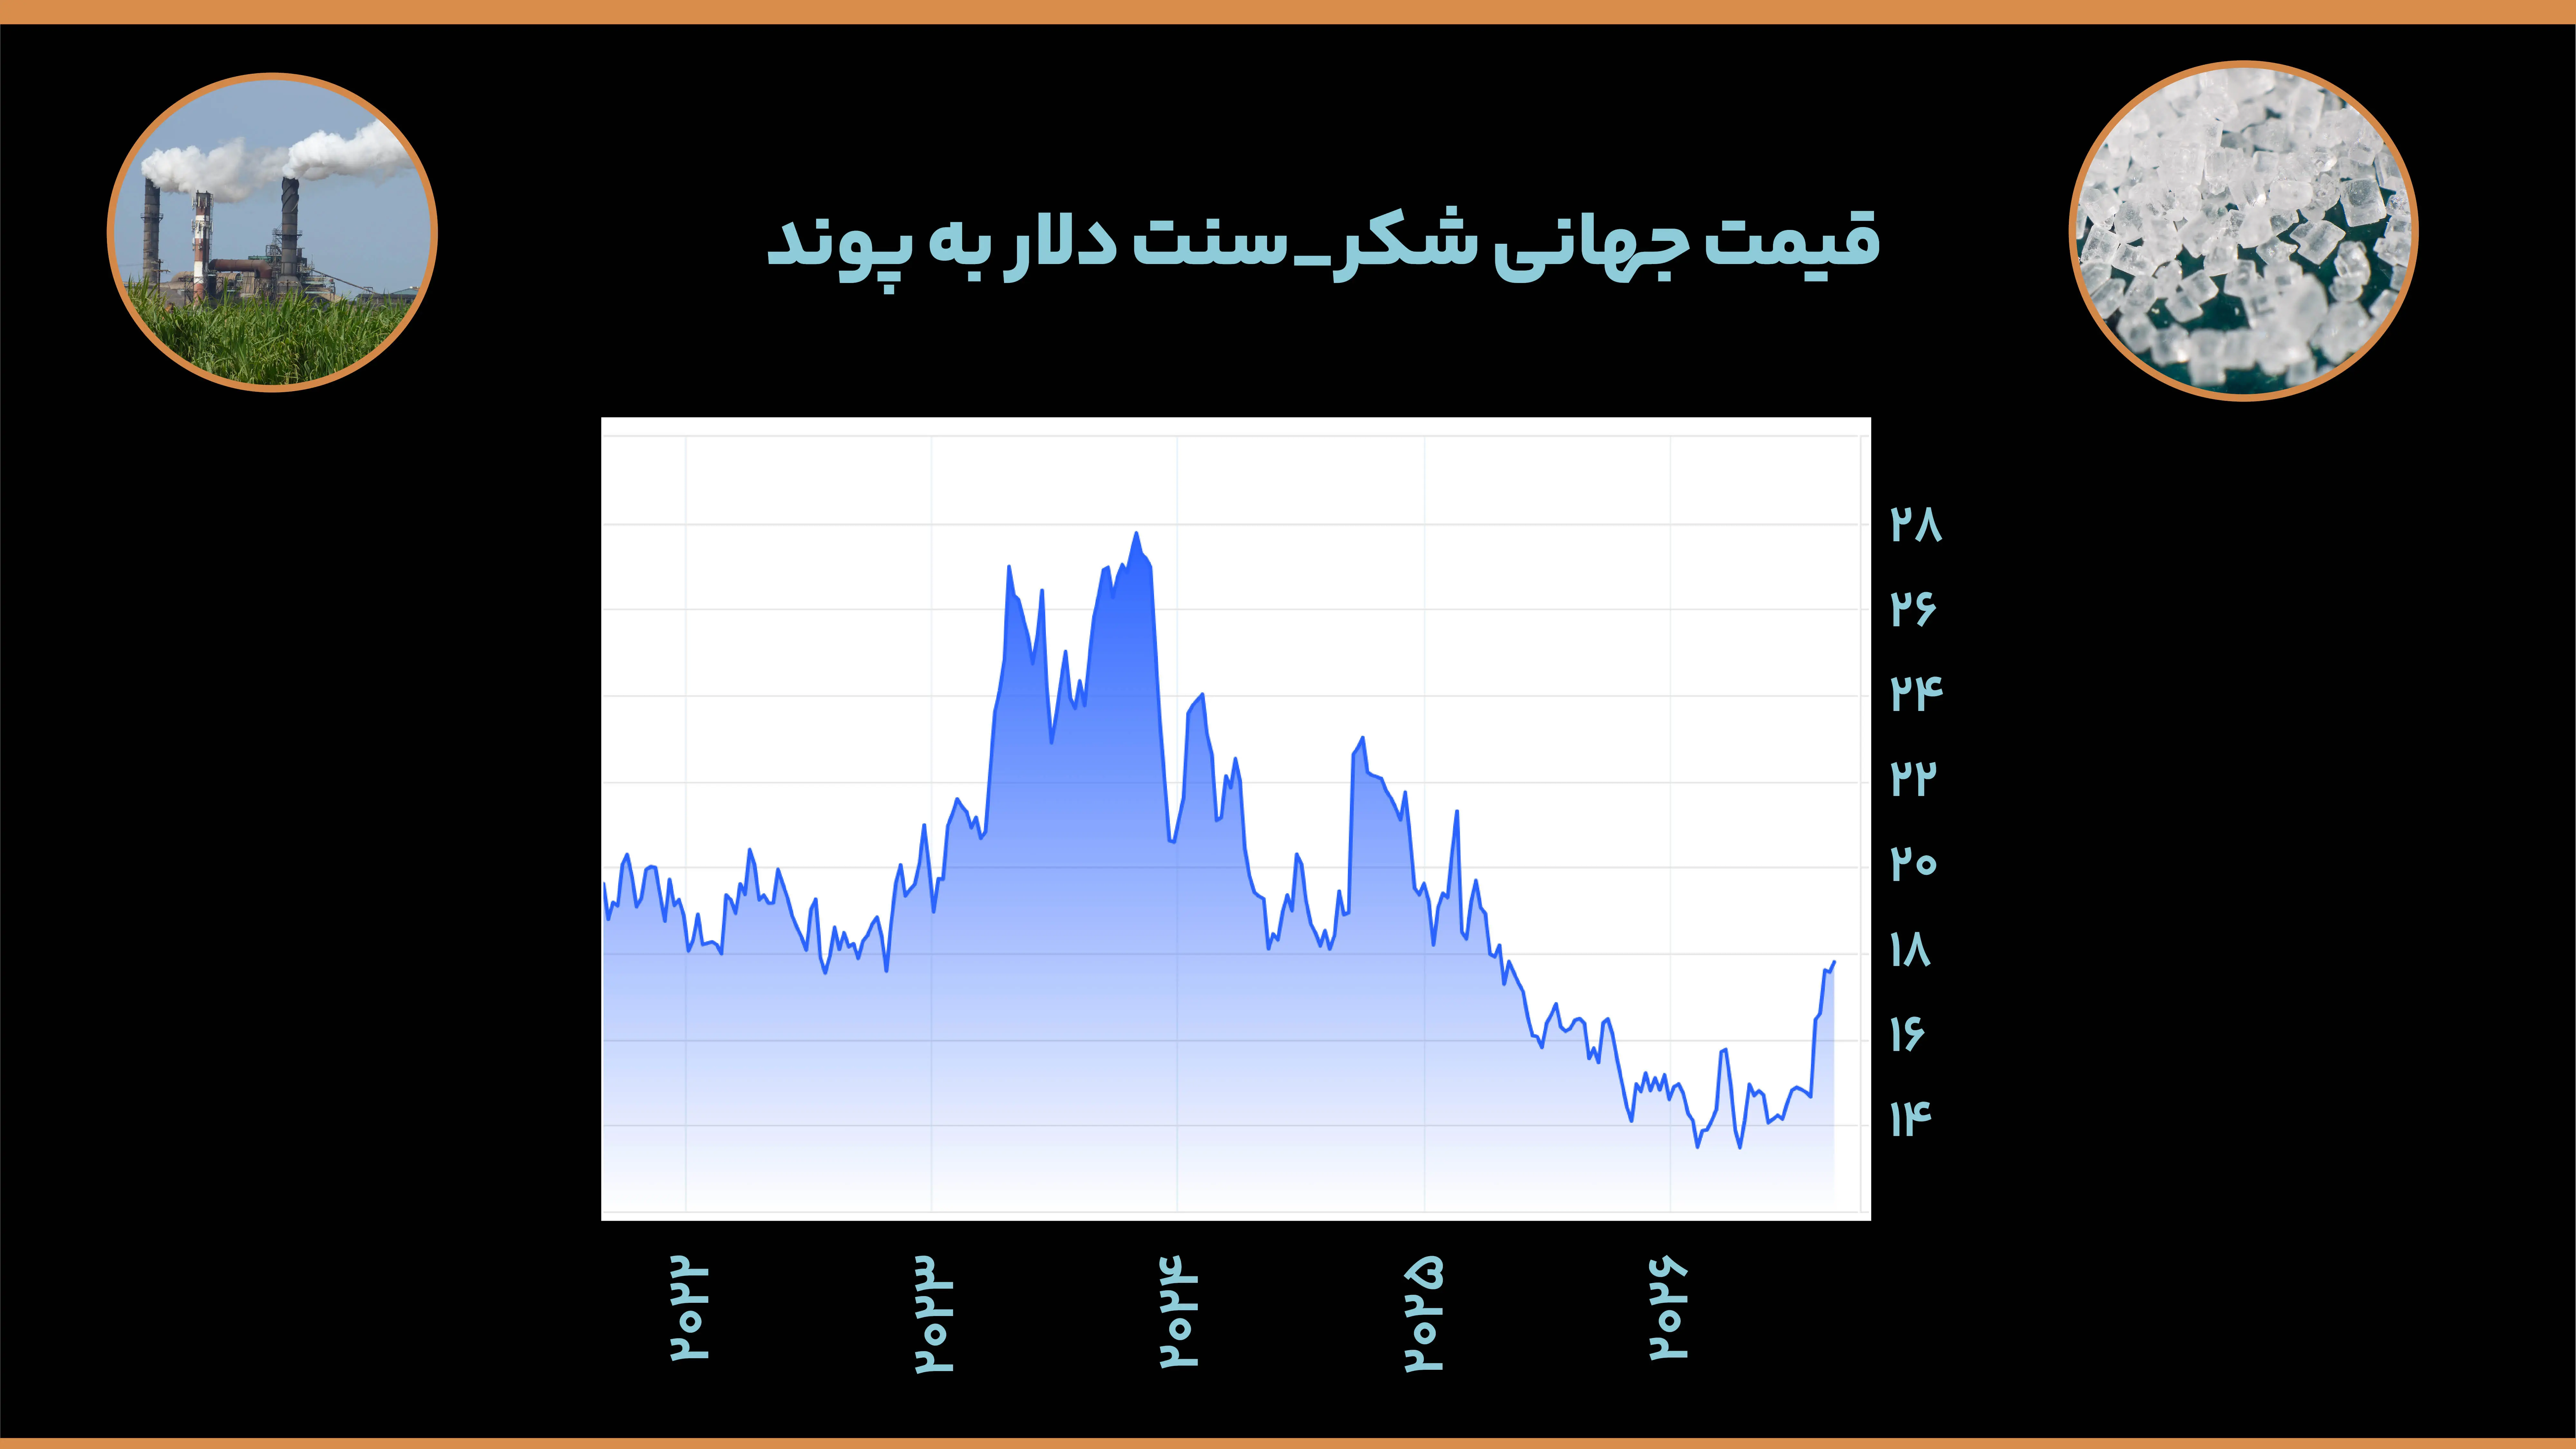
پس از این دوره، قیمت شکر وارد روند نزولی شد. افزایش عرضه جهانی، بهبود تولید در کشورهای اصلی و فشار ناشی از مازاد عرضه از مهمترین عوامل کاهش قیمت بودند. البته نگرانی درباره وضعیت تولید در برزیل و خشکسالی در برخی مقاطع، مانع از افت بیشتر قیمتها شد.
در آخرین دادهها، قیمت جهانی شکر بار دیگر به محدوده ۱۸ سنت به ازای هر پوند بازگشته است. در شرایط فعلی، عواملی مانند وضعیت آبوهوا، تولید برزیل و هند، تقاضا برای اتانول و میزان ذخایر جهانی، از مهمترین متغیرهای تعیینکننده مسیر قیمت شکر هستند.
صنعت قند و شکر در ایران
در ایران، مجموعا ۳۸ کارخانه تولید شکر تاسیس شده که از این تعداد، ۲۹ کارخانه از چغندر قند و ۹ کارخانه از نیشکر به عنوان ماده اولیه استفاده میکنند. ظرفیت اسمی مجموع این کارخانهها نیز حدود ۱۷۴ هزار تن تولید در روز اعلام شده است.
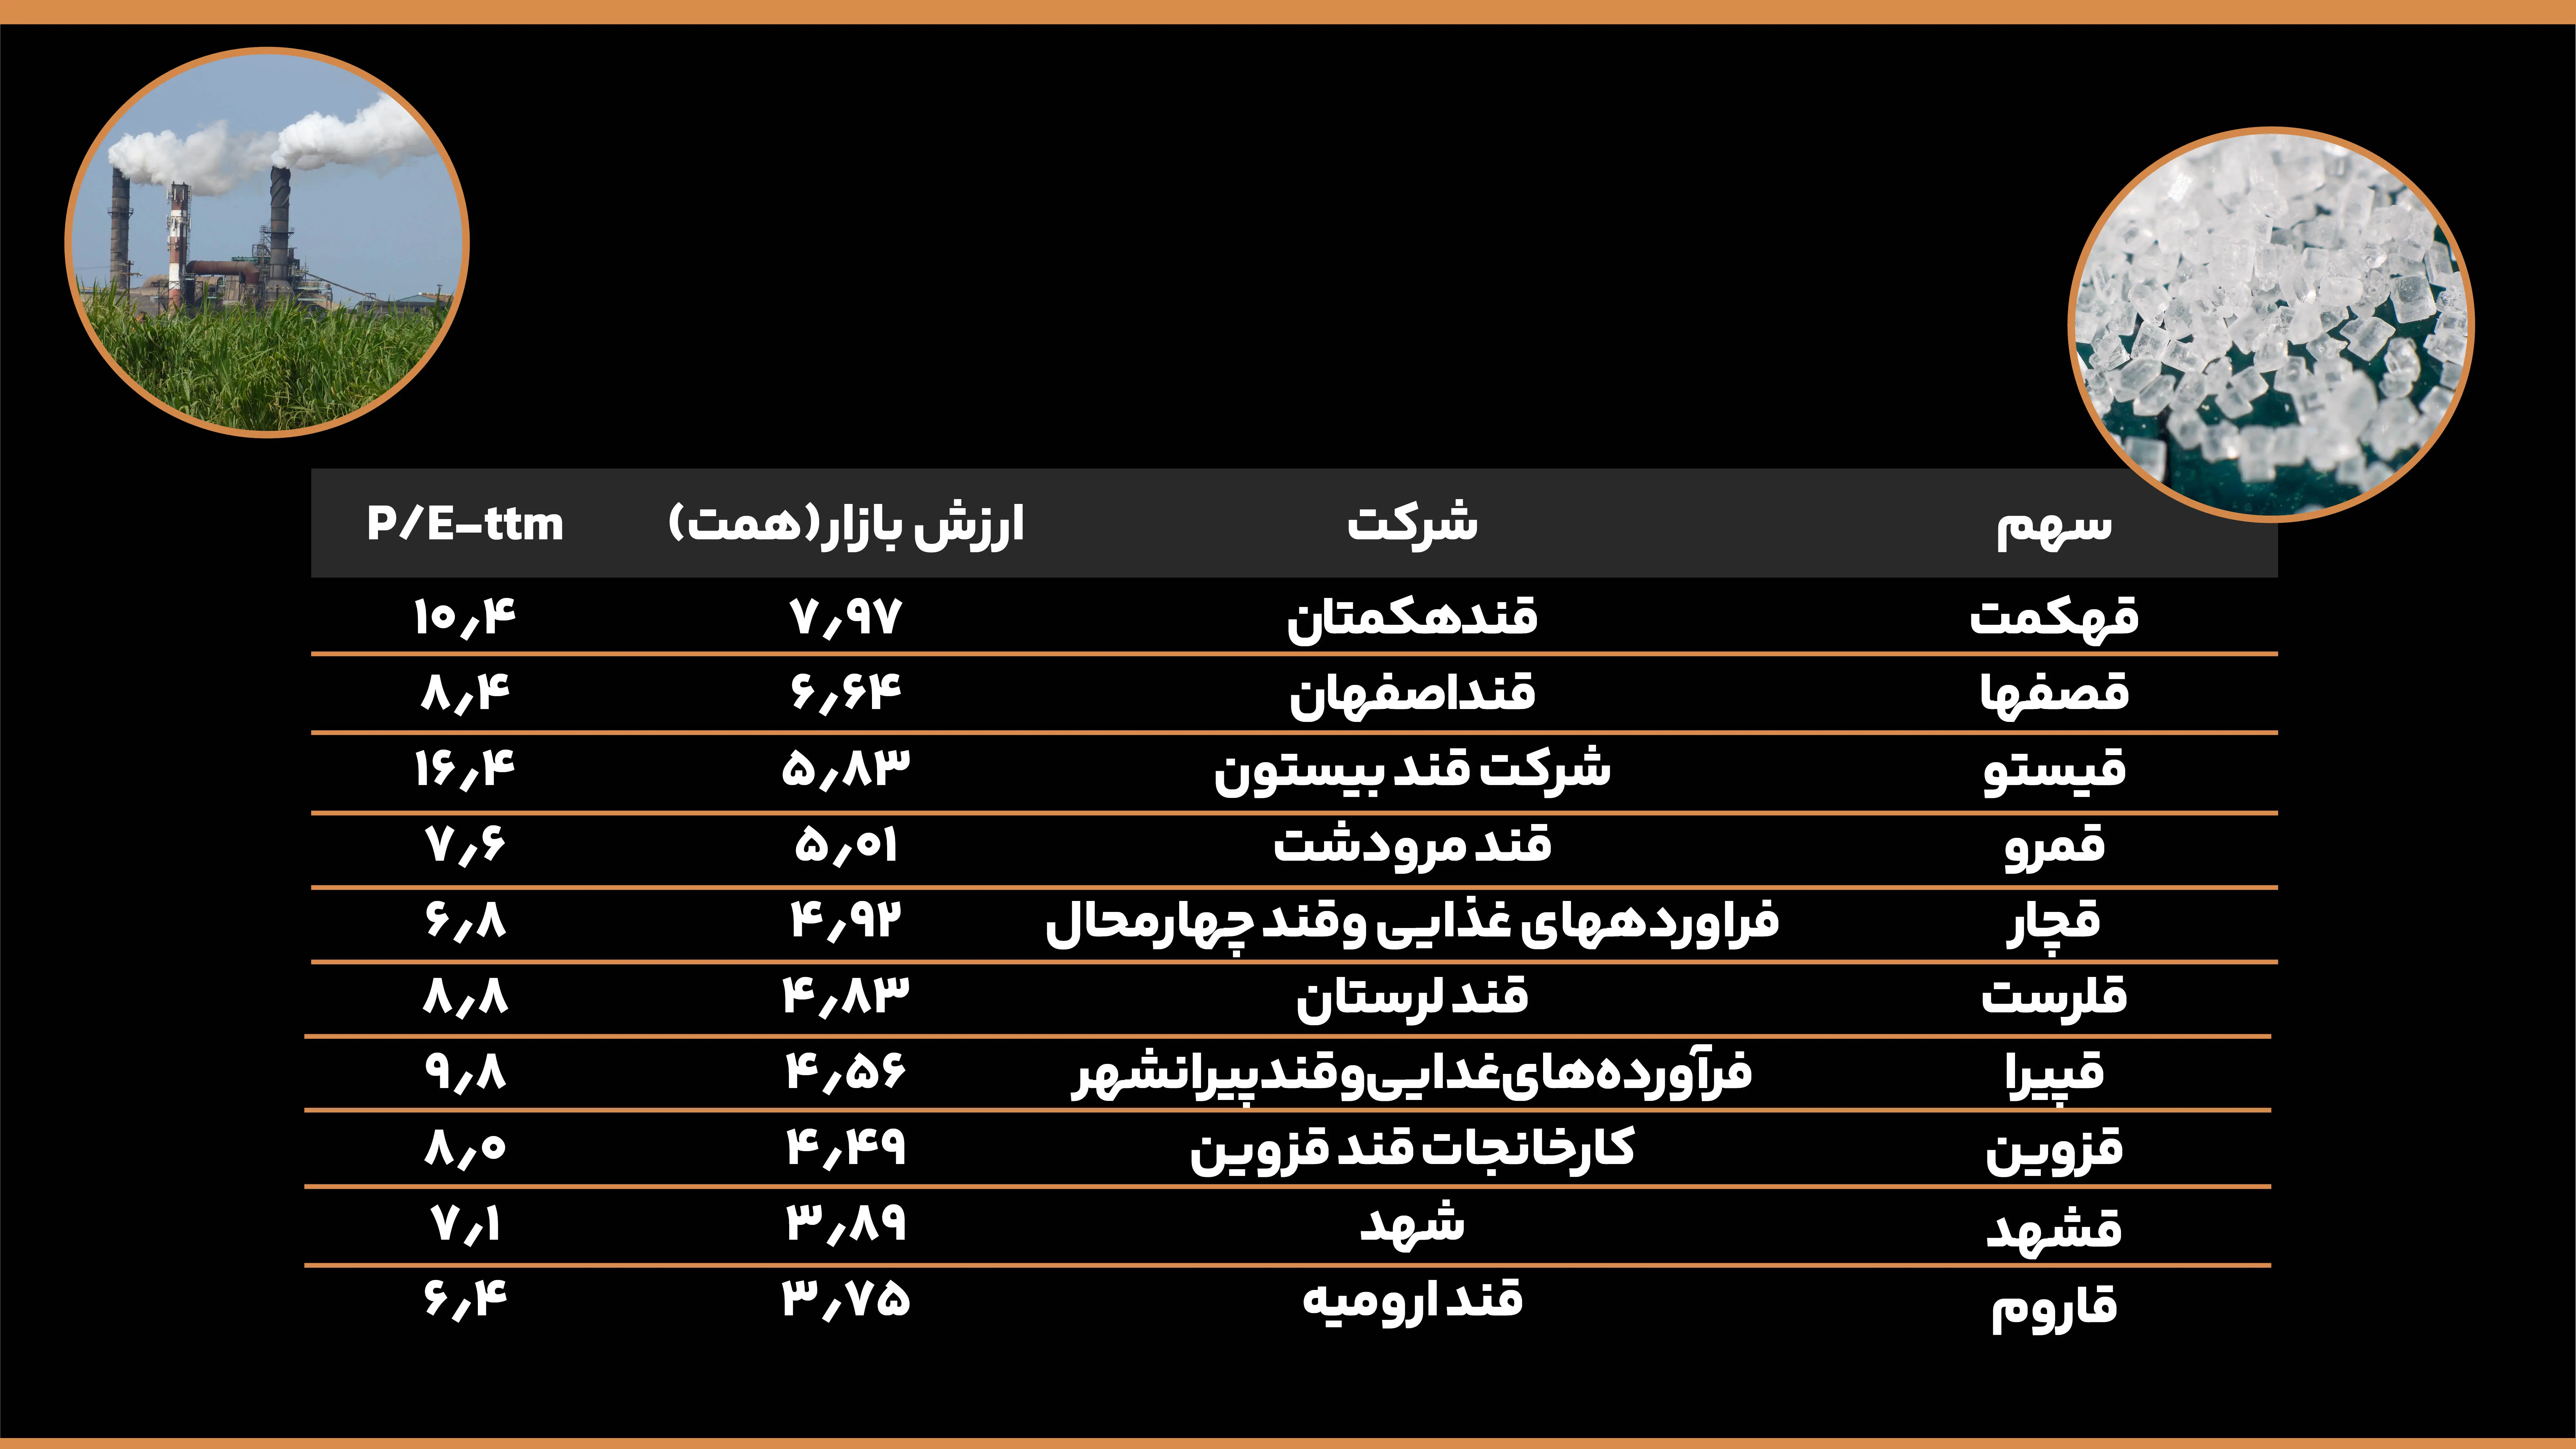
در بازار سرمایه نیز ۱۸ نماد از صنعت قند و شکر حضور دارند. در میان شرکتهای این گروه، «قهکمت» با نزدیک به ۸ هزار میلیارد تومان ارزش بازار، بزرگترین نماد صنعت محسوب میشود و پس از آن «قصفها» با حدود ۶.۶ هزار میلیارد تومان ارزش بازار قرار دارد.
از نظر نسبت قیمت به سود نیز «قیستو» با نسبت P/E حدود ۱۶.۴ واحد و «قهکمت» با نسبت ۱۰.۴ واحد، بالاترین نسبتهای P/E را در میان شرکتهای مورد بررسی دارند. در مقابل، کمترین نسبت P/E متعلق به «قاروم» با حدود ۶.۴ واحد است.
سهم کوچک صنعت قند و شکر در بازار سرمایه
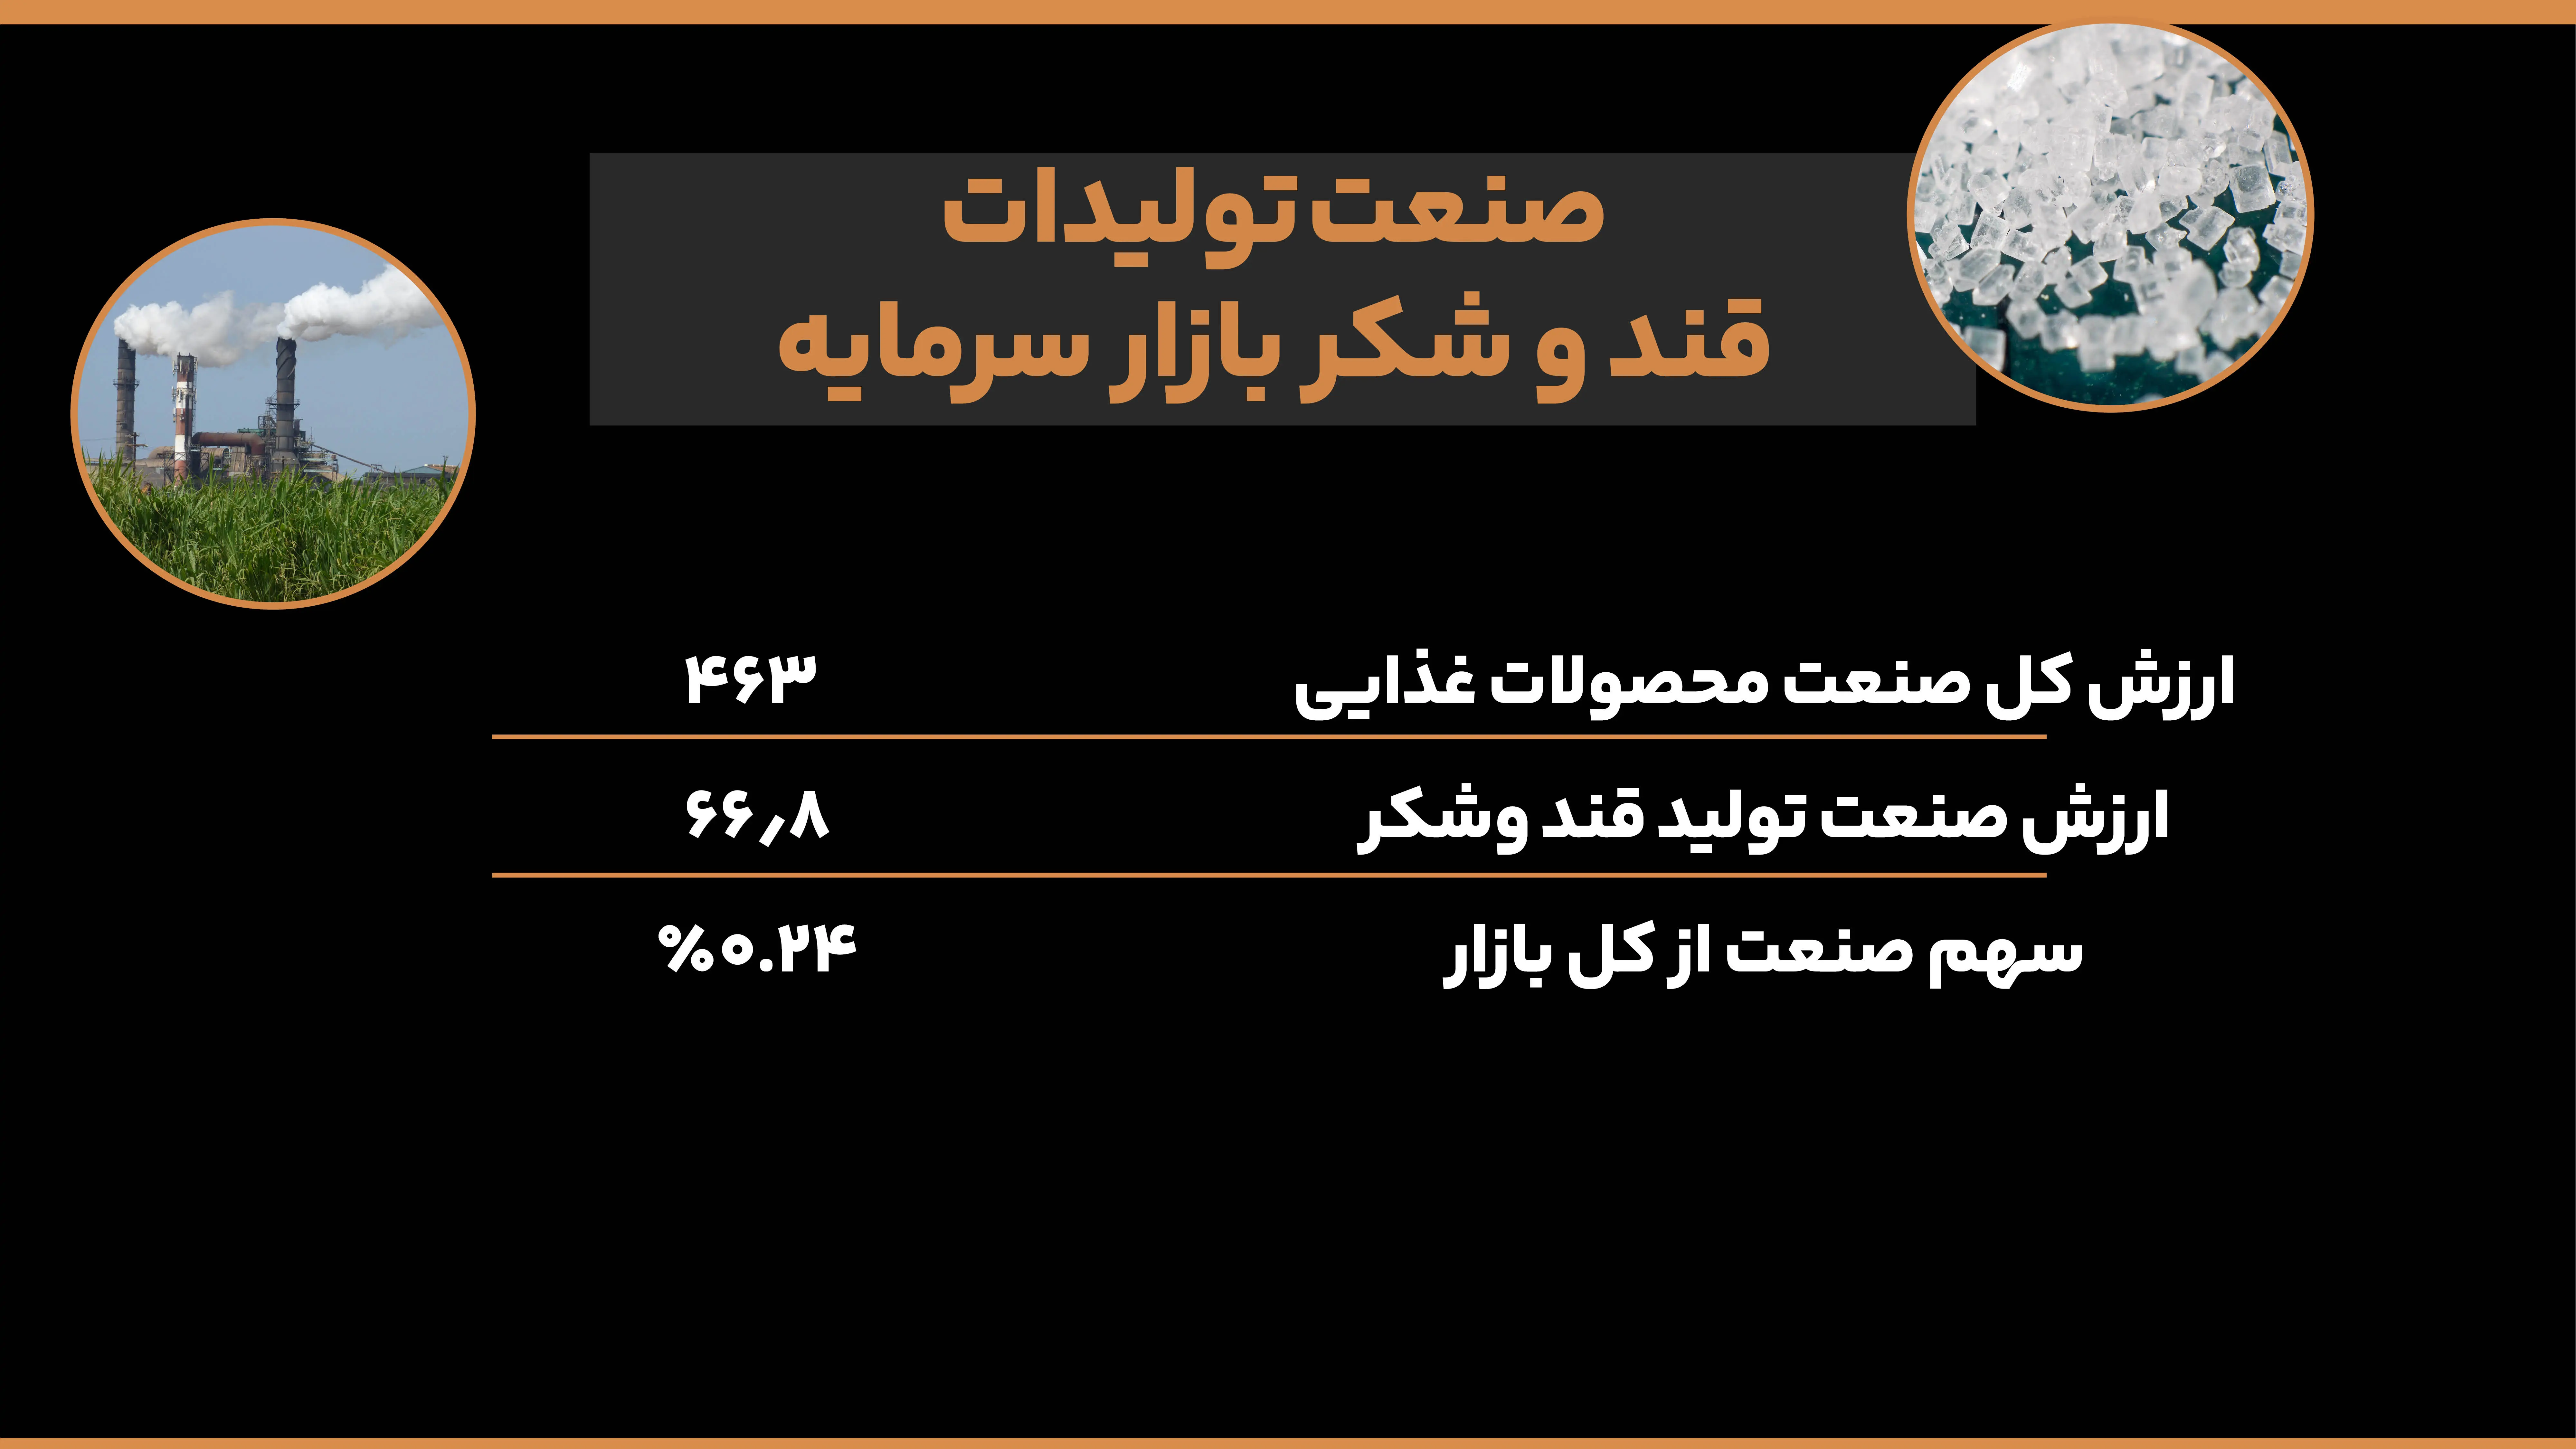
برای مقایسه، ارزش کل صنعت محصولات غذایی در بازار سرمایه حدود ۴۶۳ هزار میلیارد تومان است، در حالی که ارزش بازار صنعت قند و شکر حدود ۶۷ هزار میلیارد تومان برآورد میشود.
سهم این صنعت از کل بازار سرمایه نیز حدود ۰.۲۴ درصد است؛ بنابراین، صنعت قند و شکر را میتوان یکی از صنایع نسبتا کوچک بازار سرمایه ایران دانست.
وابستگی بازار داخلی به واردات شکر
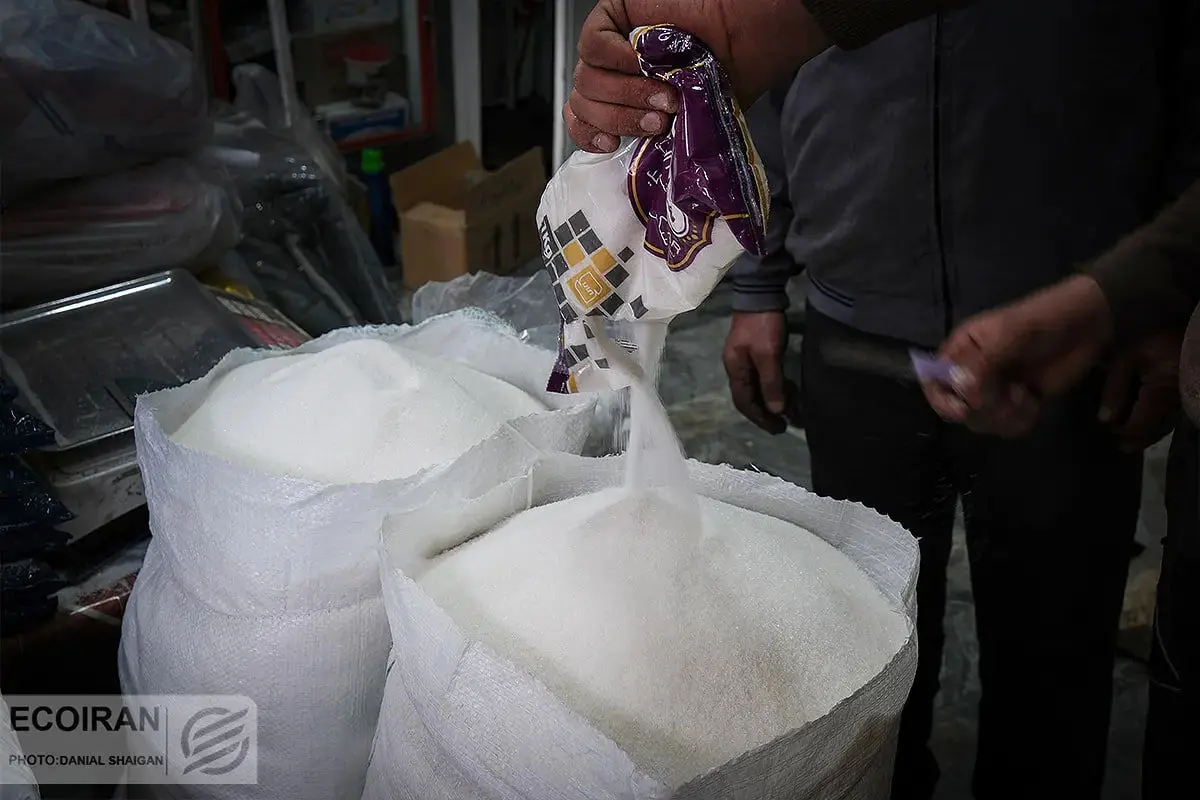
صنعت قند و شکر ایران توانایی تامین کامل نیاز داخلی کشور را ندارد. ایران سالانه به حدود ۲.۳ میلیون تن شکر نیاز دارد که نزدیک به ۷۰ درصد آن از محل تولید داخلی تامین میشود و باقیمانده نیاز کشور از طریق واردات تامین میشود.
بررسی روند واردات شکر از سال ۱۳۸۰ تا ۱۴۰۳ نشان میدهد که میزان واردات این محصول عمدتا تحت تاثیر سیاستهای تجاری، میزان تولید داخلی و نیاز بازار قرار داشته است.
برای مثال، در آبانماه سال ۱۳۸۴، تعرفه واردات شکر از ۱۵۰ درصد به ۵۰ درصد کاهش یافت. افزایش واردات در سالهای بعد و همزمانی آن با کاهش قیمت شکر، باعث شد در سال ۱۳۸۷ تعدادی از کارخانههای تولید شکر تعطیل شوند و برخی دیگر نیز با حداقل ظرفیت فعالیت کنند.
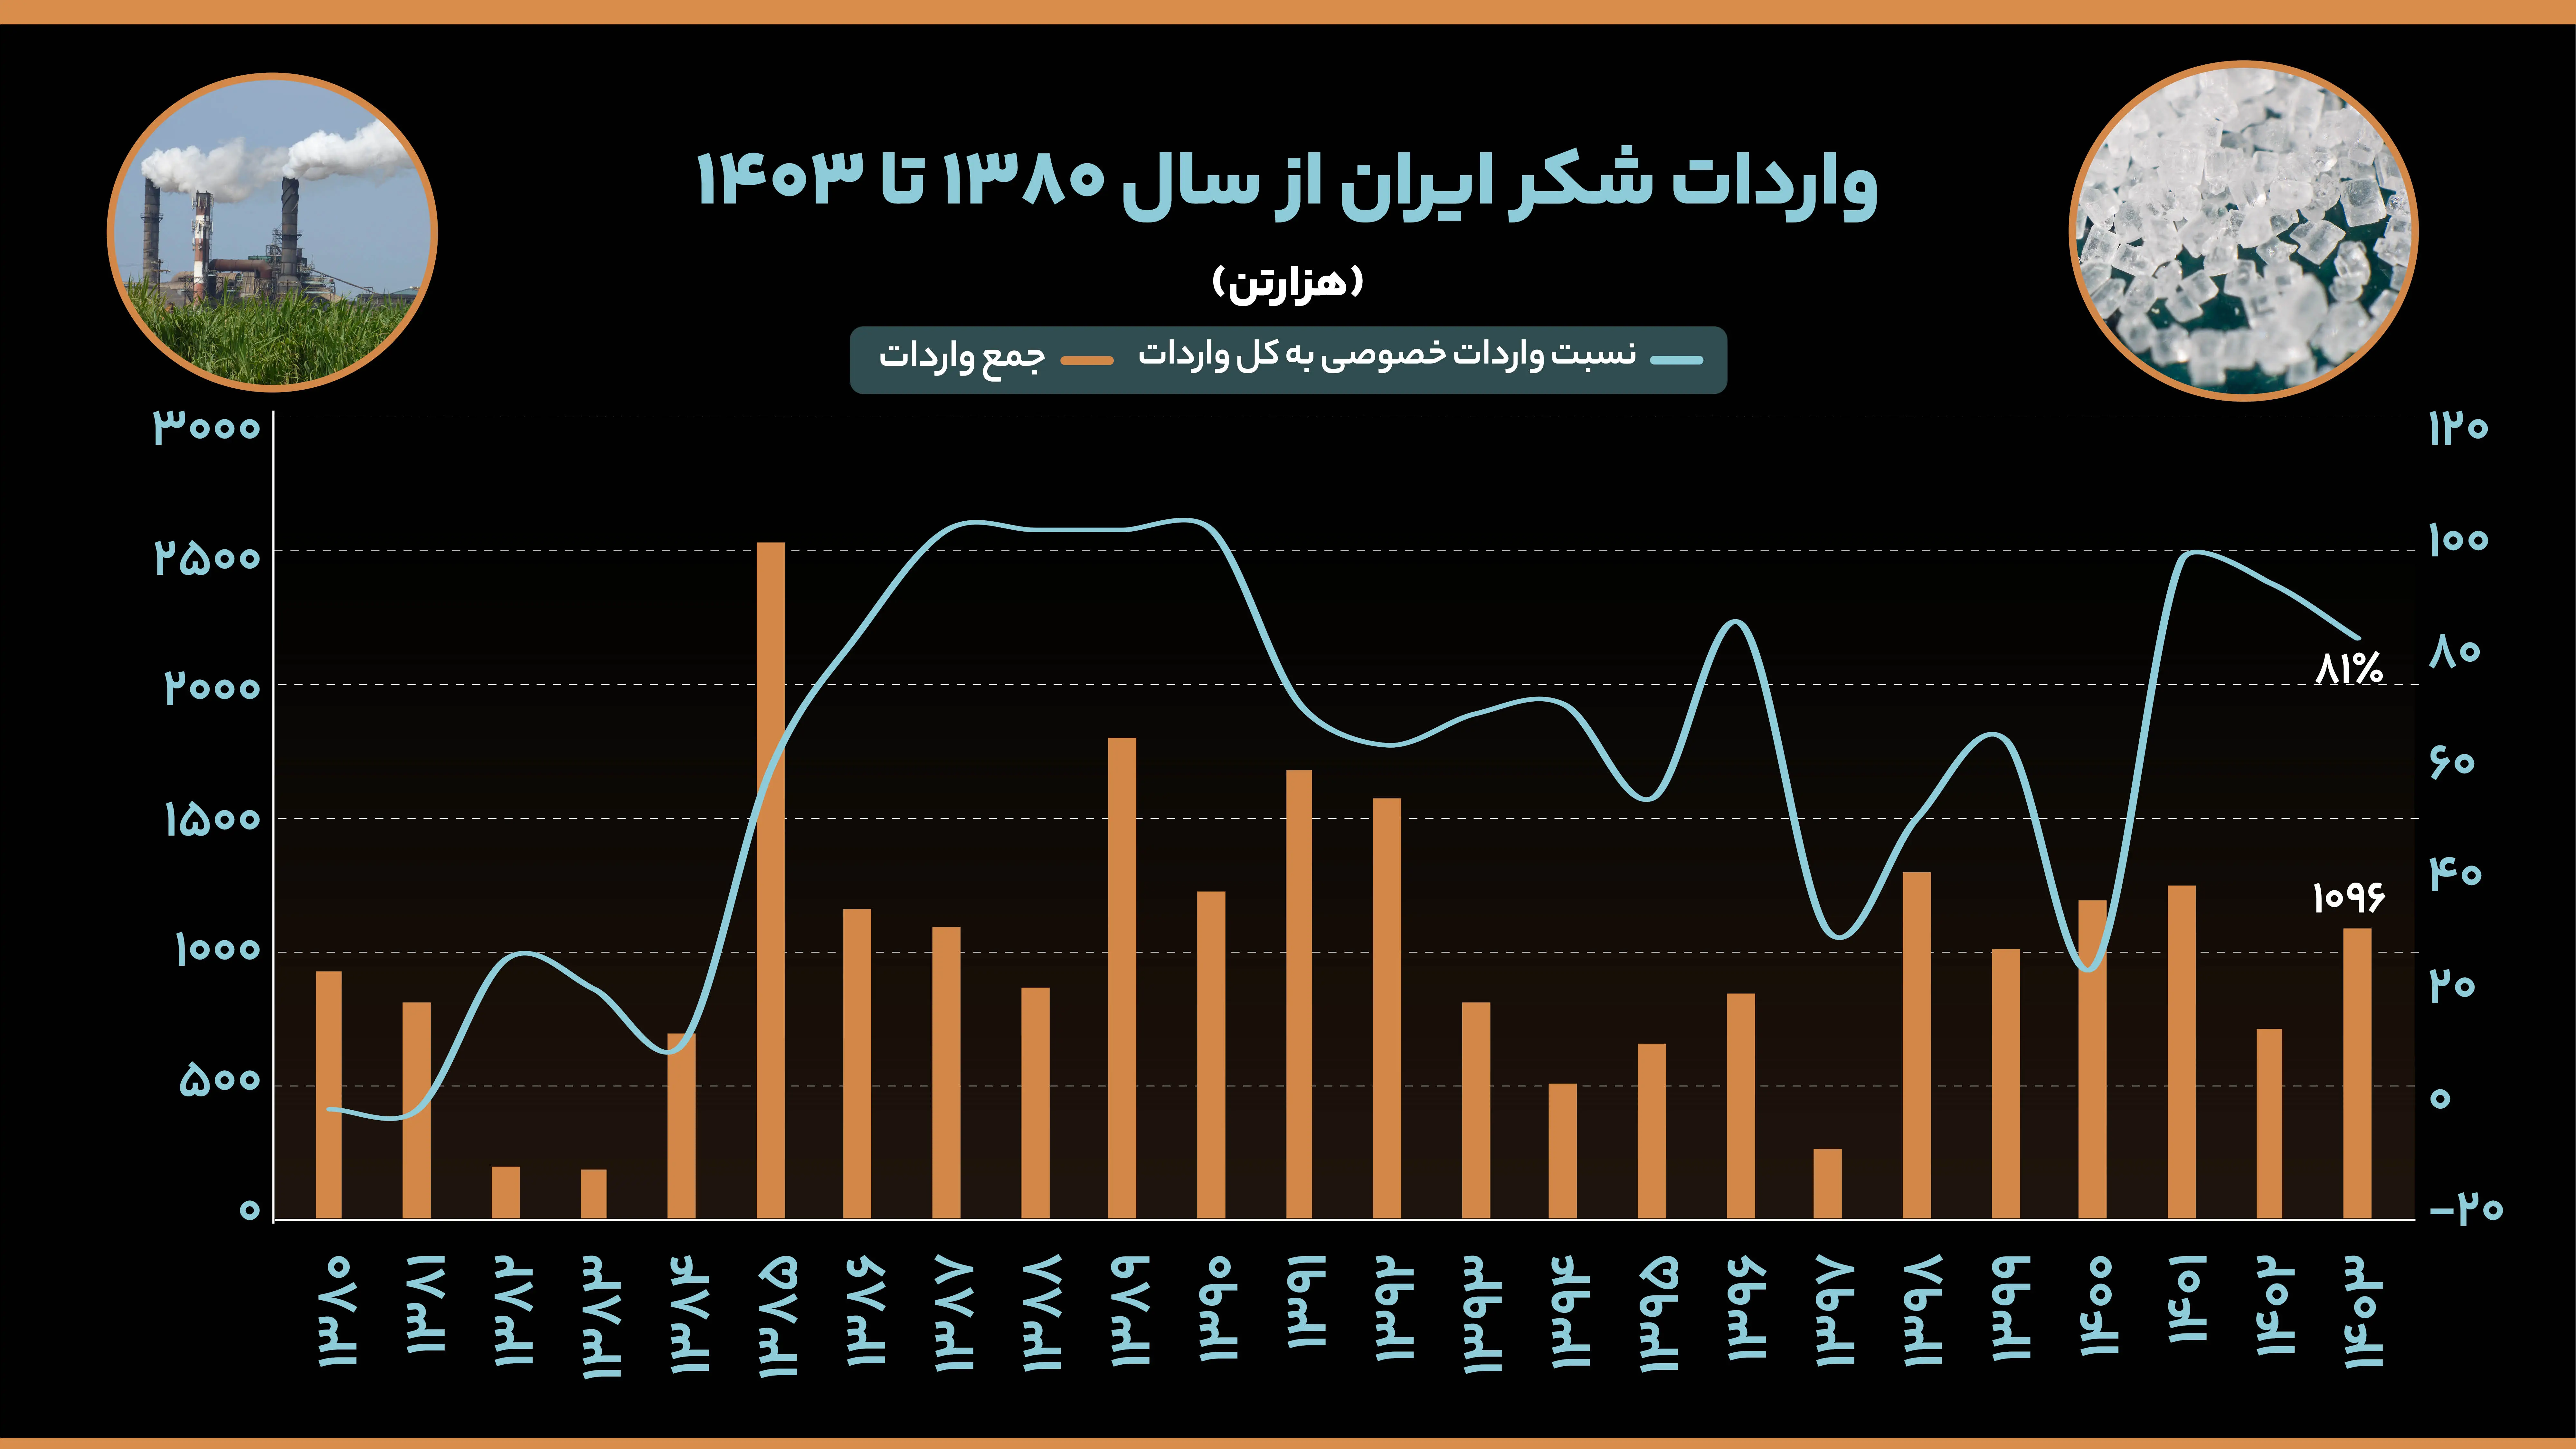
در سالهای بعد نیز اعمال ممنوعیت یا محدودیت واردات با هدف حمایت از تولید داخلی، نوسانات قابلتوجهی در بازار ایجاد کرد. برای نمونه، در سال ۱۳۹۳ به دلیل اشباع بازار و بالا بودن ذخایر، واردات شکر ممنوع شد.
این نوسانات در سالهای اخیر نیز ادامه داشته و میزان واردات شکر در سال ۱۴۰۳ به حدود ۱.۰۹۶ میلیون تن رسیده است. یکی از نکات مهم در سالهای اخیر، افزایش نقش بخش خصوصی در واردات شکر بوده است.
وضعیت سودآوری شرکتهای بورسی صنعت قند و شکر
بررسی عملکرد شرکتهای بورسی صنعت قند و شکر در بهار ۱۴۰۵ نشان میدهد که میان حاشیه سود خالص شرکتها اختلاف قابلتوجهی وجود دارد.
در این میان، «قپیرا» با حاشیه سود خالص ۲۴ درصدی در صدر قرار گرفته است. پس از آن، «قچار» و «قشهد» هر دو با حاشیه سود حدود ۲۲ درصد قرار دارند.
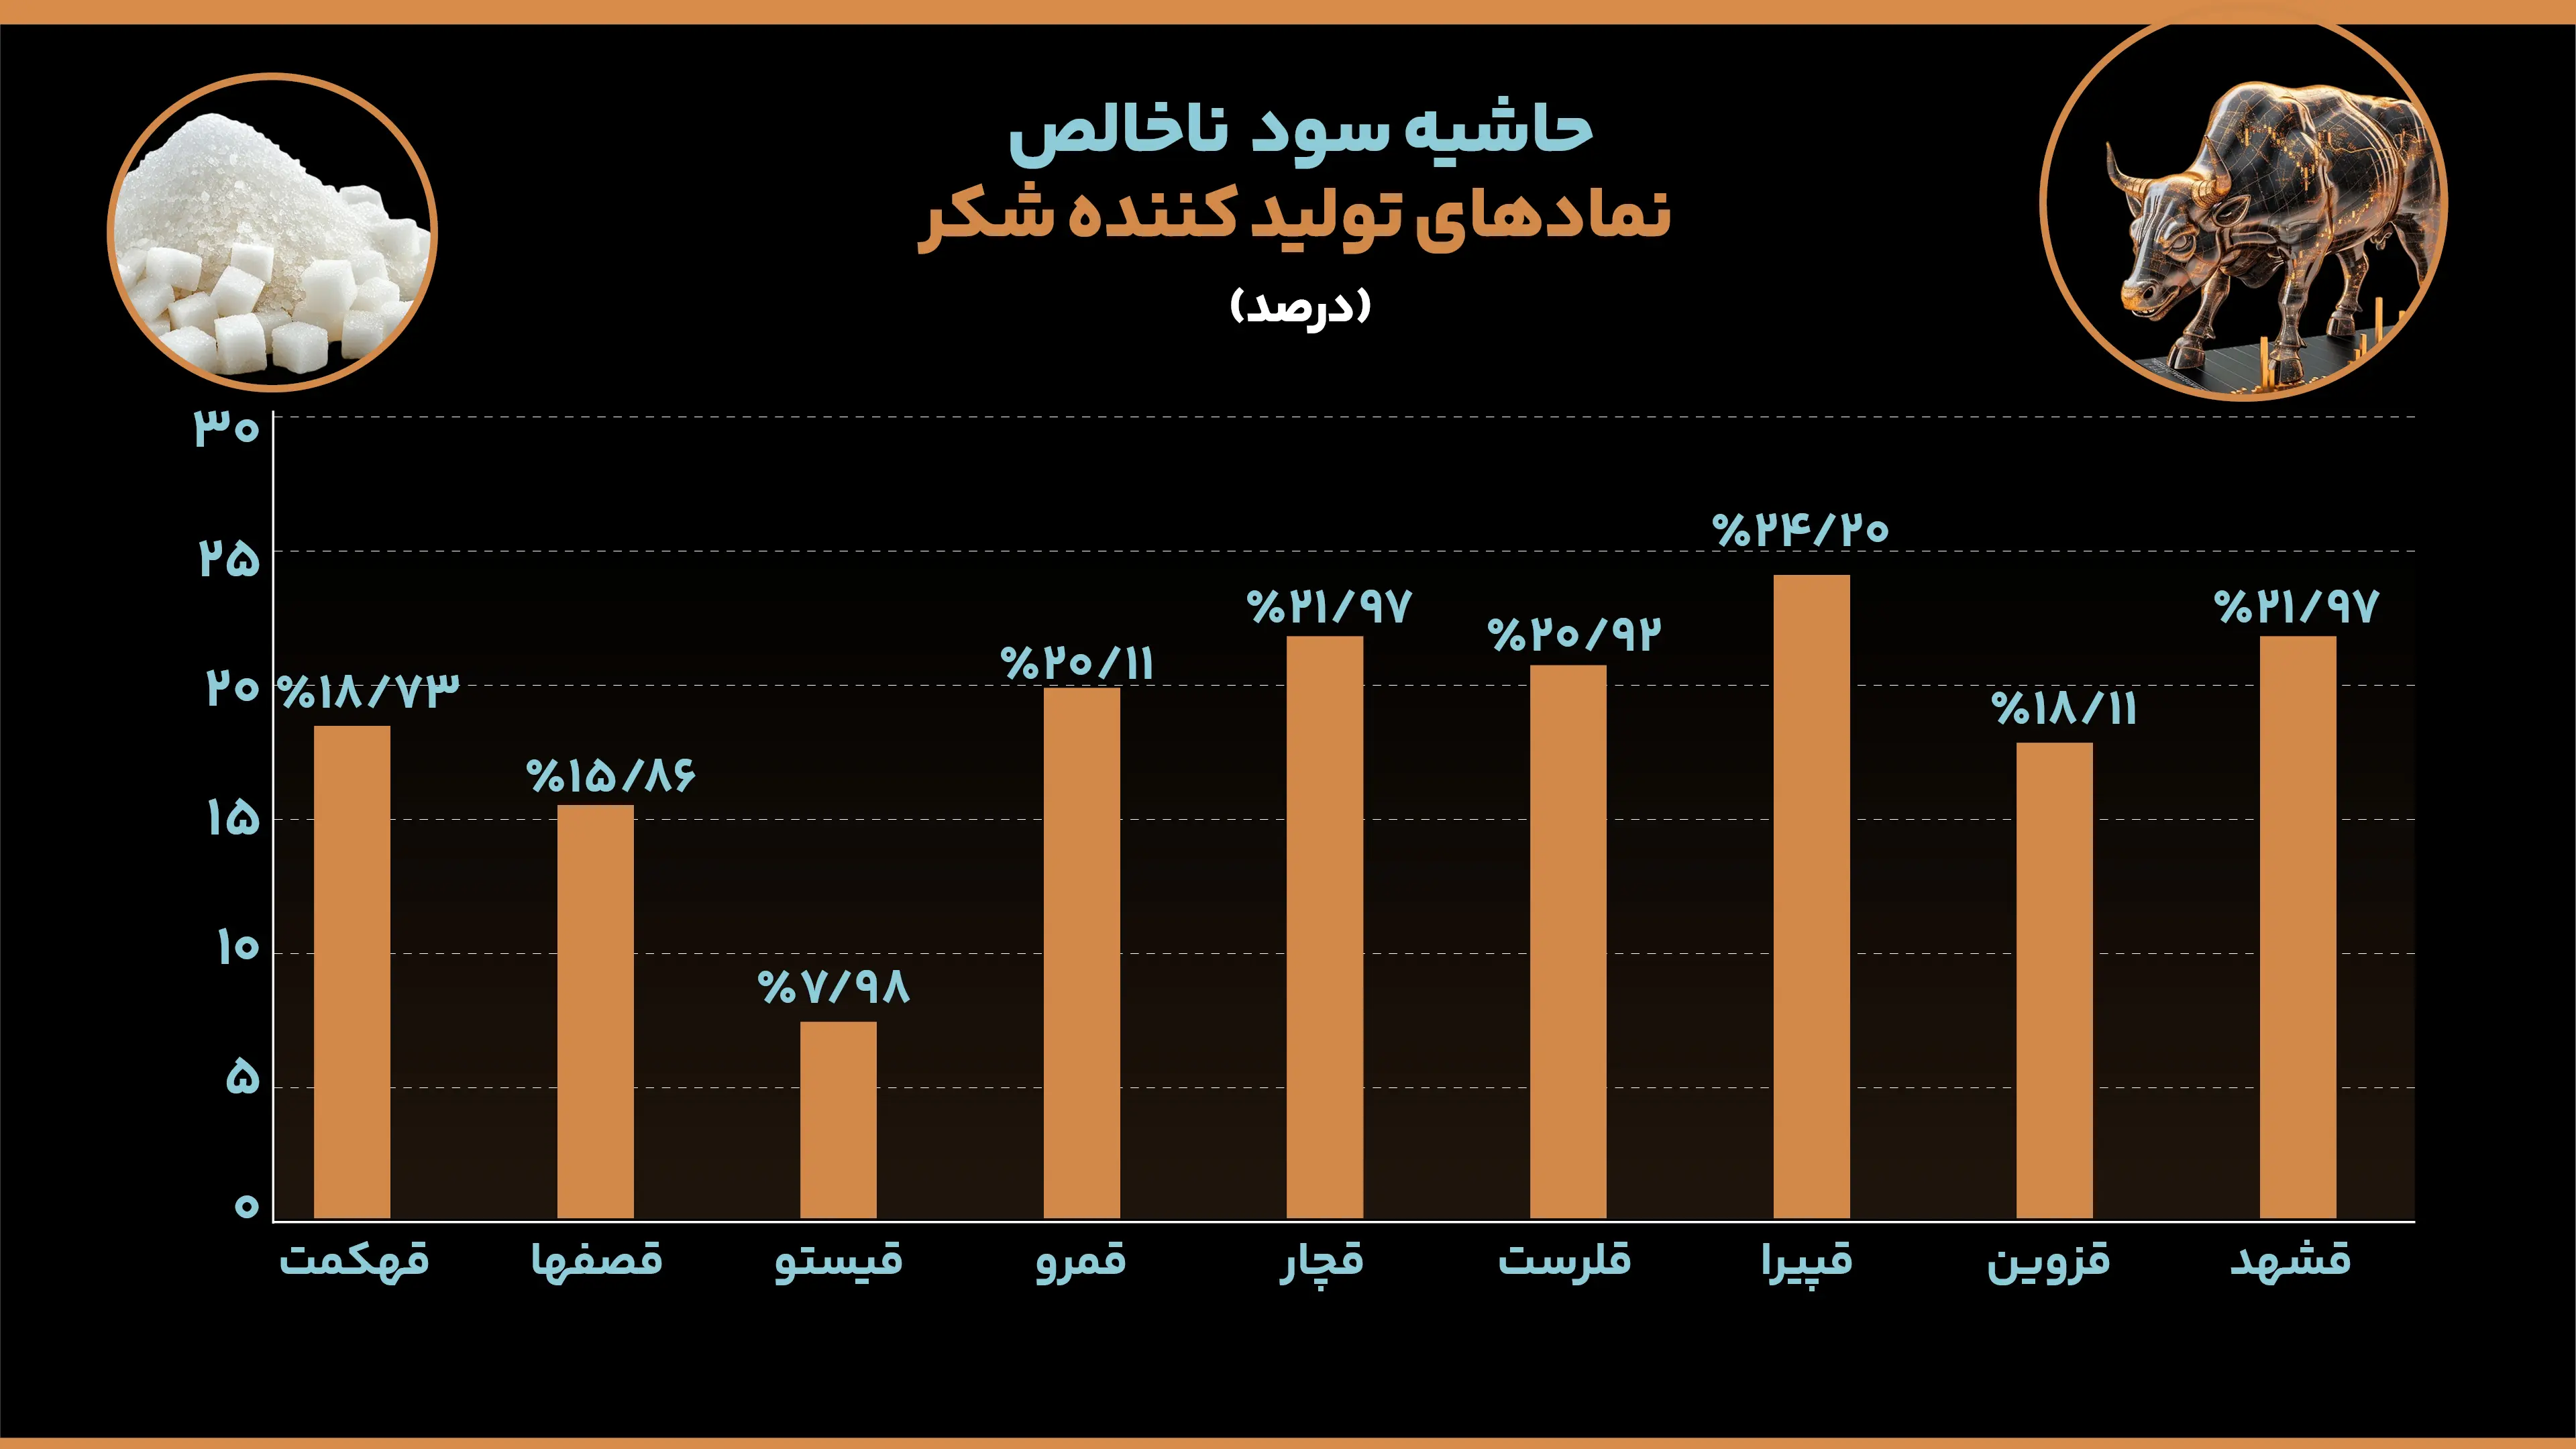
در مقابل، «قیستو» با حاشیه سود خالص حدود ۸ درصد، پایینترین حاشیه سود را در میان شرکتهای بررسیشده ثبت کرده است.در مجموع، بیشتر شرکتهای این گروه حاشیه سودی بالاتر از ۱۸ درصد داشتهاند که نشان میدهد وضعیت سودآوری صنعت در سطح نسبتا مناسبی قرار دارد.
رشد فروش شرکتهای قندی در پنج ماه نخست ۱۴۰۵
مقایسه فروش پنجماهه سال ۱۴۰۵ با دوره مشابه سال ۱۴۰۴ نشان میدهد که تمام شرکتهای بررسیشده در صنعت قند و شکر، رشد فروش را تجربه کردهاند.
در این میان، «قپیرا» با ثبت رشد ۳۲۵ درصدی، بیشترین افزایش فروش را داشته است. فروش این شرکت از ۳۲۸ میلیارد تومان در دوره مشابه سال قبل به حدود یک هزار و ۳۹۱ میلیارد تومان رسیده است.
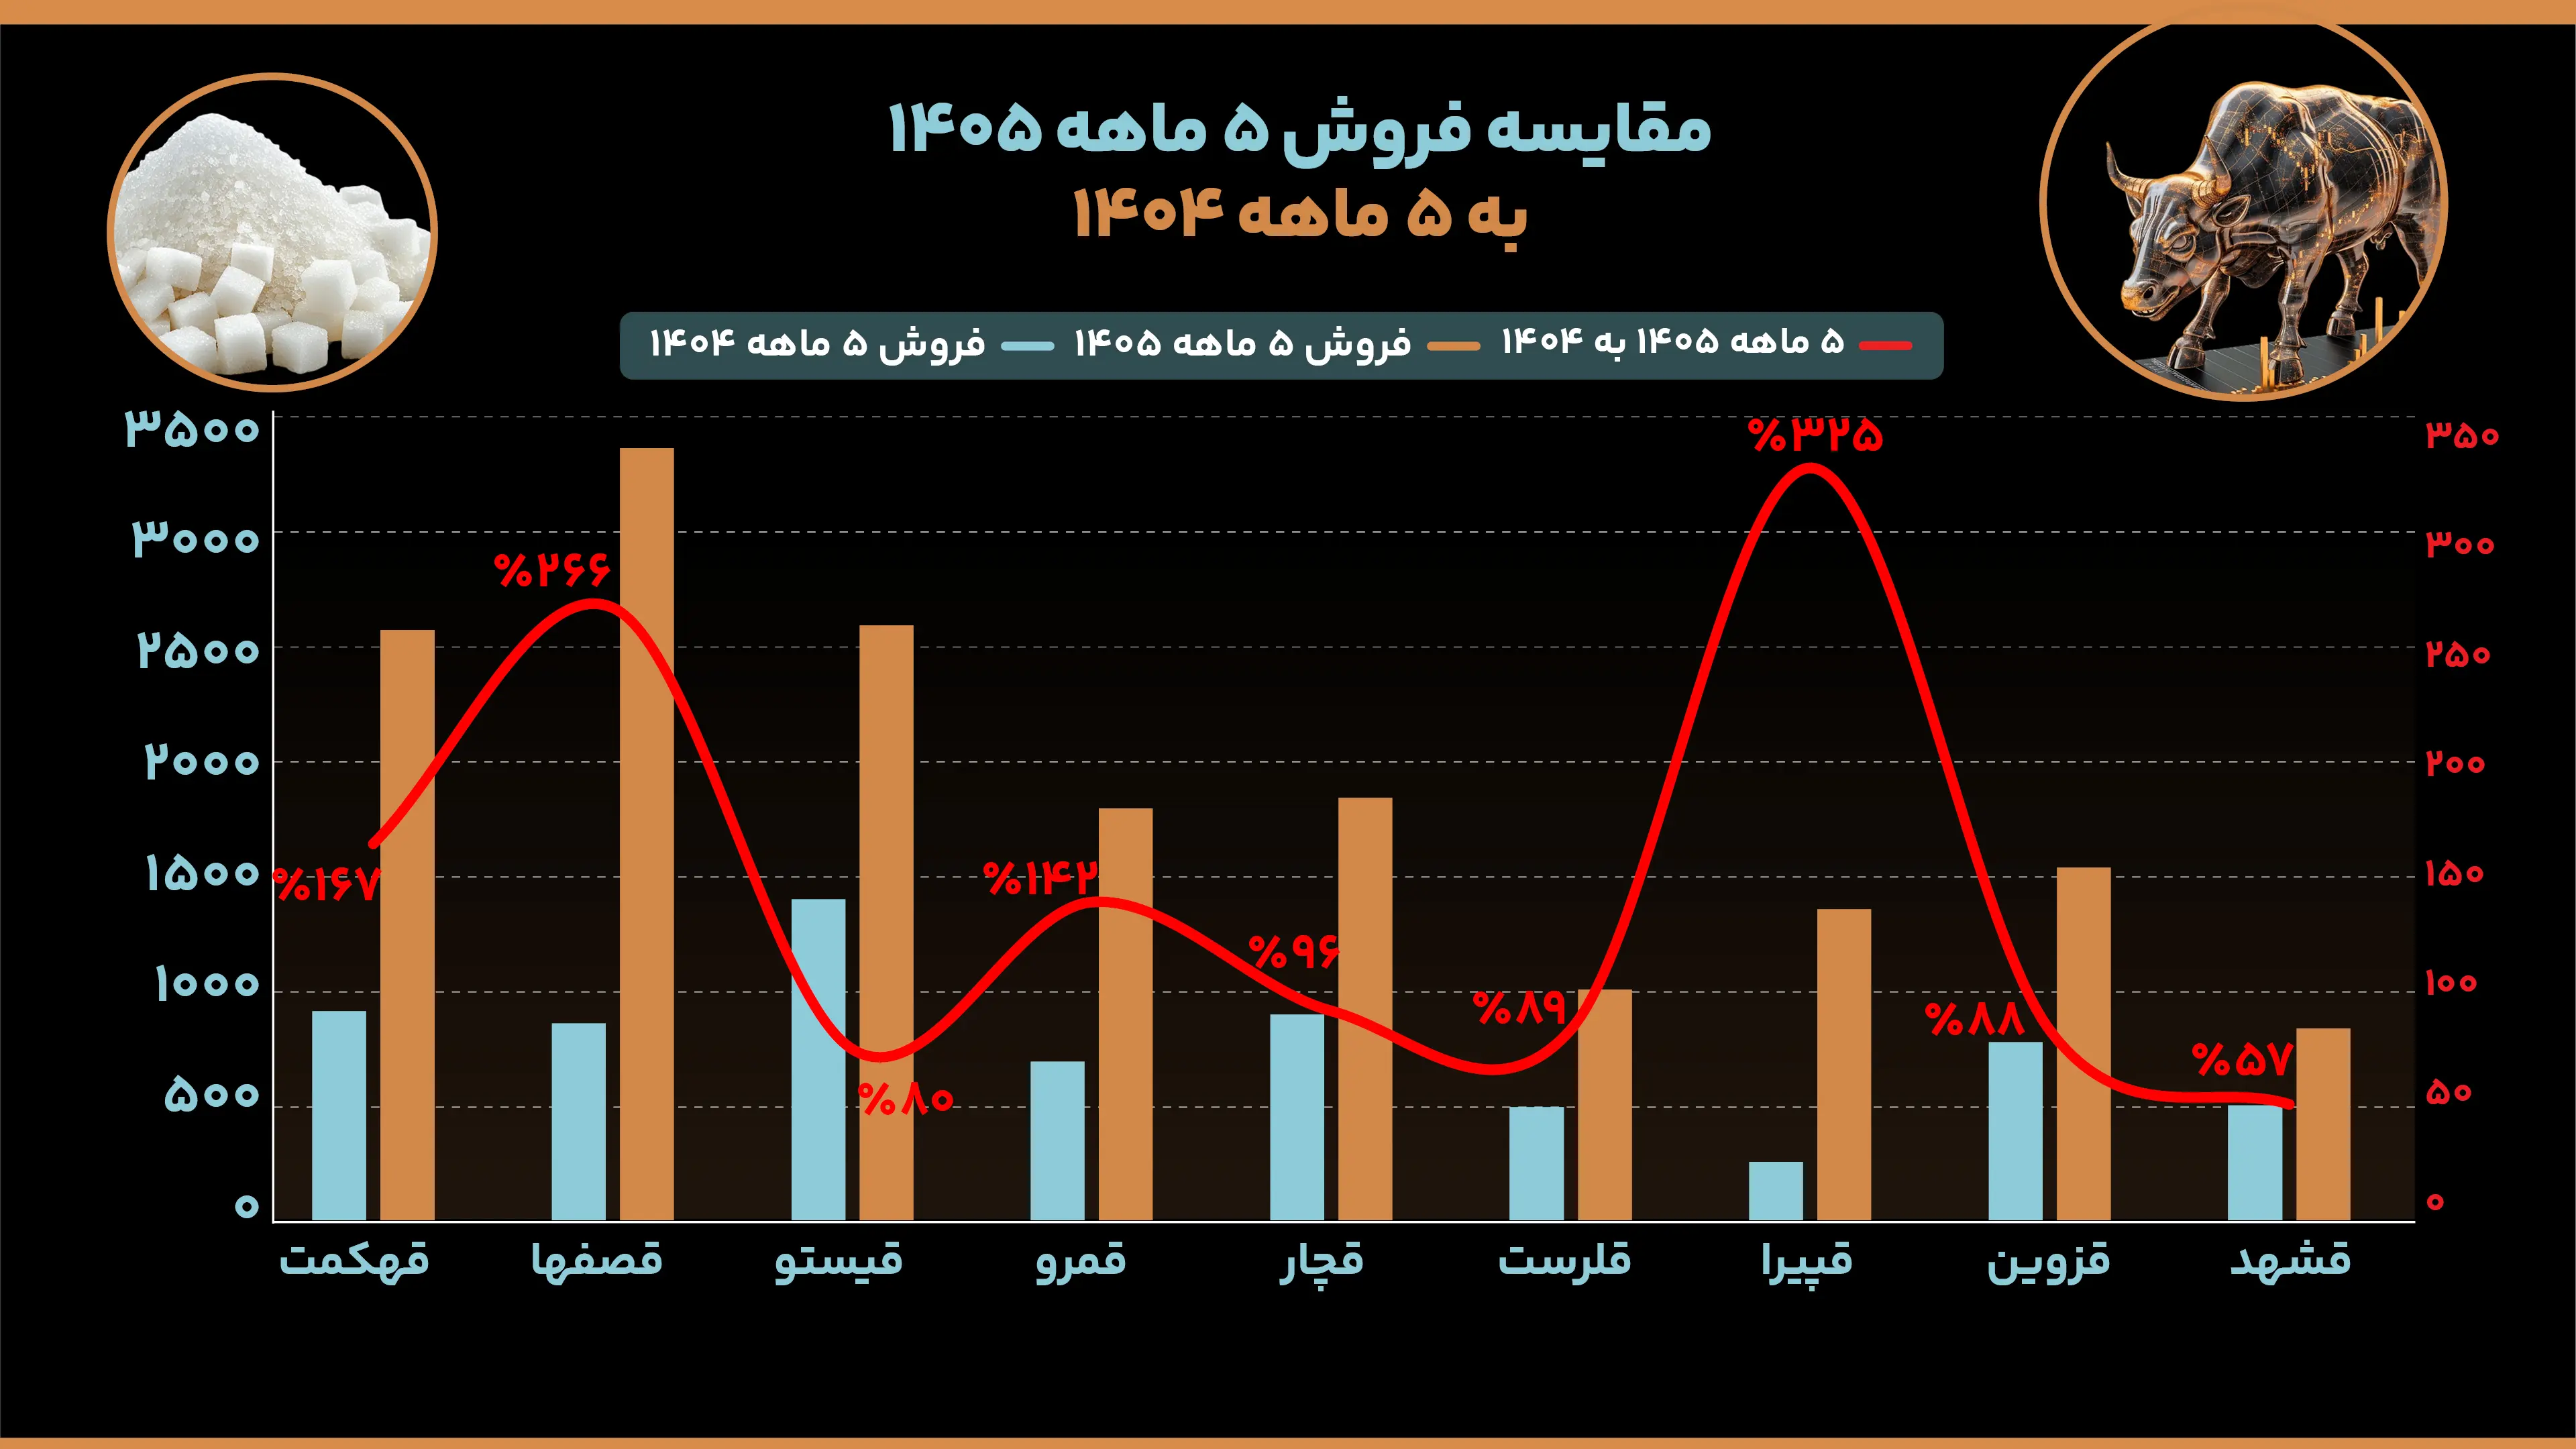
پس از «قپیرا»، «قصفها» با رشد فروش ۲۶۶ درصدی و «قهکمت» با رشد ۱۶۷ درصدی قرار دارند. در طرف مقابل، «قشهد» با رشد ۵۷ درصدی، کمترین افزایش فروش را در میان شرکتهای بررسیشده ثبت کرده است.
نکته مهم این است که رشد فروش شرکتها تنها ناشی از افزایش مقدار فروش نبوده و افزایش نرخ فروش شکر و محصولات جانبی نیز نقش مهمی در رشد درآمد شرکتها داشته است.
بنابراین، برای ارزیابی دقیقتر عملکرد شرکتهای این صنعت، علاوه بر رشد فروش باید متغیرهایی مانند حاشیه سود و بهای تمامشده نیز مورد توجه قرار گیرند.
چشمانداز صنعت قند و شکر در بورس
در مجموع، صنعت قند و شکر ایران صنعتی نسبتا کوچک است که وابستگی بالایی به میزان تولید داخلی و سیاستهای وارداتی دارد. با این حال، عملکرد اخیر شرکتهای بورسی این صنعت تصویر مثبتی را نشان میدهد.
تمام نمادهای بررسیشده در پنج ماه نخست سال ۱۴۰۵ رشد فروش را تجربه کردهاند و شرکتهایی مانند «قپیرا» و «قصفها» رشدهای قابلتوجهی در درآمد خود ثبت کردهاند. از سوی دیگر، حاشیه سود خالص بیشتر شرکتهای این گروه در محدوده ۱۸ تا ۲۴ درصد قرار دارد.
در نتیجه، رشد نرخ فروش و افزایش درآمد در کنار ثبات نسبی حاشیه سود، چشمانداز مثبتی را برای این صنعت ایجاد کرده است. با این حال، تغییرات هزینه مواد اولیه، میزان تولید داخلی و سیاستهای وارداتی همچنان از مهمترین عواملی هستند که برای ارزیابی آینده سودآوری شرکتهای صنعت قند و شکر باید مورد توجه قرار گیرند.