


افزایش فاصله دلار آزاد و نیما؛ سیگنال تورم بالا به بازارها
در این گزارش، سه متغیر مهم بازار شامل نرخ دلار آزاد و نیما، نرخ بازدهی اخزا و نرخ بهره حقیقی بررسی میشود؛ متغیرهایی که میتوانند تصویر متفاوتی از شرایط فعلی اقتصاد و بازار سرمایه ارائه دهند.
در بازار ارز، نرخ دلار آزاد امروز تا محدوده ۲۳۲ هزار و ۵۰۰ تومان نوسان کرد و در آخرین نرخ با کاهش ۰.۳ درصدی به ۲۳۱ هزار تومان رسید. همزمان نرخ دلار نیما یا حواله به ۱۶۴ هزار و ۳۹۵ تومان رسید که نسبت به روز گذشته ۰.۳ درصد افزایش داشته است.
با توجه به این روند، فاصله میان نرخ دلار آزاد و نیما همچنان در مسیر صعودی قرار دارد و این فاصله بهخصوص در هفته اخیر بیشتر شده است. امروز این شکاف به ۴۱.۴ درصد رسیده است.
در گذشته، موضوع حذف نرخ ارز ترجیحی بهعنوان عاملی اثرگذار بر سودآوری شرکتهای صادراتمحور، از جمله پتروشیمیها، فلزیها، معدنیها و برخی پالایشیها مطرح بود. با این حال، هرچه فاصله نرخ دلار آزاد و نیما افزایش پیدا میکند، اثر این سیاست بر سودآوری شرکتها تحت تأثیر قرار میگیرد.
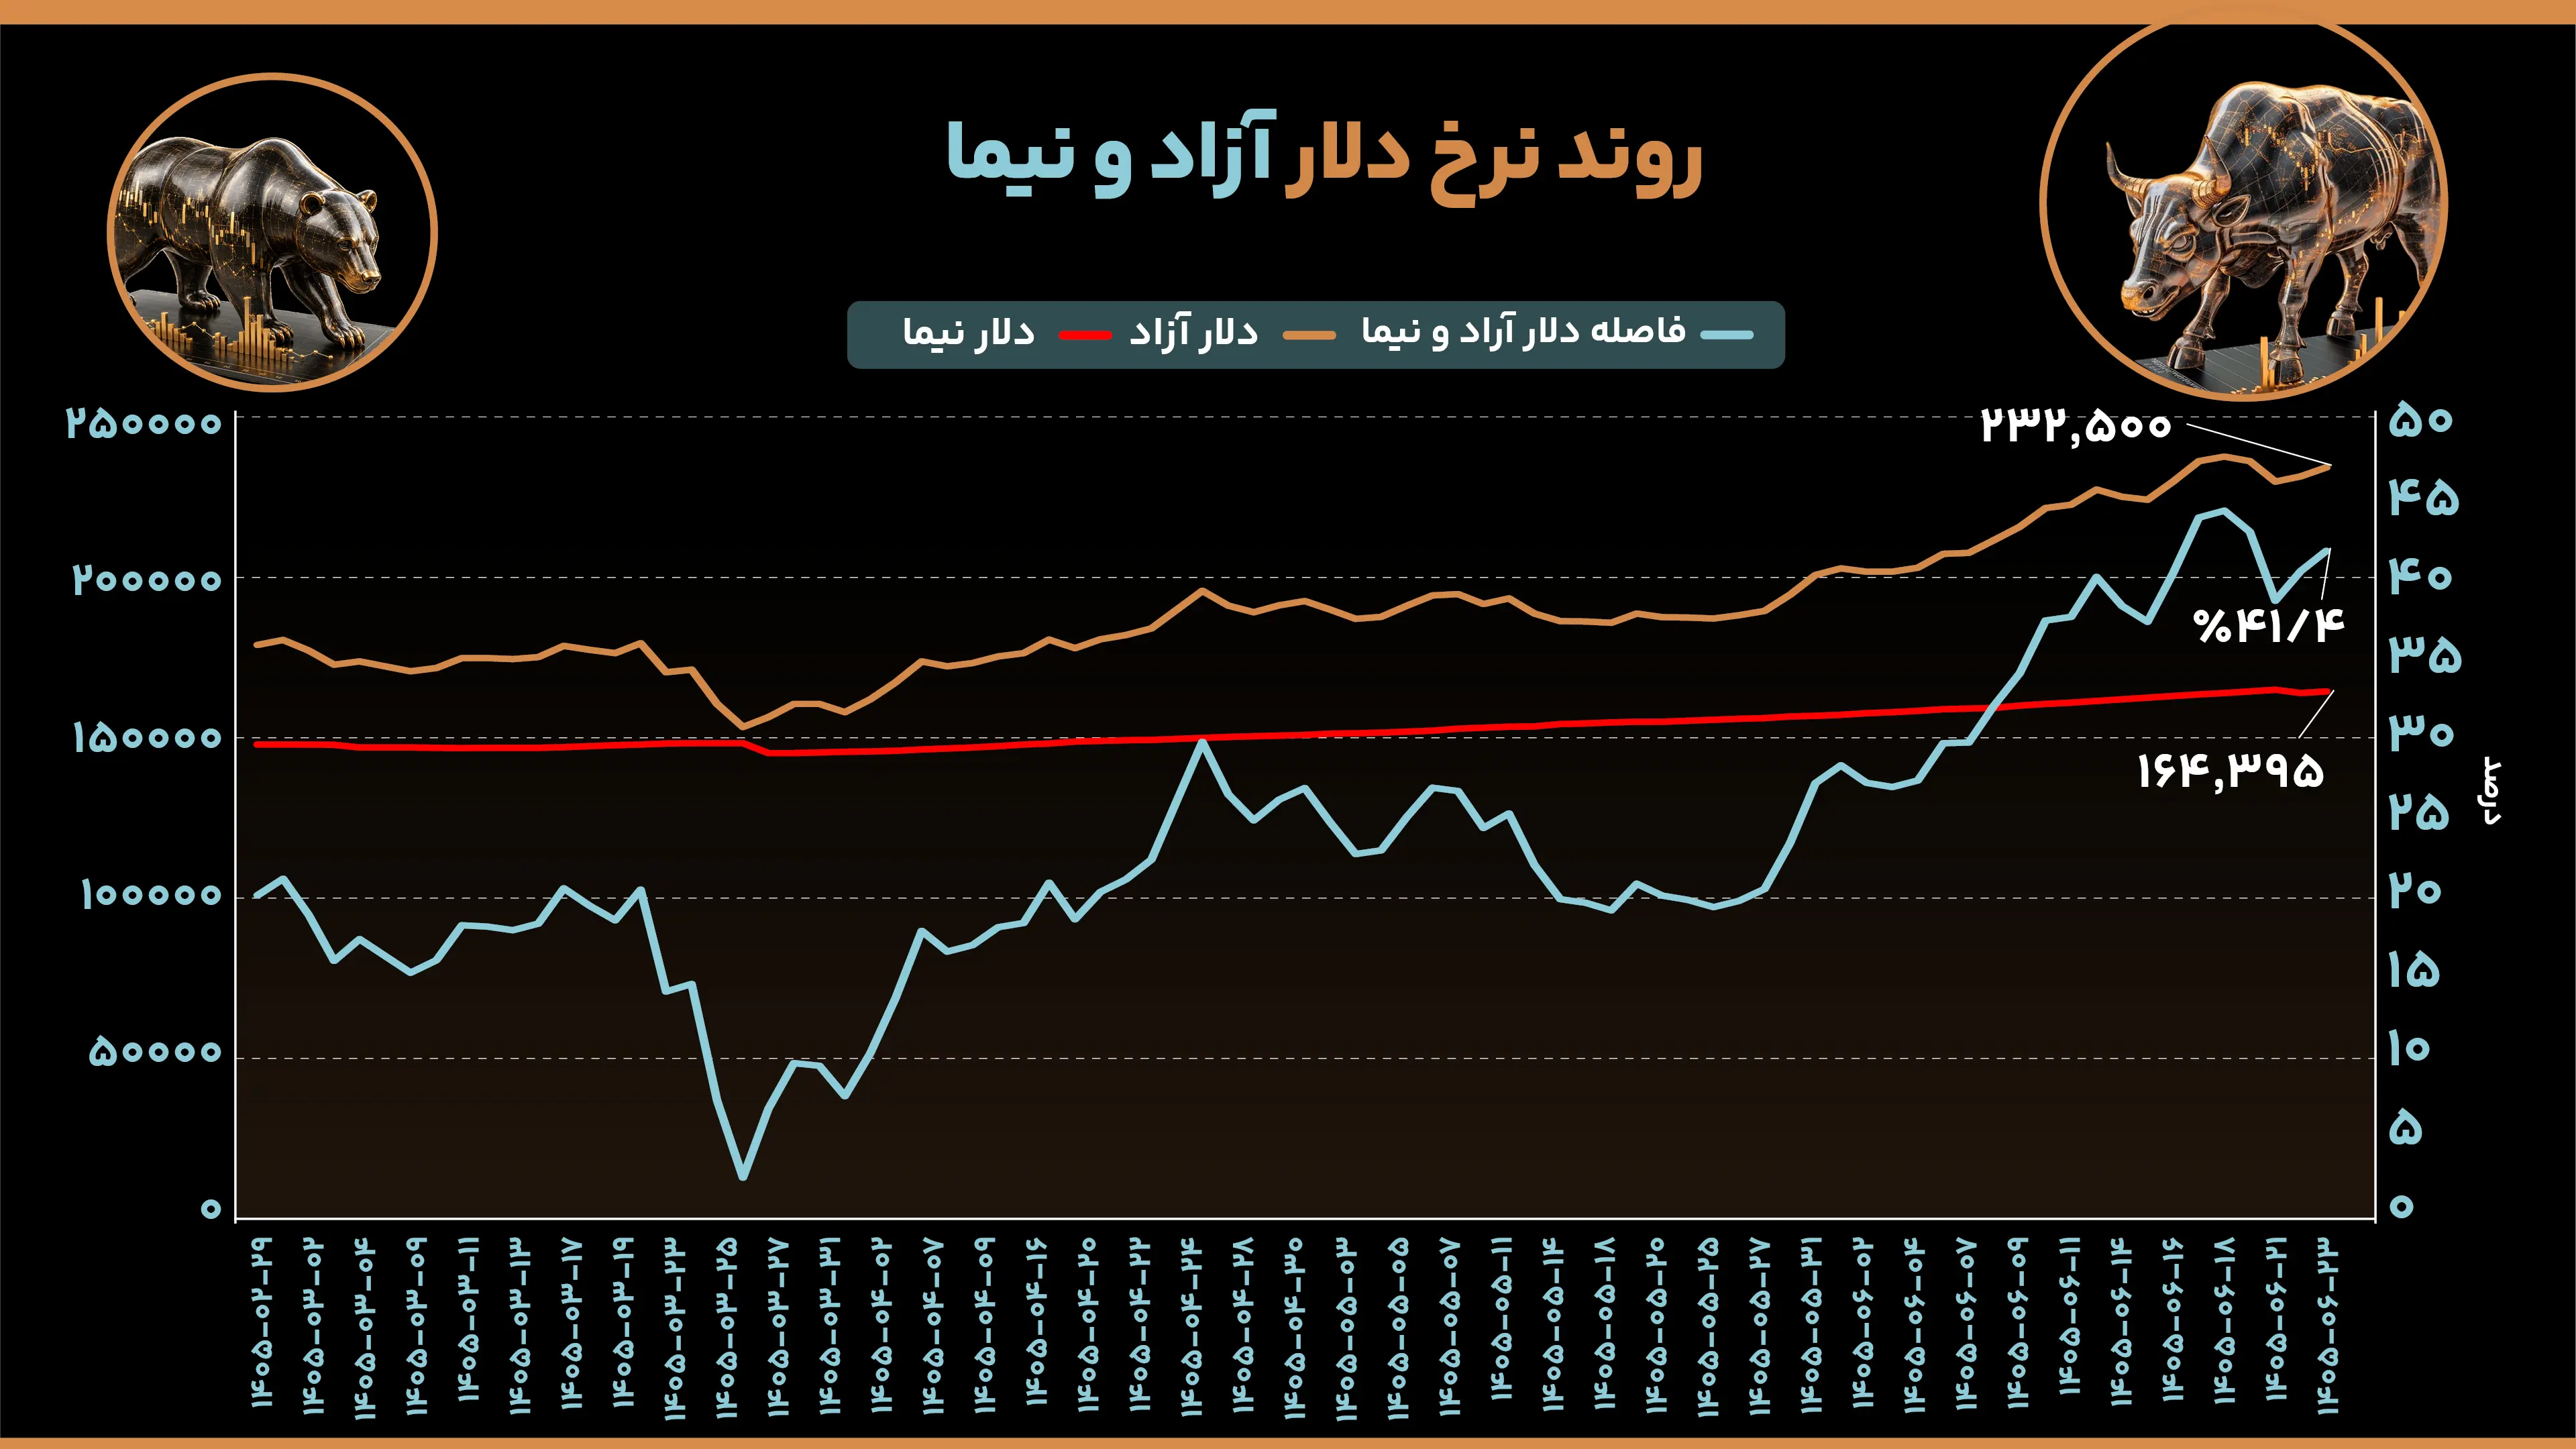
بر اساس دادههای تاریخی، کمترین فاصله میان این دو نرخ حدود ۳ درصد و بیشترین فاصله حدود ۸۰ درصد بوده است. میانگین تاریخی این فاصله نیز حدود ۳۵ درصد بوده است. بنابراین، رشد سریعتر دلار آزاد نسبت به نرخ نیما علاوه بر اثرگذاری بر سودآوری شرکتها، به افزایش فاصله میان دو نرخ و در نتیجه افزایش رانت منابع منجر میشود.
نرخ اخزا و نرخ بهره حقیقی
متغیر مهم دیگر، نرخ اخزا بهعنوان یکی از داراییهای بدون ریسک در بازار سرمایه است. نرخ بازدهی این اوراق یکی از متغیرهای مهم برای ارزیابی شرایط بازار و مقایسه بازدهی داراییهای مختلف محسوب میشود.
نرخ اخزا در بالاترین سطوح تاریخی خود به محدوده نزدیک به ۴۰ درصد رسیده است. با این حال، برای بررسی اثر واقعی این نرخ، میتوان نرخ بازدهی اخزا را با تورم نقطهبهنقطه مقایسه کرد. در این بررسی، با کسر نرخ تورم نقطهبهنقطه از نرخ بازدهی اخزا، نرخ بهره حقیقی به دست میآید.
طبق آخرین دادهها، تورم نقطهبهنقطه در مردادماه به ۸۹ درصد رسیده است. بنابراین، حتی با وجود نرخ نزدیک به ۴۰ درصدی اخزا، نرخ بهره حقیقی همچنان در محدوده منفی قرار دارد و در حال حاضر حدود منفی ۵۰ درصد است.
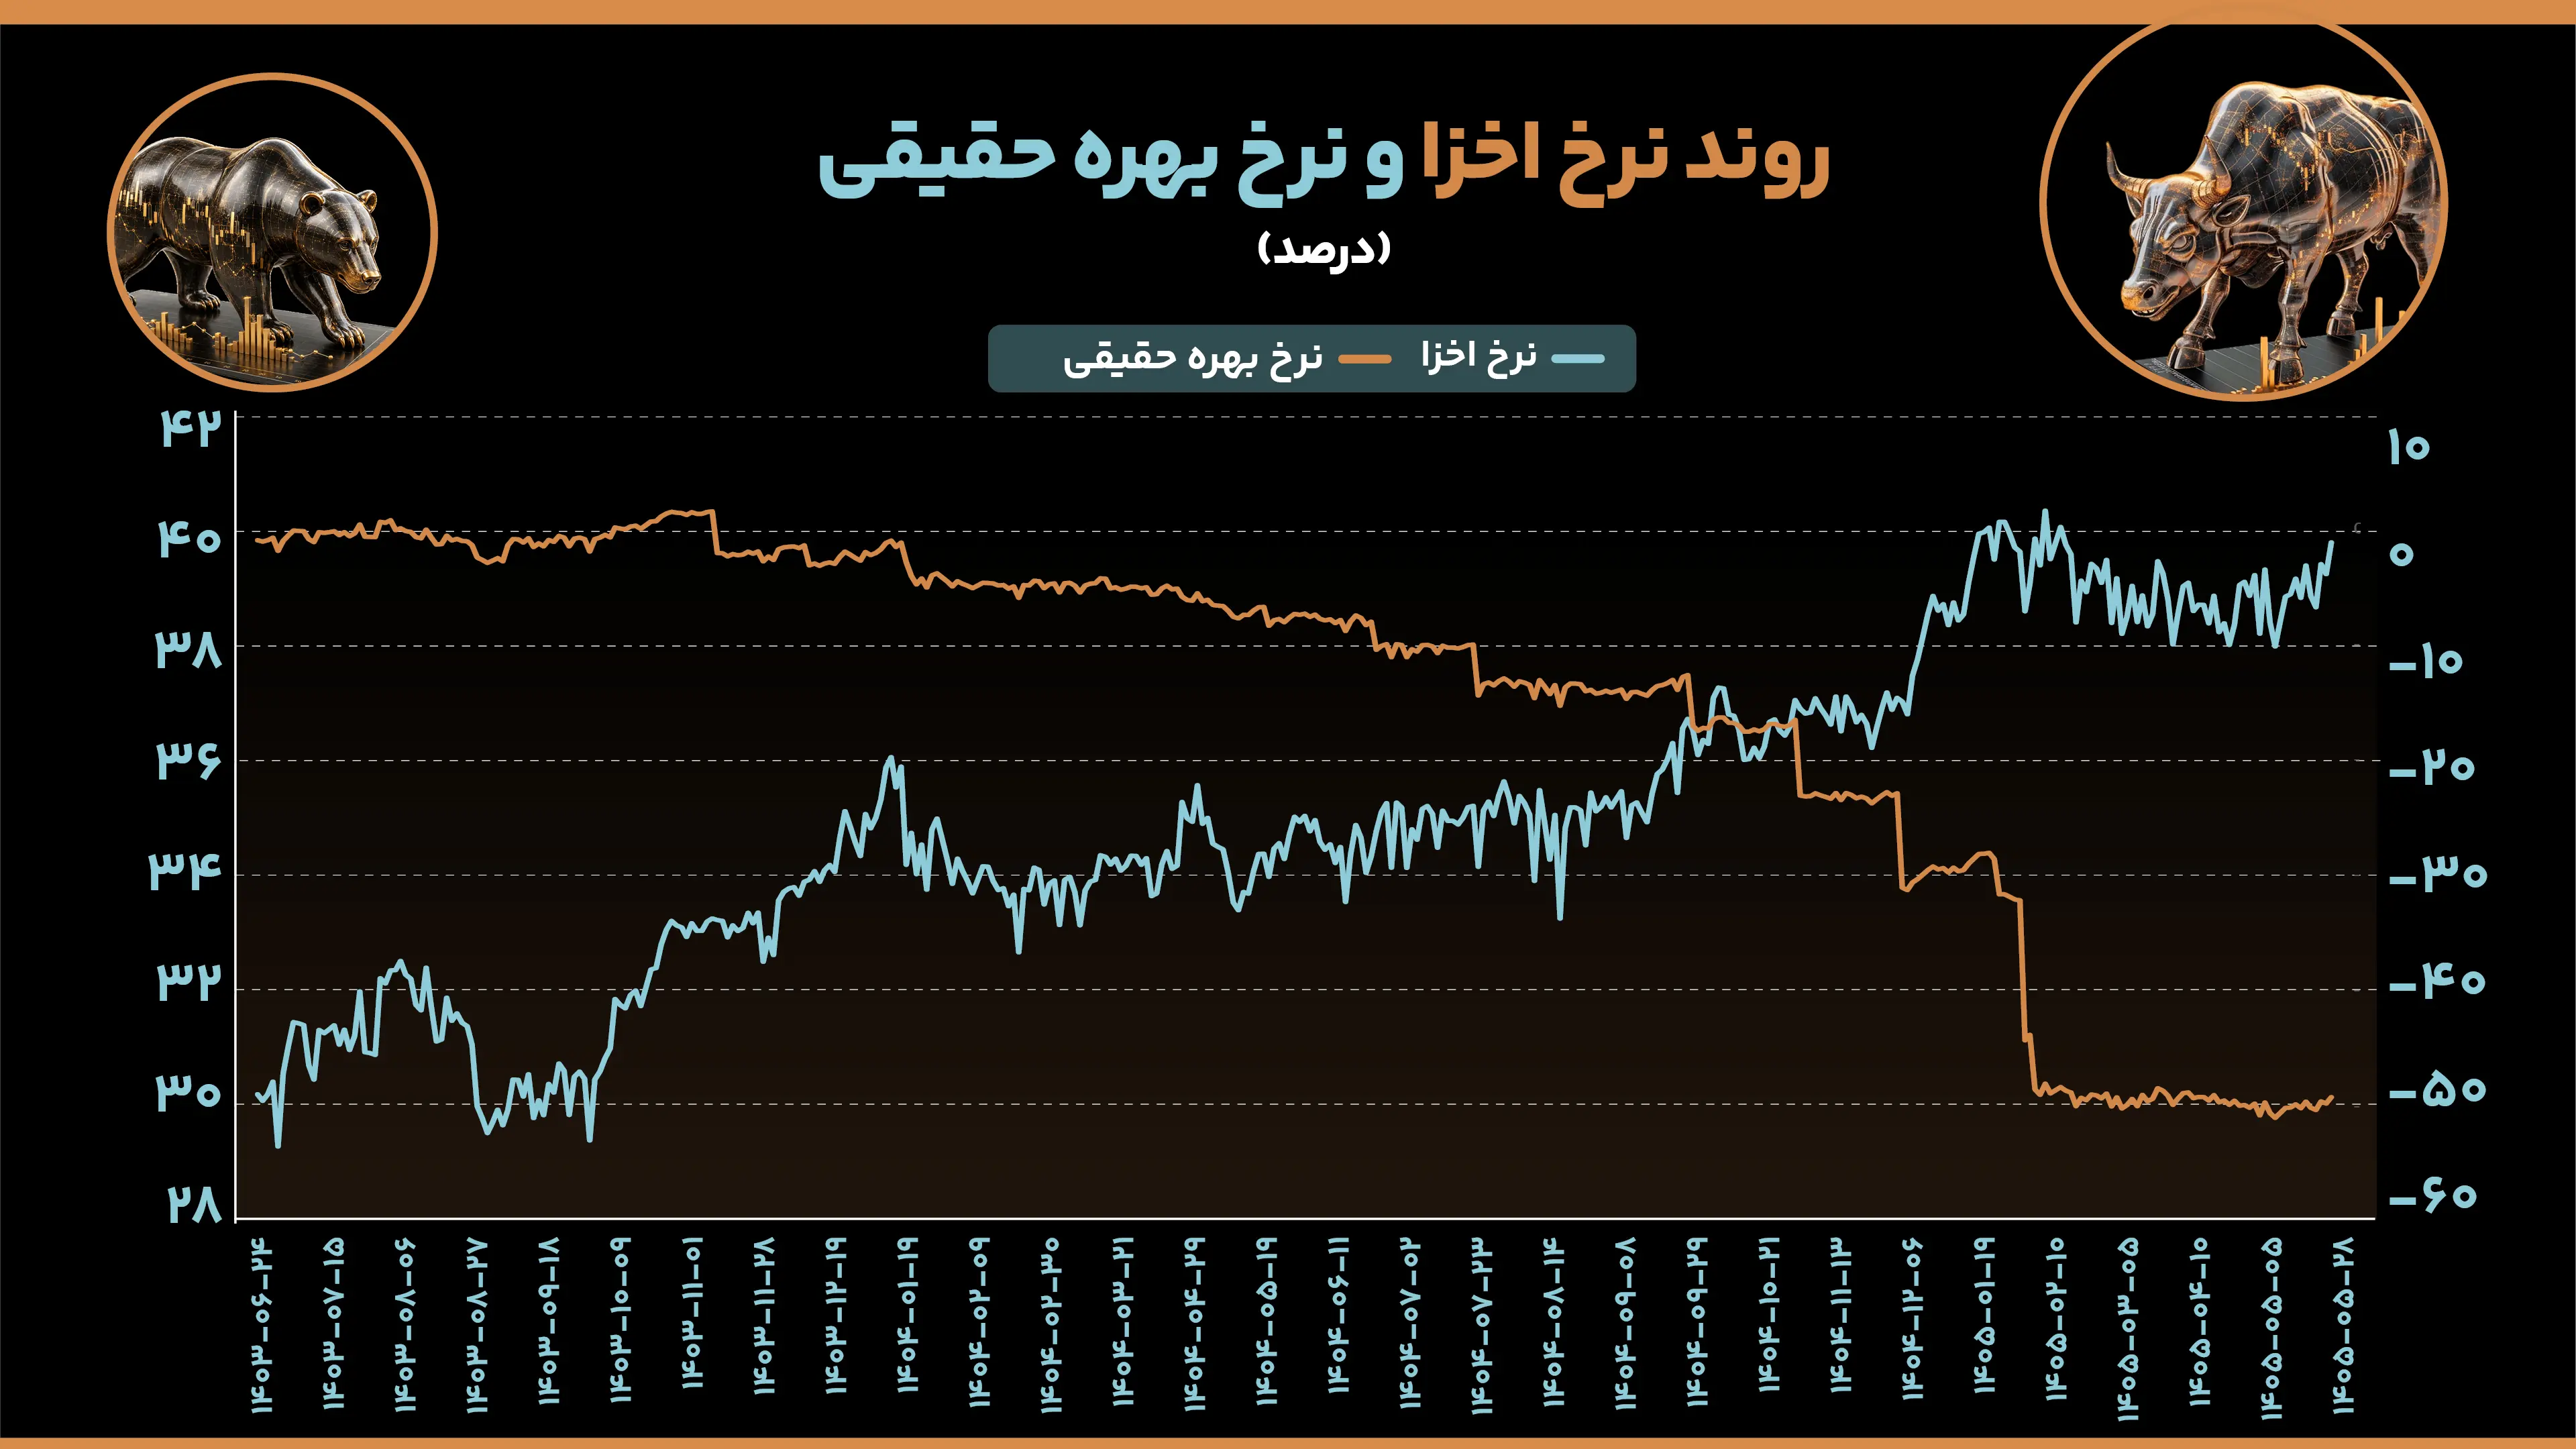
به بیان دیگر، بازدهی اسمی ۴۰ درصدی اخزا در شرایطی که تورم نقطهبهنقطه ۸۹ درصد است، نمیتواند بهتنهایی ابزار مؤثری برای حفظ ارزش دارایی در برابر تورم باشد. در چنین شرایطی، بخشی از نقدینگی میتواند به سمت داراییهای پرریسکتر اما با ظرفیت بازدهی بالاتر، مانند بورس، دلار و طلا حرکت کند.
البته در این محاسبه، نرخ اخزا بهعنوان مبنای نرخ بهره در نظر گرفته شده است. اگر نرخ بهره بینبانکی را بهعنوان مبنای محاسبه نرخ بهره حقیقی در نظر بگیریم، این نرخ منفیتر خواهد بود.
تورم، انتظارات تورمی و رفتار بازارها
در ماههای اخیر، رشد تورم در سال ۱۴۰۵ بالا بوده و همزمان افزایش ریسکهای ژئوپلیتیک و محاصره دریایی، شرایط متفاوتی را برای اقتصاد و بازارها ایجاد کرده است. در چنین فضایی، سرمایهگذاران و حتی خانوارها ممکن است برای جلوگیری از کاهش ارزش داراییهای خود، به سمت داراییهایی مانند طلا و دلار حرکت کنند.
در کنار این دو بازار، بورس نیز میتواند تحت تأثیر افزایش انتظارات تورمی قرار بگیرد. بر اساس دادههای این گزارش، طی یک ماه اخیر، یعنی از ۲۴ مردادماه تا امروز، حدود ۴۲ همت پول وارد بازار سهام شده است.
از سوی دیگر، در شرایط فعلی آمار دقیقی از میزان فروش نفت در دسترس نیست، اما کاهش فروش نفت، افزایش تورم و رشد نرخ ارز، همگی در کنار یکدیگر میتوانند به افزایش انتظارات تورمی منجر شوند.
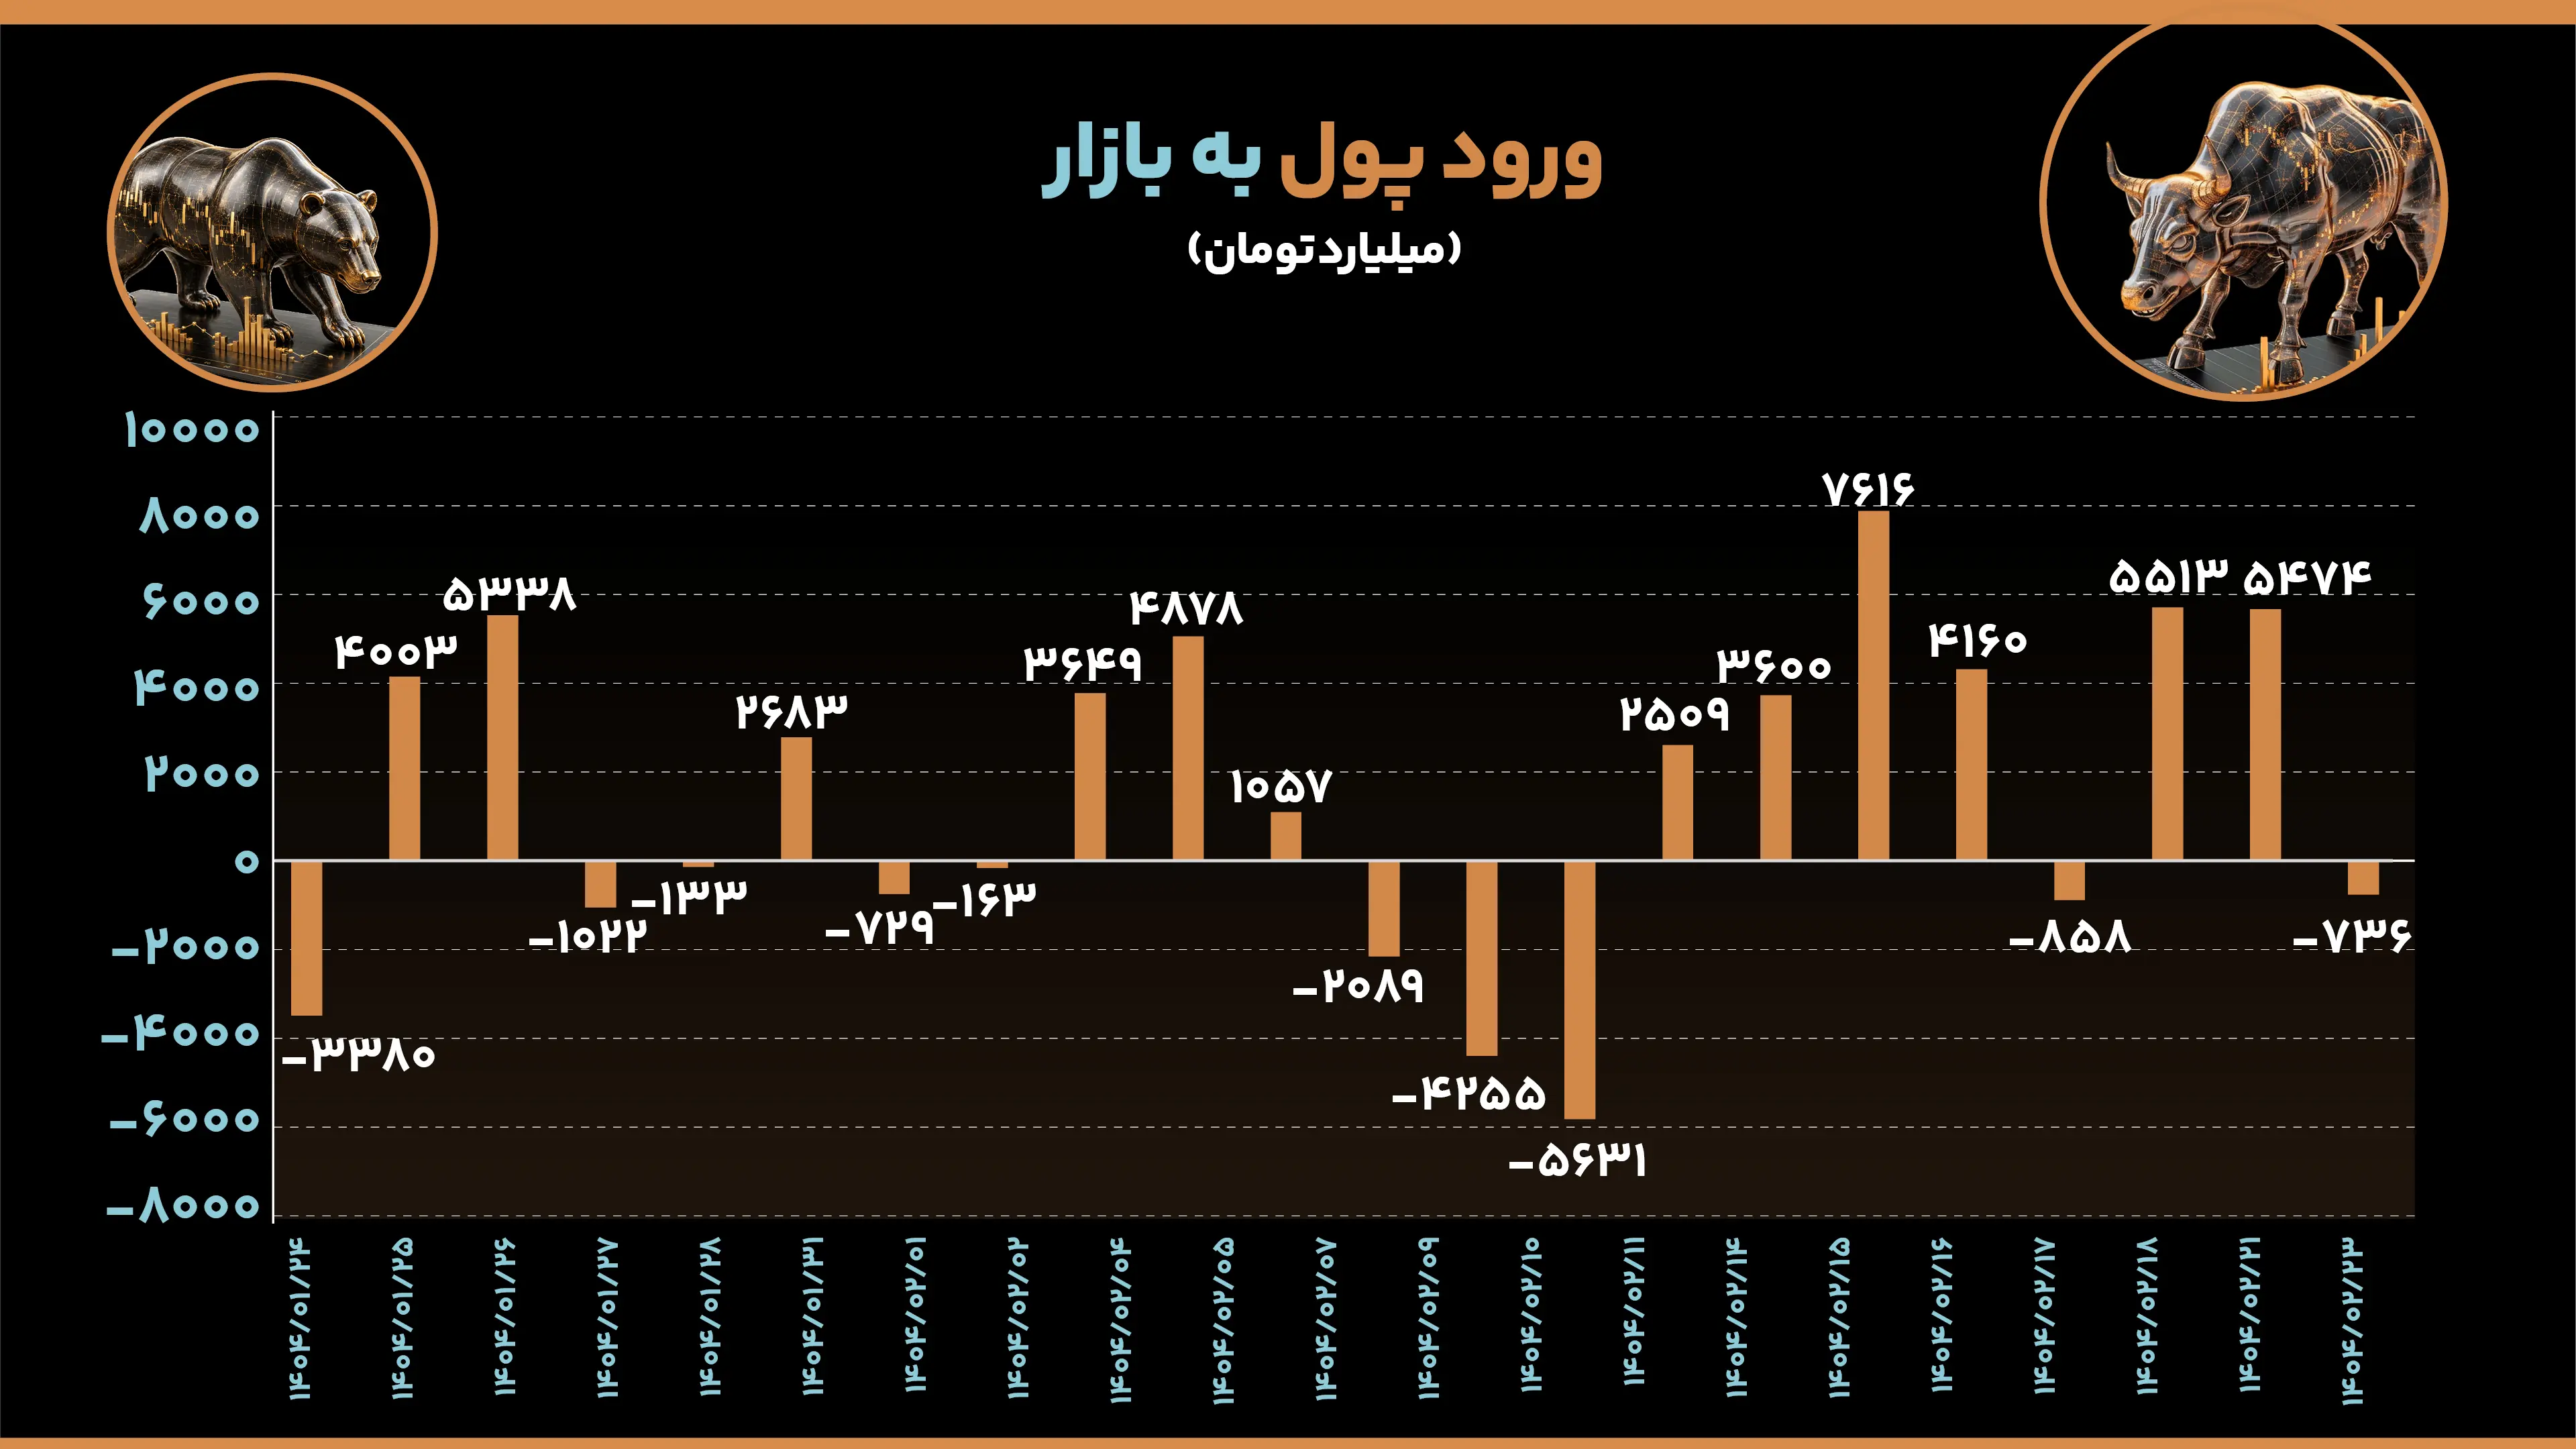
در چنین شرایطی، افزایش انتظارات تورمی میتواند زمینه رشد قیمت داراییهای مختلف از جمله طلا، دلار و سهام را فراهم کند. با این حال، مسیر بازارها تنها به متغیرهای اقتصادی وابسته نیست. اگر ریسکهای ژئوپلیتیک تشدید شده و تنشهای موجود به تحولات واقعی و گستردهتر تبدیل شوند، میتواند شرایط متفاوتی را برای بازار سهام ایجاد کند.
بنابراین، اگرچه در شرایط فعلی تورم و انتظارات تورمی از محرکهای مهم رشد ارزش اسمی داراییها هستند، اما برای ارزیابی مسیر بورس باید در کنار این متغیرها، تحولات سیاسی و ژئوپلیتیک و اثر آنها بر اقتصاد و بازار سرمایه نیز مورد توجه قرار گیرد.