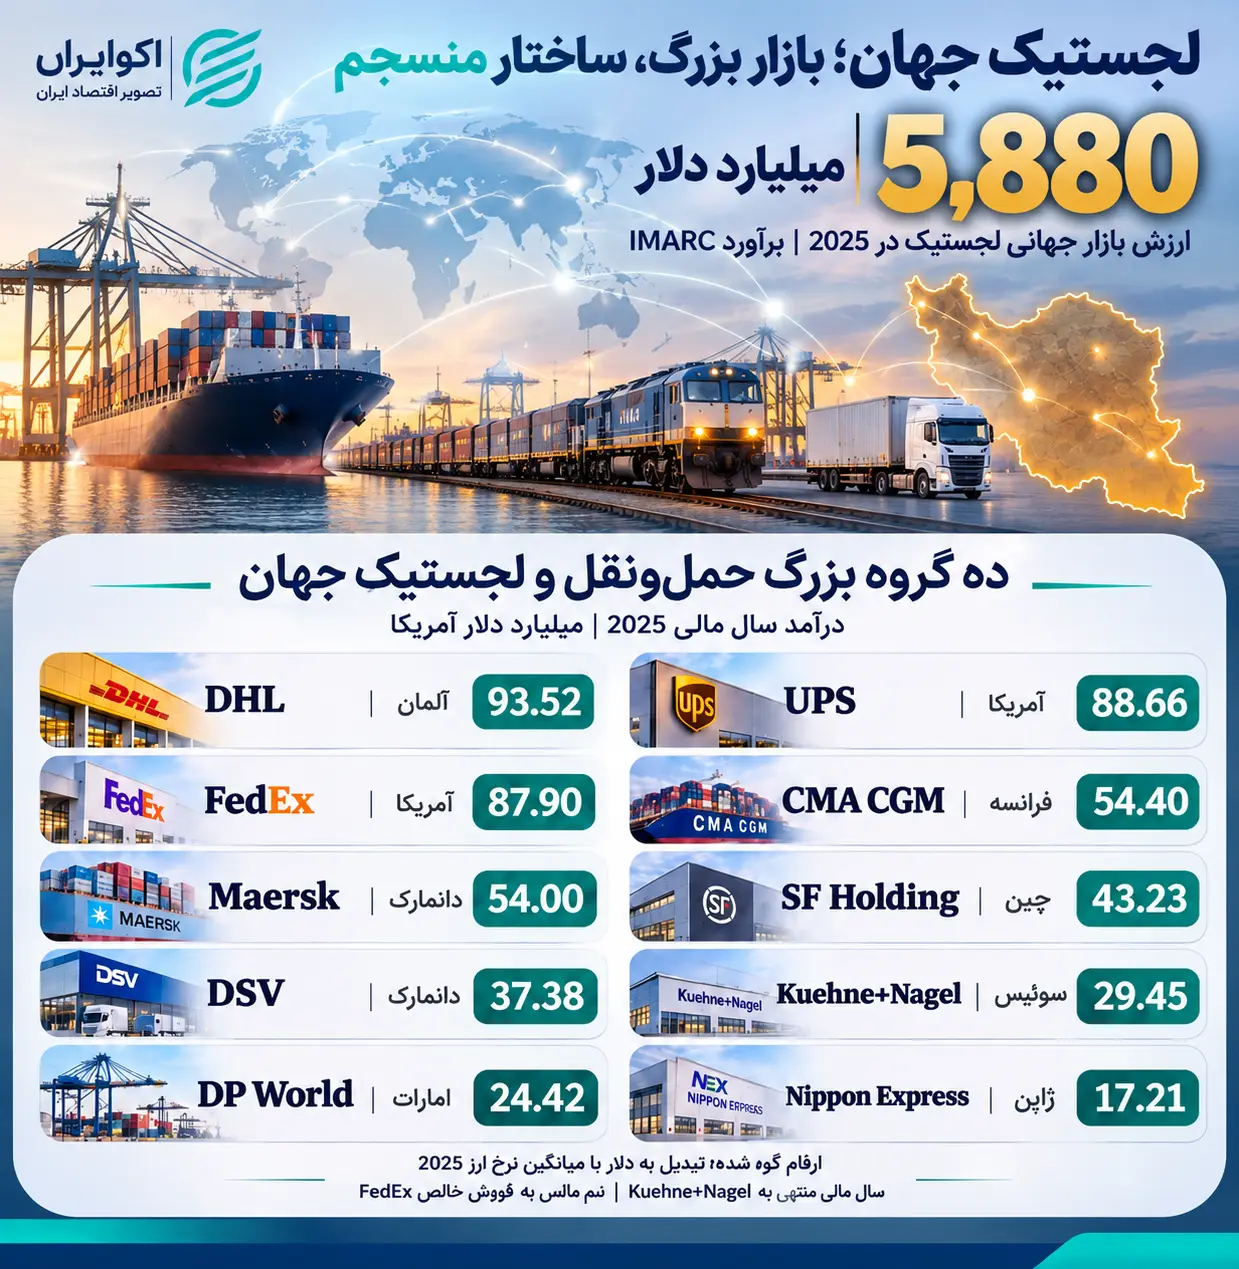
اکوایران: لجستیک یکی از بازارهای بزرگ اقتصاد جهان است؛ بازاری که درآمد آن از جابهجایی، انبارداری، توزیع و مدیریت جریان کالا شکل میگیرد. برآورد مؤسسه پژوهشی IMARC نشان میدهد ارزش بازار جهانی لجستیک در سال ۲۰۲۵ به ۵.۸۸ تریلیون دلار رسیده است.
این رقم ارزش خدمات لجستیکی است، و ارزش خود کالاهای حمل شده را نشان نمیدهد. ابعاد این بازار را میتوان در درآمد شرکتهای بزرگ آن نیز مشاهده کرد. گروه DHL آلمان در سال ۲۰۲۵ درآمدی معادل ۹۳.۵۲ میلیارد دلار ثبت کرده و درآمد UPS و FedEx در آمریکا نیز بهترتیب به ۸۸.۶۶ و ۸۷.۹ میلیارد دلار رسیده که نشان دهنده ابعاد اقتصادی شبکههای گسترده حملونقل، تحویل مرسولات و خدمات زنجیره تأمین است.
در بخش حملونقل دریایی و لجستیک یکپارچه، CMA CGM فرانسه و مرسک دانمارک بهترتیب ۵۴.۴ و ۵۴ میلیارد دلار درآمد داشتهاند. این ارقام نشان میدهد لجستیک در اقتصاد جهانی دیگر صرفاً به حمل کالا محدود نیست و به شبکهای گسترده از خدمات بندری، انبارداری، توزیع و مدیریت زنجیره تأمین تبدیل شده است.
در آسیا، SF Holding چین با درآمد 43.23 میلیارد دلار، یکی از بازیگران بزرگ خدمات حمل سریع و لجستیک یکپارچه است. در اروپا نیز DSV دانمارک با درآمد 37.38 میلیارد دلار و کونهوناگل سوئیس با فروش خالص 29.45 میلیارد دلار، در جمع شرکتهای بزرگ لجستیکی جهان قرار دارند.
در منطقه خلیج فارس، DP World امارات متحده عربی در سال 2025 درآمد 24.42 میلیارد دلار به دست آورد. نیپون اکسپرس ژاپن با درآمد 17.21 میلیارد دلار نیز این تصویر از ده گروه بزرگ حملونقل و لجستیک جهان را تکمیل میکند.
آنچه مسلم است، درآمدزایی از فعالیت در بنادر، پایانهها و ارائه خدمات لجستیکی، صرفاً به موقعیت جغرافیایی وابسته نیست. بلکه کیفیت زیرساختها، کارآمدی خدمات و توانایی ارائه زنجیرهای یکپارچه از خدمات لجستیکی نیز اهمیت دارد.
ایران از نظر جغرافیایی در محل اتصال کریدورهای شمال به جنوب و شرق به غرب قرار دارد و به آبهای آزاد، خلیج فارس، دریای عمان و دریای خزر دسترسی دارد. با این حال، بررسی عملکرد لجستیکی کشور نشان میدهد میان ظرفیتهای فیزیکی و توانایی استفاده از آنها فاصله قابل توجهی وجود دارد.
گزارش شاخص عملکرد لجستیک بانک جهانی در سال ۲۰۲۳، ایران را با امتیاز ۲.۳ از ۵ در رتبه ۱۲۳ از میان ۱۳۹ کشور قرار داده است. این جایگاه در کنار کشورهایی مانند بورکینافاسو، گامبیا، قرقیزستان، موریتانی و ونزوئلا قرار میگیرد. بررسی مؤلفههای این شاخص نیز نشان میدهد ضعف ایران فقط به زیرساختهای فیزیکی محدود نیست. ایران در بخش زیرساخت امتیاز ۲.۴ و رتبه ۸۹ را کسب کرده، اما در کیفیت خدمات لجستیکی با امتیاز ۲.۱ در رتبه ۱۳۳ قرار گرفته است. در بخش گمرک نیز امتیاز کشور ۲.۲ و رتبه آن ۱۱۰ بوده است. این ارقام نشان میدهد توسعه جاده، ریل و بندر نتوانسته به همان نسبت در کیفیت خدمات، سرعت تشریفات گمرکی و هماهنگی زنجیره تأمین منعکس شود.
این وضعیت با مفهوم تابآوری زنجیره تأمین نیز ارتباط مستقیم دارد. بر اساس رویکرد OECD در گزارشهای سال ۲۰۲۵، تابآوری به معنای حذف ریسک نیست، بلکه به توانایی مدیریت اختلالها از طریق چابکی، سازگاری و هماهنگی میان دولتها، بنگاهها و ذینفعان وابسته است. برای ایران که هم با تحریمها و محدودیتهای بینالمللی مواجه است و هم در معرض ریسکهای ژئوپلیتیکی و طبیعی قرار دارد، این موضوع اهمیت بیشتری پیدا میکند. وابستگی تجارت خارجی به مسیرهای محدود و نبود هماهنگی کافی میان اجزای شبکه حملونقل میتواند در زمان بحران، هزینه و زمان تأمین کالا را افزایش دهد.
تحولات سال ۱۴۰۵ نیز اهمیت تنوعبخشی به مسیرهای لجستیکی را بیشتر کرده است. در پنجماهه نخست این سال، ارزش صادرات از بنادر شمالی ۷۲ درصد و ارزش واردات از این بنادر ۵۱ درصد افزایش یافته است؛ در حالی که ارزش صادرات و واردات از بنادر جنوبی بهترتیب ۴۳ و ۴۱ درصد کاهش داشته است. این تغییرات نشان میدهد در شرایط اختلال، مسیرهای جایگزین میتوانند بخشی از فشار واردشده به شبکه حملونقل را جذب کنند. با این حال، افزایش استفاده از بنادر شمالی به معنای جایگزینی کامل آنها با بنادر جنوبی نیست؛ زیرا ظرفیت، عمق آبخور، نوع تجهیزات و امکان پذیرش کشتیها در دو منطقه تفاوت دارد.
در بخش ریلی نیز ایران با وجود برخورداری از موقعیت مناسب برای اتصال کریدورهای منطقهای، هنوز نتوانسته سهم حملونقل ریلی را متناسب با ظرفیت جغرافیایی خود افزایش دهد. توسعه اتصال ریلی به کشورهای همسایه، تکمیل مسیرهای کریدور شمال ـ جنوب و اتصال بنادر به شبکه ریلی میتواند هزینه جابهجایی و وابستگی به حمل جادهای را کاهش دهد. اما تحقق این هدف به هماهنگی میان راهآهن، گمرک، بنادر و کشورهای مسیر وابسته است.
در نهایت، مقایسه بازار جهانی لجستیک با وضعیت ایران یک شکاف اساسی را نشان میدهد. در حالی که شرکتهای بزرگ جهان از طریق یکپارچهسازی حملونقل، انبارداری، خدمات گمرکی و مدیریت اطلاعات به بنگاههای چندده میلیارد دلاری تبدیل شدهاند، بخش مهمی از ظرفیت لجستیکی ایران همچنان به زیرساختهای فیزیکی و جابهجایی کالا محدود مانده است. مسئله اصلی کشور صرفاً کمبود جاده، بندر یا خط ریلی نیست؛ بلکه ضعف در پیوند دادن این زیرساختها به یک شبکه یکپارچه و رقابتپذیر است. ایران برای تبدیل شدن به هاب لجستیکی منطقه، علاوه بر سرمایهگذاری در زیرساختهای جدید، به اصلاح فرآیندهای گمرکی، توسعه خدمات حرفهای، تبادل اطلاعات و هماهنگی نهادی نیاز دارد. در غیر این صورت، موقعیت جغرافیایی ممتاز کشور همچنان ظرفیتی استفادهنشده باقی خواهد ماند.