جنگ ایران و آمریکا و تداوم تنشهای ناشی از آن، علاوه بر خسارتهای مستقیم، از طریق افزایش نااطمینانی، اختلال در فعالیت کسبوکارها و تغییر رفتار مصرفکنندگان بر اقتصاد اثر میگذارد. در این شرایط، پرسش اصلی این است که اقتصاد پس از شوک اولیه تا چه اندازه توانسته است فعالیت خود را بازیابی کند.
رشد اقتصادی معیار اصلی سنجش عملکرد اقتصاد است، اما با توجه به تأخیر در انتشار آمار فصل تابستان، برای ارزیابی وضعیت جاری باید به شاخصهای پیشنگر، از جمله شاخص مدیران خرید (شامخ) و ارزش واقعی تراکنشهای شبکه پرداخت شاپرک، رجوع کرد. البته هیچیک از این شاخصها بهتنهایی تصویر کاملی از وضعیت اقتصاد ارائه نمیکنند. افزایش مخارج واقعی لزوماً به معنای رونق کسبوکارها، رشد سفارشها یا افزایش تولید نیست؛ با این حال، بررسی همزمان آنها میتواند تصویری روشنتر از روند فعالیت اقتصادی ارائه دهد.
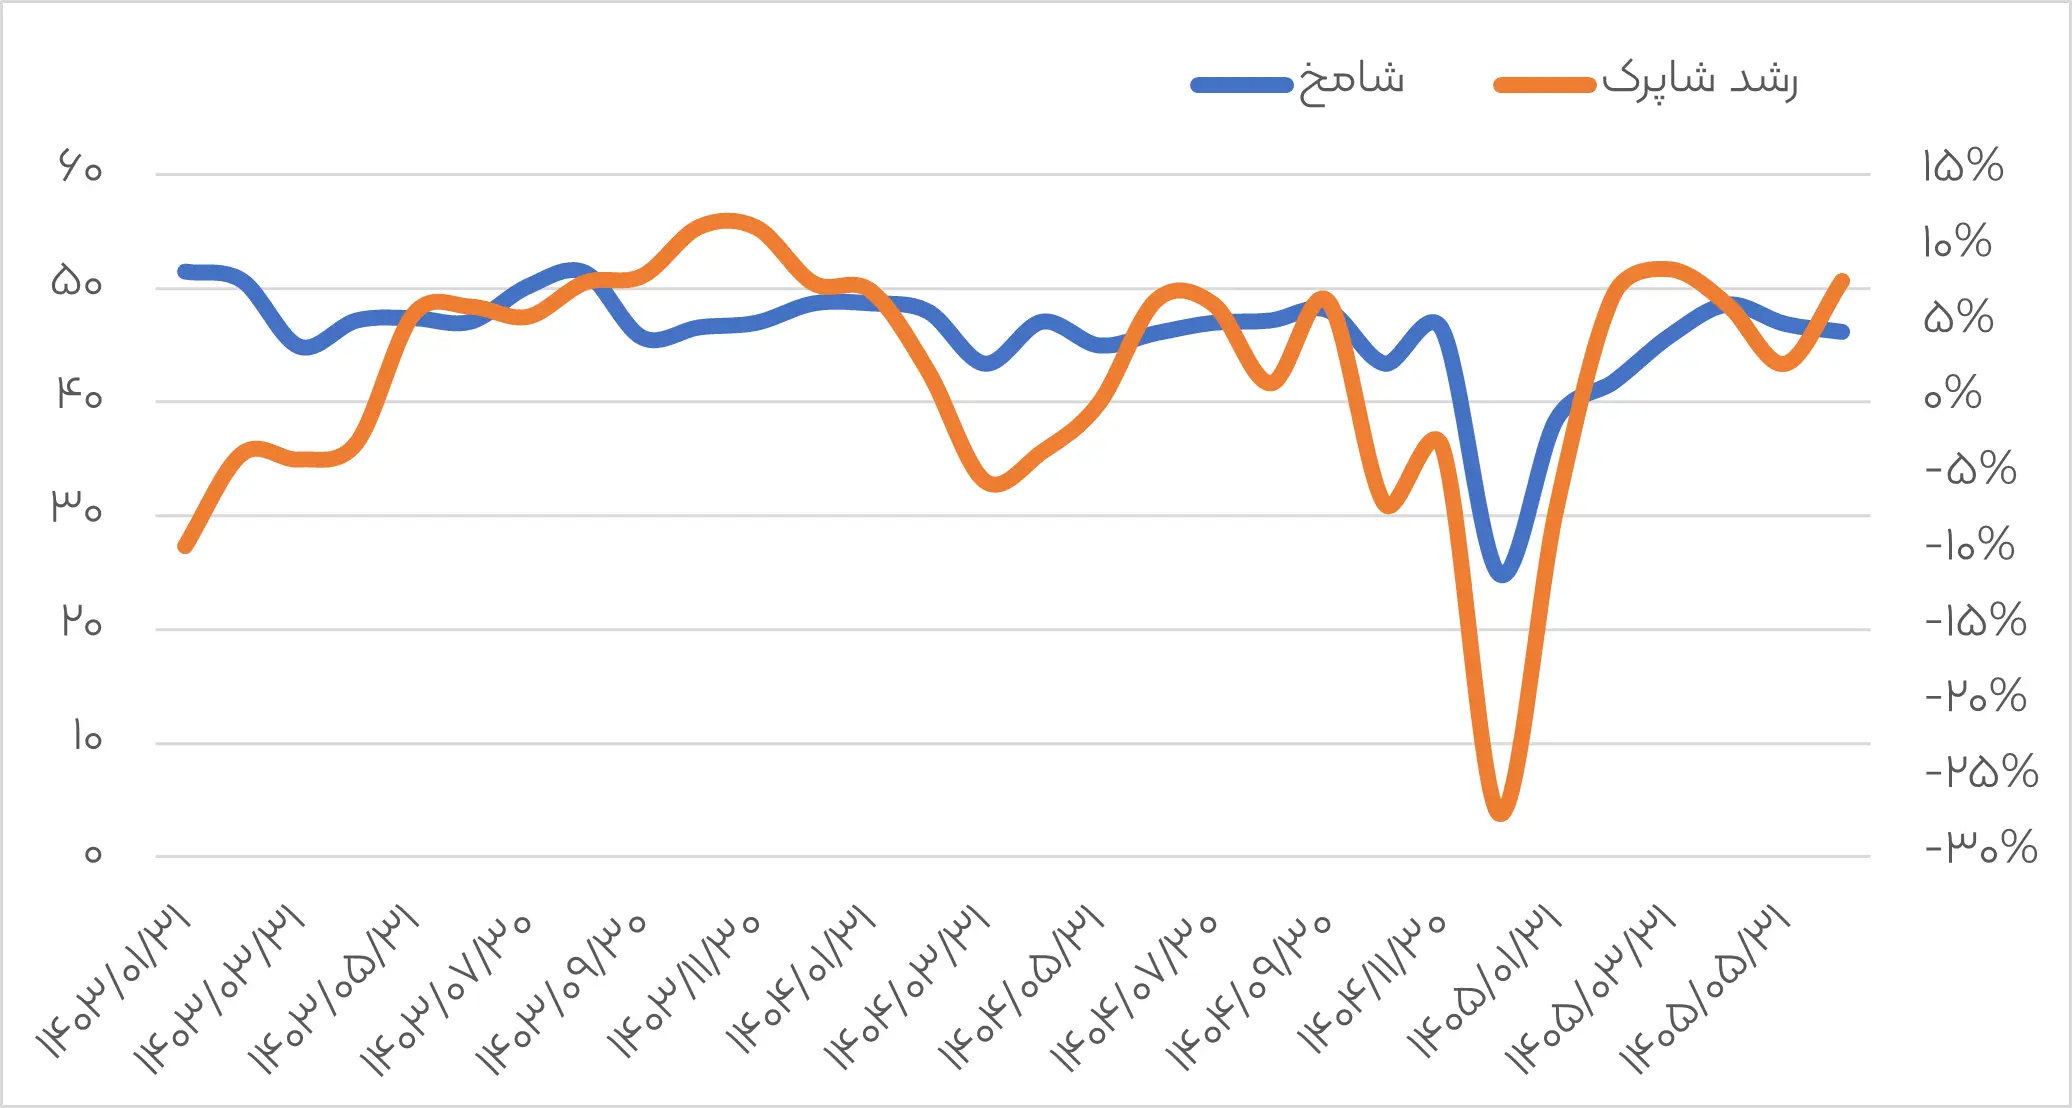
مقایسه ارزش واقعی تراکنشهای شاپرک، پس از تعدیل با شاخص قیمت مصرفکننده، با شامخ نشان میدهد که اقتصاد ایران در ماههای اخیر نشانههایی از بهبود در سمت مخارج داشته است، اما وضعیت فعالیت بنگاهها همچنان از تداوم رکود حکایت دارد. این واگرایی نشان میدهد که بهبود مخارج هنوز بهطور کامل در فعالیت تولیدی و کسبوکارها منعکس نشده و ارزیابی از روند احیای اقتصاد باید با احتیاط همراه باشد.
شامخ تعدیلشده فصلی که وضعیت فعالیت بنگاهها را از طریق مؤلفههایی مانند سفارشهای جدید، تولید و اشتغال میسنجد، در اسفند ۱۴۰۴ به ۲۴.۹ رسید و پس از آن تا تیرماه ۱۴۰۵ بهطور پیوسته افزایش یافت و به ۴۸.۶ رسید. با این حال، این روند صعودی در مرداد متوقف شد و در شهریور نیز ادامه نیافت؛ بهطوریکه شاخص در شهریور به ۴۶.۲ کاهش یافت. شامخ در تمام این دوره، حتی در اوج تیرماه، پایینتر از مرز ۵۰ قرار داشت؛ سطحی که در تفسیر متعارف شاخص، مرز میان افزایش و کاهش فعالیت نسبت به ماه قبل است. بنابراین، بهبود فعالیت بنگاهها در بهار به خروج از محدوده انقباض منجر نشد و با کاهش شاخص در دو ماه پایانی این دوره، بخشی از بهبود اولیه نیز از بین رفت.
مقایسه میانگین شامخ در دو سال نیز نشان میدهد که وضعیت فعالیت بنگاهها هنوز به سطح سال گذشته بازنگشته است. میانگین این شاخص در شش ماه نخست سال ۱۴۰۵ حدود ۴۴.۷ بود؛ درحالیکه در دوره مشابه سال ۱۴۰۴ به ۴۶.۴ میرسید. به بیان دیگر، با وجود فاصله گرفتن شامخ از کف ثبتشده در فروردین ۱۴۰۵، سطح فعالیت بنگاهها همچنان پایینتر از سال قبل است. از این رو، افزایش شامخ از فروردین تا تیرماه را باید بیش از آنکه نشانه آغاز یک دوره رونق پایدار بدانیم، بازتابی از کاهش شدت افت فعالیت پس از شوک جنگ و تنشهای ناشی از آن ارزیابی کنیم؛ روندی که در مرداد و شهریور متوقف شد و تا پایان تابستان به بهبود پایدار فعالیت بنگاهها نینجامید.
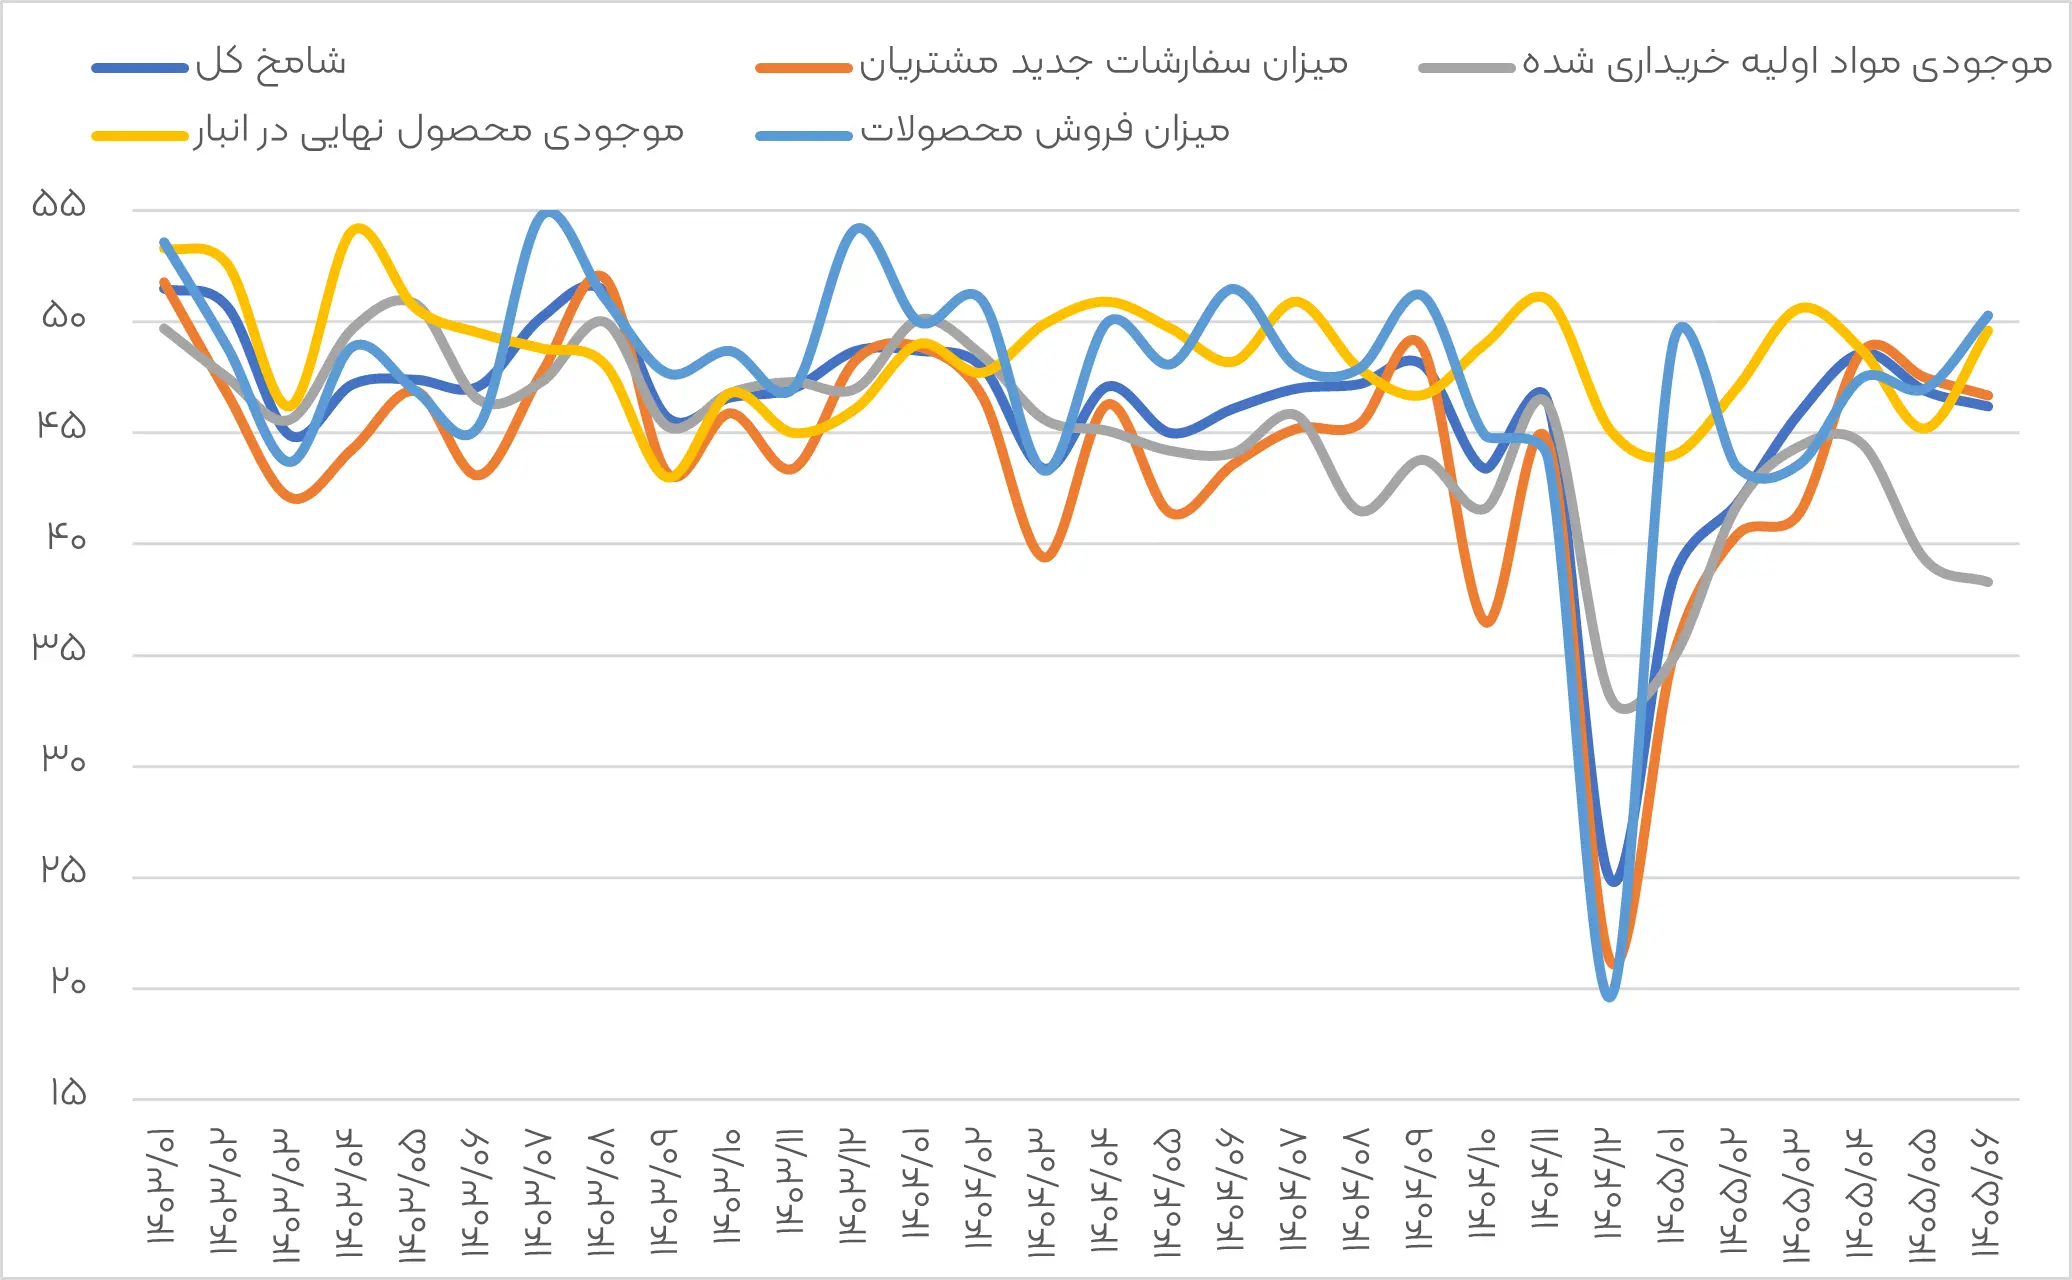
با این حال، بررسی مؤلفههای شامخ نشان میدهد که در برخی بخشها، بهبود فعالیت به سطحی فراتر از مرز ۵۰ رسیده است. برای مثال، شاخص میزان فروش محصولات که در اسفند ۱۴۰۴ به ۱۹.۶ سقوط کرده بود، در شهریور ۱۴۰۵ به ۵۰.۳ رسید. عبور این مؤلفه از مرز ۵۰ حاکی از آن است که فروش محصولات در شهریور، پس از افت شدید ماههای گذشته، نشانههایی از بهبود را بروز داده است.
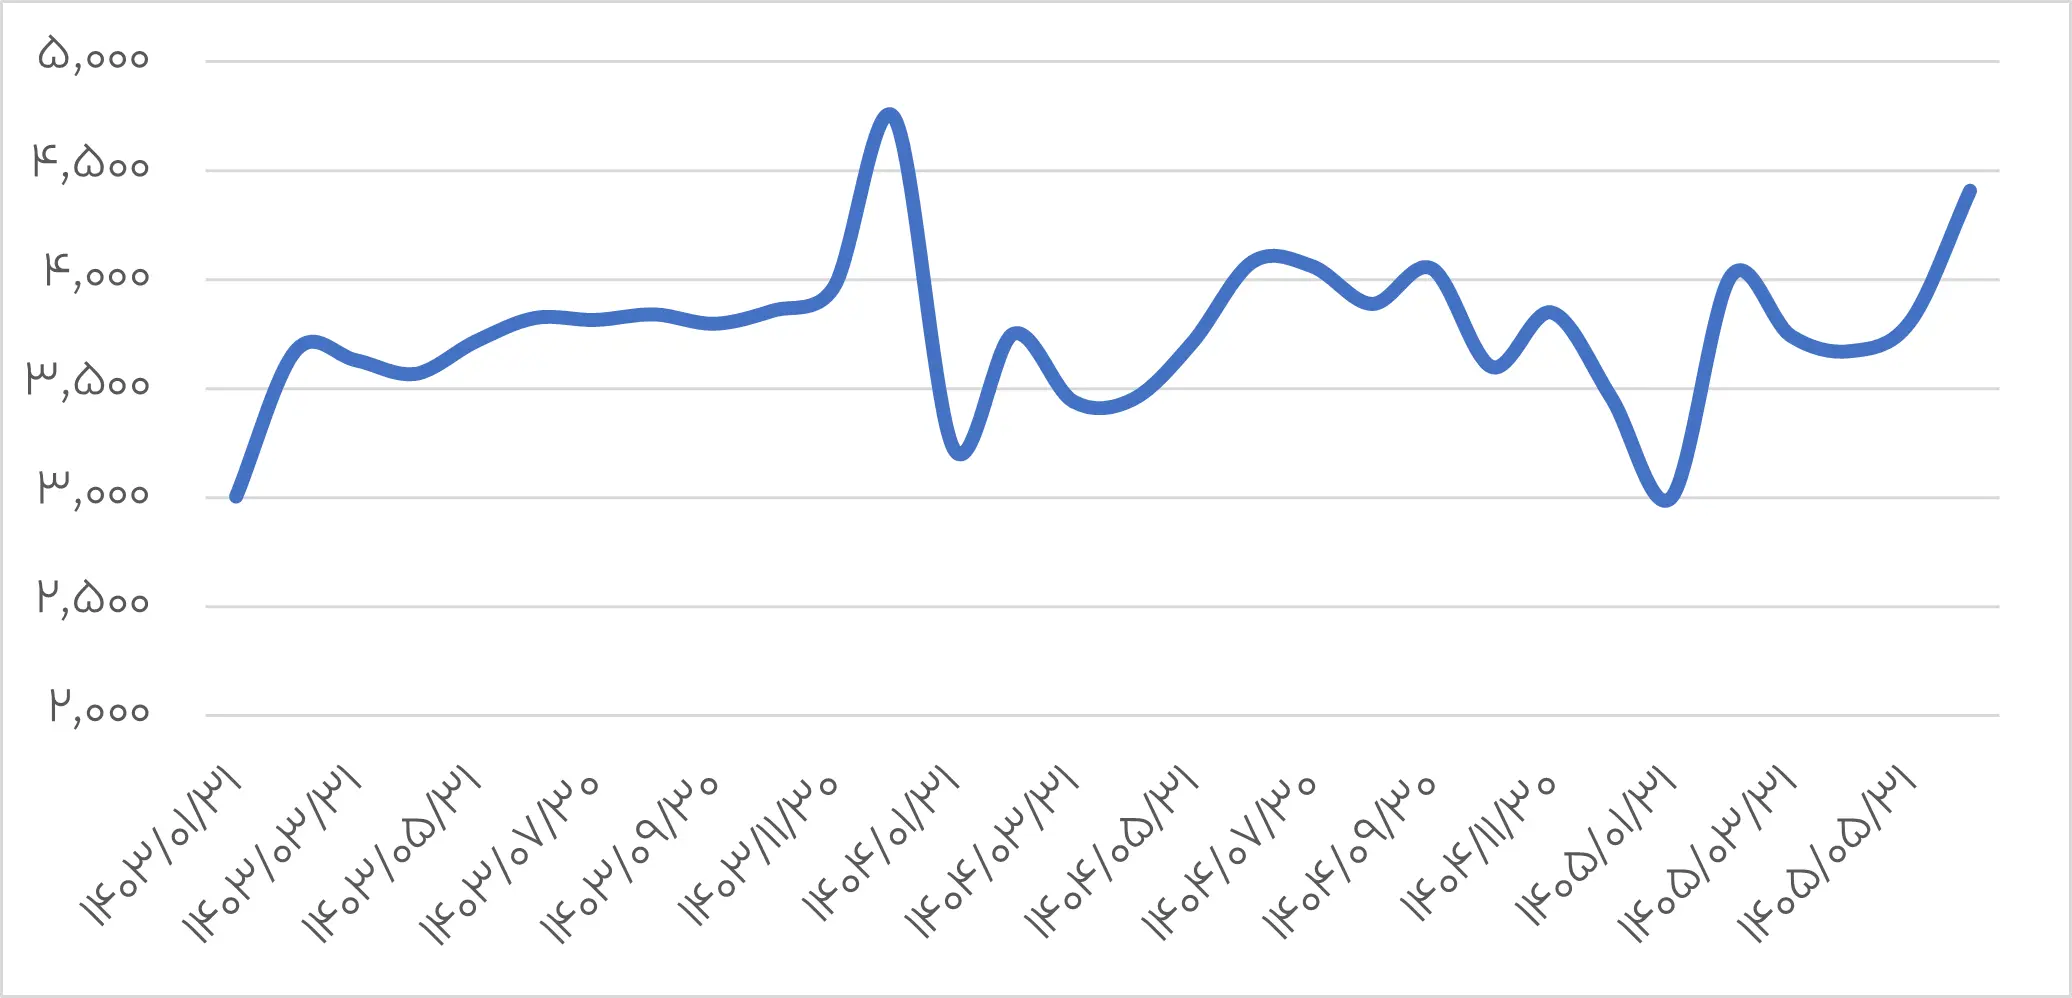
دادههای شبکه پرداخت شاپرک نیز افزایش فروش را تأیید میکنند. ارزش واقعی تراکنشهای این شبکه در شهریور ۱۴۰۵ به حدود ۴۴۱۰ همت رسید که نسبت به ماه مشابه سال قبل حدود ۸ درصد افزایش داشت. این رشد پس از آن ثبت شد که افزایش سالانه شاخص در مرداد به حدود ۲.۵ درصد محدود شده بود. در خرداد نیز ارزش واقعی تراکنشها حدود ۸.۸ درصد بیشتر از خرداد سال قبل بود؛ مقایسهای که باید با توجه به وقوع جنگ ۱۲روزه در خرداد ۱۴۰۴ و افت قابلتوجه تراکنشهای شاپرک در آن ماه تفسیر شود.
در مجموع، افزایش شاخص فروش محصولات در شامخ و رشد ارزش واقعی تراکنشهای شاپرک، هر دو از بهبود فروش و تقویت مخارج واقعی در شهریور حکایت دارند. با این حال، تصویر فعالیت بنگاهها همچنان ضعیفتر از وضعیت مخارج است. از سوی دیگر، رشد تراکنشها بهتنهایی مشخص نمیکند که این افزایش ناشی از بهبود پایدار قدرت خرید خانوارهاست یا تغییر در ترکیب و زمانبندی مخارج در آن نقش داشته است. بنابراین، دادههای موجود از بهبود فروش حمایت میکنند، اما هنوز نمیتوان آن را نشانهای قطعی از خروج اقتصاد از رکود دانست.
با وجود بهبود فروش محصولات، سایر مؤلفههای شامخ نشان میدهند که این افزایش هنوز با احیای تقاضا و عادیشدن روند تولید همراه نشده است. شاخص سفارشهای جدید که در اسفند ۱۴۰۴ به ۲۱.۲ سقوط کرده بود، تا تیرماه ۱۴۰۵ به ۴۸.۷ افزایش یافت، اما در شهریور دوباره به ۴۶.۷ کاهش پیدا کرد. باقی ماندن این شاخص در محدوده انقباض نشان میدهد که بهبود فروش هنوز به افزایش پایدار سفارشهای جدید منجر نشده است. وضعیت تأمین مواد اولیه نیز همچنان نامطلوب است. شاخص موجودی مواد اولیه خریداریشده پس از افت به ۳۳.۱ در اسفند ۱۴۰۴، در شهریور ۱۴۰۵ به ۳۸.۳ رسید؛ سطحی که از تداوم مشکلات تأمین حکایت دارد. در همین حال، شاخص موجودی محصول نهایی در انبار به ۴۹.۶ رسید و به مرز ۵۰ نزدیک شد. در مجموع، هرچند شاخص فروش محصولات در شهریور از مرز ۵۰ عبور کرد و دادههای شاپرک نیز افزایش مخارج واقعی را تأیید میکنند، ضعف سفارشهای جدید و تداوم مشکلات تأمین مواد اولیه نشان میدهد که این بهبود هنوز به گسترش پایدار تقاضا و فعالیت بنگاهها تبدیل نشده است.
تصویر شامخ و شاپرک در شهریورماه، پرسش مهمی را مطرح میکند: چرا با وجود افزایش مخارج واقعی و بهبود فروش محصولات، شامخ همچنان از تداوم انقباض فعالیت بنگاهها حکایت دارد؟ بخشی از پاسخ به تفاوت ماهیت این شاخصها بازمیگردد. تراکنشهای شاپرک مخارج ثبتشده در شبکه پرداخت را نشان میدهند، درحالیکه شامخ علاوه بر فروش، وضعیت سفارشهای جدید، تولید و تأمین مواد اولیه را نیز منعکس میکند. بنابراین، افزایش مخارج مصرفکنندگان لزوماً به معنای افزایش سفارشهای جدید برای بنگاهها نیست. ممکن است رشد فروش در ابتدا به تخلیه موجودی انبارها منجر شود، بیآنکه سفارشهای جدید یا تولید به همان نسبت افزایش یابد. افزون بر این، مشکلات تأمین مواد اولیه، محدودیت سرمایه در گردش و نااطمینانی میتوانند توان بنگاهها برای پاسخگویی به تقاضا را محدود کنند. دادههای شهریور نیز با همین تصویر سازگارند: ارزش واقعی تراکنشهای شاپرک و شاخص فروش محصولات بهبود یافتهاند، اما سفارشهای جدید همچنان در محدوده انقباض قرار دارند و وضعیت تأمین مواد اولیه نیز ضعیف است. در نتیجه، افزایش مخارج هنوز به بهبود فراگیر و پایداری در فعالیت بنگاهها تبدیل نشده است.
البته نمیتوان افزایش واقعی تراکنشها را بیاهمیت دانست. رشد سالانه شاپرک در شهریور، بهویژه پس از کاهش آن در مرداد، نشانهای است که باید در ماههای بعد پیگیری شود. در مجموع، دادههای موجود نه از بهبود فراگیر اقتصاد حکایت دارند و نه اجازه میدهند هرگونه نشانه مثبت را نادیده بگیریم. توصیف دقیقتر وضعیت فعلی، ظهور نشانههایی از بهبود در مخارج واقعی، در کنار تداوم ضعف فعالیت بنگاهها است. معیار اصلی برای تشخیص بهبود پایدار، نه افزایش مقطعی یک شاخص، بلکه تداوم رشد مخارج و همزمانی آن با بهبود سفارشها و فعالیت بنگاهها در ماههای آینده خواهد بود.
نمودار 1 –ارزش تعدیل شده تراکنشهای شاپرک (همت، ماهانه، فروردین 1403 تا شهریور 1405)
نمودار 2 – مقایسه رشد ارزش تعدیل شده تراکنشهای شاپرک (درصد) و روند شامخ تعدیل فصلی شده (بدون واحد، ماهانه، فروردین 1403 تا شهریور 1405)
نمودار 3 –روند مولفههای شامخ تعدیل فصلی شده (بدون واحد، ماهانه، فروردین 1403 تا شهریور 1405)