
تحولات میدانی و سیاسی اخیر در سوریه، معادلات انرژی در این کشور را به طور بیسابقهای دستخوش دگرگونی کرده است. دولت جدید دمشق که کنترل میادین کلیدی شرق فرات را از نیروهای جداییطلب کرد بازپسگرفته، اکنون در نخستین گامهای جدی برای احیای صنعت نفت و گاز، چشماندازی تازه برای تأمین انرژی داخلی و جذب سرمایهگذاری خارجی ترسیم کرده است.
وضعیت فعلی تولید؛ فاصله عمیق با دوران پیش از جنگ
صنعت نفت و گاز سوریه در نتیجه بیش از یک دهه جنگ داخلی و اشغال بخشهایی از میادین توسط گروههای مختلف، خسارات سنگین و جبرانناپذیری متحمل شده است. بر اساس برآوردهای مؤسسات بینالمللی نظیر وود مکنزی و گزارشهای منابع خبری معتبری مانند اکونومیست، تولید نفت سوریه که پیش از سال ۲۰۱۱ به طور میانگین روزانه بین ۳۸۰ تا ۴۰۰ هزار بشکه نوسان داشت، در سال ۲۰۲۶ به حدود ۱۰۵ تا ۱۲۰ هزار بشکه در روز کاهش یافته است. این رقم نشاندهنده سقوط بیش از هفتاد درصدی تولید نفت است و عملاً سوریه را از جایگاه یک صادرکننده متوسط نفت به کشوری وابسته به واردات تنزل داده است.
یوسف قبلاوی، مدیرعامل شرکت «سوری نفط»، در گفتوگو با نشریه فرانسوی لوموند در فوریهی ۲۰۲۶، تولید ملی را حدود ۱۰۰ هزار بشکه در روز برآورد کرد و تأکید نمود که این میزان برای تأمین نیاز داخلی که حدود ۲۰۰ هزار بشکه در روز تخمین زده میشود، کاملاً ناکافی است. به همین دلیل، سوریه همچنان به واردات نفت خام و فرآوردههای نفتی، به ویژه از روسیه، وابسته است.
بر اساس گزارش رویترز در مه ۲۰۲۶، روسیه روزانه حدود ۶۰ هزار بشکه نفت خام به سوریه ارسال میکند که بخش عمدهای از خوراک پالایشگاههای حمص و بانیاس را تأمین میکند.
پیش از بازپسگیری میادین شرقی، هزینه ماهانه واردات نفت و فرآورده به نزدیک ۲۵۰ میلیون دلار میرسید که سالانه حدود سه میلیارد دلار بار مالی سنگینی بر بودجه دولت تحمیل میکرد. هرچند پس از از سرگیری تولید داخلی، این هزینه بیش از هفتاد درصد کاهش یافته، اما همچنان وابستگی به واردات به عنوان یک آسیبپذیری جدی برای اقتصاد سوریه باقی مانده است.
در بخش گاز طبیعی نیز وضعیت مشابه و حتی هشداردهندهتر است. تولید گاز سوریه که پیش از سال ۲۰۱۱ بین ۲۴ تا ۳۰ میلیون متر مکعب در روز بود، بر اساس اعلام محمد البشیر، وزیر انرژی سوریه، در دسامبر ۲۰۲۵ به حدود ۷ میلیون متر مکعب در روز سقوط کرده است.
صفوان شیخ احمد، مدیر ارتباطات شرکت «سوری نفط»، این رقم را ۷.۶ میلیون متر مکعب در روز اعلام کرده که تفاوت ناچیزی با برآورد وزیر دارد.
این کمبود شدید گاز، یکی از عوامل اصلی قطعیهای گسترده و طولانیمدت برق در سراسر سوریه به شمار میرود، چرا که بخش اعظم گاز تولیدی به نیروگاههای برق اختصاص مییابد و سهم صنعت از این منبع انرژی تقریباً به صفر رسیده است.
بر اساس راهنمای سرمایهگذاری بخش گاز که توسط سفارت آمریکا در دمشق در مه ۲۰۲۶ منتشر شده، مجموع عرضهی فعلی گاز سوریه شامل تولید داخلی و واردات، حدود ۱۳ میلیون متر مکعب در روز است که در برابر تقاضای روزانه ۲۳ تا ۳۰ میلیون متر مکعبی قرار میگیرد و نشاندهندهی شکاف عمیق و ساختاری میان عرضه و تقاضا در این بخش حیاتی است.
احیای کنترل بر میادین استراتژیک شرقی
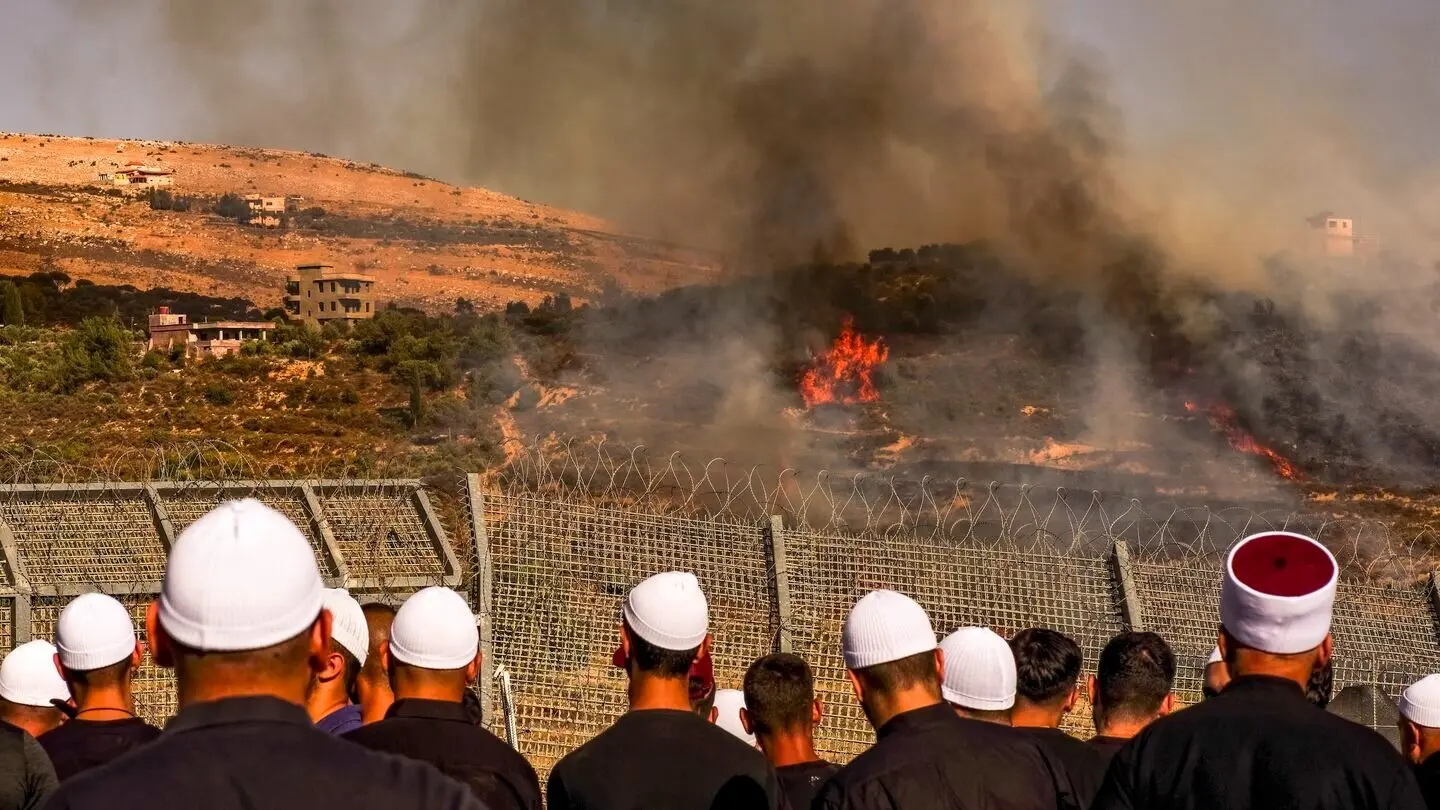
در یک تحول میدانی سرنوشتساز، دولت جدید سوریه در ژانویه و فوریه ۲۰۲۶ موفق شد کنترل میادین هیدروکربنی شرق فرات، از جمله بزرگترین و مهمترین میادین نفتی و گازی کشور، را از نیروهای قسد بازپس گیرد و در نهایت با انحلال قسد در آگوست ۲۰۲۶، کنترل تمامی میادین نفتی سوریه، بدون هیچ سهمخواهی و رقابتی به دست دولت مرکزی افتاد.
این بازپسگیری، نقطهی عطفی در تاریخ صنعت انرژی سوریه محسوب میشود و امکان برنامهریزی برای احیای تولید در مقیاسی وسیع را فراهم آورده است.
مهمترین این میادین، میدان رمیلان در استان حسکه در شمالشرق کشور است که با دارا بودن ۱٬۳۲۲ حلقه چاه نفتی، یکی از قدیمیترین و پربازدهترین میادین نفتی سوریه به شمار میرود. تولید این میدان پیش از جنگ بین ۱۲۰ تا ۲۰۰ هزار بشکه در روز بود که تقریباً نیمی از کل تولید نفتی سوریه در آن زمان را تشکیل میداد.
در زمان تحویل این میدان به مقامات جدید در ۹ فوریه ۲۰۲۶، تولید آن به دلیل شرایط اضطراری و کمبود نگهداری، از ۱۱۰ هزار بشکه در روز به ۷۰ تا ۸۰ هزار بشکه در روز کاهش یافته بود. گزارشها حاکی از آن است که حدود هشتاد و پنج درصد از چاههای این میدان پس از سال ۲۰۱۱ از مدار خارج شدهاند که بخشی از این توقف به دلیل حملات نظامی و بخش عمدهای نیز به دلیل فقدان فناوری و تجهیزات لازم برای استخراج از لایههای عمیق زیرزمینی بوده است.
دومین میدان حیاتی، میدان العمر در استان دیرالزور است که بزرگترین میدان نفتی سوریه محسوب میشود. این میدان که پیش از سال ۲۰۱۱ روزانه ۱۰۰ هزار بشکه نفت تولید میکرد، اکنون تولید آن به حدود ۱۵ هزار بشکه در روز سقوط کرده است.
شرکت «الفرات نفط» که مدیریت این میدان را بر عهده دارد، اکنون تنها ۳۵۰ کارمند دارد در حالی که پیش از جنگ داخلی ۳۵۰۰ نفر در این شرکت مشغول به کار بودند. با این حال، مقامات سوری هدفگذاری کردهاند که در کوتاهمدت تولید این میدان را به ۴۰ تا ۵۰ هزار بشکه در روز بازگردانند.
بازگشت این میادین به چرخه رسمی تولید، نهتنها به افزایش درآمدهای نفتی دولت کمک میکند، بلکه نمادی عینی از بازیابی حاکمیت ملی بر منابع هیدروکربنی کشور پس از سالها اشغال و کنترل گروههای مسلح است.
قراردادهای کلیدی با سرمایهگذاران خارجی؛ موتور محرک توسعه
دولت انتقالی سوریه با درک عمیق از نیاز مبرم به سرمایه، فناوری روز و تخصص بینالمللی برای احیای صنعت نفت و گاز، در ماههای اخیر یک کارزار گستردهی دیپلماسی انرژی را به راه انداخته و قراردادهای مهم و متعددی با شرکتهای بزرگ بینالمللی منعقد کرده است. این توافقها، نقشهی راه جدیدی برای آیندهی انرژی سوریه ترسیم میکنند و نشان از عزم جدی دمشق برای خروج از انزوای اقتصادی و پیوستن به جمع تولیدکنندگان فعال انرژی در منطقه دارند.
نخستین و برجستهترین توافق، قرارداد ۲۵ ساله با شرکت آمریکایی HKN Energy است که در دو مرحله کلیدی به سرانجام رسید.
نخست، در ژوئن ۲۰۲۶ بر اساس یک تفاهمنامه، عملیات مقدماتی آغاز شد و سپس در ۴ اوت ۲۰۲۶، قرارداد نهایی در یک کنفرانس مطبوعاتی مشترک در خود میدان رمیلان به امضای طرفین رسید.
بر اساس گزارشهای منتشر شده، فرمول سهمبندی تولید در این قرارداد به گونهای طراحی شده که شصت درصد از تولید برای شرکت HKN Energy، سیودو درصد برای شرکت دولتی «سوری نفط» و هشت درصد نیز برای شرکت «خدمات نفط الجزیره» که وابسته به ادارهی خودگردان است، در نظر گرفته شده است. هرچند برخی منابع مانند وبسایت «بازسازی سوریه» و شبکه تلویزیونی ولت این درصدها را تأیید کردهاند، اما وبسایتهای تخصصی دیگری مانند MEED و Welat TV در گزارشهای خود به این اعداد دقیق اشارهای نکردهاند که نشان از محرمانه بودن بخشی از جزئیات فنی و مالی این توافق دارد.
نکتهی قابل تأمل در این قرارداد، پیشینه و ارتباطات سیاسی شرکت HKN Energy است. این شرکت خصوصی آمریکایی که پیش از این در میدان سارسانگ در استان دهوک عراق و میدان حمرین در همکاری با شرکت «نفط شمال» عراق فعالیت داشته، اکنون با حلقات نزدیک به دولت ترامپ مرتبط دانسته میشود.
در ۱۹ خرداد ۱۴۰۵، در حاشیهی مجمع جهانی انرژی در واشنگتن، دیداری کلیدی میان محمد البشیر، وزیر انرژی سوریه، و مارک رولینز، رئیس HKN Energy، برگزار شد که در آن راس پرو جونیور، رئیس اتاق بازرگانی آمریکا نیز حضور داشت. این دیدار حاکی از حمایت ضمنی محافل سیاسی-اقتصادی ایالات متحده از سرمایهگذاری شرکتهای آمریکایی در بخش انرژی سوریه است که خود نشان از تغییر رویکرد واشنگتن به دمشق جدید دارد.
با این حال، باید توجه داشت که چارچوب قانونی و اجرایی این قرارداد در زمان انتشار گزارشهای اولیه به طور کامل شفاف نبوده و وبسایت «عنب بلدی» در ژوئن ۲۰۲۶ تصریح کرده بود که جزئیات نهایی و جامع درباره ماهیت، اندازه یا سازوکارهای اجرایی توافق هنوز اعلام نشده است.
دومین حوزهی مهم توافقات، بخش گاز طبیعی است که با امضای بزرگترین قرارداد اجرایی بین شرکت آمریکایی ConocoPhillips و Novaterra Energy رقم خورده است. انتظار میرود این پروژهی عظیم، ظرف یک سال از شروع کار، روزانه ۴ تا ۵ میلیون متر مکعب به تولید گاز سوریه بیفزاید.
میدان کنوکو در شمالشرق دیرالزور که این قرارداد بر روی آن متمرکز است، پیش از توقف تولید، روزانه ۱۳ میلیون متر مکعب گاز تولید میکرد و ظرفیت سالانه ۴.۷ میلیارد متر مکعبی داشت که نشان از پتانسیل بالای آن دارد.
علاوه بر این، چهار شرکت سعودی از جمله ADES نیز فعالیت خود را در بخش گاز سوریه آغاز کردهاند که پیشبینی میشود سهمی معادل ۴ تا ۵ میلیون متر مکعب در روز در افزایش تولید داشته باشند.
در همین راستا، شرکت دانهگاز اماراتی نیز قرارداد اولیهای برای بازتوسعه و گسترش میادین گازی از جمله میدان ابو رباح در استان حمص امضا کرده است. این میدان انتظار میرود به بیش از ۵۰۰ هزار متر مکعب تولید روزانه برسد.
همچنین شرکت SOCAR آذربایجان برنامه صادرات سالانه ۱.۲ میلیارد متر مکعب گاز طبیعی از میادین دریای خزر را از طریق خط لولهی ترمیمشده کیلیس در ترکیه به شهر حلب اعلام کرده است.
علاوه بر این، شرکتهای بزرگ خدمات نفتی نظیر هانت اویل، بیکر هیوز و هالیبورتون نیز مذاکرات خود را با شرکت «سوری نفط» برای بازتوانی چاهها و سرمایهگذاری در میادین مختلف آغاز کردهاند که نشان از فضای مثبت حاکم بر بخش انرژی سوریه دارد.
برنامهی وزارت نفت برای افزایش تولید گاز؛ اهداف بلندپروازانه
در دسامبر ۲۰۲۵، محمد البشیر، وزیر انرژی سوریه، در یک اعلامیهی مهم هدفگذاری کرد که تولید گاز طبیعی این کشور تا پایان سال ۲۰۲۶ باید به ۱۵ میلیون متر مکعب در روز برسد. این هدف به معنای دو برابر کردن تولید گاز در بازهای یکساله است که خود نشان از عزم جدی دولت برای جبران عقبماندگیهای سنوات گذشته دارد.
یوسف قبلاوی، مدیرعامل شرکت «سوری نفط»، نیز در مصاحبه با فایننشال تایمز ابراز اطمینان کرد که سوریه میتواند تولید گاز خود را دو برابر کرده و به ۱۴ میلیون متر مکعب در روز تا پایان سال برساند.
این افزایش چشمگیر عمدتاً بر اساس کشفیات جدید میادین نیست، بلکه بر پایه سه راهبرد اصلی استوار است. نخست، بازتوانی و تعمیرات اساسی میادین موجود که سالها به دلیل جنگ و اشغال، راکد ماندهاند؛ دوم، توسعه ویژه میدان گازی ابو رباح در حمص که پتانسیل قابلتوجهی دارد؛ و سوم، بهبود کارایی شبکه انتقال و توزیع گاز که هماکنون به شدت فرسوده و ناکارآمد است. ورود شرکتهای خارجی و آغاز فعالیت آنها نیز نقش محوری در تحقق این هدف خواهد داشت.
با این حال، در ارزیابی امکانپذیری این هدف بلندپروازانه، باید به اظهارات واقعبینانه برخی مقامات سوری توجه کرد. زیاد اربش، یکی از مقامات ارشد وزارت نفت، توصیه کرده است که برای رسیدن به افزایش ۵ میلیون متر مکعبی تولید، باید یک سال دیگر به بازه زمانی پیشبینیشده اضافه کرد.
این اظهارات نشان میدهد که حتی در داخل دولت و بدنه کارشناسی وزارت نفت، در مورد زمانبندی محققسازی این هدف تردید وجود دارد.
منابع افزایش تولید که توسط وبسایت «عنب بلدی» در ژانویه ۲۰۲۶ و وبسایت الشرق الاوسط در ژوئن ۲۰۲۶ منتشر شده، شامل پروژههای جداگانهای است که ممکن است همپوشانی زمانی یا فنی داشته باشند و جمع جبری آنها لزوماً به معنای افزایش خالص همزمان نیست.
با این همه، حتی در صورت تحقق کامل هدف ۱۵ میلیون متر مکعب در روز، تولید گاز سوریه تنها به حدود ۵۰ تا ۶۲ درصد سطوح تولید پیش از جنگ خواهد رسید که خود نشان از مقیاس عظیم خسارتهای وارده به این صنعت دارد.
احیای خط لوله کرکوک–بانیاس؛ پروژهای استراتژیک با ابعاد منطقهای
در یک تحول ژئوپلیتیکی مهم، در ژوئیه ۲۰۲۶، عراق و سوریه با میانجیگری مستقیم ایالات متحده، توافقنامهای برای بازسازی و احیای خط لوله تاریخی کرکوک–بانیاس امضا کردند. این خط لوله که سابقهای نزدیک به هفتاد سال دارد، در طول تاریخ خود چندین بار بر اثر جنگها و بحرانهای سیاسی تعطیل شده است؛ از جمله در سال ۱۹۸۲ به دلیل جنگ ایران و عراق، مجدداً در سال ۲۰۰۳ به دنبال حمله آمریکا به عراق و سپس در سال ۲۰۱۴ با ظهور داعش که کنترل بخشهایی از مسیر آن را در دست گرفت، از مدار خارج شد.
انگیزهی اصلی پشت این احیای استراتژیک، کاهش وابستگی شدید عراق به تنگهی هرمز است. عراق در تا پیش از جنگ ایران و آمریکا، ۹۵ درصد نفت خام خود را از طریق این تنگهی حساس صادر میکرد. فروش نفت ۹۰ درصد بودجه دولت این کشور را تشکیل میدهد. بسته شدن هرمز، اقتصاد عراق را تحت فشار گذاشته است.
خط لوله کرکوک–بانیاس مسیری جایگزین و مطمئن به ساحل مدیترانه فراهم میکند که کاملاً از تنگهی هرمز و تنشهای احتمالی در خلیج فارس مستقل است. این مسیر میتواند برای عراق یک راهبرد صادراتی متنوع و برای سوریه نیز منبع درآمد قابلتوجهی از محل ترانزیت نفت و همچنین تأمین بخشی از خوراک پالایشگاههای سوری باشد.
با این حال، دامنهی کار و زمانبندی این پروژه بسیار چالشبرانگیز است. مقامات منطقهای اعلام کردهاند که این خط لوله به دلیل سالها بیتوجهی و تخریبهای گسترده، احتمالاً نیازمند جایگزینی کامل است؛ نه صرفاً تعمیر و بازسازی بخشهای آسیبدیده.
این پروژهی بزرگ شامل تعمیر یا جایگزینی پمپهای فشار، سیستمهای برقی، مخازن ذخیرهسازی جدید و همچنین بازسازی مسیرهای فرسوده است. زمانبندی پیشبینیشده برای تکمیل این پروژه، دو تا سه سال برآورد شده و هزینه آن بهصورت چند میلیارد دلاری توصیف شده، هرچند رقم دقیقی اعلام نشده است.
هنوز جزئیات مهمی مانند هزینهی دقیق، الگوی مالکیت، تعرفهی ترانزیت، تعهد حجم عبوری و سازوکار تأمین مالی این پروژه نامشخص باقی مانده است. وزارت خارجهی آمریکا، این پروژه را یک پروژه زیرساختی اولویتدار با اهمیت استراتژیک دوجانبه و منطقهای توصیف کرده که میتواند معمای انرژی شرق مدیترانه را به نفع بازیگران عربی_غربی تغییر دهد.
گفتنی است مذاکرات برای احیای این خط لوله از ماهها قبل و بین آوریل تا نوامبر ۲۰۲۵، با دیدارهای متعدد مقامات ارشد عراقی و سوری از جمله مدیر سرویس اطلاعاتی ملی عراق و وزیر انرژی سوریه، برای رسیدگی به نگرانیهای امنیتی و ارزیابی امکانپذیری بازتوانی این خط لوله، آغاز شده بود. در نهایت در نوامبر ۲۰۲۵، طرفین توافق کردند که یک مشاور بینالمللی برای ارزیابی دقیق وضعیت موجود و امکانسنجی بازگشایی خط لوله منصوب کنند که در نهایت به امضای توافق نهایی در ژوئیه ۲۰۲۶ انجامید.
چشمانداز و چالشهای پیش رو؛ مسیری دشوار اما رو به گسترش
با وجود خوشبینی نسبی ناشی از بازپسگیری میادین شرقی و امضای قراردادهای متعدد با سرمایهگذاران خارجی، مسیر احیای صنعت نفت و گاز سوریه با چالشهای جدی و ساختاری مواجه است که میتواند سرعت و کیفیت این فرآیند را تحت تأثیر قرار دهد.
فرسودگی شدید زیرساختها شاید بزرگترین مانع پیش روی صنعت انرژی سوریه باشد. یوسف قبلاوی، مدیرعامل شرکت «سوری نفط»، شبکه خطوط لوله ملی را بهشدت مخدوش و فاقد نگهداری اساسی توصیف کرده و اشاره داشته که بیش از ۱۰۰۰ کیلومتر از خطوط لوله نفت و گاز در شمالشرق سوریه نیازمند جایگزینی کامل هستند.
سیستم خط لوله نفت سنگین از تل اداس در میدان رومیلان تا طرطوس با طول حدود ۶۶۳ کیلومتر و ظرفیت طراحی ۳۰۰ هزار بشکه در روز، و سیستم نفت سبک از دیرالزور به بانیاس به طول حدود ۲۰۰۰ کیلومتر، هر دو به تعمیرات اساسی و جایگزینی پمپها و ایستگاههای تقویت فشار نیاز دارند.
ناآرامی و شکنندگی امنیتی در مناطق شرقی تولیدکنندهی نفت و گاز، یکی دیگر از ریسکهای جدی است. باقیماندههای گروههای مسلح و شبکههای قاچاق سازمانیافته، همچنان تهدیدی برای عملیات پایدار تولید و انتقال انرژی محسوب میشوند. هرگونه تنش امنیتی در این مناطق میتواند پروژههای احیا را با تأخیر جدی مواجه کرده و هزینههای امنیتی را به شدت افزایش دهد.
چالشهای مالی و بانکی نیز از دیگر موانع کلیدی به شمار میرود. علیرغم بهبود نسبی اوضاع اقتصادی و کاهش هزینهی واردات، سوریه همچنان با محدودیتهای شدید مالی ناشی از سالها تحریم و کسری بودجهی مزمن مواجه است. این محدودیتها میتواند توان دولت برای تأمین سهم خود در پروژههای سرمایهگذاری مشترک را کاهش داده و اجرای تعهدات مالی را با مشکل مواجه کند.
همچنین ریسکهای سیاسی و حقوقی مرتبط با برخی توافقها از جمله قرارداد با شرکت HKN Energy که چارچوب قانونی و اجرایی آن هنوز بهطور کامل شفاف نشده، میتواند سرمایهگذاران بالقوه را محتاط کند.
دولت سوریه هدفگذاری کرده تا تولید نفت را تا سال ۲۰۲۷ به ۱۸۰ هزار بشکه در روز و تا سال ۲۰۳۰ به ۳۸۰ هزار بشکه در روز یعنی بازگشت کامل به سطوح پیش از جنگ برساند. با این حال، با توجه به شکاف عمیق فعلی عرضه و تقاضا در بخش گاز که حتی در صورت تحقق هدف ۱۵ میلیون متر مکعبی، این مقدار همچنان کمتر از تقاضای روزانه ۲۳ تا ۳۰ میلیون متر مکعبی خواهد بود.
به نظر میرسد سوریه برای سالهای آینده همچنان با چالش تأمین انرژی پایدار برای بخش برق و صنایع مادر مواجه خواهد بود. با این همه، آغاز عصر جدید سرمایهگذاری خارجی در بخش انرژی سوریه، میتواند نقطه شروعی برای خروج از بحران و حرکت به سمت خودکفایی نسبی در میانمدت باشد.