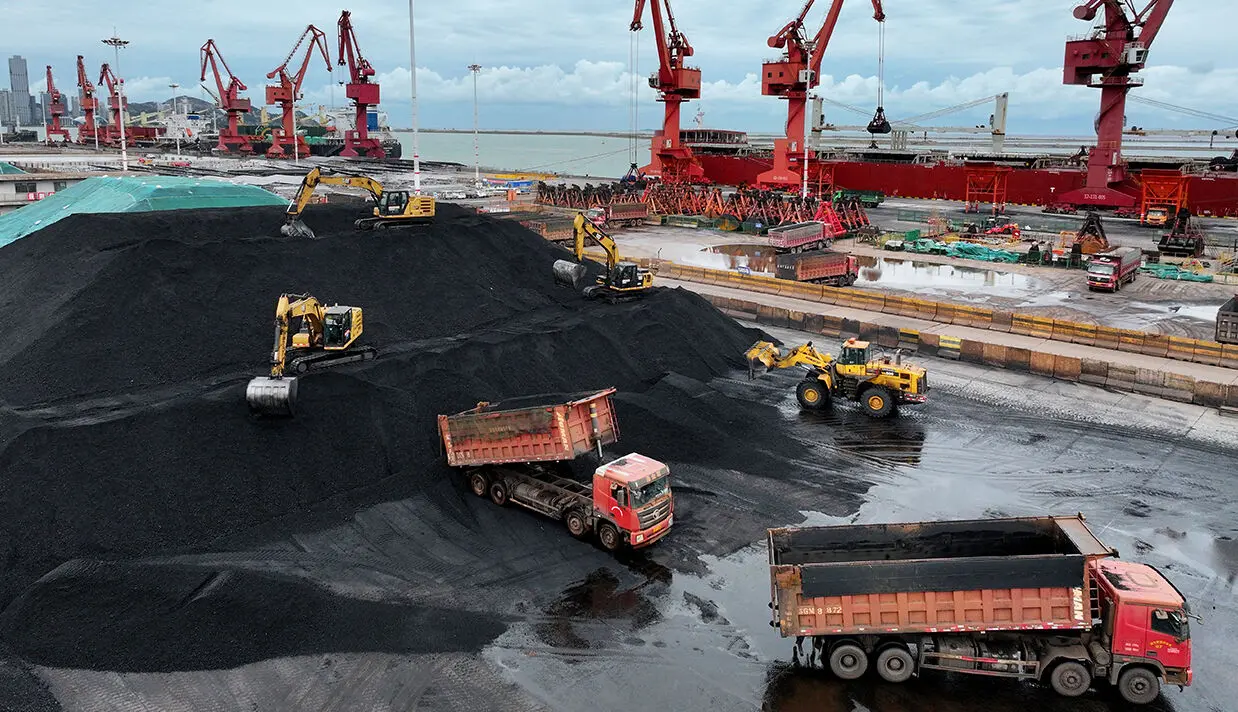
به گزارش اکوایران- رقابت بر سر عناصر نادر خاکی دیگر رقابتی برای دسترسی به منابع معدنی نیست؛ این موضوع به یکی از محورهای اصلی رقابت اقتصادی و ژئوپلیتیک قدرتهای جهانی تبدیل شده است. اهمیت این مواد در تولید خودروهای برقی، توربینهای بادی، تجهیزات الکترونیکی، صنایع هوافضا و سامانههای دفاعی، موجب شده است کنترل زنجیره تأمین آنها به مسئلهای راهبردی برای اقتصادهای صنعتی تبدیل شود. در این میان، تسلط چین بر استخراج و بهویژه فرآوری عناصر نادر خاکی، اروپا را با یکی از جدیترین آسیبپذیریهای صنعتی خود مواجه کرده است.
بر اساس گزارش پارلمان اروپا، چین حدود ۶۰ درصد تولید معدنی جهانی عناصر نادر خاکی و نزدیک به ۹۰ درصد ظرفیت پالایش و فرآوری این مواد را در اختیار دارد. وابستگی اروپا نیز در برخی بخشها قابلتوجه است؛ بهطوریکه بخش عمده عناصر نادر خاکی سنگین مورد نیاز این اتحادیه از چین تأمین میشود و سهم چین از واردات آهنرباهای عناصر نادر خاکی اروپا به حدود ۹۸ درصد میرسد. این تمرکز عرضه، قدرت چانهزنی قابلتوجهی برای پکن ایجاد کرده و هرگونه محدودیت صادراتی را به تهدیدی برای صنایع مصرفکننده در اروپا تبدیل میکند.
محدودیتهای صادراتی؛ اهرم فشار چین در زنجیره تأمین
نقطه عطف این رقابت را باید در تصمیمهای صادراتی چین طی سالهای ۲۰۲۵ و ۲۰۲۶ جستوجو کرد. پکن در آوریل ۲۰۲۵ صادرات شماری از عناصر نادر خاکی سنگین و محصولات مرتبط با آنها را مشمول نظام مجوزدهی کرد. در اکتبر همان سال نیز دامنه محدودیتها را به پنج عنصر دیگر، تجهیزات و فناوریهای مرتبط گسترش داد. بخشی از این محدودیتهای جدید در پی توافق تجاری چین و آمریکا به حالت تعلیق درآمد، اما موعد پایان تعلیق آنها ۱۰ نوامبر ۲۰۲۶ تعیین شده است.
بر اساس تحلیل منتشرشده در Fastmarkets در ۱۰ سپتامبر ۲۰۲۶، فعالان بازار نگراناند که بازگشت این محدودیتها، دسترسی شرکتهای خارج از چین را نهتنها به مواد اولیه، بلکه به فناوری، تجهیزات و دانش فنی مورد نیاز برای جداسازی عناصر نادر خاکی، تولید آلیاژ و ساخت آهنربا نیز دشوارتر کند. در واقع، دامنه این سیاست میتواند فراتر از صادرات مستقیم مواد معدنی برود و بخشی از محصولات تولیدشده در خارج از چین را نیز دربر بگیرد؛ بهویژه محصولاتی که از مواد اولیه یا فناوریهای مشمول کنترل چین استفاده میکنند.
البته موعد ۱۰ نوامبر به معنای اجرای قطعی و خودکار محدودیتها نیست؛ بازگشت آنها به تمدید نشدن تعلیق یا لغو نشدن تصمیمهای مربوط بستگی دارد. همین عدم قطعیت نیز برای تولیدکنندگان و مصرفکنندگان صنعتی به عاملی برای افزایش ریسک تأمین تبدیل شده است.
۲۱ میلیارد یورو برای بازسازی زنجیره تأمین اروپا
در واکنش به این وضعیت، اتحادیه اروپا برنامه کاهش وابستگی به تأمینکنندگان خارجی را در چارچوب قانون مواد خام حیاتی (CRMA) دنبال میکند. کمیسیون اروپا در ۹ اکتبر ۲۰۲۶ از انتخاب ۴۶ پروژه راهبردی جدید در ۱۶ کشور عضو خبر داد؛ پروژههایی که ۱۵ ماده از مجموع ۱۷ ماده معدنی راهبردی اتحادیه را پوشش میدهند و به سرمایهگذاری حدود ۲۱.۱ میلیارد یورویی نیاز دارند.
این پروژهها حوزههایی مانند مس، لیتیوم، نیکل، کبالت، گرافیت و عناصر نادر خاکی را دربر میگیرند و هدف آنها توسعه ظرفیت استخراج، فرآوری و بازیافت در داخل اتحادیه است. مطابق اهداف قانون مواد خام حیاتی، اروپا میخواهد تا سال ۲۰۳۰ دستکم ۱۰ درصد نیاز سالانه خود به مواد خام راهبردی را از استخراج داخلی، ۴۰ درصد را از فرآوری داخلی و ۲۵ درصد را از بازیافت تأمین کند.
با این حال، انتخاب پروژههای راهبردی به معنای تأمین قطعی منابع مالی آنها نیست. این پروژهها از تسهیل روند صدور مجوز و امکان دسترسی بهتر به حمایتهای عمومی و خصوصی برخوردار میشوند، اما تبدیل آنها به ظرفیت واقعی تولید به سرمایهگذاری، فناوری و زمان نیاز دارد.
تنوعبخشی به منابع؛ دشوارتر از توسعه معادن جدید
یکی از مهمترین موانع اروپا برای کاهش وابستگی به چین، تمرکز زنجیره ارزش در مراحل فرآوری و تولید آهنرباست. توسعه یک معدن جدید بهتنهایی نمیتواند این وابستگی را برطرف کند؛ زیرا مواد استخراجشده باید از مراحل پیچیده جداسازی شیمیایی، پالایش، تولید فلز و آلیاژ و در نهایت ساخت آهنربا عبور کنند. این مراحل به دانش فنی، تجهیزات تخصصی، سرمایهگذاری سنگین و زیرساخت صنعتی نیاز دارند؛ ظرفیتهایی که چین طی چند دهه در آنها مزیت رقابتی ایجاد کرده است.
در همین زمینه، فرستاده ویژه فرانسه در امور مواد معدنی راهبردی در ۲۸ اکتبر به رویترز گفته است که کشورهای غربی میتوانند طی سه تا پنج سال به تنوعبخشی معنادار در منابع تأمین عناصر نادر خاکی دست پیدا کنند. با این حال، ظرفیت تولید آهنربا همچنان یکی از گلوگاههای اصلی این مسیر خواهد بود. توسعه پروژههای شرکتهایی در استرالیا، آمریکا، ژاپن، برزیل و هند نیز بخشی از تلاش برای ایجاد منابع جایگزین محسوب میشود.
بازیافت؛ حلقه مکمل استقلال معدنی اروپا
در کنار توسعه معادن و واحدهای فرآوری، بازیافت نیز به یکی از محورهای مهم سیاست معدنی اروپا تبدیل شده است. بازیابی عناصر نادر خاکی از تجهیزات الکترونیکی مستعمل، موتور خودروهای برقی و آهنرباهای صنعتی میتواند بخشی از نیاز صنایع را بدون اتکا به استخراج جدید تأمین کند. با این حال، محدودیت دسترسی به فناوری، تجهیزات و خوراک مناسب، توسعه اقتصادی این فعالیت را با دشواری مواجه کرده است.
تحلیل Fastmarkets نشان میدهد محدودیتهای صادراتی چین حتی میتواند بر دسترسی تولیدکنندگان خارج از این کشور به تجهیزات و فناوریهای مورد نیاز برای بازیافت و فرآوری نیز اثر بگذارد. بنابراین، ایجاد ظرفیت بازیافت مستقل نیز بدون توسعه دانش فنی و زنجیره صنعتی کامل امکانپذیر نخواهد بود.
رقابت معدنی اروپا و چین؛ از وابستگی تجاری تا امنیت اقتصادی
تحولات اخیر نشان میدهد اروپا در پی آن است که مسئله عناصر نادر خاکی را از سطح یک موضوع تجاری به بخشی از سیاست امنیت اقتصادی خود ارتقا دهد. با این حال، این اتحادیه در کوتاهمدت همچنان به واردات از چین نیاز خواهد داشت. توافقهای تجاری اکتبر ۲۰۲۶ میان بروکسل و پکن نیز به تسهیل صدور مجوز صادرات عناصر نادر خاکی و آهنربا برای شرکتهای اروپایی منجر شده، اما به معنای لغو نظام کنترل صادرات چین نیست.
در چنین شرایطی، راهبرد اروپا بیش از آنکه بر قطع فوری روابط تجاری با چین استوار باشد، بر کاهش تمرکز عرضه، ایجاد منابع جایگزین و انتقال بخشی از ظرفیت فرآوری به داخل و کشورهای شریک متمرکز است. موفقیت این سیاست نیز نه صرفاً با تعداد معادن جدید، بلکه با میزان توسعه ظرفیت پالایش، تولید آلیاژ، ساخت آهنربا و بازیافت سنجیده خواهد شد.
در نهایت، مسئله اصلی برای اروپا این است که آیا میتواند پیش از آنکه محدودیتهای صادراتی به اختلالی گسترده در صنایع خود تبدیل شوند، زنجیره تأمین مستقلی ایجاد کند؟ پاسخ به این پرسش، علاوه بر آینده صنایع سبز و دفاعی اروپا، بر توازن قدرت در بازار جهانی مواد معدنی راهبردی نیز اثرگذار خواهد بود.