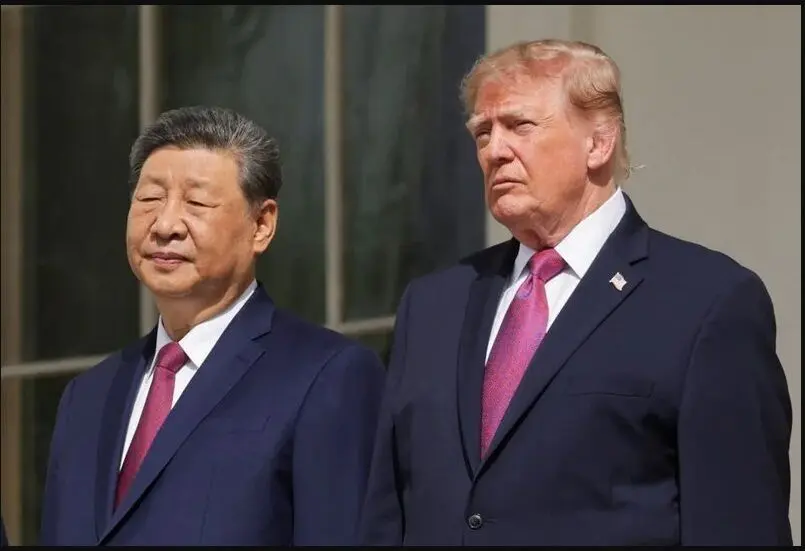
به گزارش اکوایران- دونالد ترامپ، رئیسجمهور آمریکا، در حالی قرار است این هفته با همتای چینی خود دیدار کند که یکی از اهداف اصلی سیاست تجاری واشنگتن، یعنی ایجاد زنجیره تأمین مستقل مواد معدنی حیاتی، هنوز محقق نشده است. وابستگی صنایع آمریکایی به مواد اولیه، فلزات فرآوریشده و آهنرباهای تولید چین، همچنان یکی از نقاط آسیبپذیر اقتصاد این کشور به شمار میرود.
این وابستگی صرفاً به صنایع معدنی محدود نیست و بخشهای راهبردی همچون تولید نیمهرساناها، رباتیک، تجهیزات نظامی و زیرساختهای مرتبط با هوش مصنوعی را نیز دربرمیگیرد. به اعتقاد تحلیلگران، چین با برخورداری از جایگاه مسلط در استخراج و فرآوری عناصر نادر خاکی، از این موقعیت بهعنوان اهرم فشار در مذاکرات تجاری استفاده میکند.
پکن سال گذشته با اعمال محدودیتهایی بر صادرات برخی مواد معدنی و آهنرباهای مرتبط، فعالیت تعدادی از تولیدکنندگان آمریکایی از جمله فورد را با اختلال مواجه کرد. در پی این اقدام، واشنگتن برای حفظ دسترسی به مواد مورد نیاز صنایع خود وارد مذاکره شد. اکنون نیز تهدید محدودیتهای صادراتی چین، قدرت مانور آمریکا در اعمال تعرفهها و کنترلهای تجاری را کاهش داده است.
شکاف عمیق آمریکا و چین در تولید آهنربا
یکی از روشنترین نشانههای این وابستگی، اختلاف ظرفیت تولید آهنرباهای نئودیمیوم-آهن-بور است؛ محصولی راهبردی که در خودروهای برقی، تجهیزات نظامی و بسیاری از فناوریهای صنعتی کاربرد دارد.
براساس دادههای آژانس بینالمللی انرژی، ظرفیت تولید سالانه این آهنرباها در آمریکا در سال ۲۰۲۵ حدود ۴۵۰۰ تن بوده، درحالیکه این رقم در چین به حدود ۲۱۰ هزار تن میرسد. به این ترتیب، ظرفیت تولید چین تقریباً ۴۷ برابر آمریکا است.
مزیت چین تنها به استخراج مواد معدنی محدود نمیشود. این کشور طی چند دهه، زیرساختهای گستردهای در حوزه فرآوری، پالایش، دانش فنی و تولید محصولات صنعتی ایجاد کرده است؛ زیرساختهایی که بازسازی آنها در آمریکا به سرمایهگذاری و زمان قابل توجهی نیاز دارد.
پروژههای آمریکایی؛ فاصله سرمایهگذاری تا تولید
دولت ترامپ برای تسریع توسعه معادن و صنایع فرآوری مواد معدنی حیاتی، میلیاردها دلار منابع مالی اختصاص داده است؛ با این حال، بسیاری از پروژهها هنوز در مراحل برنامهریزی، ساخت یا توسعه زیرساخت قرار دارند.
برای نمونه، مجتمع پالایش و ذوب ۷.۴ میلیارد دلاری شرکت کرهای Korea Zinc در ایالت تنسی، که قرار است مس، روی و سایر مواد معدنی حیاتی را فرآوری کند، تا سال ۲۰۳۰ به بهرهبرداری نخواهد رسید. همچنین شرکتهای Rio Tinto و BHP برای توسعه یکی از بزرگترین معادن مس آمریکای شمالی برنامهریزی کردهاند، اما آغاز فعالیت این پروژه به دهه آینده موکول شده است.
در آلاسکا نیز شرکت Trilogy Metals با حمایت دولت آمریکا قصد دارد از سال ۲۰۳۱ تولید مس را آغاز کند. در بخش لیتیوم، معدن Thacker Pass در ایالت نوادا که بهعنوان بزرگترین منبع لیتیوم آمریکای شمالی شناخته میشود، در حال ساخت است و انتظار میرود تولید آن از سال ۲۰۲۸ آغاز شود. شرکت Perpetua Resources نیز برنامه دارد از سال ۲۰۲۹ تولید آنتیموان مورد استفاده در ساخت مهمات و تجهیزات زرهی را در ایالت آیداهو آغاز کند.
البته برخی طرحها پیشرفت بیشتری داشتهاند. شرکت MP Materials با حمایت چندمیلیارددلاری وزارت دفاع آمریکا، ظرفیت تولید آهنرباهای عناصر نادر خاکی خود را در تگزاس توسعه میدهد. همچنین شرکت Vulcan Elements تولید آهنرباهای نادر خاکی را در کارولینای شمالی آغاز کرده است، هرچند محصولات آن هنوز تأیید مشتریان صنعتی را دریافت نکردهاند.
مواد معدنی؛ اهرم ژئوپلیتیکی چین در برابر واشنگتن
در مجموع، چالش آمریکا صرفاً تأمین منابع مالی برای توسعه معادن جدید نیست، بلکه ایجاد یک زنجیره کامل از استخراج تا فرآوری و تولید محصولات نهایی را شامل میشود. این در حالی است که بسیاری از زیرساختهای مورد نیاز برای چنین زنجیرهای، حتی با حمایت مالی دولت، به سالها زمان برای تکمیل نیاز دارند.
از سوی دیگر، سیاست معدنی ترامپ با چالشهای داخلی نیز مواجه است. پیروزی دموکراتها در انتخابات میاندورهای، زمینه کنترل کنگره در سال آینده را فراهم میکند و برخی نمایندگان نسبت به سرمایهگذاری مستقیم دولت در شرکتهای خصوصی و نحوه تخصیص منابع عمومی انتقاد دارند.
در چنین شرایطی، دیدار پیشروی ترامپ و شی جینپینگ میتواند آزمونی برای سنجش میزان موفقیت راهبرد معدنی آمریکا باشد. احتمال تمدید آتشبس تجاری دو کشور که در ژانویه به پایان میرسد و شامل معافیتهایی برای صادرات برخی مواد معدنی حیاتی است، از موضوعات مورد انتظار در این مذاکرات خواهد بود.
واقعیت آن است که رقابت معدنی آمریکا و چین، برخلاف منازعات تعرفهای، در کوتاهمدت قابل حل نیست. چین طی چند دهه مزیت صنعتی و فناورانهای ایجاد کرده که صرف تزریق سرمایه نمیتواند آن را از میان ببرد. تا زمانی که آمریکا نتواند ظرفیت فرآوری و تولید محصولات نهایی را در مقیاس رقابتی توسعه دهد، وابستگی این کشور به مواد معدنی و فناوریهای چینی همچنان یکی از مهمترین محدودیتهای راهبرد تجاری واشنگتن باقی خواهد ماند.