

به گزارش اکوایران، بحران تنگه هرمز فقط بازار نفت را تحت تأثیر قرار نداده است؛ اختلال در مسیرهای دریایی، افزایش هزینه بیمه و رشد نرخ اجاره کشتیها، هزینه انتقال کالا و انرژی را نیز افزایش داده است. در حالی که شرکتهای حملونقل برای دور زدن مسیرهای پرخطر به گزینههای جایگزین روی آوردهاند، افزایش تقاضا برای مسیرهای ریلی و زمینی نیز مانع از آن شده است که تغییر مسیر تجارت الزاماً هزینه کمتری به همراه داشته باشد.
ابعاد این بحران را میتوان در سه بازار حملونقل دریایی، ریلی و زمینی دنبال کرد. با این حال، افزایش هزینه حمل نفت با نفتکش را باید از نرخ حمل کانتینر و سایر کالاها جدا کرد؛ زیرا ساختار هزینه، نوع قرارداد و ریسک عملیاتی این بازارها یکسان نیست.
افزایش هزینه حمل دریایی؛ از کرایه کانتینر تا اجاره نفتکش
حملونقل دریایی یکی از نخستین بخشهایی بود که از اختلال در مسیرهای تجاری خاورمیانه تأثیر گرفت. تغییر مسیر کشتیها، افزایش ریسک عبور از مناطق درگیر، هزینه بیمه جنگ و محدودیت دسترسی به برخی مسیرهای دریایی، نرخ انتقال کالا را افزایش داد.
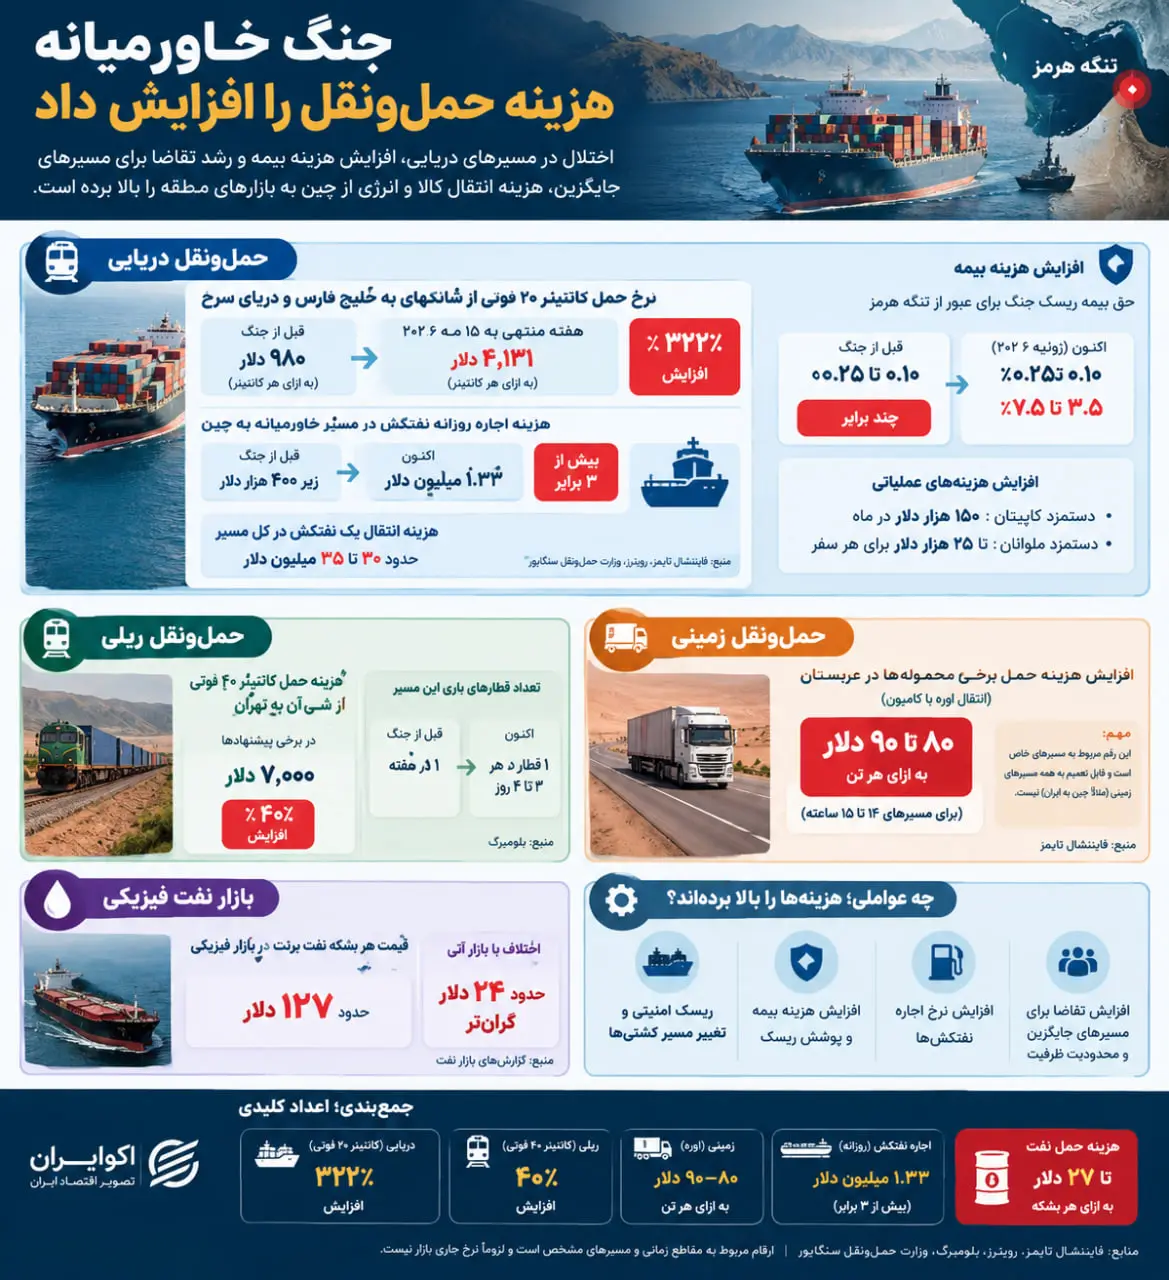
روزنامه فایننشال تایمز در گزارشی در ۱۷ مه ۲۰۲۶ اعلام کرد نرخ حمل یک کانتینر ۲۰ فوتی از شانگهای به مسیرهای خلیج فارس و دریای سرخ از حدود ۹۸۰ دلار پیش از جنگ به ۴ هزار و ۱۳۱ دلار در هفته منتهی به ۱۵ مه رسیده است. به این ترتیب، هزینه حمل در این مسیر حدود ۳۲۲ درصد افزایش پیدا کرده است.
با این حال، فشار هزینهها به حمل کانتینری محدود نمانده است. در بازار نفت، افزایش نرخ اجاره نفتکشها به یکی از عوامل مهم تداوم قیمتهای بالای نفت تبدیل شده است. در شرایطی که عبور از تنگه هرمز با ریسکهای امنیتی بیشتری همراه شده، بخشی از ظرفیت حمل دریایی از دسترس خارج شده یا مالکان کشتیها برای پذیرش محمولههای پرخطر، نرخهای بالاتری مطالبه میکنند.
براساس اطلاعات ارائهشده درباره بازار نفتکشها، نرخ اجاره روزانه یک نفتکش در مسیر خاورمیانه به چین در روزهای اخیر به حدود ۱.۳۳ میلیون دلار رسیده است؛ در حالی که این نرخ پیش از جنگ کمتر از ۴۰۰ هزار دلار بود. بر این اساس، هزینه روزانه اجاره نفتکش بیش از سه برابر شده است.
در همین حال، هزینه انتقال یک نفتکش در طول سفر میتواند به حدود ۳۰ تا ۳۵ میلیون دلار برسد. افزایش دستمزد خدمه، هزینههای بیمه و ریسک عملیاتی نیز به این فشار اضافه شده است. در برخی موارد، دستمزد ماهانه کاپیتان نفتکشها به ۱۵۰ هزار دلار رسیده و ملوانان نیز برای پذیرش سفرهای پرخطر، مبالغ بیشتری مطالبه میکنند.
این هزینهها اهمیت ویژهای دارند؛ زیرا افزایش قیمت نفت فقط از محدودیت عرضه ناشی نمیشود. حتی اگر عرضه نفت افزایش پیدا کند، هزینه انتقال آن به بازار مصرف همچنان میتواند قیمت نهایی را بالا نگه دارد. البته ارقام مربوط به اجاره نفتکش و دستمزد خدمه باید با قراردادها و گزارشهای مستقل بازار تطبیق داده شوند و نمیتوان آنها را به تمام سفرها و کشتیها تعمیم داد.
بیمه؛ جبهه کمتر دیدهشده بحران حملونقل
یکی از بخشهایی که در بحران تنگه هرمز کمتر دیده میشود، بازار بیمه دریایی است. افزایش ریسک جنگ، هزینه پوشش بیمهای کشتیها را بالا برده و در برخی موارد، مالکان کشتیها برای ورود به مناطق پرخطر باید حق بیمه بسیار بیشتری بپردازند.
وزارت حملونقل سنگاپور در گزارشی در اوت ۲۰۲۶ از افزایش هزینه بیمه ریسک جنگ و نرخ کرایه حمل در پی درگیری آمریکا و ایران خبر داد. براساس این گزارش، حق بیمه ریسک جنگ برای عبور از تنگه هرمز در ژوئیه به حدود ۳.۵ تا ۷.۵ درصد ارزش بدنه و ماشینآلات کشتی در هر بار عبور رسید؛ در حالی که این رقم پیش از جنگ حدود ۰.۱۰ تا ۰.۲۵ درصد بود.
افزایش هزینه بیمه به این معناست که حتی در صورت ثابت ماندن نرخ پایه کرایه، هزینه نهایی حمل میتواند افزایش پیدا کند. شرکتهای کشتیرانی برای جبران ریسکهای جدید، بخشی از این هزینهها را در نرخ پیشنهادی خود لحاظ میکنند و در نهایت فشار آن به صاحبان کالا و خریداران منتقل میشود.
در بازار نفت نیز این مسئله اهمیت بیشتری دارد؛ زیرا ارزش محمولهها بالاست و افزایش حق بیمه میتواند هزینه قابلتوجهی به هر سفر اضافه کند. به این ترتیب، بیمه از یک هزینه جانبی به یکی از عوامل اصلی تعیین قیمت حمل در مسیرهای پرخطر تبدیل شده است.
حمل ریلی چین به ایران؛ مسیر جایگزین با هزینه بیشتر
افزایش هزینه حمل دریایی، توجه به مسیرهای ریلی را بیشتر کرده است؛ اما انتقال بار به راهآهن نیز بدون هزینه اضافی نیست. محدودیت ظرفیت، افزایش تقاضا برای مسیرهای جایگزین و نیاز به هماهنگی میان شبکههای ریلی کشورهای مختلف، میتواند نرخ حمل را افزایش دهد.
بلومبرگ در گزارشی در ۸ مه ۲۰۲۶، از افزایش استفاده ایران از مسیر ریلی چین بهعنوان یکی از راههای جایگزین برای انتقال کالا خبر داد. براساس این گزارش، هزینه حمل یک کانتینر ۴۰ فوتی در مسیر شیآن چین به تهران در برخی پیشنهادهای حمل به ۷ هزار دلار رسید؛ رقمی که حدود ۴۰ درصد بالاتر از سطح معمول پیش از جنگ بود.
در همین گزارش آمده است که تعداد قطارهای باری این مسیر از حدود یک قطار در هفته پیش از درگیری به یک قطار در هر سه تا چهار روز افزایش پیدا کرده است. این تغییر نشان میدهد تقاضا برای استفاده از مسیر ریلی افزایش یافته، اما نمیتوان آن را بهتنهایی نشانه رشد معادل در حجم کل تجارت دانست.
مسیر ریلی چین به ایران میتواند بخشی از فشار واردشده بر مسیرهای دریایی را کاهش دهد، اما ظرفیت آن محدود است و نمیتواند بهسادگی جایگزین کل شبکه حمل دریایی شود. علاوه بر این، مقایسه نرخ حمل ریلی و دریایی باید با در نظر گرفتن اندازه کانتینر، نوع کالا، هزینههای ترانزیت، زمان تحویل و خدمات جانبی انجام شود.
حمل زمینی؛ هزینه اضافه برای دور زدن مسیرهای پرخطر
در حمل زمینی نیز استفاده از مسیرهای جایگزین افزایش یافته است. بخشی از کالاها را میتوان از طریق بنادر خارج از مناطق پرریسک تخلیه کرد و سپس با کامیون به مقصد نهایی رساند. این روش امکان ادامه انتقال کالا را فراهم میکند، اما هزینه جابهجایی زمینی و هماهنگی میان مسیرهای مختلف را نیز به هزینه نهایی اضافه میکند.
فایننشال تایمز در گزارش ماه مه خود به افزایش هزینه انتقال زمینی برخی محمولهها در عربستان اشاره کرده است. براساس این گزارش، انتقال زمینی اوره با کامیون در مسیرهایی که حدود ۱۴ تا ۱۵ ساعت زمان میبرند، حدود ۸۰ تا ۹۰ دلار به ازای هر تن به هزینه حمل اضافه کرده است.
این رقم مربوط به انتقال اوره در عربستان است و نمیتوان آن را بهعنوان نرخ افزایش کرایه کامیون در مسیر چین به ایران یا سایر کشورهای منطقه در نظر گرفت. با این حال، این نمونه نشان میدهد استفاده از مسیرهای زمینی جایگزین نیز میتواند هزینه قابلتوجهی به جابهجایی کالا اضافه کند.
هزینه حمل، بخشی از شوک اقتصادی جنگ
مقایسه ارقام موجود نشان میدهد جنگ خاورمیانه علاوه بر محدودکردن دسترسی به مسیرهای تجاری، هزینه استفاده از مسیرهای جایگزین را نیز افزایش داده است. نرخ حمل کانتینر از شانگهای به مسیرهای خلیج فارس و دریای سرخ در مقطع گزارششده حدود ۳۲۲ درصد افزایش پیدا کرده و هزینه حمل ریلی کانتینر ۴۰ فوتی از شیآن به تهران نیز در برخی پیشنهادها حدود ۴۰ درصد بالاتر از سطح معمول پیش از جنگ بوده است. در بازار نفتکشها نیز افزایش نرخ اجاره، بیمه و هزینههای عملیاتی، فشار مضاعفی بر انتقال نفت وارد کرده است.
این ارقام مربوط به زمانها، مسیرها و انواع متفاوت حمل هستند و نباید بهعنوان شاخصی واحد برای کل بازار لجستیک در نظر گرفته شوند. همچنین نرخهای گزارششده در ماههای گذشته لزوماً وضعیت جاری بازار در مهرماه را نشان نمیدهند.
با این حال، روند کلی نشان میدهد هزینه حملونقل به یکی از کانالهای انتقال شوک جنگ به اقتصاد تبدیل شده است. افزایش کرایه، بیمه و هزینههای جانبی میتواند قیمت تمامشده واردات را بالا ببرد و بر هزینه تولید و قیمت مصرفکننده اثر بگذارد. برای اقتصادهایی که وابستگی بیشتری به مسیرهای دریایی منطقه دارند، این فشار اهمیت بیشتری پیدا میکند.
در چنین شرایطی، توسعه مسیرهای ریلی و زمینی میتواند انعطافپذیری تجارت را افزایش دهد، اما جایگزینی مسیرها بهتنهایی تضمینکننده کاهش هزینه نیست. آنچه اهمیت دارد، ظرفیت واقعی مسیرهای جایگزین، زمان تحویل، هزینه نهایی حمل و میزان ریسکی است که شرکتها برای انتقال کالا میپذیرند.