
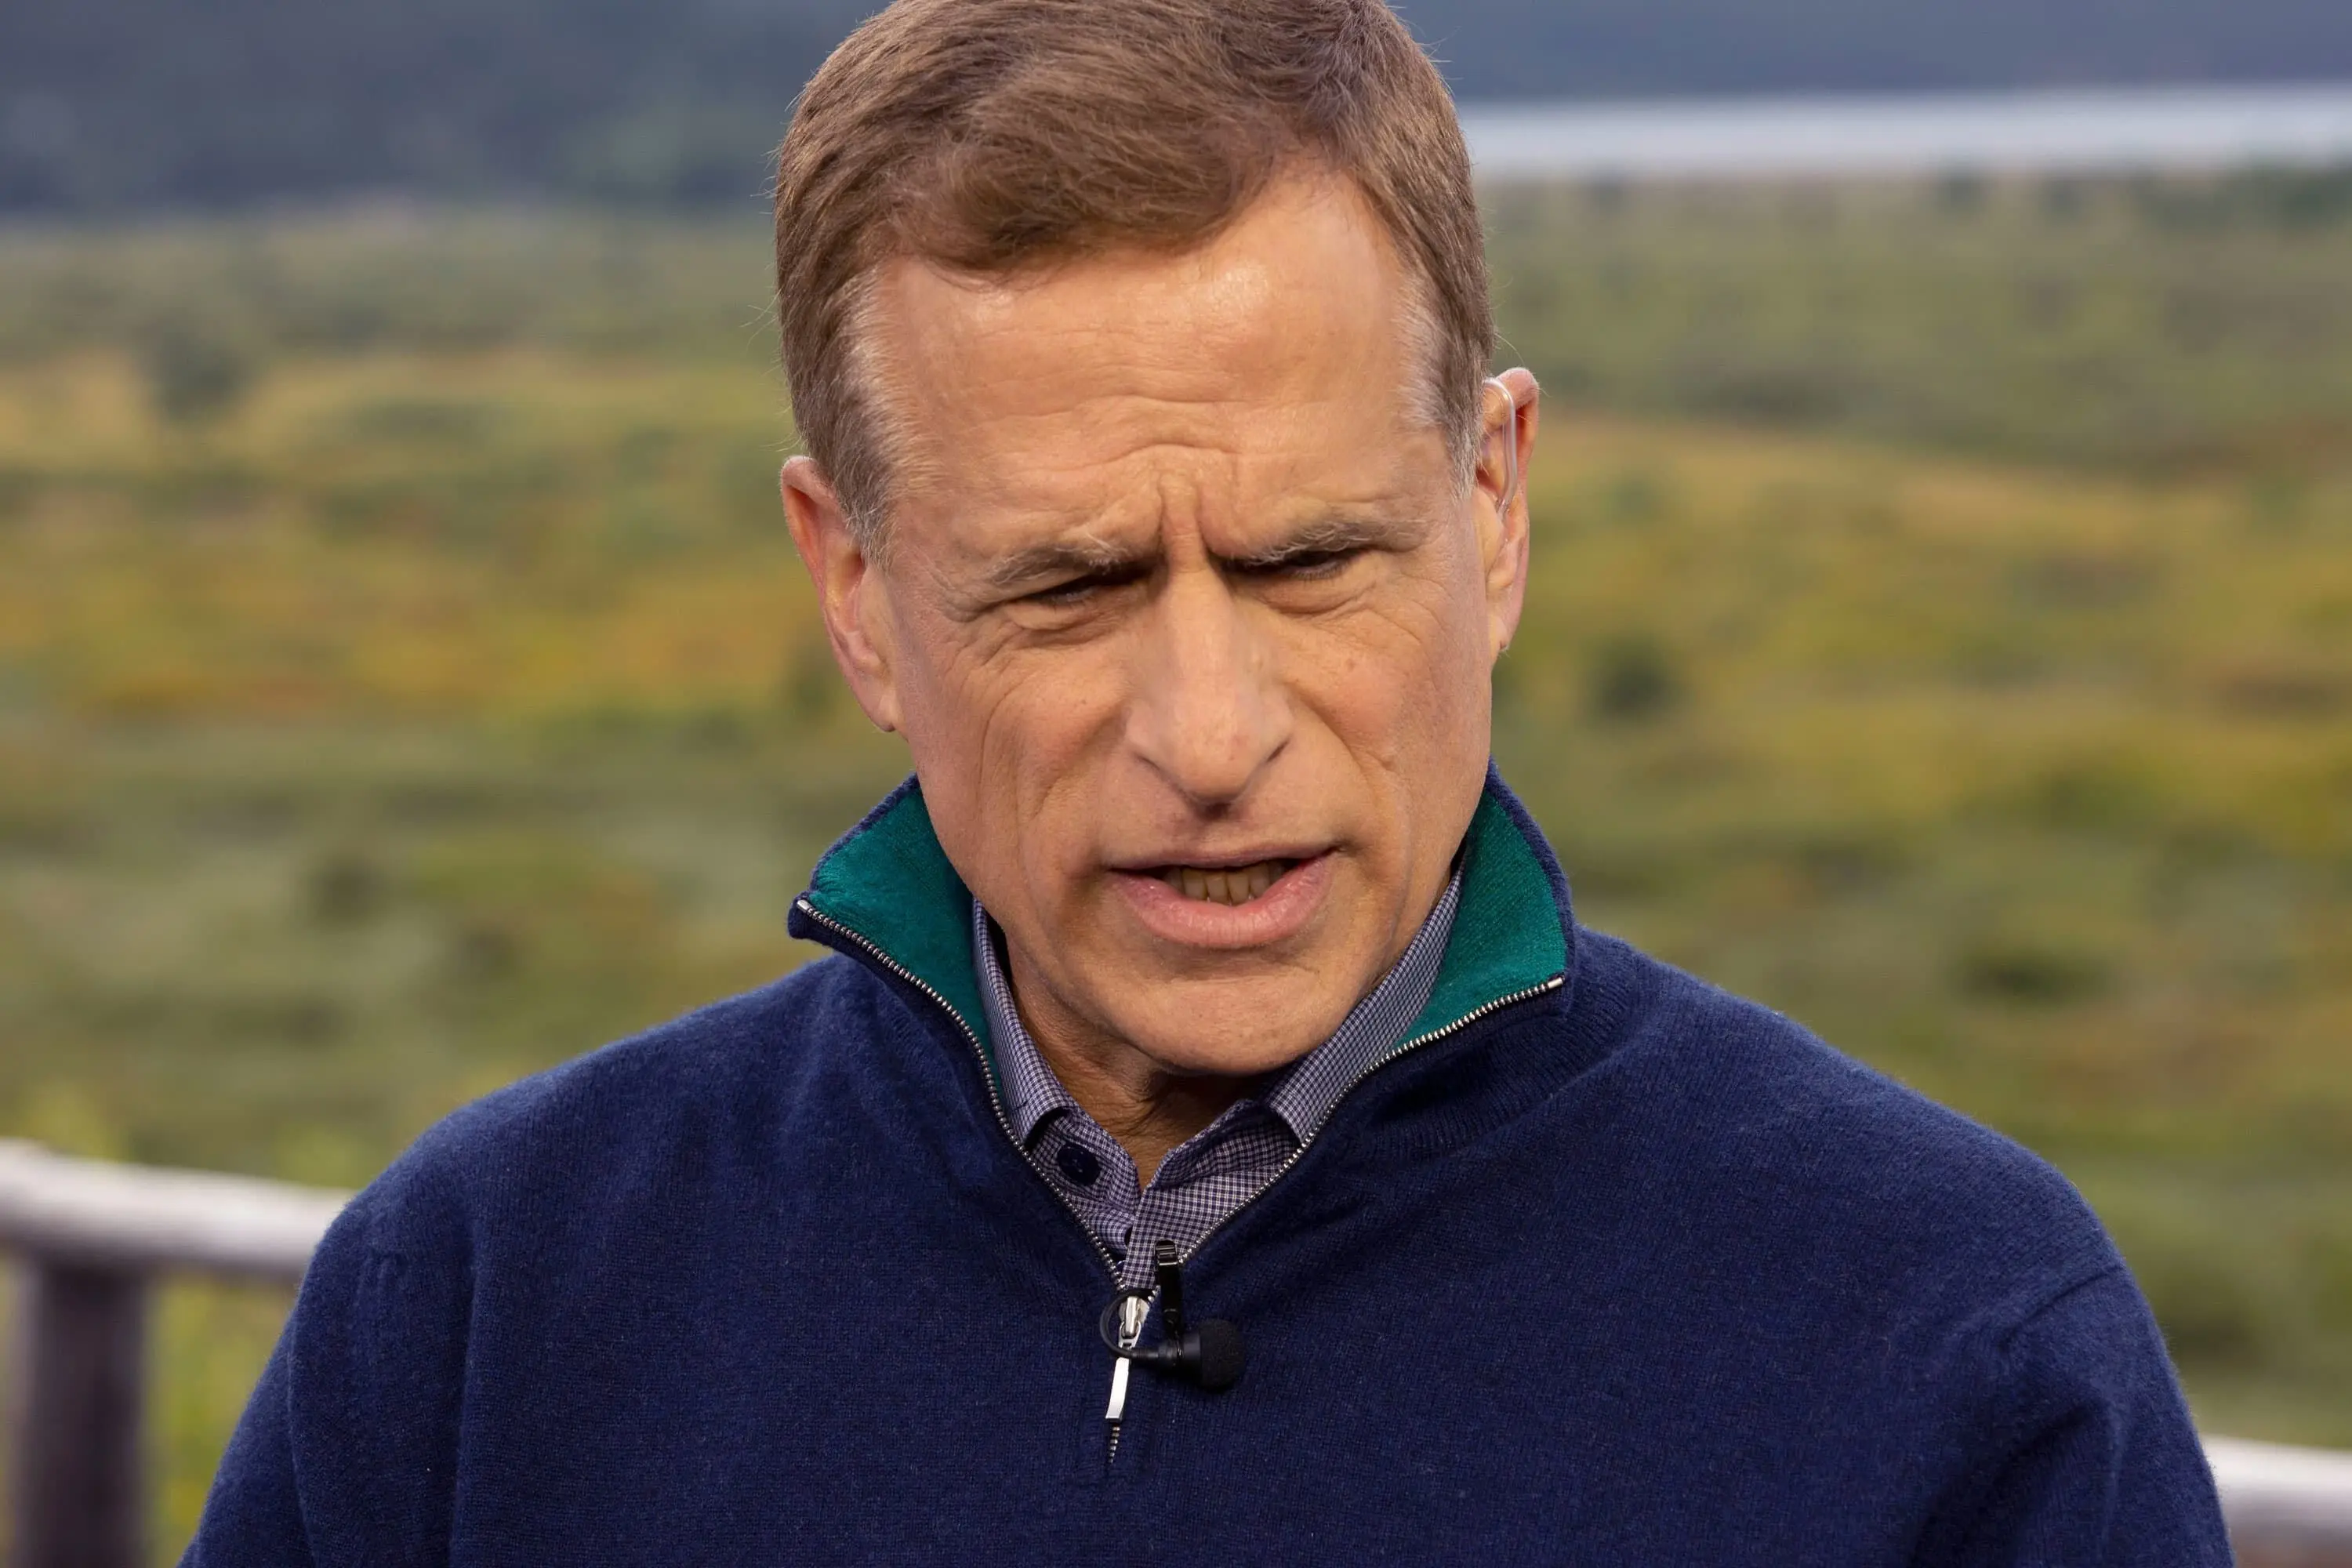

به گزارش اکوایران، رابرت کاپلان، معاون گلدمن ساکس و رئیس پیشین فدرال رزرو دالاس، در گفتوگویی با گلدمن ساکس گفت سومین کاهش نرخ بهره فدرال رزرو در پاییز ۲۰۲۵ از نظر او ضروری نبود و در شرایط فعلی، این تصمیم را انجام نمیداد.
کاپلان معتقد است فدرال رزرو در ژوئیه ۲۰۲۶ تصمیم درستی گرفت که نرخ بهره را تغییر نداد. به گفته او، بانک مرکزی در آن مقطع منتظر ماند تا مشخص شود جهش قیمت نفت ناشی از جنگ تا چه اندازه ماندگار خواهد بود. اما قیمت نفت کاهش مورد انتظار را تجربه نکرد و در کنار آن، تورم ماهانه نیز همچنان بالاتر از سطح مطلوب باقی ماند؛ بنابراین کاپلان معتقد است سپتامبر زمان مناسبی برای اقدام فدرال رزرو بود.
چرا فدرال رزرو در سپتامبر نرخ بهره را افزایش داد؟
کاپلان تأکید میکند که فدرال رزرو به دلیل فشار بازار مجبور به افزایش نرخ بهره نبود و همچنان امکان مخالفت با انتظارات بازار را داشت. به عقیده او، دلیل اصلی افزایش نرخ بهره، وضعیت تورم بود.
او میگوید اگرچه بخشی از تورم سالانه بالاتر از هدف به افزایش قیمت نفت مربوط است، اما مسئله مهمتر، تداوم فشار تورمی در دادههای ماهانه بود. انتظار میرفت تورم ماهانه به حدود ۰.۲ درصد برسد، اما ارقام همچنان در سطحی نزدیک به معادل سالانه ۳ درصد باقی ماند. به همین دلیل، از نگاه کاپلان، آغاز روند افزایش نرخ بهره در سپتامبر منطقی بود.
چرا واکنش فدرال رزرو به این اندازه محدود بود؟
کاپلان میگوید برآوردهای اعضای فدرال رزرو برای مسیر نرخ بهره، واکنشی نسبتاً محدود را نشان میدهد. در میانه این برآوردها، یک افزایش دیگر نرخ بهره دیده میشود و برای سال ۲۰۲۷ نیز افزایش بیشتری در نظر گرفته نشده است.
او علت این واکنش محدود را تفاوت میان بخشهای مختلف اقتصاد میداند. سرمایهگذاری در زیرساختهای هوش مصنوعی و هزینههای دفاعی همچنان قدرتمند است، اما بخشهای حساس به نرخ بهره مانند مسکن، خودرو و کسبوکارهای وابسته به مصرفکنندگان کمدرآمد و متوسط، ضعیفتر هستند. بنابراین اقتصاد آمریکا همزمان با رونق در برخی بخشها، در بخشهای حساس به سیاست پولی با ضعف مواجه است.
کاپلان میگوید اگر عضو کمیته بازار باز فدرال رزرو بود، پس از افزایش نرخ بهره در سپتامبر، در ماه اکتبر صبر میکرد و سپس در دسامبر دوباره شرایط را ارزیابی میکرد.
نرخ خنثی و افزایشهای بعدی
به گفته کاپلان، نرخ بهره خنثی معیار نهایی تصمیمگیری نیست، اما همچنان اهمیت دارد. برآورد او این است که نرخ خنثی اسمی در محدوده ۴ تا ۴.۲۵ درصد قرار دارد. بنابراین یک افزایش دیگر میتواند نرخ بهره را به حوالی این محدوده برساند و سیاست پولی را تقریباً به سطح خنثی منتقل کند.
از نظر او، شاید پس از رسیدن به این سطح یک افزایش دیگر برای ایجاد سیاستی «اندکی محدودکننده» لازم باشد، اما افزایشهای متعدد پس از آن در شرایط فعلی توجیه مشخصی ندارد.
بازار چند افزایش نرخ بهره را بیش از حد قیمتگذاری کرده است
کاپلان معتقد است بازار در حال حاضر افزایش نرخ بهره بیشتری را نسبت به آنچه در شرایط فعلی محتمل است، قیمتگذاری میکند. به نظر او، بخشی از این تفاوت ناشی از «صرف ریسک» است؛ یعنی سرمایهگذاران برای عدم اطمینان درباره واکنش فدرال رزرو تحت ریاست کوین وارش و همچنین احتمال ماندگاری قیمت بالای نفت، حاشیه امنیت بیشتری در قیمتها ایجاد کردهاند.
او همچنین میگوید اگر شوک نفتی برطرف شود، مسیر نرخ بهره میتواند متفاوت باشد.
چرا بازده اوراق بلندمدت بالاست؟
کاپلان معتقد است حرکت بازده اوراق بلندمدت، بهویژه سررسیدهای ۱۰ ساله و بالاتر، صرفاً به سیاست پولی مربوط نیست. کسری بودجه، افزایش هزینههای دولت و نبود یک برنامه مالی مشخص برای کنترل کسری، از عوامل مهم فشار بر انتهای منحنی بازده هستند.
به گفته او، حتی پیش از افزایش نرخ بهره در سپتامبر، منحنی بازده تا حد زیادی خود را با افزایشهای احتمالی نرخ بهره تطبیق داده بود. به همین دلیل، افزایش نرخ بهره فدرال رزرو اثر محدودی بر بازده اوراق داشت.
AI و تغییر سهم درآمد در اقتصاد
کاپلان به یک تغییر ساختاری مهم نیز اشاره میکند: سهم سود شرکتها از تولید ناخالص داخلی در حال افزایش است، در حالی که سهم نیروی کار رشد کمتری دارد. به گفته او، سرمایهگذاری و پذیرش هوش مصنوعی این روند را تشدید میکند.
معنای این موضوع آن است که حتی در شرایطی که بازار کار چندان داغ نیست، شرکتها میتوانند از رشد بهرهوری و حاشیه سود خود منتفع شوند. در مقابل، خانوارهای کمدرآمد و متوسط که مالکیت محدودی بر داراییهای مالی دارند، فشار بیشتری از هزینههای زندگی احساس میکنند. همین تفاوت میان عملکرد شرکتها و بازار کار، یکی از عواملی است که واکنش فدرال رزرو را پیچیدهتر کرده است.
شوک عرضه را نمیتوان متوقف کرد
کاپلان وضعیت فعلی را ترکیبی غیرمعمول از رونق سرمایهگذاری، محدودیت نیروی کار، تعرفهها و شوک نفتی توصیف میکند. به گفته او، این شرایط نمونهای معمول در کتابهای درسی سیاست پولی نیست.
او توضیح میدهد اگر یک شوک عرضه فقط دو ماه ادامه داشته باشد، بانک مرکزی میتواند تا حد زیادی از آن عبور کند. اما اگر شوک شش، هفت یا هشت ماه ادامه پیدا کند، افزایش قیمت اولیه نفت میتواند به دهها کالا و خدمت دیگر سرایت کند. در چنین شرایطی فدرال رزرو نمیتواند خودِ شوک عرضه را متوقف کند، اما میتواند با سیاست پولی از سرایت آن به سایر قیمتها جلوگیری یا آن را محدود کند.
چه چیزی کاپلان را برای افزایش نرخ در اکتبر قانع میکند؟
کاپلان میگوید دادههای تورمی مهمترین عامل خواهند بود. فدرال رزرو تا جلسه اکتبر، شاخص قیمت مخارج مصرف شخصی (PCE) در پایان سپتامبر و شاخص قیمت مصرفکننده (CPI) در اواسط اکتبر را در اختیار خواهد داشت.
اگر این دادهها نشان دهند تورم در حال تشدید است، یا تماس فدرال رزرو با شرکتها نیز از افزایش فشارهای قیمتی حکایت داشته باشد، کاپلان معتقد است این شرایط میتواند بانک مرکزی را به افزایش نرخ بهره در اکتبر متقاعد کند. در غیر این صورت، او ترجیح میدهد فدرال رزرو تا دسامبر صبر کند.
کاپلان همچنین معتقد است استقلال فدرال رزرو در تصمیمگیریهای اخیر حفظ شده است. او میگوید اعضای کمیته بازار باز در تصمیمهای خود تحت تأثیر ملاحظات سیاسی نیستند و افزایش نرخ بهره در سپتامبر نیز به تقویت این برداشت کمک کرده است.
در نهایت، او معتقد است سخنرانیهای اعضای فدرال رزرو همچنان اطلاعات مناسبی درباره بحثهای درون کمیته ارائه میکنند، هرچند کوین وارش در مقایسه با سایر اعضا در اظهارنظرهای عمومی محتاطتر عمل میکند.