
فراکابها چه شرکتهایی هستند و چگونه درآمد کسب میکنند؟
شرکتهای فراکاب شامل بورس کالای ایران، بورس تهران، فرابورس ایران، بورس انرژی ایران و شرکت سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه هستند. این شرکتها زیرساخت اصلی بازار سرمایه را تشکیل میدهند و بخش مهمی از درآمد آنها از محل کارمزد معاملات و ارائه خدمات مختلف به فعالان بازار به دست میآید.
به همین دلیل، ارزش معاملات، نوع فعالیت بازارها و ساختار هزینههای عملیاتی، از جمله عوامل اثرگذار بر عملکرد مالی شرکتهای این گروه هستند.
رشد ۱۹۱ درصدی درآمد فراکابها در ششماهه نخست سال
مجموع درآمد پنج شرکت فراکاب در نیمه نخست سال ۱۴۰۵ به حدود ۷ هزار و ۹۰۳ میلیارد تومان رسید که نشاندهنده رشد ۱۹۱ درصدی نسبت به دوره مشابه سال گذشته است.
برای درک بهتر این رقم، باید توجه داشت که مجموع درآمد این شرکتها در کل سال ۱۴۰۴ حدود ۷ هزار و ۷۰۵ میلیارد تومان بوده است. به این ترتیب، فراکابها تنها در شش ماه نخست سال جاری، درآمدی بیشتر از کل درآمد سال گذشته خود ثبت کردهاند.
البته روند رشد درآمد در فصل بهار و تابستان یکسان نبوده است. درآمد این صنعت در بهار به حدود ۳ هزار و ۱۷۱ میلیارد تومان رسید و در تابستان با افزایش به ۴ هزار و ۷۳۲ میلیارد تومان، حدود ۴۹ درصد بیشتر شد.
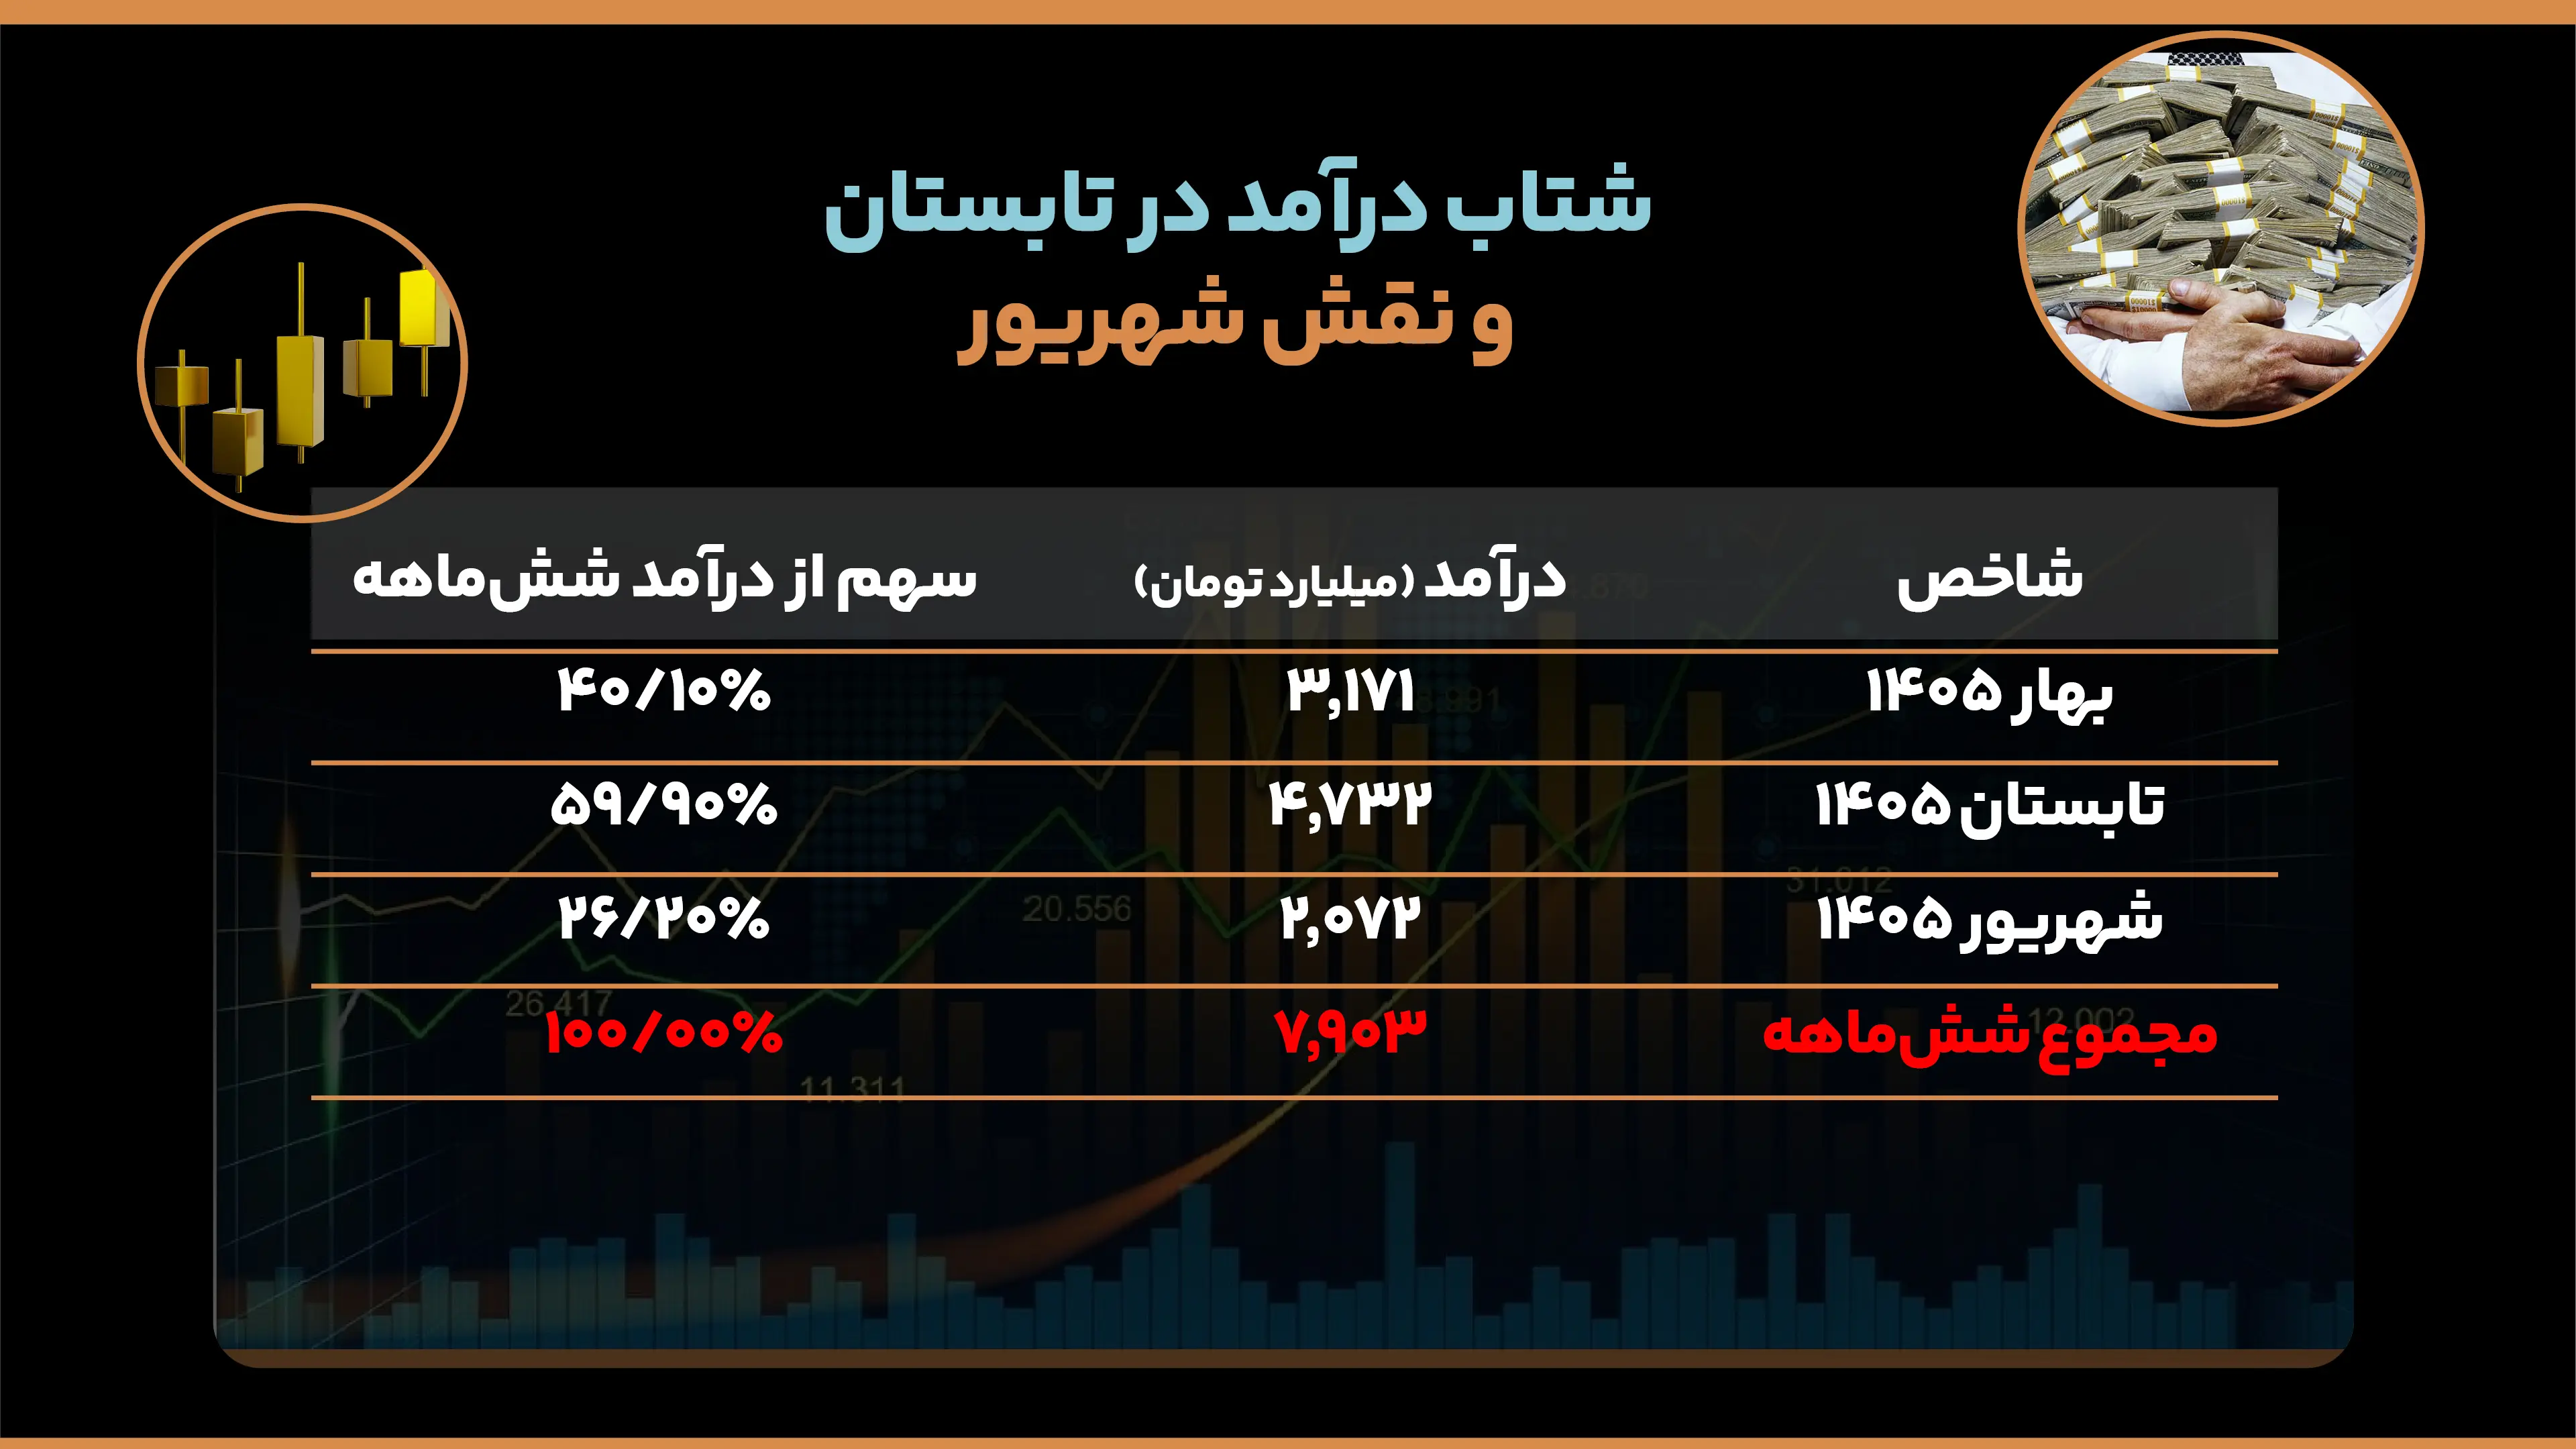
در میان ماههای نیمه نخست سال نیز شهریور با ثبت حدود ۲ هزار و ۷۲ میلیارد تومان درآمد، به پردرآمدترین ماه این صنعت تبدیل شد.
بورس کالا در صدر درآمدزایی فراکابها
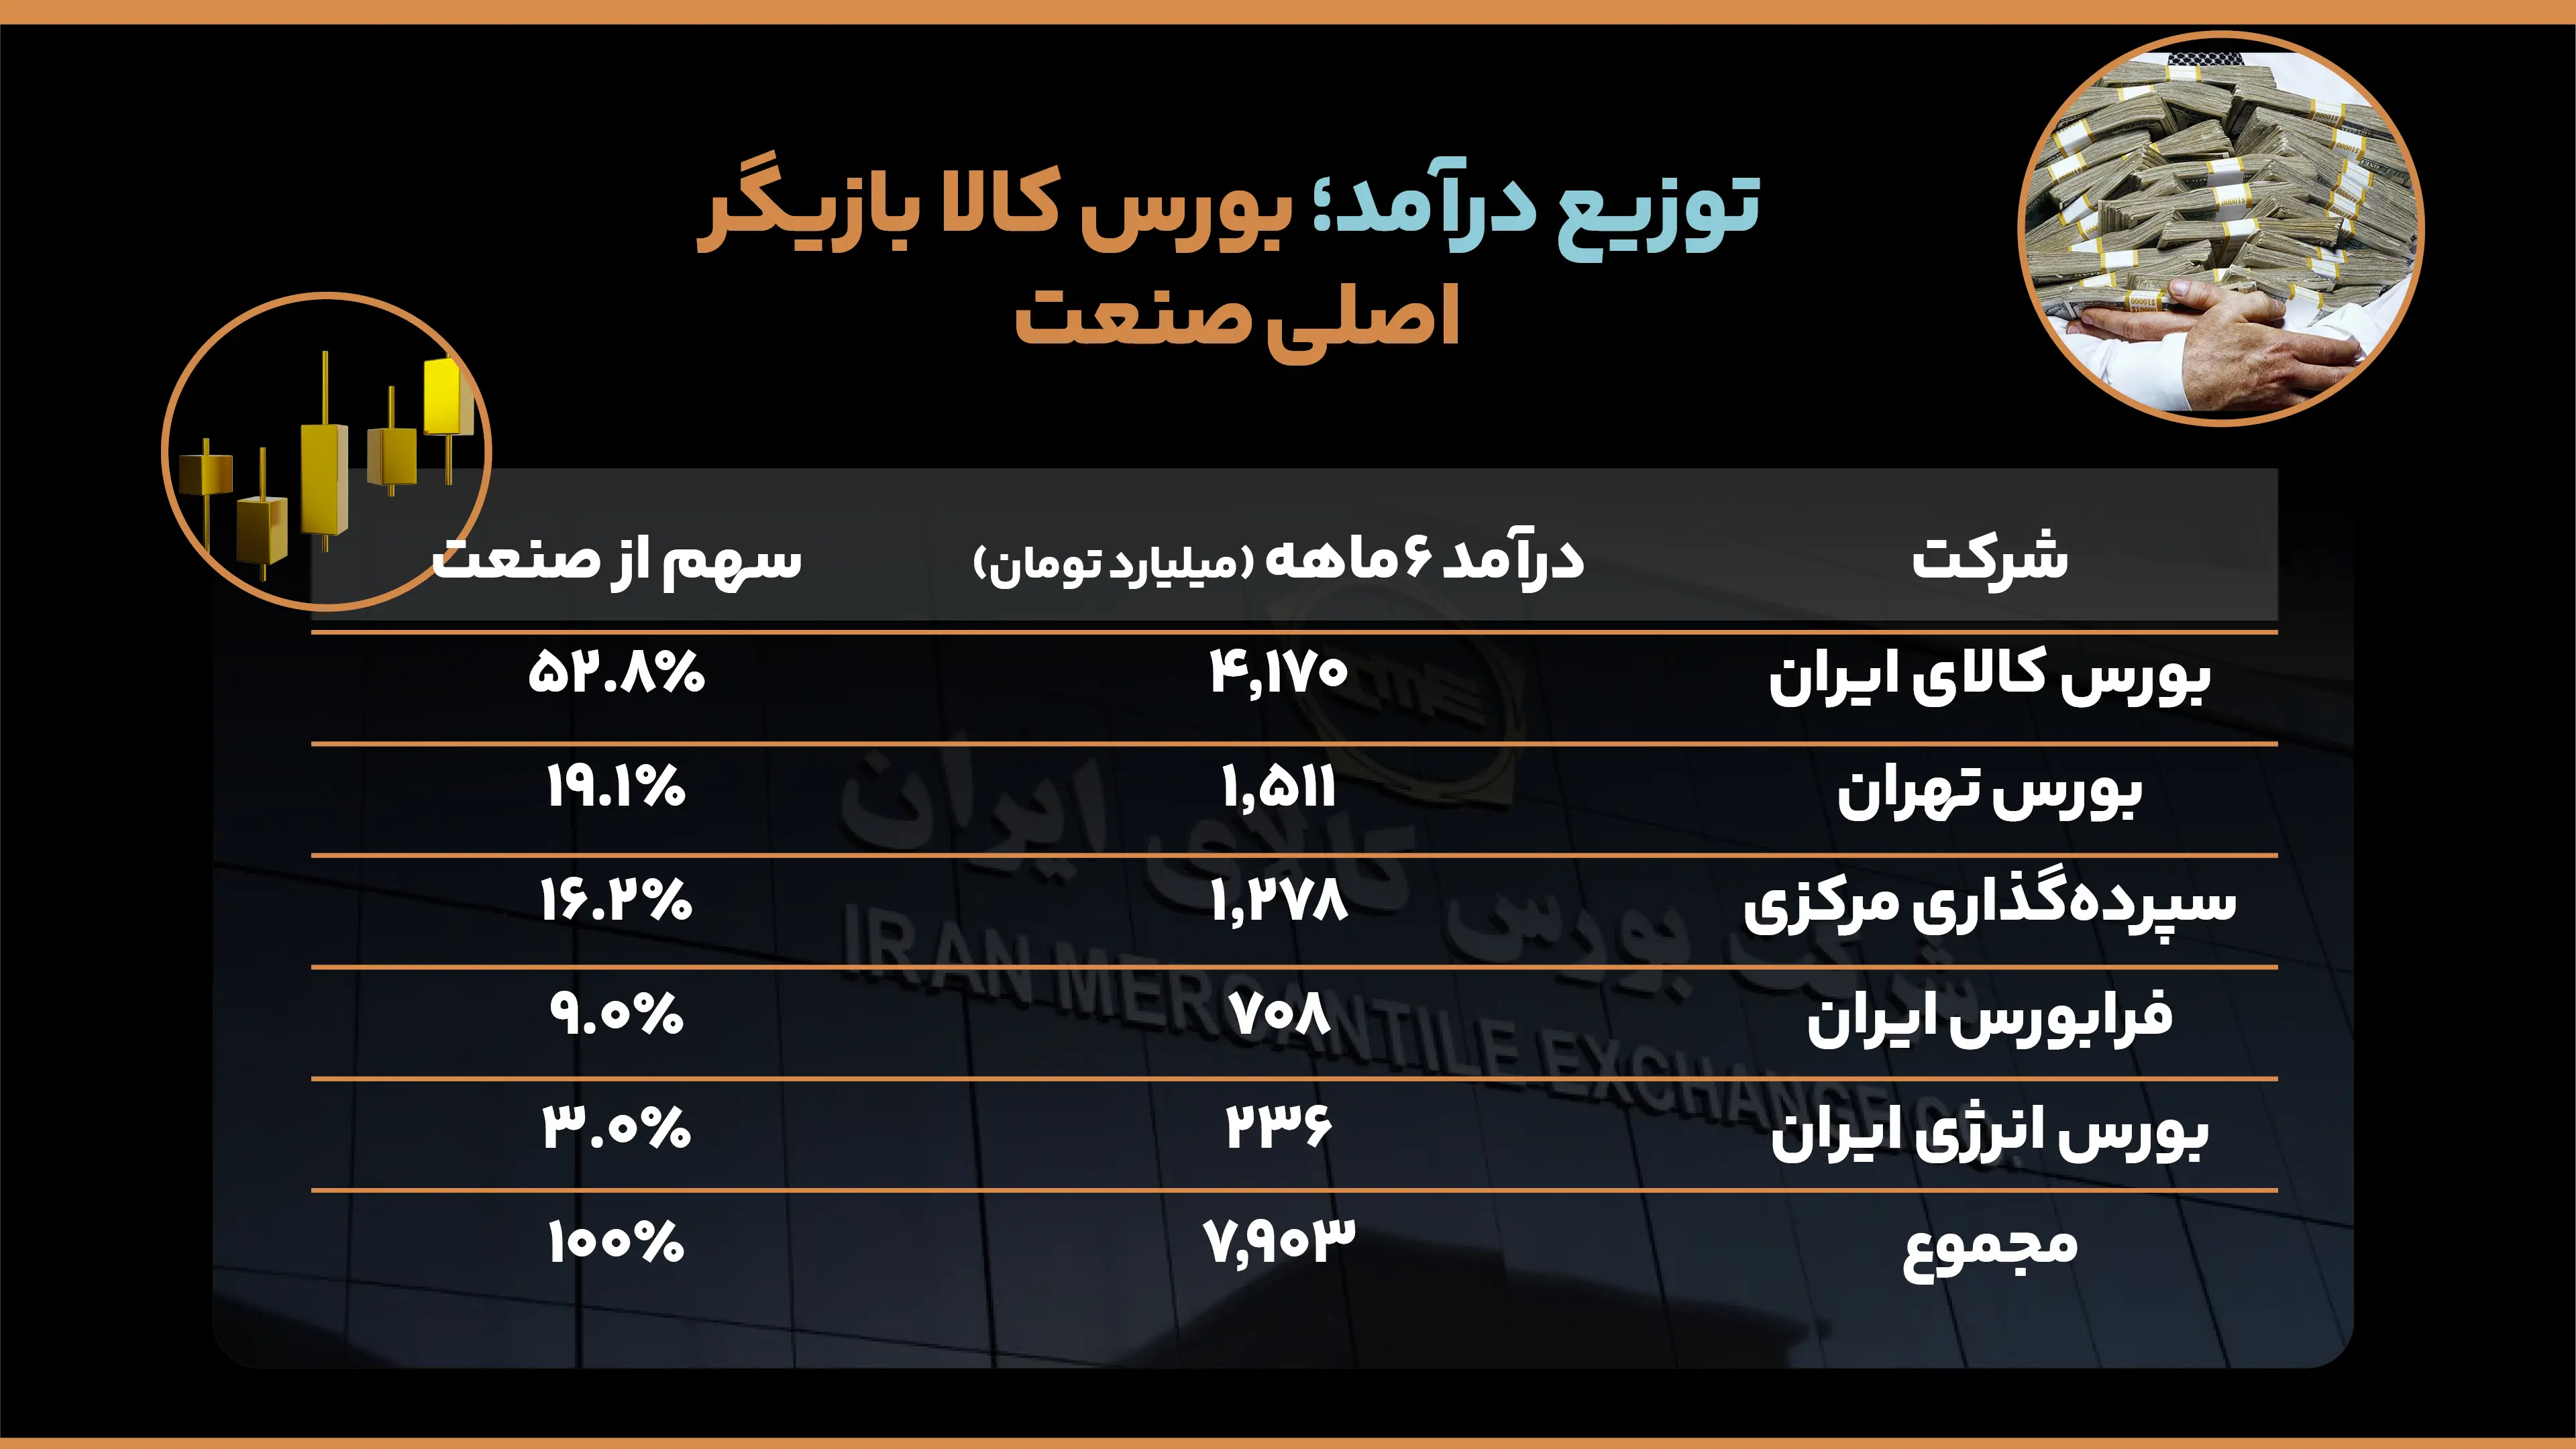
بررسی سهم شرکتهای مختلف از مجموع درآمد صنعت نشان میدهد بورس کالای ایران با حدود ۴ هزار و ۱۷۰ میلیارد تومان درآمد، بزرگترین سهم را به خود اختصاص داده است.
درآمد بورس کالا معادل حدود ۵۳ درصد از کل درآمد پنج شرکت فراکاب در نیمه نخست سال بوده است. پس از آن، بورس تهران با هزار و ۵۱۱ میلیارد تومان و شرکت سپردهگذاری مرکزی با هزار و ۲۷۸ میلیارد تومان قرار دارند. درآمد فرابورس ایران نیز حدود ۷۰۸ میلیارد تومان و درآمد بورس انرژی حدود ۲۳۶ میلیارد تومان بوده است.
این ارقام نشان میدهند که عملکرد درآمدی صنعت فراکاب تا حد زیادی به بورس کالا وابسته است؛ بنابراین، تغییرات درآمدی این شرکت میتواند تأثیر قابلتوجهی بر مجموع عملکرد گروه داشته باشد.
از سوی دیگر، فرابورس ایران با رشد ۲۲۹ درصدی درآمد، بیشترین نرخ رشد را در میان شرکتهای مورد بررسی ثبت کرده است. با این حال، سهم این شرکت از مجموع درآمد صنعت حدود ۹ درصد بوده است؛ موضوعی که تفاوت میان نرخ رشد درآمد و سهم هر شرکت از درآمد کل گروه را نشان میدهد.
نقش کارمزد معاملات در درآمد فراکابها
یکی از عوامل مهم در رشد درآمد شرکتهای فراکاب، کارمزد معاملات است. بررسی عملکرد شهریورماه نشان میدهد که بخش عمدهای از درآمد برخی شرکتها از این محل تأمین شده است.
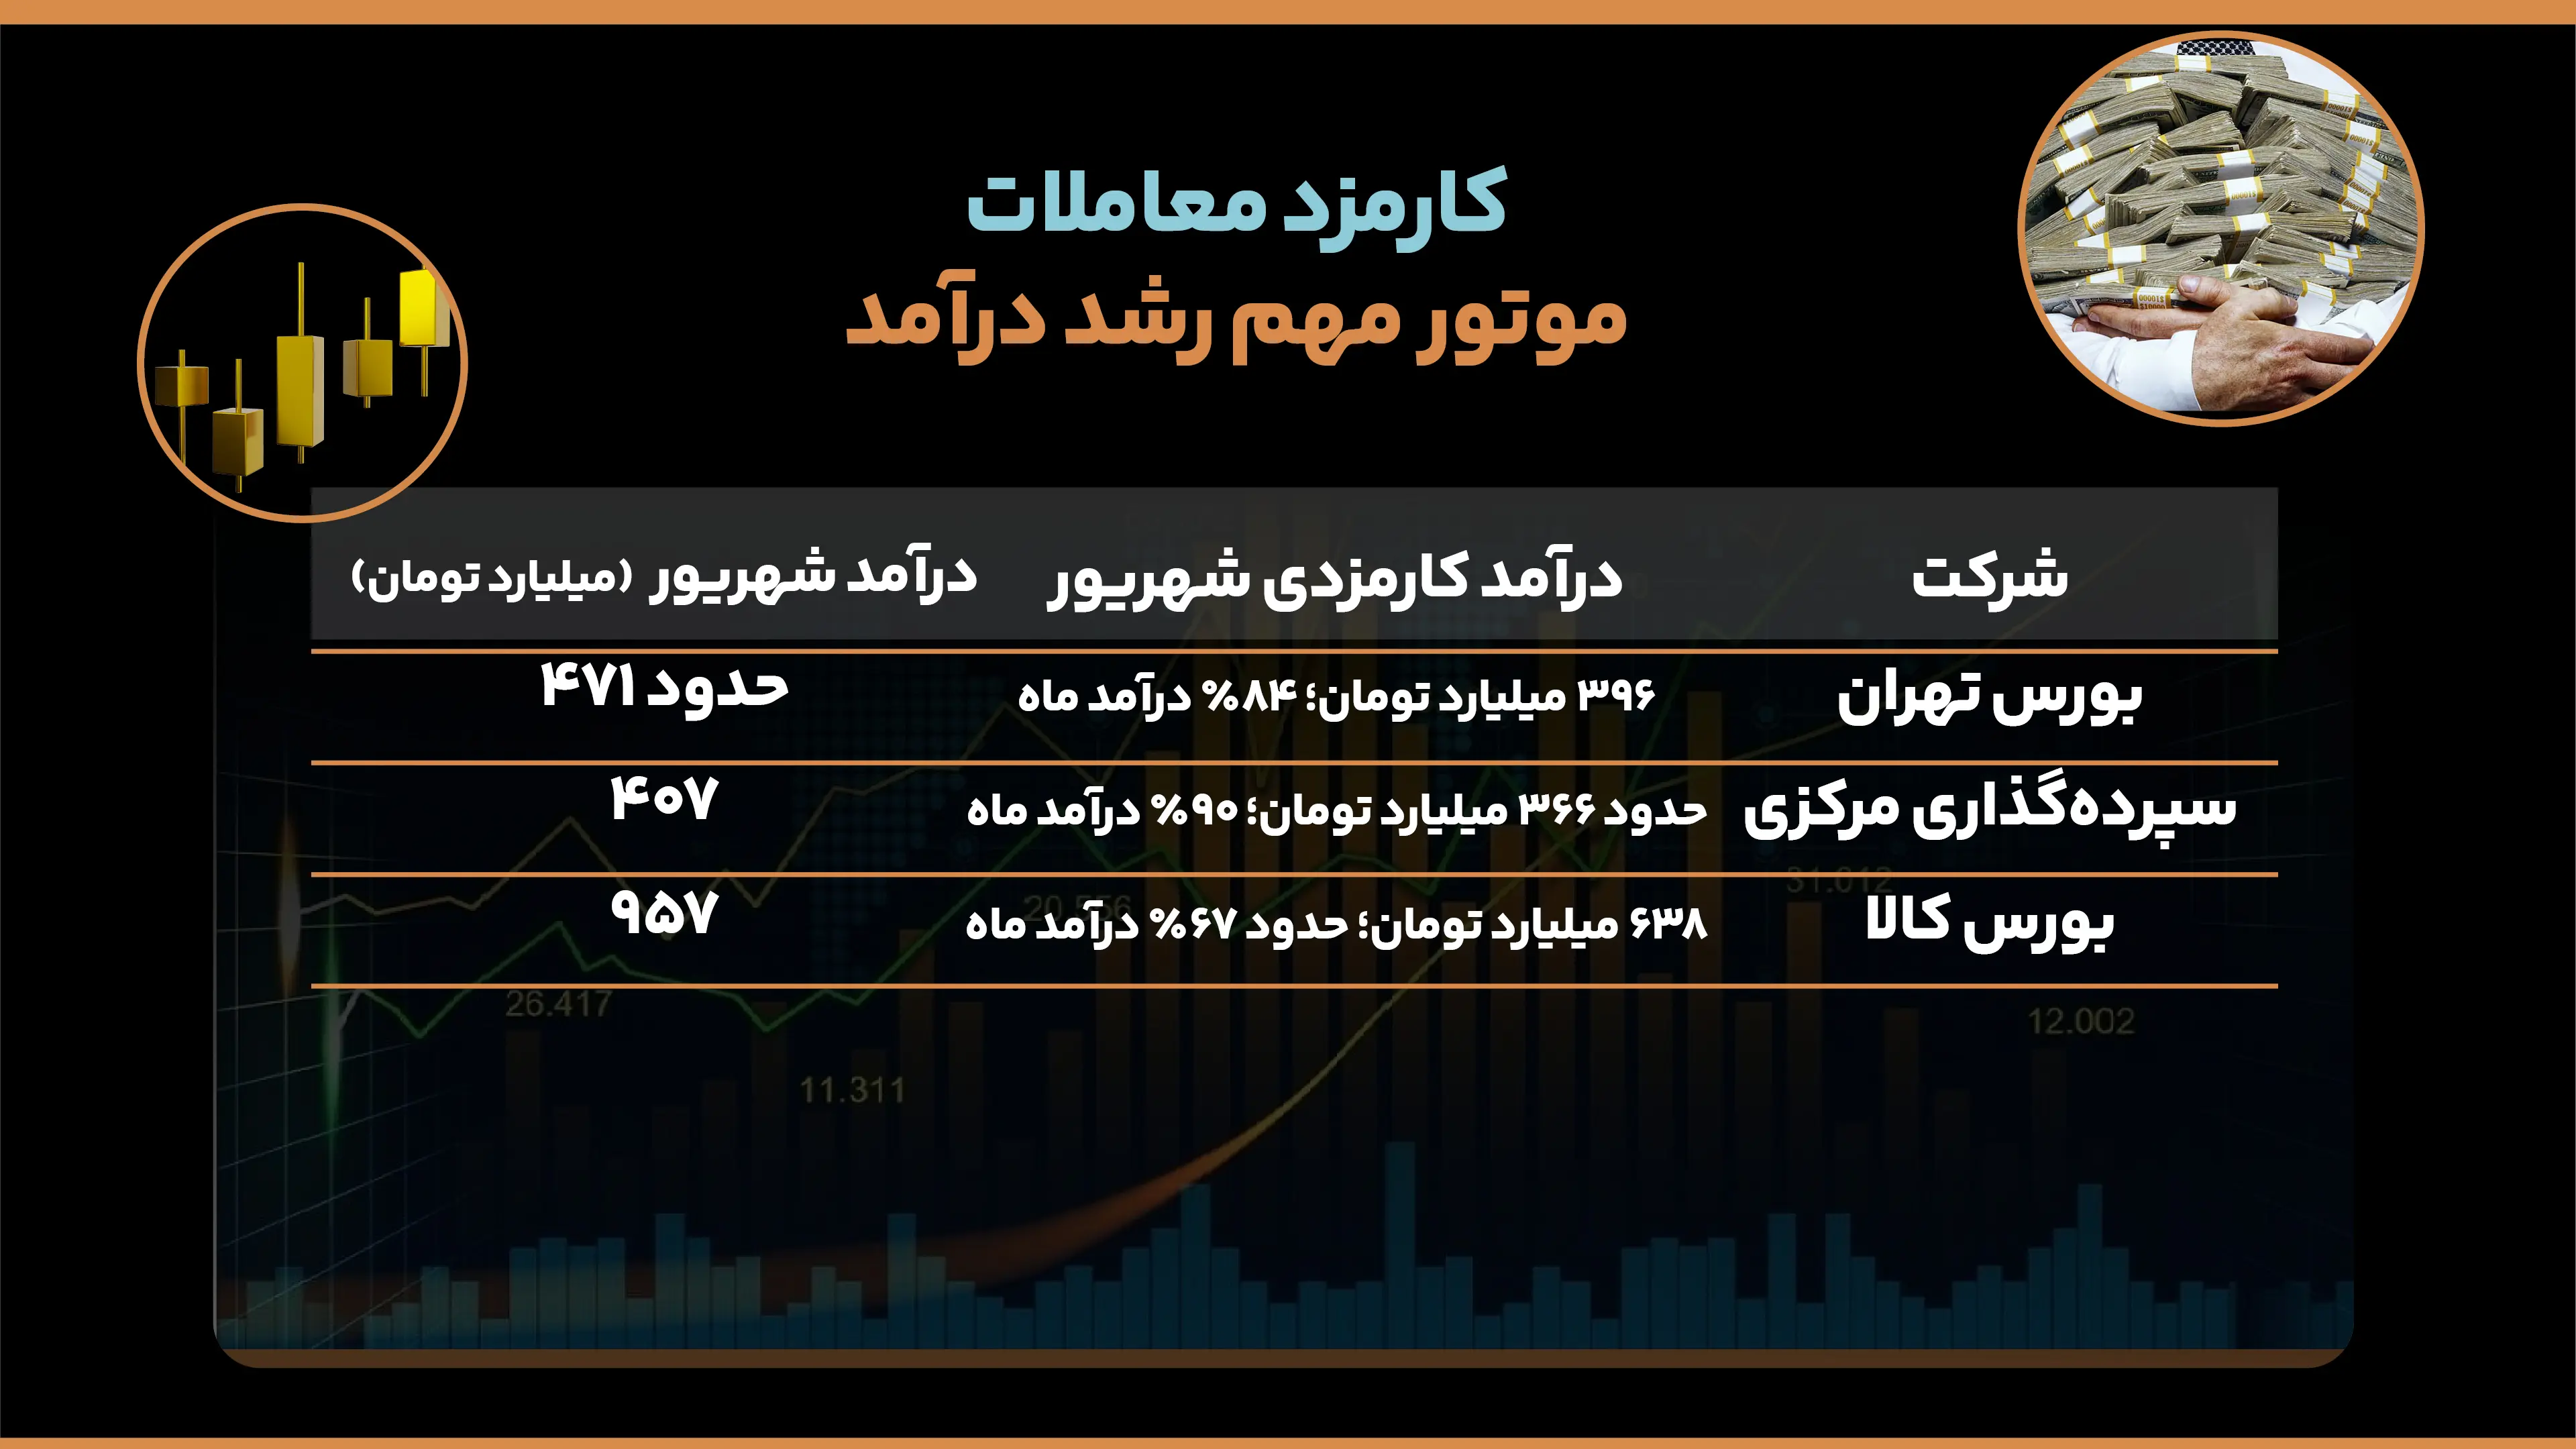
در شهریورماه، حدود ۸۴ درصد از درآمد بورس تهران از محل کارمزد معاملات به دست آمده است. این سهم در شرکت سپردهگذاری مرکزی به حدود ۹۰ درصد رسیده و بورس کالا نیز در همین ماه ۶۳۸ میلیارد تومان درآمد کارمزدی ثبت کرده است.
بنابراین، درآمدهای کارمزدی نقش مهمی در عملکرد مالی این شرکتها دارند و تداوم آنها میتواند بر روند درآمدزایی فراکابها در ادامه سال اثرگذار باشد.
رشد درآمد در کنار تغییرات متفاوت حاشیه سود
افزایش درآمد لزوماً به معنای رشد متناسب سودآوری نیست و بررسی حاشیه سود عملیاتی میتواند تصویر دقیقتری از عملکرد شرکتها ارائه دهد.
بر اساس ارقام گزارش، حاشیه سود عملیاتی کل صنعت از ۵۸ درصد در سال ۱۴۰۴ به ۶۵ درصد در بهار ۱۴۰۵ رسیده است.
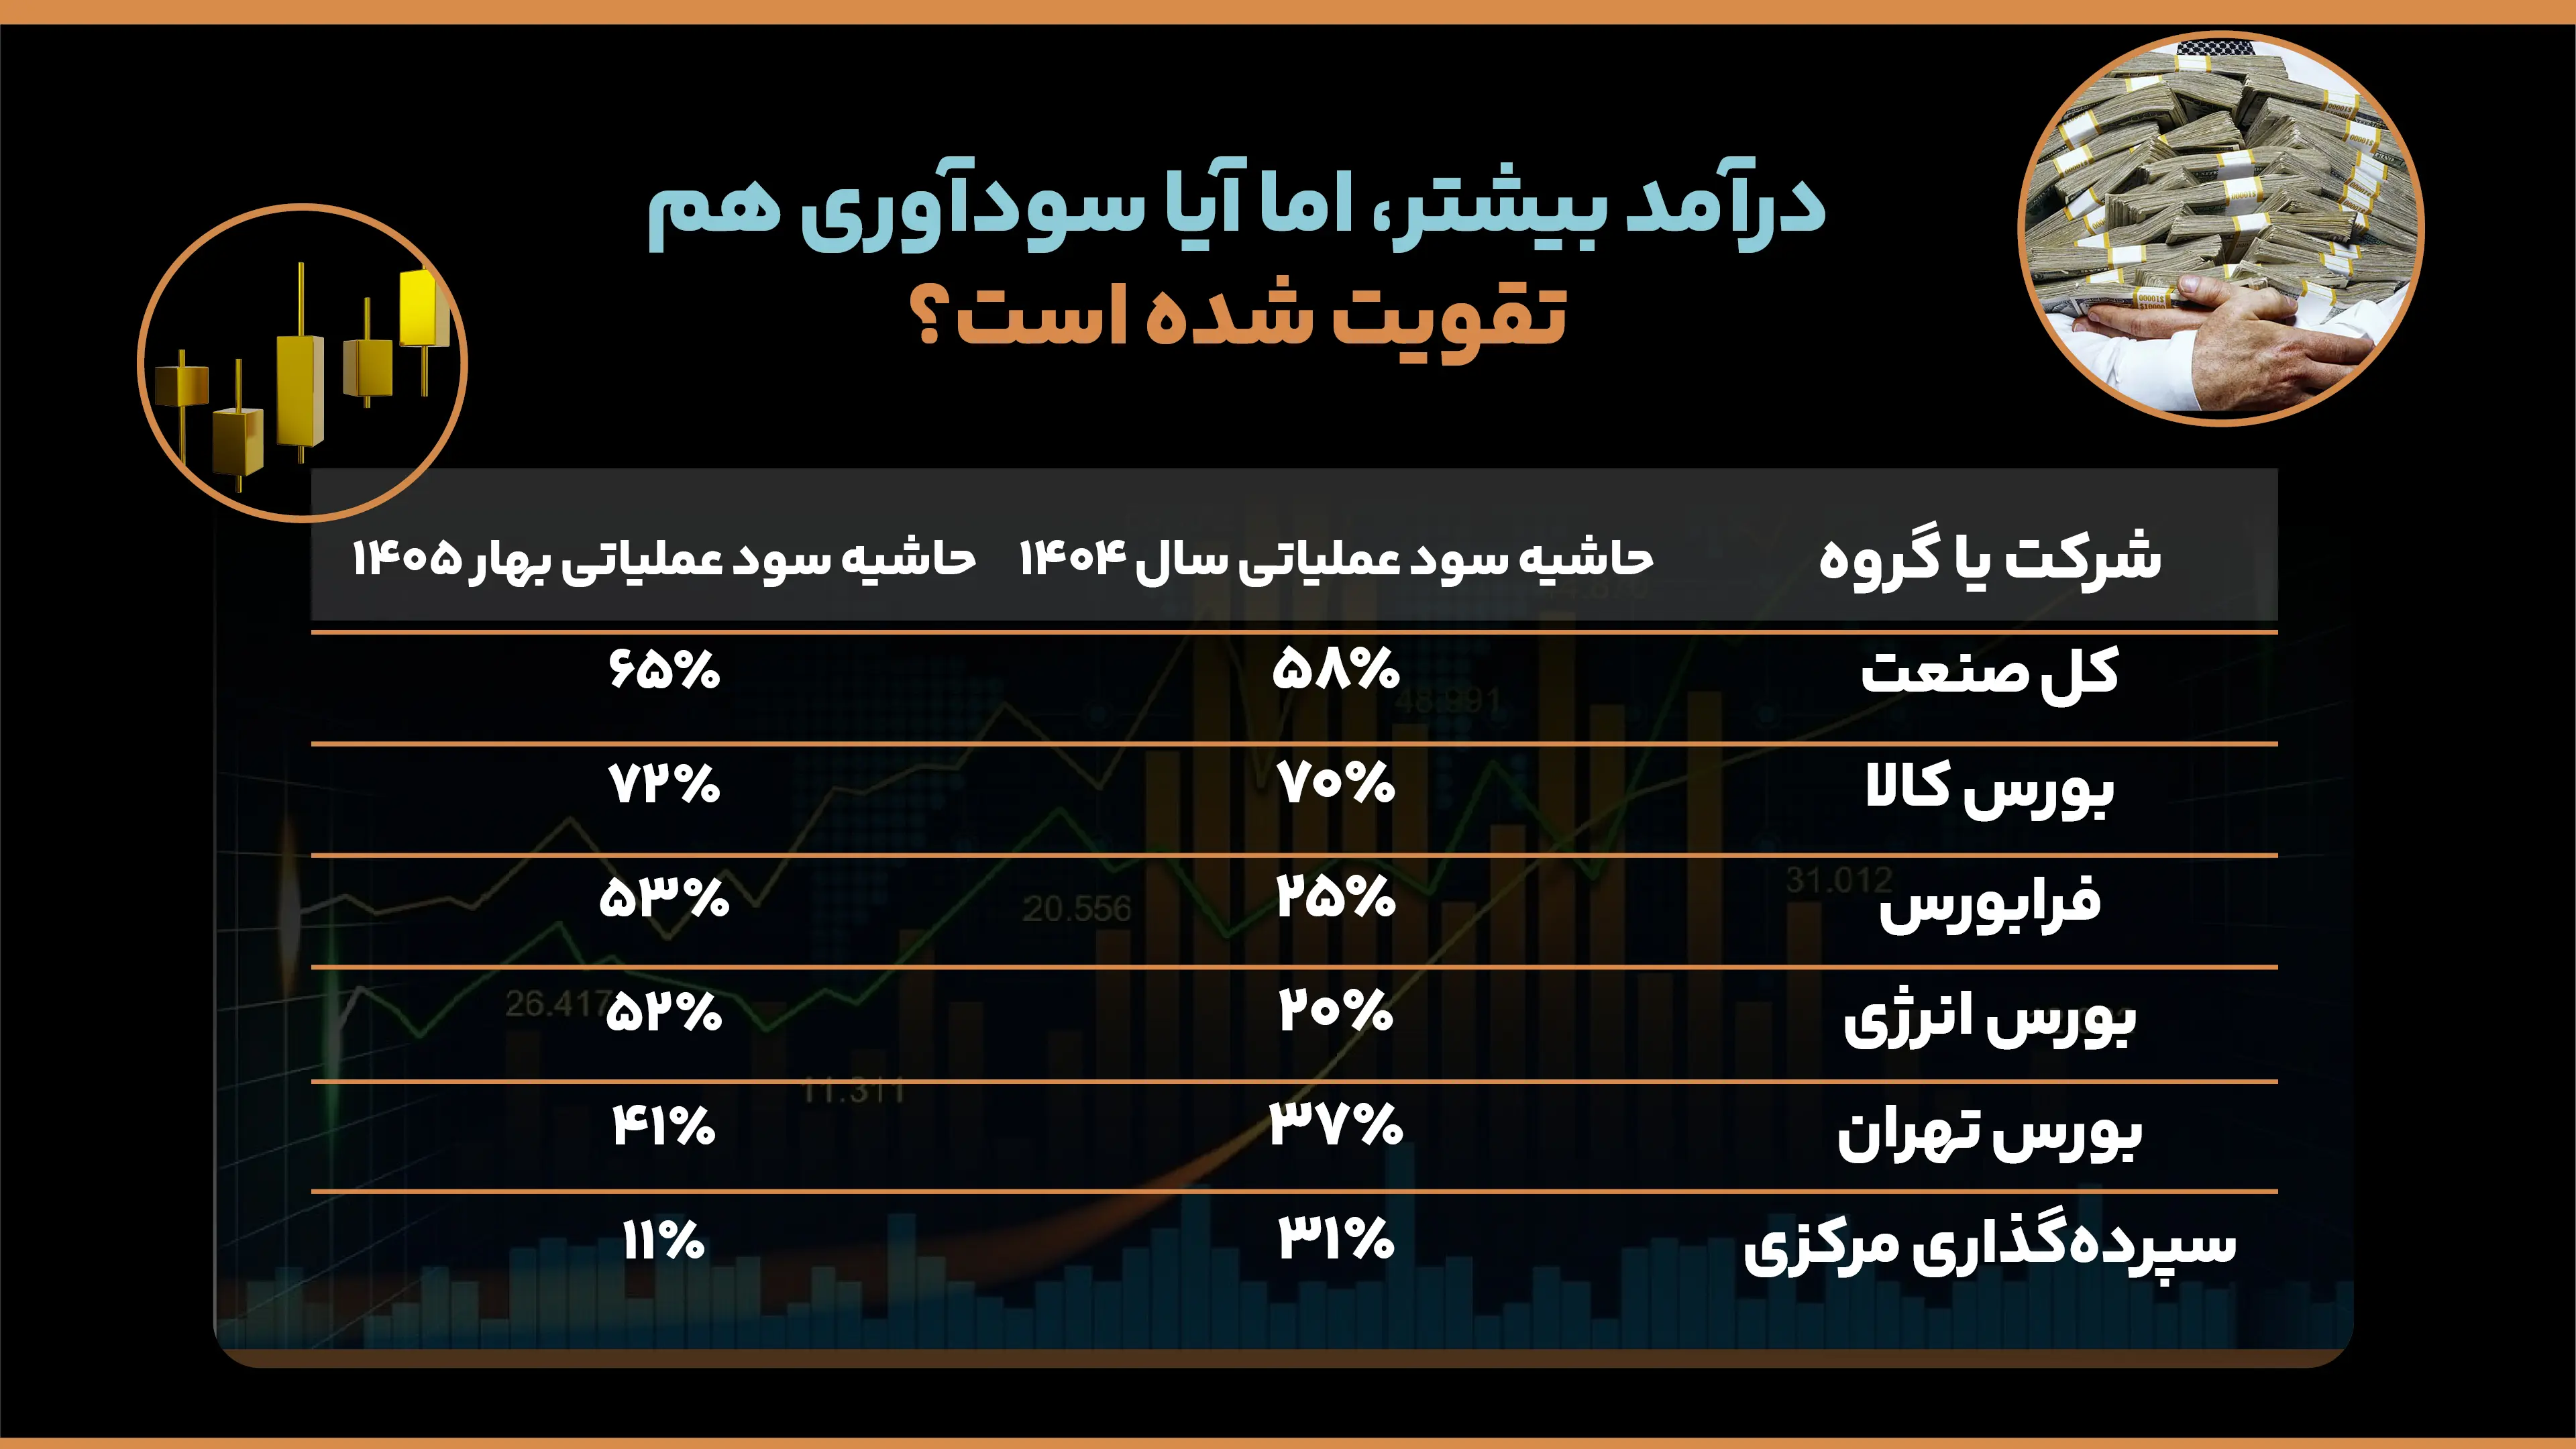
در میان شرکتهای فراکاب، فرابورس و بورس انرژی بهبود قابلتوجهی در حاشیه سود عملیاتی ثبت کردهاند. حاشیه سود عملیاتی فرابورس از ۲۵ به ۵۳ درصد و بورس انرژی از ۲۰ به ۵۲ درصد افزایش یافته است. بورس کالا نیز با حاشیه سود عملیاتی ۷۲ درصدی، همچنان در سطح بالایی قرار دارد.
در مقابل، حاشیه سود عملیاتی شرکت سپردهگذاری مرکزی از ۳۱ درصد در سال گذشته به ۱۱ درصد در بهار امسال کاهش پیدا کرده است؛ این در حالی است که درآمد ششماهه این شرکت ۱۸۰ درصد رشد داشته است. این تفاوت نشان میدهد که رشد درآمد بهتنهایی برای ارزیابی عملکرد مالی شرکتها کافی نیست و تغییرات هزینهها نیز باید مورد توجه قرار گیرد.
همچنین حاشیه سود خالص صنعت از ۹۵ درصد در سال ۱۴۰۴ به ۹۲ درصد در بهار ۱۴۰۵ رسیده است. در نتیجه، با وجود رشد درآمد، روند حاشیه سود در تمام شاخصها و شرکتها یکسان نبوده است.
چشمانداز درآمد و سودآوری فراکابها در نیمه دوم سال
برای بررسی چشمانداز فراکابها در نیمه دوم سال، میتوان دو سناریوی کلی را در نظر گرفت.
در سناریوی خوشبینانه، تداوم سطح بالای معاملات و حفظ درآمدهای کارمزدی میتواند به تقویت درآمد صنعت در نیمه دوم سال منجر شود. در این شرایط، شرکتهایی عملکرد بهتری خواهند داشت که علاوه بر حفظ جریان درآمدی، بتوانند هزینههای خود را کنترل کنند و حاشیه سود مناسبی داشته باشند.
در سناریوی میانه، ممکن است سرعت رشد درآمد نسبت به تابستان کاهش پیدا کند، اما درآمد صنعت همچنان در سطح بالایی باقی بماند. در این وضعیت، میزان رشد سودآوری شرکتها بیش از گذشته به ساختار هزینهها و ترکیب درآمدهای آنها وابسته خواهد بود.
در مجموع، عملکرد فراکابها در نیمه نخست سال از رشد چشمگیر درآمد این صنعت حکایت دارد؛ اما برای ارزیابی پایداری این رشد، باید علاوه بر روند معاملات و درآمدهای کارمزدی، تغییرات هزینهها و حاشیه سود هر شرکت نیز بررسی شود. به این ترتیب، تفاوت میان رشد درآمد و رشد سودآوری میتواند یکی از مهمترین معیارها برای ارزیابی عملکرد مالی فراکابها در ادامه سال باشد.