
اکوایران: تا پیش از سیاست خودکفایی شهرداریها در دهه ۱۳۶۰، بخشی از منابع مالی شهرداریها از کمکهای دولت تأمین میشد. با کاهش این کمکها، مسئولیت تأمین مالی به خود شهرداریها منتقل شد؛ بدون آنکه منابع درآمدی پایدار و کافی جایگزین شود. نتیجه، وابستگی روزافزون به عوارض صدور پروانه، فروش تراکم، تغییر کاربری و جرایم ساختمانی بود. این ساختاری است که با مسئولیتهای شهری همخوانی کامل ندارد و تضاد منافع ایجاد کرده است؛ شهرداری از یک سو باید تراکم و کیفیت زندگی را کنترل کند و از سوی دیگر بخشی از درآمدش به افزایش ساختوساز وابسته است. دادههای فصل دوم گزارش این وابستگی را تایید میکند. درآمدهای شهرداری به دو گروه پایدار (به عقیده نویسندگان گزارش از جمله عوارض نوسازی، سهم از مالیات بر ارزش افزوده، عوارض سالانه خودرو و بهای خدمات) و ناپایدار (عوارض پروانه، فروش تراکم، تغییر کاربری و جرایم ساختمانی) تقسیم میشوند. درآمد پایدار امکان برنامهریزی بلندمدت میدهد؛ درآمد ناپایدار بودجه را در معرض نوسانات اقتصادی قرار میدهد.
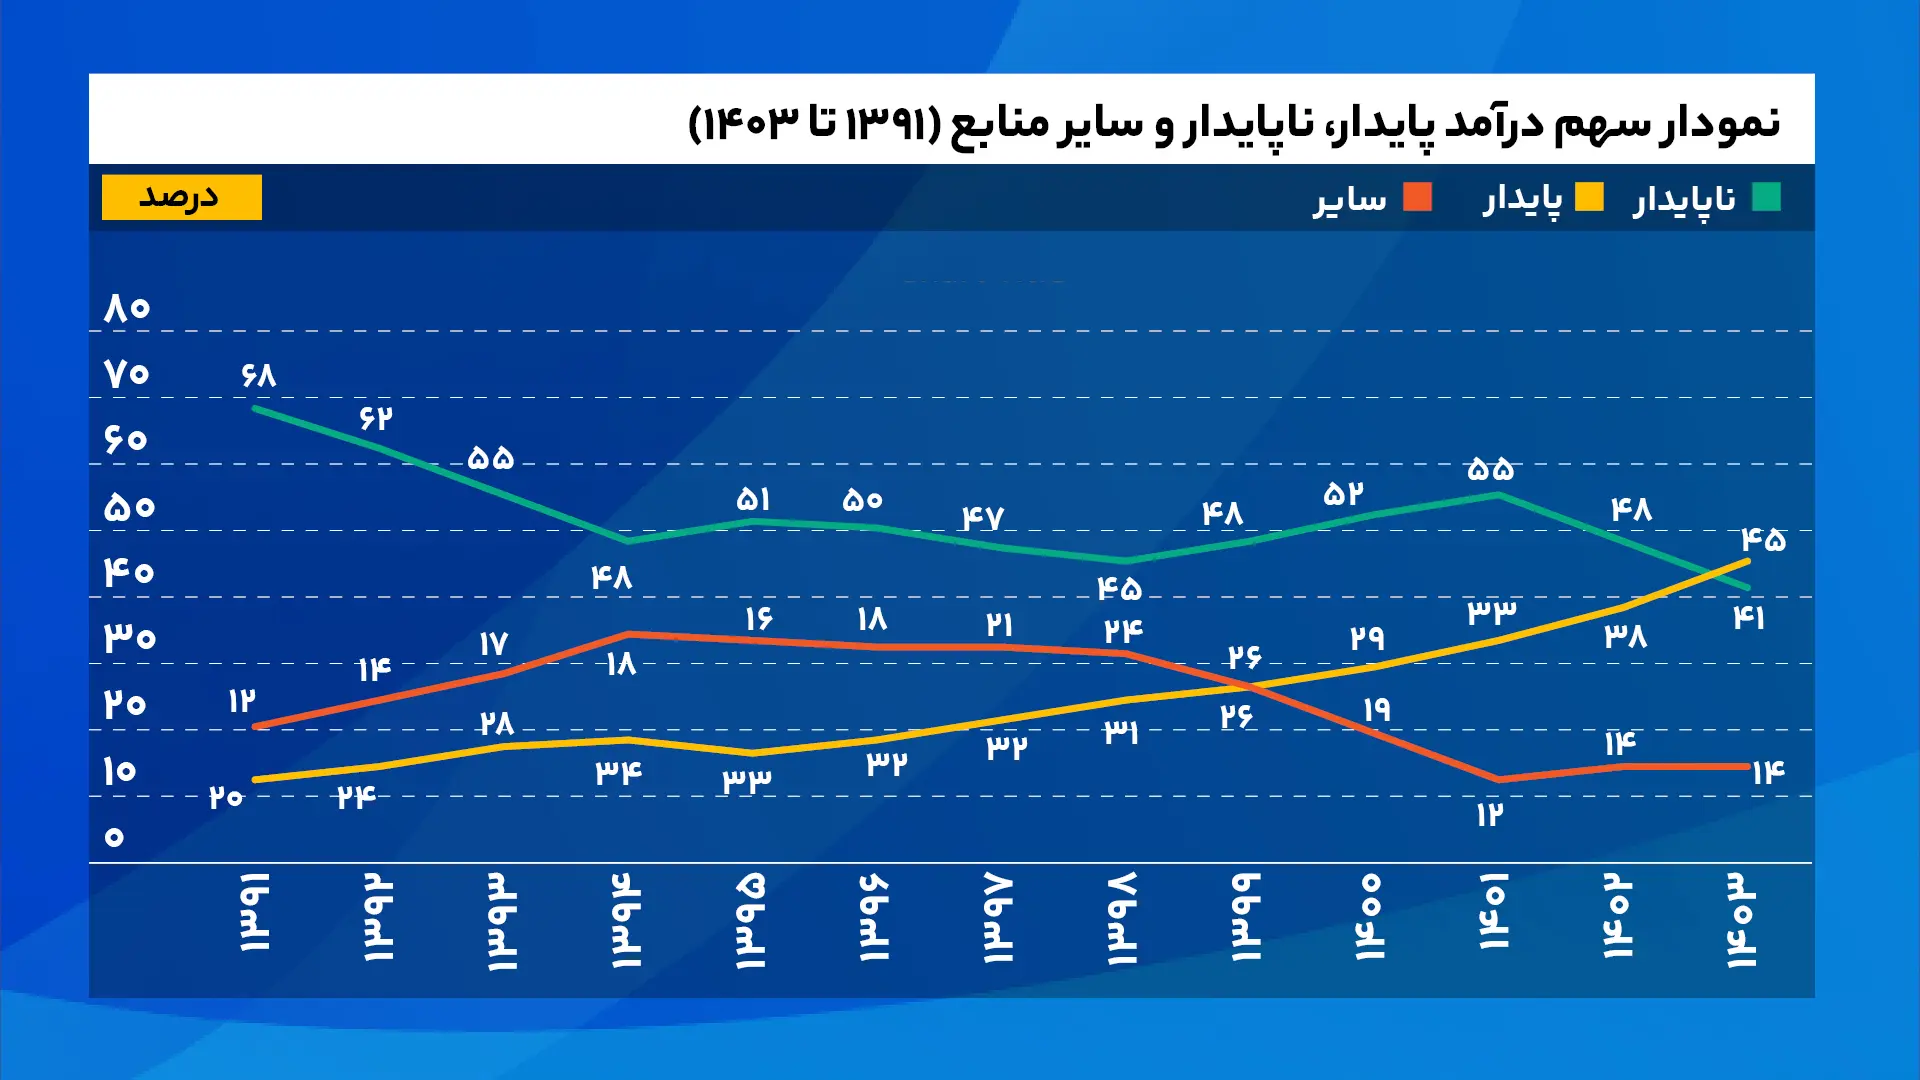
در سال ۱۳۹۱ حدود ۶۸ درصد منابع از درآمدهای ناپایدار تأمین میشد و سهم پایدار تنها ۱۲ درصد بود؛ یعنی ناپایدار تقریباً شش برابر پایدار. روند بعدی تغییر مثبتی نشان میدهد؛ سهم ناپایدار در ۱۳۹۵ به ۵۱ درصد، در ۱۴۰۳ به ۴۱ درصد رسید. در مقابل، سهم پایدار از ۱۲ درصد در ۱۳۹۱ به ۳۸ درصد در ۱۴۰۲ و ۴۵ درصد در ۱۴۰۳ افزایش یافت. از ۱۳۹۱ تا ۱۴۰۳ سهم ناپایدار ۲۷ واحد درصد کاهش و سهم پایدار ۳۳ واحد درصد افزایش داشته و در ۱۴۰۳ برای نخستین بار سهم پایدار از ناپایدار پیشی گرفته است. بااینحال، کاهش سهم درآمدهای ناپایدار به معنای کاهش وابستگی واقعی به ساختوساز نیست.
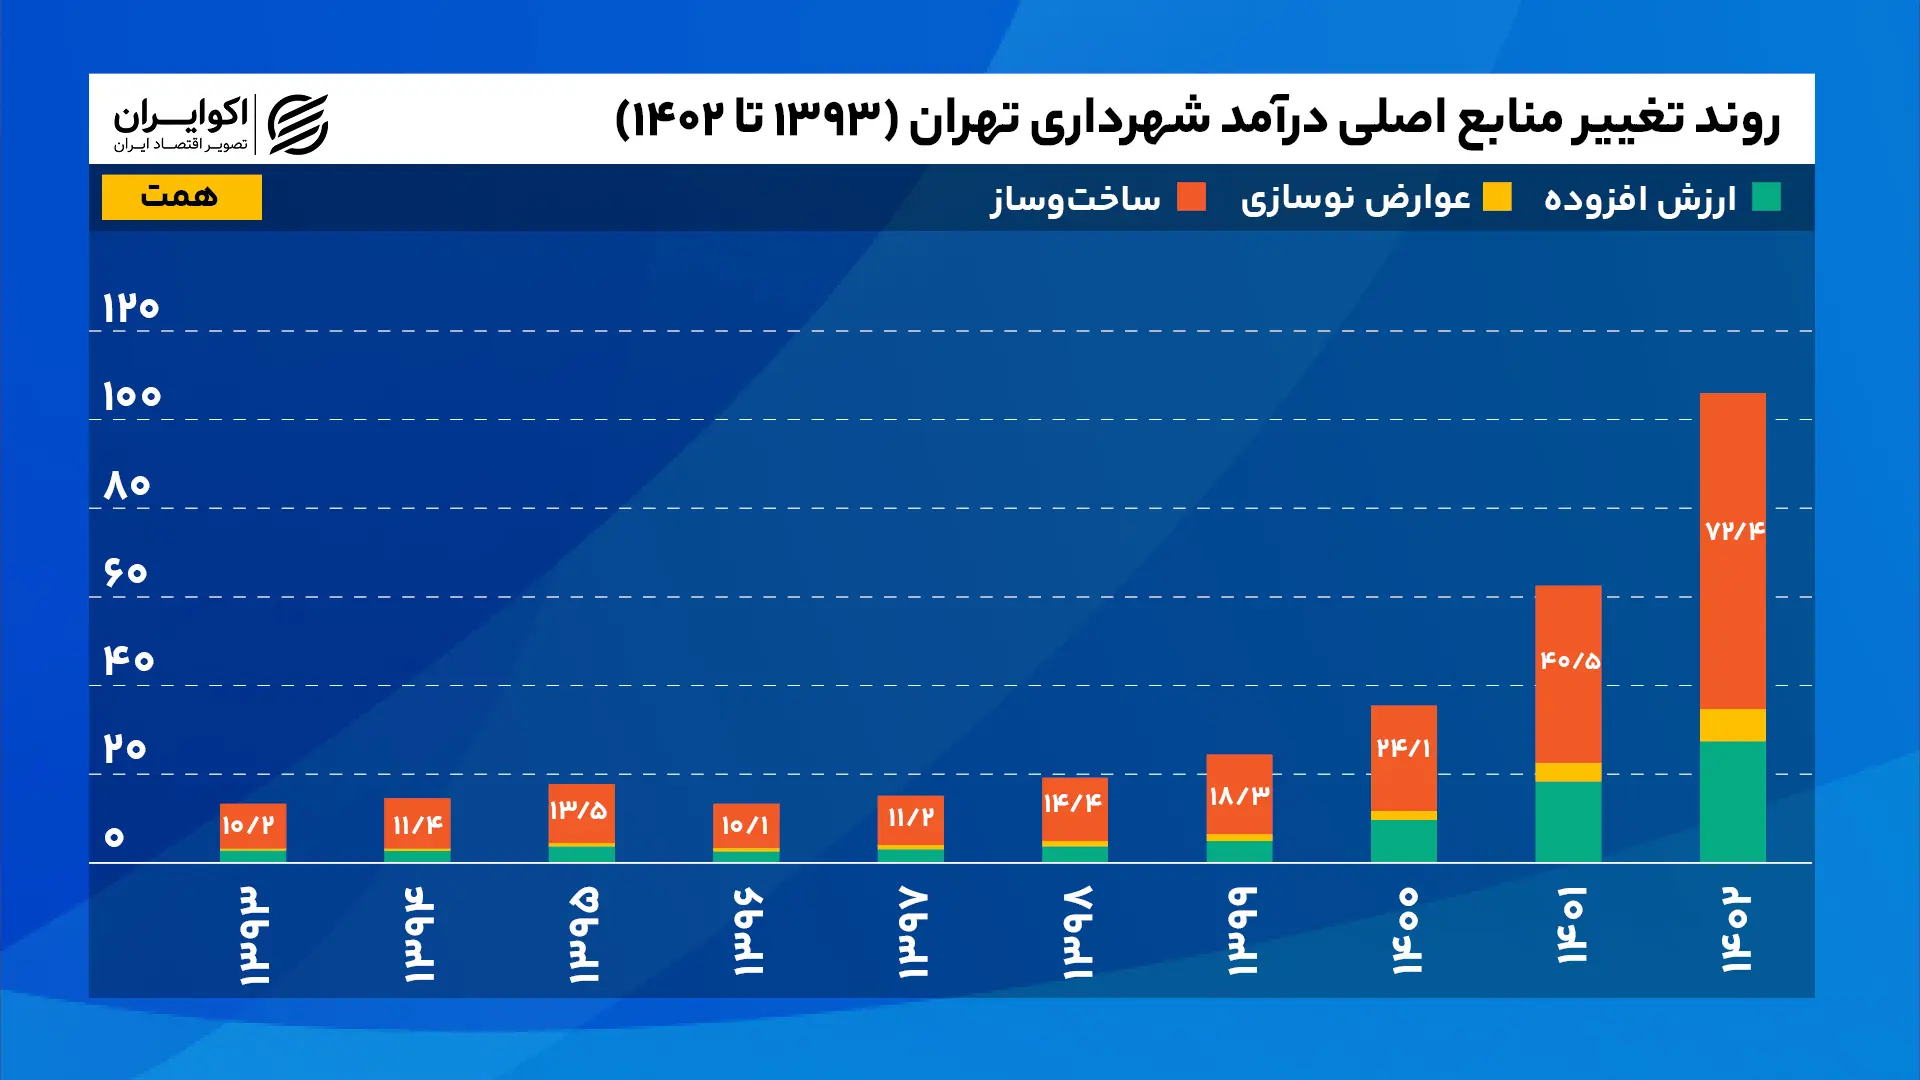
دادههای تفصیلی سال ۱۴۰۲ نشان می دهد در این سال، درآمد گزارششده از محل عوارض ساختوساز و تراکم حدود ۷۲.۴ هزار میلیارد تومان بوده است. در مقابل، سهم مالیات بر ارزش افزوده ۲۸.۱ هزار میلیارد تومان و عوارض نوسازی و مستغلات تنها ۷.۳ هزار میلیارد تومان گزارش شده است. درآمد ناشی از ساختوساز در این اقلام، نزدیک به ده برابر عوارض سالانه نوسازی و مستغلات بوده است. این اختلاف نشان میدهد که با وجود تغییر مثبت ترکیب درآمدها، منابع مرتبط با توسعه ساختمانی همچنان وزن قابلتوجهی در تأمین مالی پایتخت دارند.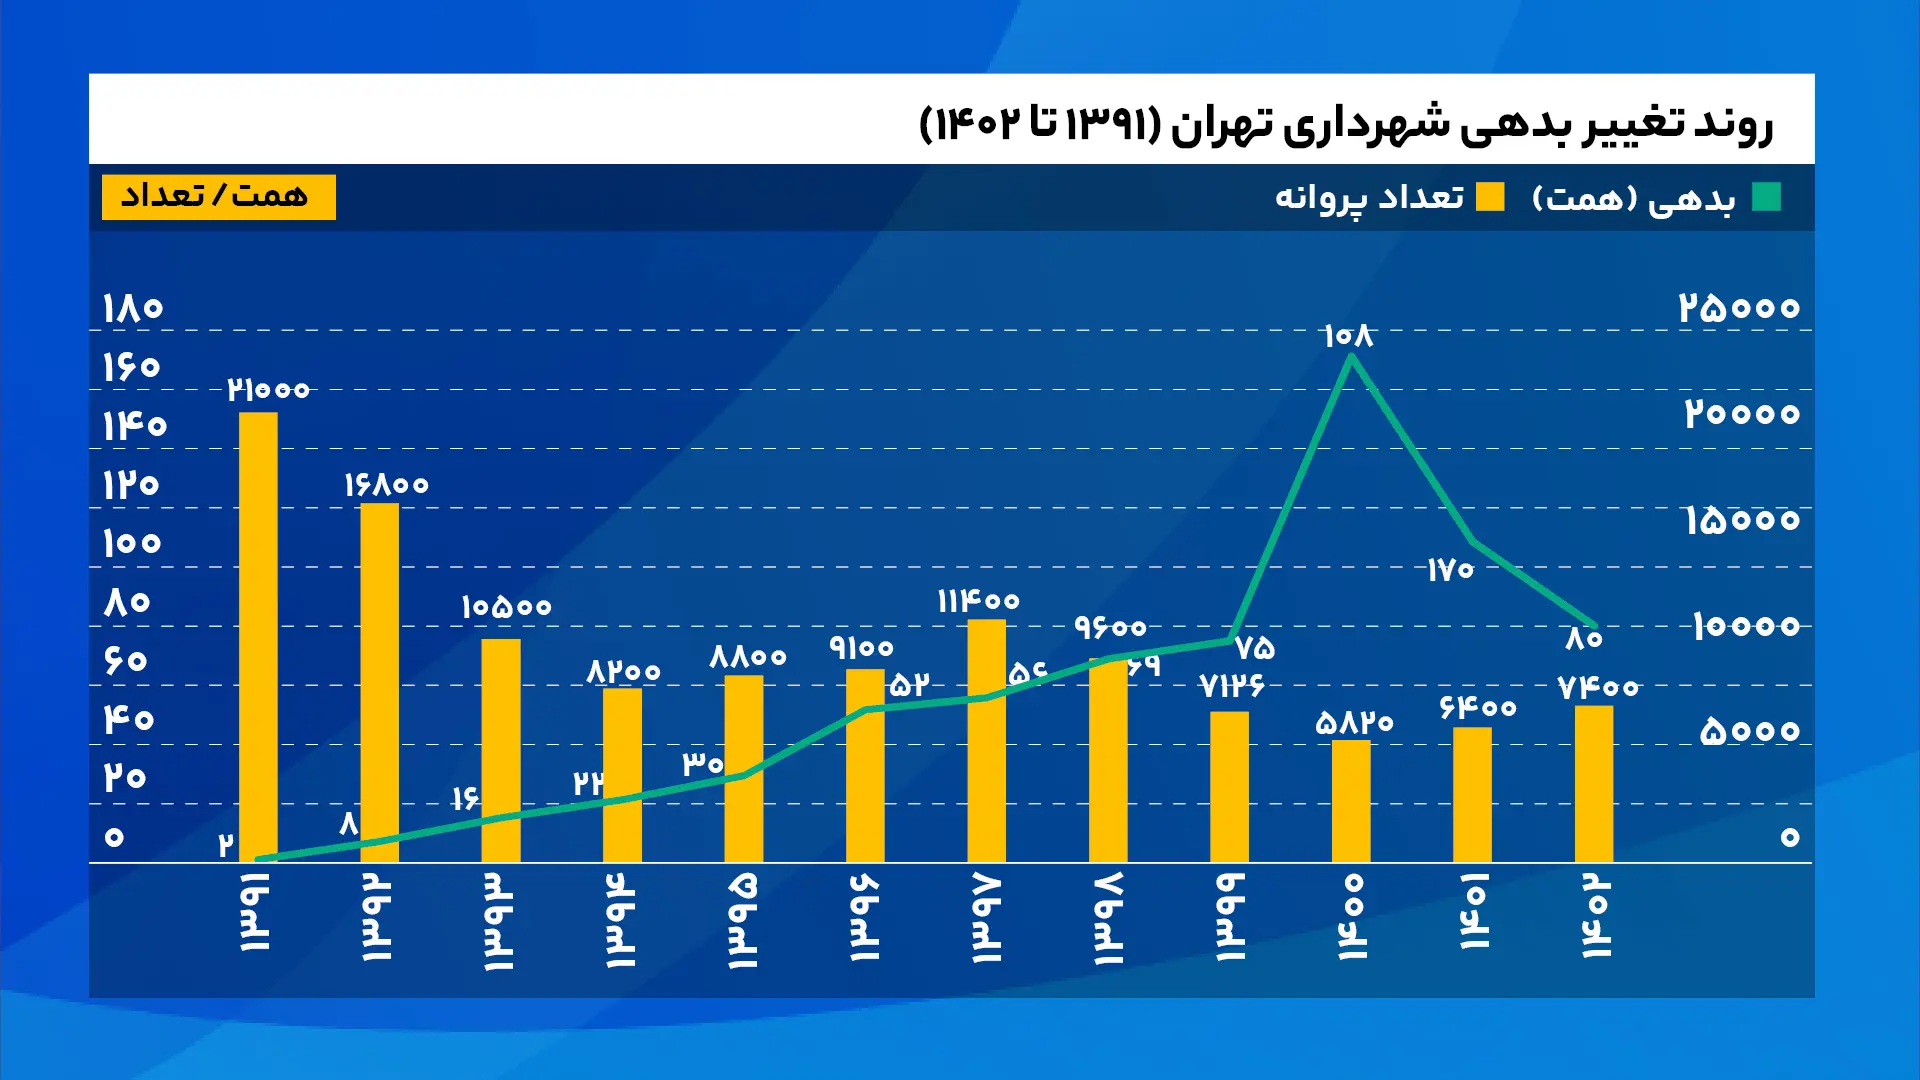
آسیبپذیری این ساختار درآمدی در دورههای رکود بازار مسکن آشکارتر میشود. در دوره رونق، افزایش صدور پروانههای ساختمانی میتواند جریان درآمدی قابلتوجهی برای شهرداری ایجاد کند؛ اما با کاهش فعالیت ساختمانی، بخشی از این منابع محدود میشود، درحالیکه هزینههای جاری، نگهداری زیرساختها و تعهدات مالی پیشین همچنان ادامه دارند. تعداد پروانههای ساختمانی از حدود ۲۱ هزار فقره در ۱۳۹۱ به ۸ هزار و ۲۰۰ در ۱۳۹۴ رسید؛ در همین دوره که تعداد صدور پروانه های ساختمانی61 درصد کاهش داشت بدهی شهرداری از حدود ۲ همت به ۲۲ همت در ۱۳۹۴ افزایش یافت. از ۱۳۹۱ تا ۱۳۹۵ پروانهها حدود ۵۸ درصد کاهش و بدهی ۱۵ برابر شده است. این همزمانی قابلتوجه است. وقتی بخشی از بودجه یک نهاد عمومی به فعالیت ساختمانی وابسته باشد، رکود این بخش میتواند جریان نقدی آن را محدود کند. اگر هزینهها و تعهدات متناسب با کاهش درآمد تعدیل نشوند و منابع جایگزین کافی نیز وجود نداشته باشد، فشار مالی ممکن است به شکل تأخیر در پرداخت تعهدات، استفاده از منابع اعتباری یا افزایش بدهی ظاهر شود. البته تغییر شیوه ثبت بدهیها، تعهدات انباشته سالهای قبل، تورم و تصمیمات مالی مدیریت شهری نیز میتوانند در تغییر میزان بدهی نقش داشته باشند. بااینحال، همزمانی افت شدید فعالیت ساختمانی و رشد بدهی در این دوره، با فرضیه آسیبپذیری مالی شهرداری در برابر چرخههای بازار مسکن سازگار است.
اهمیت پژوهش مرکز مطالعات و برنامهریزی شهر تهران در آن است که مسئله درآمد شهرداری را رابطهای متقابل از متغیرهای مالی و بازار مسکن میبیند.در رویکرد پویاییشناسی سیستمها، تغییر یک متغیر میتواند زنجیرهای از واکنشها را ایجاد کند که در نهایت به همان متغیر اولیه بازگردد. به همین دلیل، سیاستی که در کوتاهمدت موفق به نظر میرسد، ممکن است در بلندمدت پیامدهایی متفاوت داشته باشد.
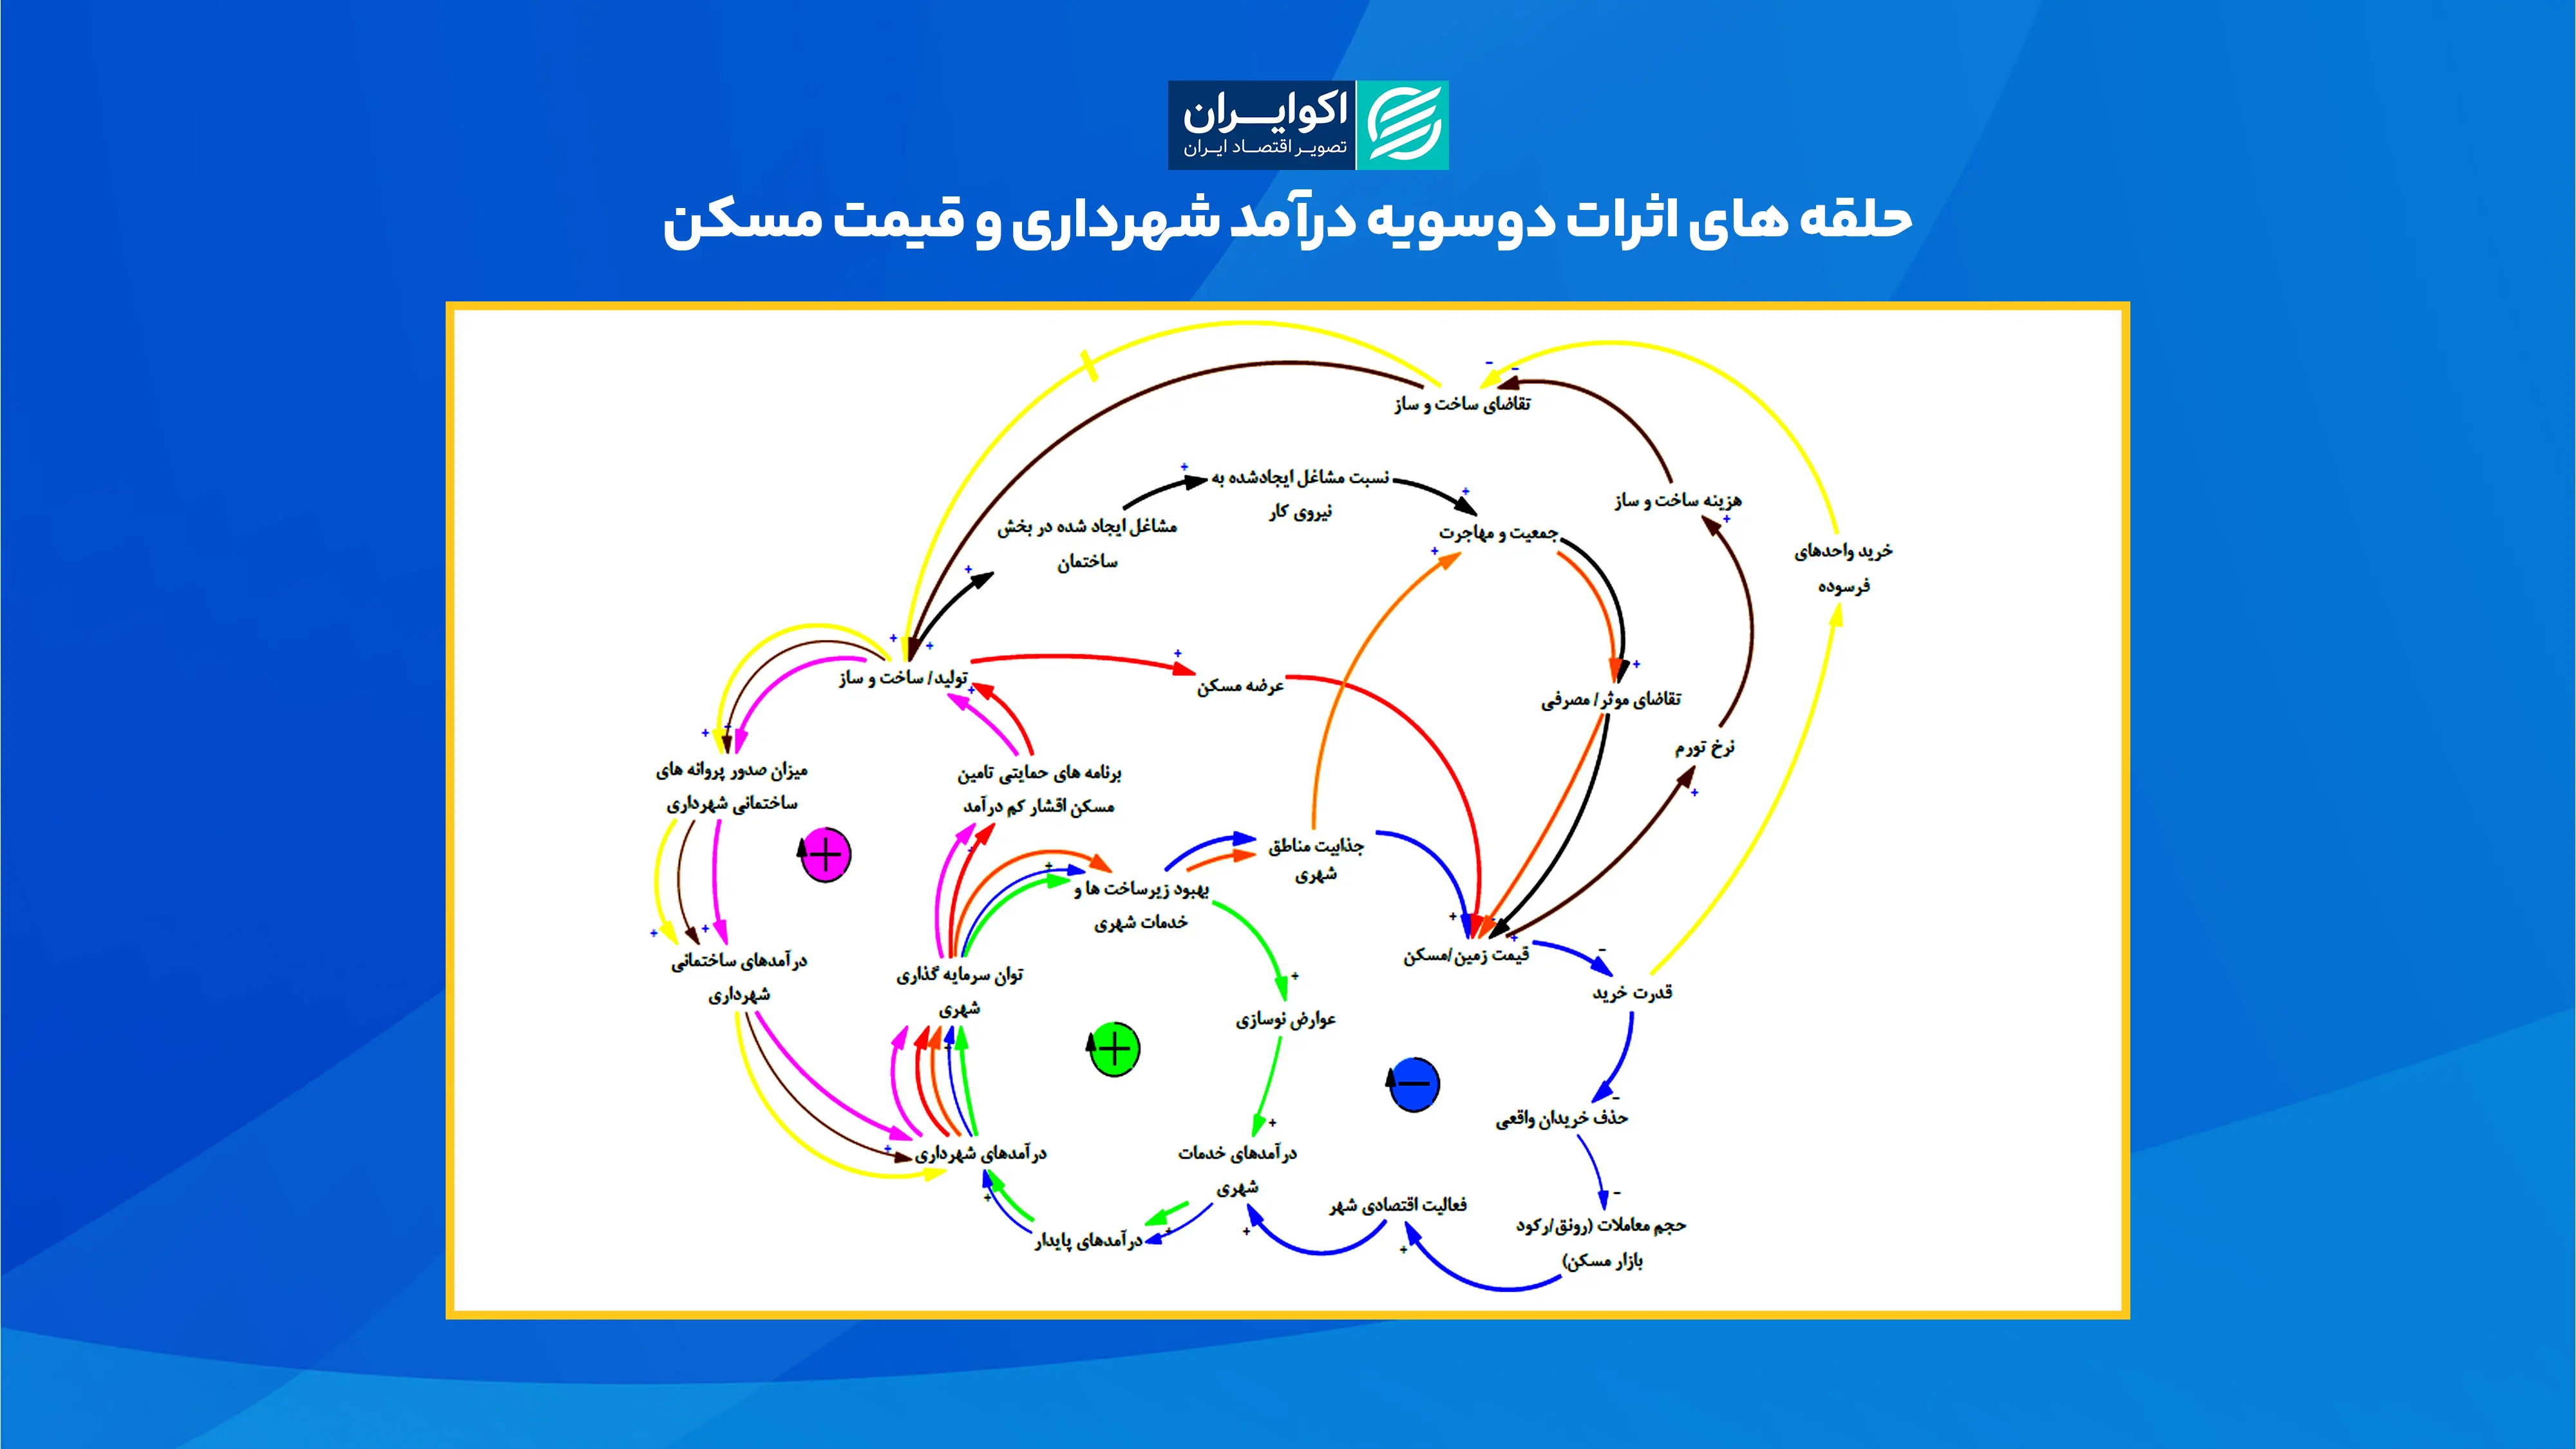
برای مثال در حلقههای اثرات دوسویه درآمد شهرداری و قیمت مسکن، افزایش فروش تراکم میتواند در کوتاهمدت منابع بیشتری در اختیار شهرداری قرار دهد و بخشی از فشار بودجهای را کاهش دهد. اما اگر افزایش تراکم فراتر از ظرفیت زیرساختی شهر باشد، در بلندمدت تقاضا برای حملونقل عمومی، خدمات شهری، شبکههای آب و فاضلاب و سایر زیرساختها افزایش مییابد. تأمین این خدمات نیز به منابع مالی بیشتری نیاز خواهد داشت.یعنی از مسیر افزایش هزینههای آینده، فشار تازهای بر منابع مالی شهر وارد سازد. اگر پاسخ مدیریت شهری به این فشار، بار دیگر افزایش درآمدهای ساختمانی باشد، چرخه وابستگی تکرار میشود.
پژوهش مسیر دیگری را برای تأمین مالی شهر مطرح میکند؛ تقویت درآمدهایی که به ارزش داراییهای شهری و ارائه مستمر خدمات وابستهاند، نه صرفاً به صدور مجوز برای ساختمانهای جدید.
یکی از مهمترین ابزارهای مورد توجه در این زمینه، عوارض سالانه املاک و مالیات بر ارزش زمین است. تفاوت اقتصادی این منابع با درآمدهای ساختمانی در آن است که وصول آنها به انجام یک معامله یا آغاز پروژه ساختمانی جدید وابسته نیست.شهرداری میتواند بخشی از ارزش افزودهای را که در نتیجه سرمایهگذاری عمومی ایجاد شده است، به چرخه تأمین مالی خدمات شهری بازگرداند. توسعه حملونقل عمومی، بهبود دسترسی، ایجاد فضای سبز و ارتقای کیفیت زیرساختها میتوانند بر مطلوبیت و ارزش املاک اثر بگذارند. اگر نظام عوارض محلی بتواند بخشی از این افزایش ارزش را بهصورت مستمر دریافت کند، منابع حاصل از آن دوباره برای بهبود خدمات و زیرساختهای شهر قابل استفاده خواهد بود. البته اجرای این تغییر با موانع نهادی و قانونی همراه است. بسیاری از پایههای مالیاتی مرتبط با مسکن، از جمله مالیات بر عایدی سرمایه و خانههای خالی، در اختیار شهرداری نیستند. همچنین اصلاح عوارض مبتنی بر ارزش املاک به اطلاعات دقیق و بهروز از مالکیت، کاربری و ارزش زمین و ساختمان نیاز دارد.
این نکته ضروری است که تأمین خدمات روزمره و تعهدات بلندمدت مدیریت شهری نباید به تداوم ساختوساز وابسته شود. تهران برای اداره فردای خود، به ساختار درآمدی نیاز دارد که بدون الزام به ساختوساز بیشتر نیز بتواند هزینههای شهر را تأمین کند.