
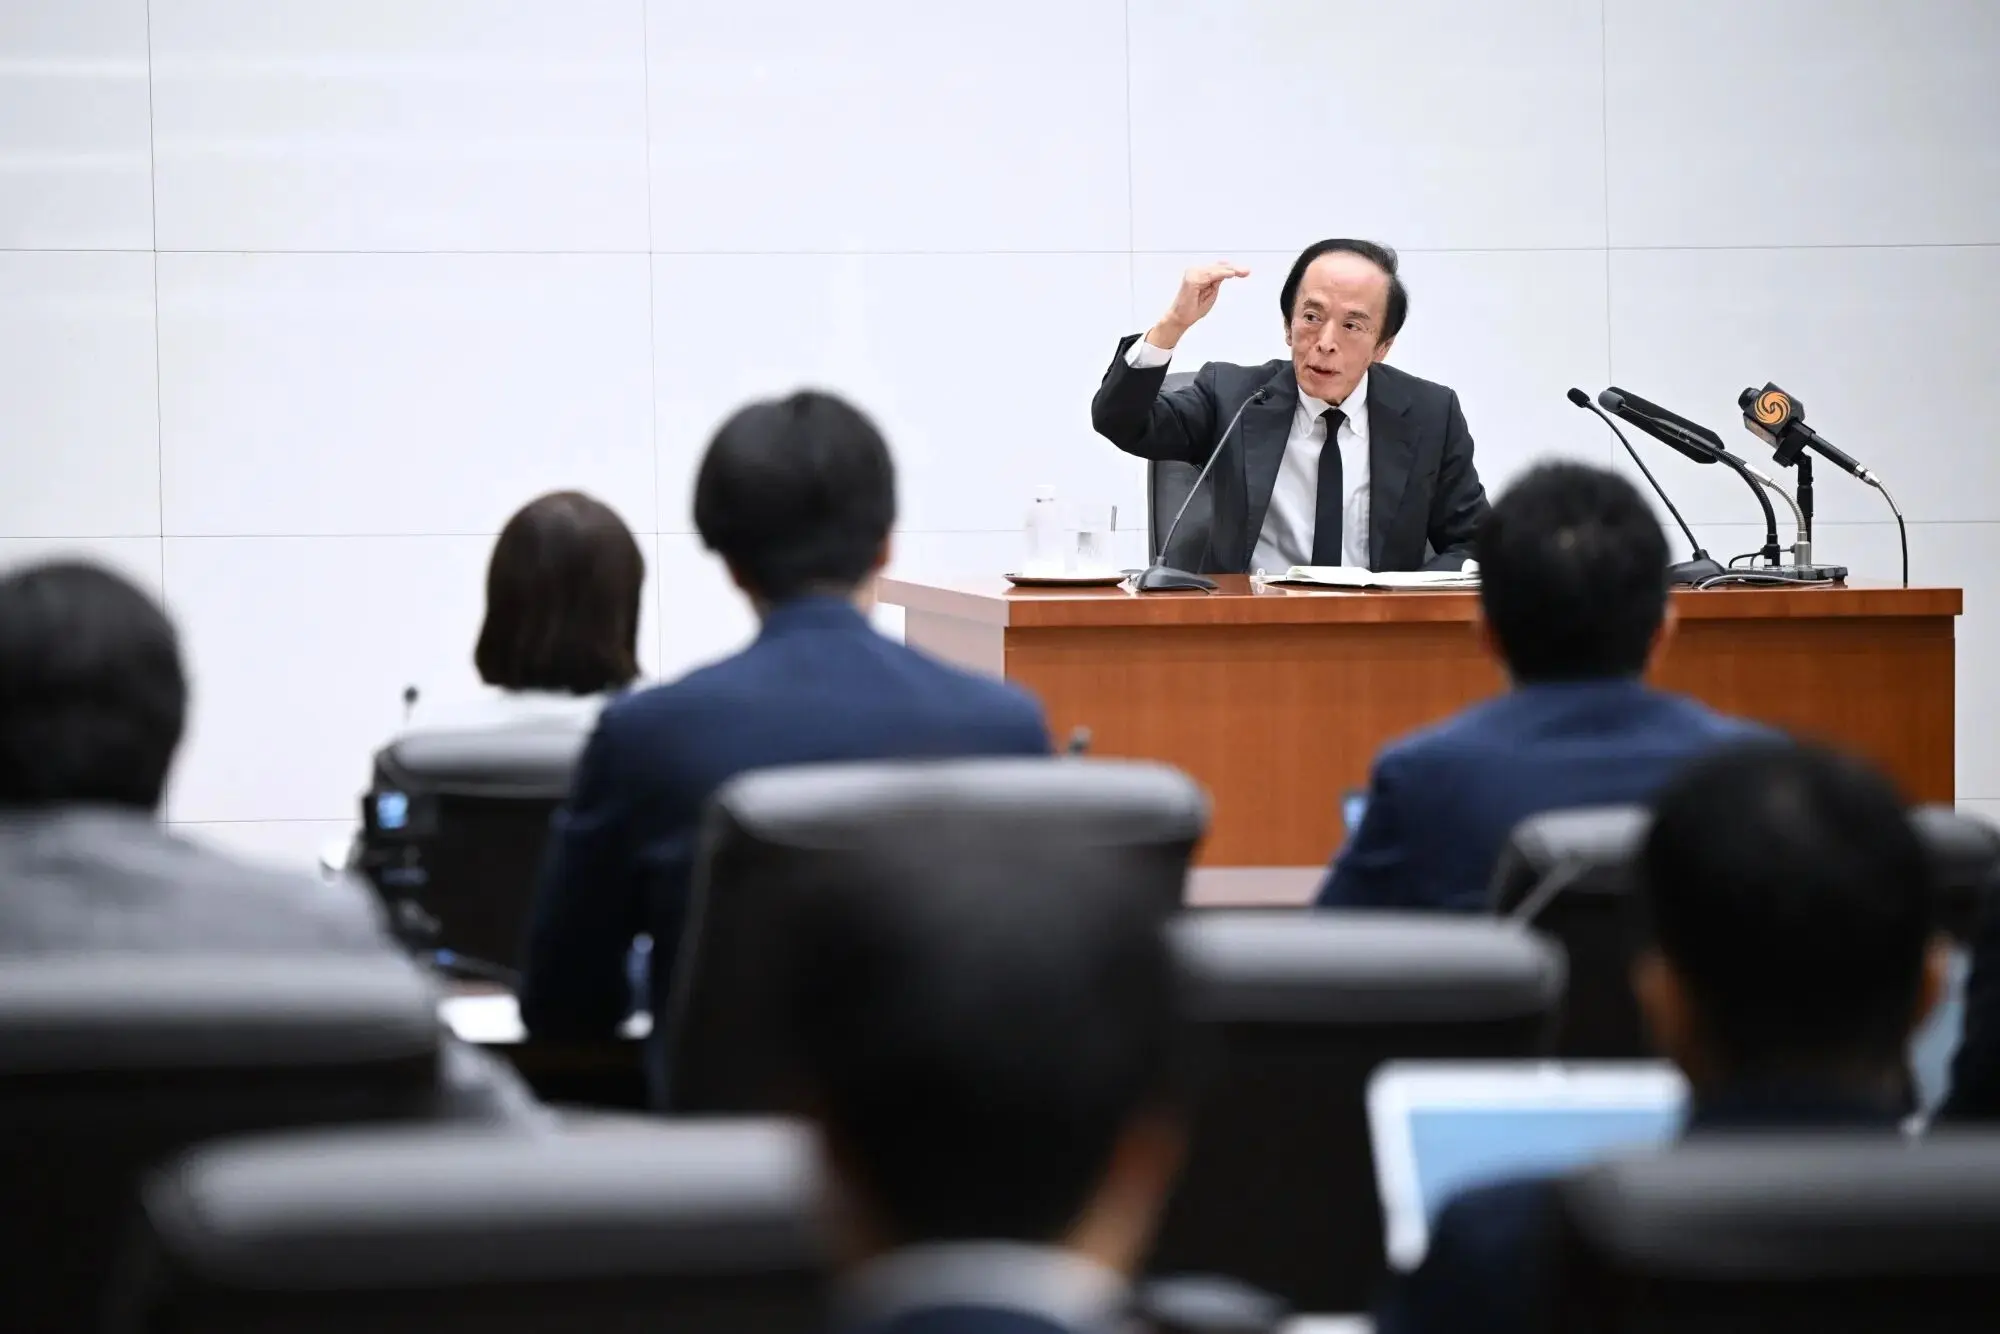

به گزارش اکوایران، بانک مرکزی ژاپن در شرایطی نرخ بهره سیاستی خود را به ۱.۲۵ درصد افزایش داد که تورم همچنان بالاتر از هدف ۲ درصدی قرار دارد. این افزایش که سه ماه پس از تصمیم قبلی انجام شد، کوتاهترین فاصله میان دو افزایش نرخ بهره از سال ۱۹۹۰ تاکنون است.
کازوئو اوئدا، رئیس بانک مرکزی ژاپن، پس از این تصمیم گفت سیاست پولی وارد «مرحله جدیدی» شده و بانک مرکزی باید برای جلوگیری از عبور تورم از هدف ۲ درصدی، پیشدستانه عمل کند. او احتمال افزایش دوباره نرخ بهره در ماه اکتبر یا حتی افزایش بزرگتر از معمول در آینده را نیز رد نکرد. با این حال، واکنش بازار ارز برخلاف انتظار بود و ین در برابر دلار تا حدود ۱.۲ درصد تضعیف شد و به ۱۵۷.۹۱ رسید.
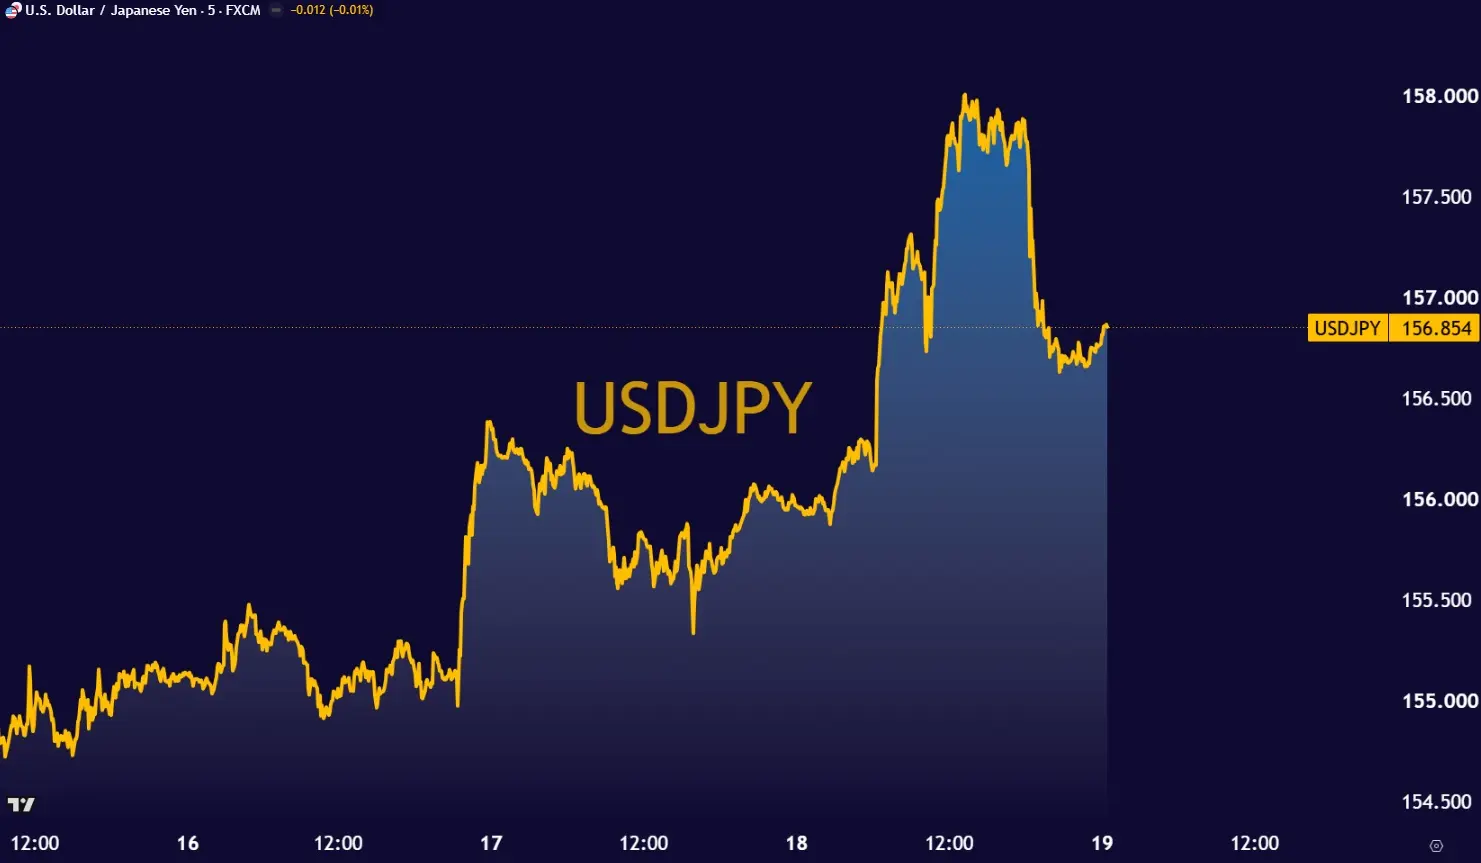
چرا ین تقویت نشد؟
بخش مهمی از این واکنش به این موضوع برمیگردد که افزایش نرخ بهره ژاپن پیش از اعلام تصمیم، تقریباً بهطور کامل در قیمتها لحاظ شده بود. علاوه بر این، رأی مخالف دو عضو هیئت سیاستگذاری، توئیچیرو آسادا و آیانو ساتو، نشان داد که در داخل بانک مرکزی نیز مخالفت با سرعت گرفتن روند انقباض پولی وجود دارد.
هر دو عضو از سوی سانائه تاکایچی، نخستوزیر ژاپن، منصوب شدهاند و موضع آنها میتواند در تصمیمهای آینده اهمیت بیشتری پیدا کند؛ بهویژه آنکه دولت تاکایچی همچنان بر تقویت رشد اقتصادی تأکید دارد.
شکاف نرخ بهره و بازگشت کریترید
افزایش نرخ بهره فدرال رزرو در آمریکا و احتمال ادامه افزایشها، در کنار احتمال حرکت آهستهتر بانک مرکزی ژاپن، میتواند شکاف نرخ بهره میان دو اقتصاد را حفظ یا حتی بیشتر کند. این وضعیت زمینه را برای احیای معاملات کریترید فراهم میکند؛ معاملاتی که در آن سرمایهگذاران با استقراض ین کمبازده، منابع را در داراییهای دلاری یا یورویی با بازده بالاتر سرمایهگذاری میکنند.
از سوی دیگر، فشار اسکات بسنت، وزیر خزانهداری آمریکا، برای افزایش نرخ بهره ژاپن نیز به یکی از عوامل مؤثر بر مسیر سیاست پولی تبدیل شده است. بازار سوآپ اکنون احتمال افزایش بعدی نرخ بهره در دسامبر را حدود ۸۵ درصد ارزیابی میکند. در چنین شرایطی، بانک مرکزی ژاپن باید میان مهار تورم، تقویت ین و جلوگیری از فشار بیش از حد بر رشد اقتصادی تعادل برقرار کند.