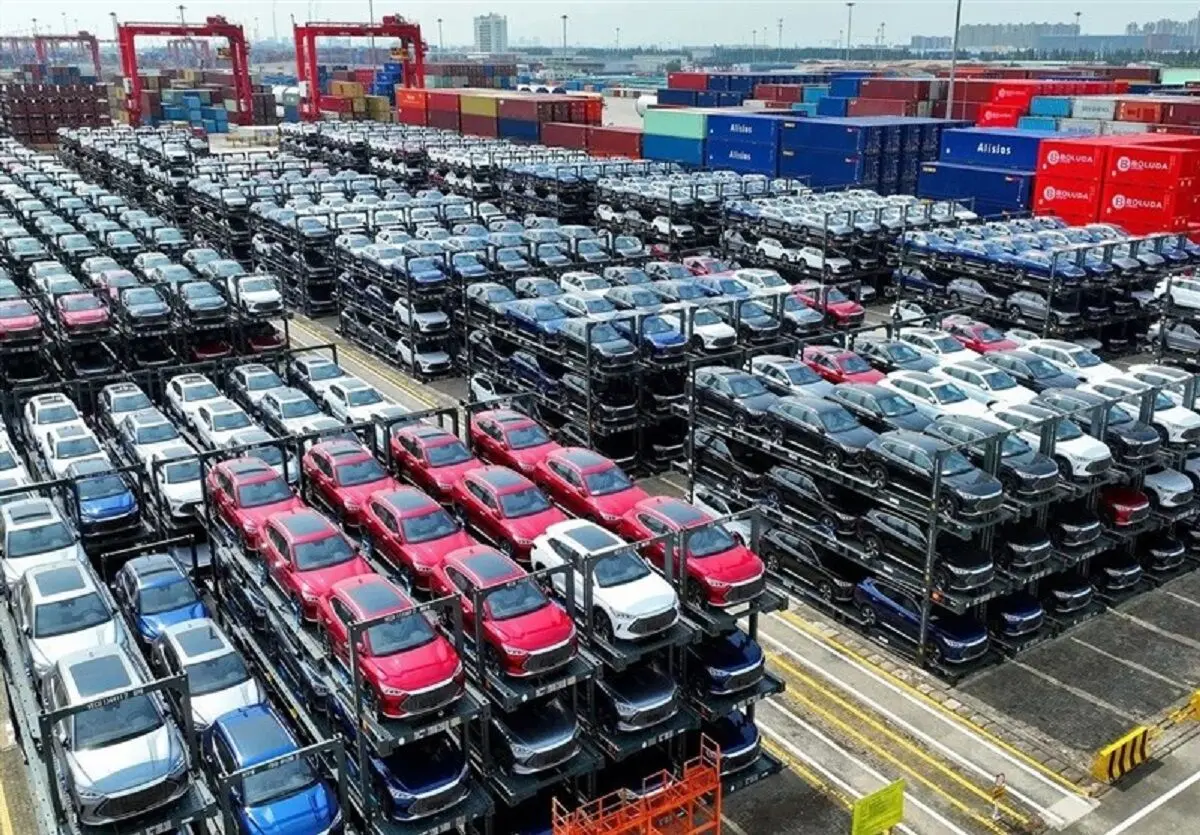
به گزارش اکوایران به نقل از تسنیم، با مصوبه اخیر هیئت دولت، اجرای دو مصوبه مربوط به واردات خودرو در سال 1404، شامل واردات از سوی ایرانیان مقیم خارج از کشور و واردات رسمی شرکتی از محل بند «ر» تبصره یک قانون بودجه متوقف شد.
بررسی جزئیات این دو مصوبه و جدول تعرفههای واردات خودرو نشان میدهد یکی از تفاوتهای مهم این دو مسیر، نرخ حقوق ورودی خودروهای با حجم موتور بالا بوده است؛ تفاوتی که میتواند در انتخاب خودروهای وارداتی از مسیر ایرانیان مقیم خارج نقش داشته باشد.
بر اساس تعرفههای تعیینشده برای واردات شرکتی، حقوق ورودی خودروهای بنزینی با حجم موتور بیش از 2500 تا 3000 سیسی 180 درصد و خودروهای با حجم موتور بیش از 3000 سیسی 190 درصد تعیین شده بود.
در مقابل، در مسیر واردات خودرو توسط ایرانیان مقیم خارج از کشور، تعرفه خودروهای با حجم موتور 2500 تا 3000 سیسی 145 درصد و خودروهای با حجم موتور بیش از 3000 سیسی 165 درصد در نظر گرفته شد.
به این ترتیب، در گروه خودروهای 2500 تا 3000 سیسی، تعرفه واردات از مسیر ایرانیان مقیم خارج 35 واحد درصد و در گروه خودروهای بالاتر از 3000 سیسی 25 واحد درصد کمتر از واردات شرکتی بود.
این اختلاف در شرایطی اهمیت دارد که خودروهای با حجم موتور بالا عموماً در گروه خودروهای گرانقیمتتر قرار میگیرند. بنابراین، پایینتر بودن تعرفه این گروهها در مسیر واردات ایرانیان مقیم خارج، میتوانست مزیت تعرفهای برای واردات خودروهای لوکس و پرحجم ایجاد کند؛ موضوعی که در بررسی ترکیب خودروهای واردشده از این مسیر نیز قابل توجه است.
در واقع، برخلاف تصور اولیه از واردات خودرو توسط ایرانیان خارج از کشور بهعنوان مسیری برای تسهیل ورود خودروهای شخصی، ساختار تعرفهای این رویه در برخی گروههای حجمی، مزیت بیشتری برای خودروهای با موتور بزرگتر نسبت به واردات شرکتی ایجاد کرده بود.
توقف دو مسیر وارداتی مصوب بودجه 1404
بر اساس مصوبه اخیر هیئت وزیران، دو تصویبنامه شماره 50703 مورخ 21 خرداد 1404 و شماره 158710 مورخ 19 آذر 1404 که بهترتیب ضوابط واردات خودرو از مسیر بند «ر» قانون بودجه و اصلاحات مربوط به آن را تعیین میکردند، موقوفالاجرا شدهاند.
در بند «ر» تبصره یک قانون بودجه سال 1404، اختصاص حداقل 2 میلیارد یورو برای واردات خودرو پیشبینی شده بود. همچنین برای ایرانیان مقیم خارج از کشور دارای کارت اقامت، امکان واردات یک دستگاه خودرو در سال، خارج از سقف مذکور و بدون انتقال ارز از محل ارز در اختیار، در نظر گرفته شده بود.