

به گزارش اکوایران، فدرال رزرو در نشست سپتامبر نرخ بهره را ۲۵ واحد پایه افزایش داد و آن را به محدوده ۳.۷۵ تا ۴ درصد رساند؛ نخستین افزایش نرخ بهره از سال ۲۰۲۳. با این حال، اهمیت تصمیم اخیر تنها در خود افزایش نرخها خلاصه نمیشود. اظهارات کوین وارش، رئیس فدرال رزرو، نشان میدهد بانک مرکزی هنوز شرایط مالی را به اندازهای محدودکننده نمیداند که بتواند با اطمینان از پایان چرخه افزایش نرخها صحبت کند.
وارش تأکید کرد که افزایش اخیر نرخ بهره به معنای حرکت به سمت سیاست پولی بهشدت محدودکننده نیست، بلکه بخشی از سیاستهای تسهیلی قبلی را حذف میکند. همزمان، فدرال رزرو در بیانیه خود اعلام کرد که فعالیت اقتصادی با سرعت مناسبی در حال گسترش است، هزینههای داخلی مقاوم مانده، رشد بهرهوری قوی و سرمایهگذاری سرمایهای قابلتوجه است.
این ترکیب یک سوال مهم را مطرح میکند: اگر نرخ بهره به محدوده ۴ درصد رسیده اما هنوز اثر آن از نگاه رئیس فدرال رزرو به اندازه کافی محدودکننده نیست، آیا سطح نرخ بهره خنثی اقتصاد آمریکا نسبت به گذشته افزایش یافته است؟
افزایش پیشبینی فدرال رزرو از نرخ بهره تعادلی بلندمدت
نرخ بهره خنثی یا r-star سطحی از نرخ بهره واقعی است که در شرایط عادی نه به اقتصاد محرک وارد میکند و نه آن را محدود میسازد. این نرخ مستقیماً قابل مشاهده نیست و برآورد آن نیز با عدمقطعیت قابلتوجهی همراه است.
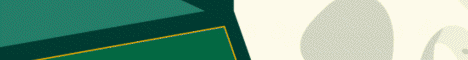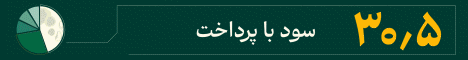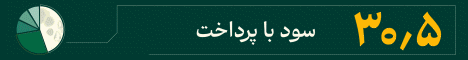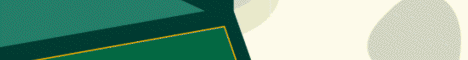
با این حال، آخرین پیشبینی فدرال رزرو نشانهای مهم در این زمینه دارد. میانه برآورد اعضای FOMC از نرخ بهره فدرال رزرو در بلندمدت، که نزدیکترین شاخص رسمی در «داتپلات» به نرخ بهره خنثی بلندمدت است، از ۳.۱ درصد در ژوئن به ۳.۲ درصد در سپتامبر افزایش یافته است. در همین فاصله، پیشبینی نرخ بهره پایان سال ۲۰۲۶ هم از ۳.۸ به ۴.۱ درصد افزایش پیدا کرده است.
این تغییر بهتنهایی به معنای یک جهش در نرخ خنثی نیست، اما در کنار سایر تحولات اقتصاد آمریکا میتواند نشانهای از تغییر تدریجی محیط نرخ بهره باشد.
اقتصاد آمریکا نرخهای بالاتر را بهتر تحمل میکند
یکی از مهمترین تحولات، افزایش برآورد فدرال رزرو از قدرت اقتصاد است. بانک مرکزی پیشبینی رشد اقتصادی آمریکا در سال ۲۰۲۶ را از ۲.۲ به ۲.۳ درصد افزایش داده و نرخ بیکاری مورد انتظار در پایان سال را از ۴.۳ به ۴.۱ درصد کاهش داده است. در عین حال، پیشبینی تورم PCE برای سال جاری از ۳.۶ به ۳.۷ درصد افزایش یافته است.
به بیان دیگر، اقتصاد آمریکا همزمان با نرخهای بهره بالاتر همچنان رشد مناسبی دارد و بازار کار نیز نشانهای از ضعف شدید نشان نمیدهد. در چنین شرایطی، نرخ بهره ۴ درصدی لزوما همان اثر محدودکنندهای را ندارد که در یک اقتصاد ضعیفتر خواهد داشت.
بخش مهم دیگر ماجرا، سرمایهگذاری سنگین در فناوری و هوش مصنوعی است. رشد سرمایهگذاری شرکتهای بزرگ فناوری و افزایش هزینه برای مراکز داده و زیرساختهای AI، تقاضا برای سرمایه را بالا برده است. وارش نیز در توضیح افزایش بازدهی اوراق، به رشد هزینههای سرمایهای و افزایش تقاضا برای سرمایه، بهویژه از سوی شرکتهای بزرگ فناوری، اشاره کرده است.
اگر این سرمایهگذاریها در نهایت به رشد بهرهوری منجر شوند، ظرفیت رشد اقتصاد آمریکا نیز افزایش مییابد. در چنین اقتصادی، سطح بالاتری از نرخ بهره واقعی میتواند بدون ایجاد رکود عمیق قابل تحمل باشد؛ موضوعی که میتواند با نرخ خنثی بالاتر سازگار باشد.
کسری بودجه و تقاضای مقاوم؛ دو عامل دیگر
در کنار رونق سرمایهگذاری فناوری، سیاست مالی آمریکا نیز همچنان با کسری بودجه بالا همراه است. افزایش مخارج دولت میتواند تقاضای کل را تقویت کند و همزمان نیاز دولت به استقراض را افزایش دهد. در صورتی که تقاضا برای سرمایه سریعتر از عرضه پسانداز رشد کند، فشار صعودی بر نرخهای بهره واقعی و در نتیجه نرخ تعادلی اقتصاد وارد میشود.
از سوی دیگر، تقاضای مصرفکنندگان نیز هنوز به اندازهای که بتواند فشارهای تورمی را به سرعت از بین ببرد، کاهش نیافته است. فدرال رزرو در بیانیه اخیر خود صراحتا بر «مقاوم بودن» هزینههای داخلی تاکید کرده است. همزمان، تورم همچنان بالاتر از هدف ۲ درصدی بانک مرکزی قرار دارد و فدرال رزرو پیشبینی تورم PCE سال ۲۰۲۶ را به ۳.۷ درصد افزایش داده است.
بنابراین مجموعهای از عوامل شامل سرمایهگذاری گسترده در AI، رشد بهرهوری، مخارج بالای دولت، تقاضای مقاوم مصرفکنندگان و تورم پایدار میتواند به این معنا باشد که اقتصاد آمریکا برای رسیدن به یک وضعیت واقعاً محدودکننده، به نرخ بهره بالاتری نسبت به گذشته نیاز دارد.
این برداشت البته به معنای آن نیست که فدرال رزرو رسماً اعلام کرده نرخ خنثی اقتصاد آمریکا افزایش چشمگیری داشته است. افزایش برآورد نرخ بلندمدت از ۳.۱ به ۳.۲ درصد محدود است و نرخ خنثی واقعی نیز مستقیماً مشاهده نمیشود.