

به گزارش اکوایران، هشت ماه پس از آغاز حمله آمریکا و اسرائیل به ایران، سرمایهگذاران در حال کنار آمدن با تغییرات عمده در اقتصاد و بازارهای مالی هستند. قیمت گازوئیل به رکوردهای تاریخی رسیده و بازده اوراق قرضه بلندمدت در بالاترین سطوح خود طی چند دهه اخیر قرار گرفته است. بااینحال، اقتصاد انعطافپذیر باقی مانده و سود شرکتها همچنان قدرتمند است.
گزارشی از برندهها و بازندهها
به گزارش سیانان، بازده اوراق قرضه به بالاترین سطوح خود در چند سال اخیر رسید، نفت خام برنت دوباره از ۱۰۰ دلار در هر بشکه عبور کرد و بانکهای مرکزی در سراسر جهان نرخهای بهره را افزایش دادند. بااینحال، شاخص S&P 500 ماه را تقریباً بدون تغییر به پایان رساند و تنها ۰.۴۵ درصد کاهش یافت؛ عملکردی که با توجه به فشارهای فزاینده در سایر بخشهای بازار، بهطرز شگفتآوری آرام بود.
اکوایران: پس از جنگ جهانی دوم، قدرت اقتصادی آمریکا و نقش دلار بهعنوان ارز ذخیره جهانی باعث شده بود بخش بزرگی از تجارت بینالمللی با دلار انجام شود.
درحالیکه بازده اوراق قرضه به بالاترین سطوح چندساله رسیده است، بازارها با تنش مواجهاند، اما شاخصهای سهام مانند S&P 500 همچنان تقریباً درجا میزنند. این واگرایی این پرسش را مطرح کرده است که سهام تا چه مدت میتوانند در برابر تأثیر بازده بالاتر اوراق قرضه و قیمت بالاتر نفت مقاومت کنند.
نوسانپذیری اوراق قرضه نیز در این ماه بهشدت افزایش یافت و نگرانیها درباره ایجاد اختلال در بازارها را بیشتر کرد. شاخص ترس بازار اوراق قرضه، که انتظارات مربوط به نوسانپذیری را دنبال میکند، در ماه سپتامبر حدود ۴۷ درصد افزایش یافت؛ بزرگترین رشد ماهانه آن از فوریه ۲۰۲۱ تاکنون. پایان سپتامبر همچنین به معنای پایان سهماهه سوم سال است و فرصتی برای بررسی روندهای عمدهای فراهم میکند که بازارها را شکل دادهاند.در اینجا بزرگترین بازندگان و بزرگترین برندگان را مرور میکنیم:
بازندگان
اوراق قرضه
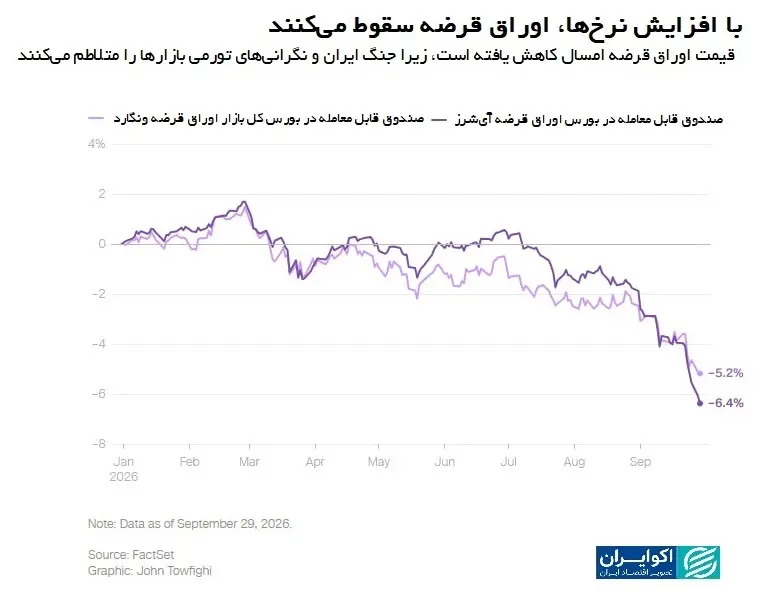
اوراق قرضه با افت مواجه شدهاند و بازده آنها افزایش یافته است؛ زیرا سرمایهگذاران با نگرانیهایی درباره تورم و سیاست پولی سختگیرانهتر دستوپنجه نرم میکنند. برای صندوقهای معمول سرمایهگذاری در اوراق قرضه، این وضعیت به معنای بازده ضعیف بوده است.
طرح از سیانان
یک صندوق قابل معامله در بورس متعلق به ونگارد (Vanguard) که کل بازار اوراق قرضه آمریکا را دنبال میکند، امسال ۵ درصد کاهش یافته است. اوراق قرضه شهرداریها نیز با مشکل مواجه شدهاند: صندوق قابل معامله iShares National Muni Bond ETF حدود ۶ درصد در سال جاری افت کرده است.
اوراق قرضه اغلب بخش کسلکننده سبد سرمایهگذاری تلقی میشوند؛ اما شوک انرژی ناشی از جنگ ایران که موجب شعلهور شدن تورم و ترغیب بانکهای مرکزی به سیاستهای انقباضی شده، چشمانداز این بازار را پیچیده کرده است. افزایش بازده البته یک جنبه مثبت نیز دارد: صندوقهای اوراق قرضه اکنون نسبت به چند ماه قبل ارزانتر شدهاند. بازدهها همچنین در بالاترین سطوح خود طی چند سال اخیر قرار دارند که میتواند برای خریداران جدید درآمد مناسبی فراهم کند.
کشتیهای تفریحی و خطوط هوایی
افزایش هزینه سوخت و نرخهای بهره در سال جاری به صنایع خاصی آسیب زده و برخی سهام را با افت مواجه کرده است. سهام شرکتهای کشتیهای تفریحی در تلاش هستند تا از وضعیت دشواری که در آن گرفتار شدهاند خارج شوند.
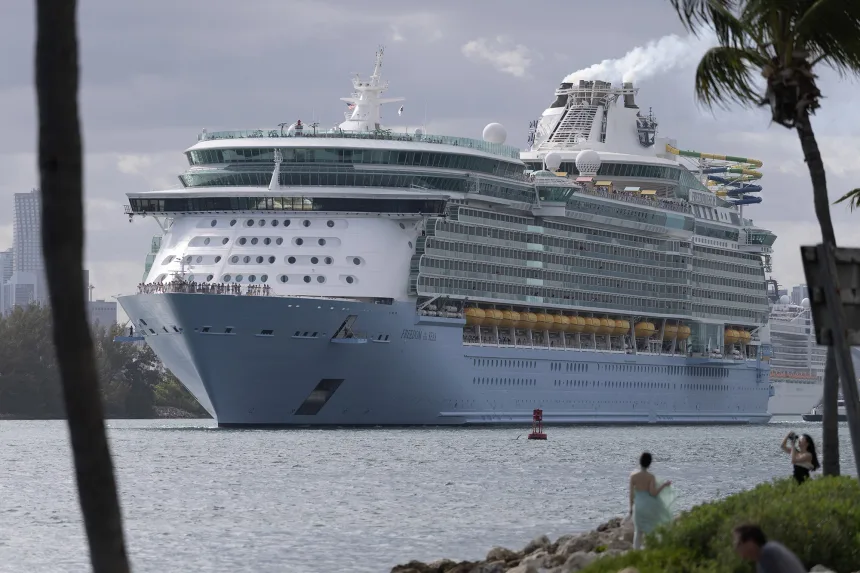
سهام شرکت نروژین کروز لاین (Norwegian Cruise Line) با نماد NCLH، بدترین عملکرد فصلی خود را از سهماهه دوم سال ۲۰۲۲، پس از آغاز جنگ روسیه با اوکراین، ثبت کرد. سهام این شرکت امسال ۳۴ درصد کاهش یافته که بخش عمده آن ناشی از افت ۳۱ درصدی در همین سهماهه بوده است. سایر شرکتهای کروز نیز با مشکلات مشابهی مواجه شدهاند: سهام رویال کارایبین (Royal Caribbean) با نماد RCL در این سهماهه ۱۶ درصد کاهش یافت و افت آن در سال جاری را به نزدیک ۵ درصد رساند. سهام کارنیوال کورپوریشن (Carnival Corporation) با نماد CCL نیز در این سهماهه ۱۴ درصد سقوط کرد و اکنون در سال جاری ۲۰ درصد کاهش یافته است.
بااینحال، Carnival روز سهشنبه گزارش درآمد خود را منتشر کرد و بهتر از برآوردهای والاستریت ظاهر شد؛ زیرا تقاضای قدرتمند مصرفکنندگان توانست اثر افزایش هزینه سوخت را جبران کند. تحلیلگران گفتند چشمانداز همچنان مطلوب است و به تقاضای مقاوم مصرفکنندگان اشاره کردند.
خطوط هوایی نیز از شوک انرژی و افزایش هزینه سوخت جت بهشدت آسیب دیدهاند. سهام American Airlines با نماد AAL در این سهماهه ۲۶ درصد کاهش یافته و افت آن در سال جاری به ۱۳ درصد رسیده است.
فلزات گرانبها
افزایش نرخهای بهره شاید شاخص S&P 500 را چندان متزلزل نکرده باشد، اما فلزات گرانبها فشار ناشی از آن را احساس کردهاند. قراردادهای آتی طلا در این ماه بیش از ۶ درصد کاهش یافتند، نقره ۹ درصد افت کرد و پالادیوم ۱۲ درصد سقوط کرد. فلزات گرانبها در این ماه همزمان با افزایش بازده اوراق قرضه و نرخهای بانکهای مرکزی، با افت مواجه شدند. فلزات که درآمدی ایجاد نمیکنند، با افزایش نرخهای بهره میتوانند جذابیت کمتری پیدا کنند.
برندگان
شرکتهای بزرگ فناوری
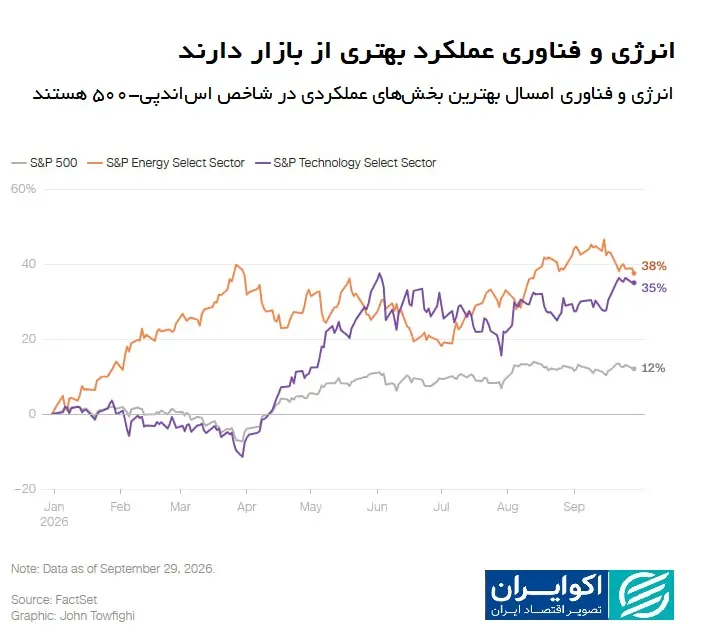
سهام شرکتهای بزرگ فناوری مانند متا با نماد META و مایکروسافت با نماد MSFT در این سهماهه بهشدت رشد کردند؛ بهترتیب ۲۹ و ۳۸ درصد. سهام متا بهترین عملکرد فصلی خود در دو سال اخیر را ثبت کرد و سهام مایکروسافت نیز بهترین عملکرد فصلی خود از سال ۱۹۹۸ تاکنون را داشت. رشد سهام فناوری به حفظ شاخص S&P 500 کمک کرده است. این شاخص بر اساس ارزش بازار شرکتها وزندهی میشود؛ بنابراین هرچه ارزش بازار یک شرکت بیشتر باشد، تأثیر بیشتری بر عملکرد شاخص دارد.
طرح از سیانان
بخش فناوری در این ماه ۵ درصد رشد کرد، درحالیکه اکثریت بخشهای تشکیلدهنده S&P 500 ماه را با افت به پایان رساندند. رشد سهام فناوری به جبران کاهش سایر بخشها کمک کرد و در نهایت باعث شد S&P 500 در این ماه تنها ۰.۴۵ درصد افت کند.
در این سهماهه، S&P 500 حدود ۲ درصد رشد کرد. اما نسخهای از این شاخص که در آن وزن همه سهام یکسان است، ۱.۵۵ درصد کاهش یافت؛ موضوعی که نشان میدهد تا چه اندازه رشد بازار به سهام فناوری وابسته بوده است.
سهام انرژی
افزایش قیمت نفت در سال جاری برای شرکتهای بخش انرژی بسیار سودمند بوده است. قیمت بالاتر نفت خام میتواند سود شرکتها را افزایش دهد و انگیزه بیشتری برای افزایش تولید ایجاد کند. سهام Phillips 66 با نماد PSX در این سهماهه ۵۱ درصد جهش کرد و در سال جاری ۹۸ درصد افزایش یافته است. سهام شرون (Chevron) با نماد CVX در این سهماهه ۲۳ درصد رشد کرد، سهام ConocoPhillips با نماد COP حدود ۲۰ درصد جهش کرد و سهام ExxonMobil با نماد XOM نیز ۱۹ درصد افزایش یافت.
در مجموع، انرژی و فناوری دو بخش دارای بهترین عملکرد در شاخص S&P 500 در سال جاری هستند.
بیتکوین
در میان تمام تحولات مربوط به نفت، اوراق قرضه و سهام، یک دارایی عملکردی غیرمنتظره و قدرتمند در این سهماهه داشت: بیتکوین. ارزش این رمزارز در این سهماهه بیش از ۴۰ درصد افزایش یافت و پس از یک دوره افت، در ماه سپتامبر تا ۸۶٬۵۰۰ دلار بالا رفت؛ بالاترین سطح آن از ژانویه تاکنون. بیتکوین با وجود فشارهایی که پس از شکست طرح قانون شفافیت (CLARITY Act) در مجلس سنا بر صنعت گستردهتر رمزارز وارد شد، رشد کرد؛ بااینحال، قیمت بیتکوین همچنان فاصله زیادی با رکورد تاریخی آن در حدود یک سال پیش دارد؛ زمانی که قیمت آن از ۱۲۶ هزار دلار عبور کرده بود.
از اینجا به بعد چه میشود؟
پس از آنکه S&P 500 در سهماهه نخست ۵ درصد کاهش یافت و در سهماهه دوم ۱۵ درصد رشد کرد، این شاخص سهماهه سوم را با رشد ۲ درصدی به پایان رساند. این موضوع باعث شده شاخص معیار در سال جاری تقریباً ۱۲ درصد افزایش یافته باشد و در مسیر ثبت چهارمین سال متوالی رشد دو رقمی قرار گیرد؛ اما این ارقام کلی، تصویری از بازاری پیچیدهتر را پنهان میکنند.
ساختمان وزارت خزانهداری در واشنگتن، دیسی، در ۱۱ ژوئیه ۲۰۲۶/عکس از خبرگزاری رویترز
فناوری همچنان به شاخص S&P 500 نیرو میدهد، حتی درحالیکه بخشهای دیگر بازار نشانههایی از ضعف نشان میدهند. برای سرمایهگذاری که صندوقهای استاندارد در اختیار دارد، بازده در سال جاری همچنان مطلوب است و شاخص معیار بیش از ۱۰ درصد رشد کرده است.
داستان اوراق قرضه متفاوت است. این بازار ضربه خورده و چشمانداز آن به مسیر قیمت نفت و نرخهای بهره بستگی دارد. به گفته Cboe Global Markets، همبستگی میان قیمت نفت و بازده اوراق خزانهداری ۱۰ساله در بالاترین سطح خود از دهه ۱۹۹۰ قرار دارد؛ موضوعی که نشان میدهد شوک انرژی تا چه اندازه برای بازار گستردهتر اهمیت داشته است.
تمرکز والاستریت برای باقیمانده سال بر دو تصمیم دیگر فدرال رزرو درباره نرخ بهره، دور دیگری از گزارشهای درآمد شرکتها و تحولات خاورمیانه خواهد بود.