
اکوایران: رئیس هیئتعامل صندوق ملی مسکن از آغاز اجرای عوارض زمینهای مسکونی بایر خبر داده است؛ سیاستی با هدف ترغیب مالکان به ساختوساز تا با این کار، عرضه مسکن افزایش پیدا کند. با این وجود، تجربه مالیات خانههای خالی یادآوری میکند که شرایط آنگونه که سیاستگذار انتظار دارد، پیش نخواهد رفت. پیش از وعده افزایش عرضه مسکن به وسلیه دریافت مالیت از زمین های مسکونی بایر باید مشخص شود چه سازوکاری مانع تکرار مشکلات آن تجربه خواهد شد.
خسرو مختاری، رئیس هیئتعامل صندوق ملی مسکن، در اظهاراتی از آغاز اجرای عوارض زمینهای مسکونی بلااستفاده خبر داد. به گفته او، هدف این سیاست، افزایش هزینه نگهداری زمین و تشویق مالکان به ورود به ساختوساز است. او میگوید که مقدمات اجرا هنوز نیازمند پیگیری است. مختاری گفته از وزارت کشور درخواست شده شهرها و شهرداریهای مشمول را مشخص کند تا شناسایی زمینها و اطلاعرسانی به مالکان انجام شود. بنابراین، اعلام آغاز اجرای برنامه هنوز بهتنهایی مشخص نمیکند چه تعداد زمین شناسایی شده و برای چند مالک مطالبه عوارض صورت گرفته است.
تحقق ۱.۵ درصدی درآمد مالیات خانههای خالی
این فاصله میان اعلام اجرا و نتیجه عملی، در مالیات خانههای خالی نیز مسئلهساز بوده است. در سال ۱۴۰۴، میزان وصولی مالیات بر خانههای حدود 7 میلیارد تومان اعلام شده بود. درحالیکه رقم وصولی سال ۱۴۰۳ حدود ۱۶٫۳ میلیارد تومان گزارش شده بود.
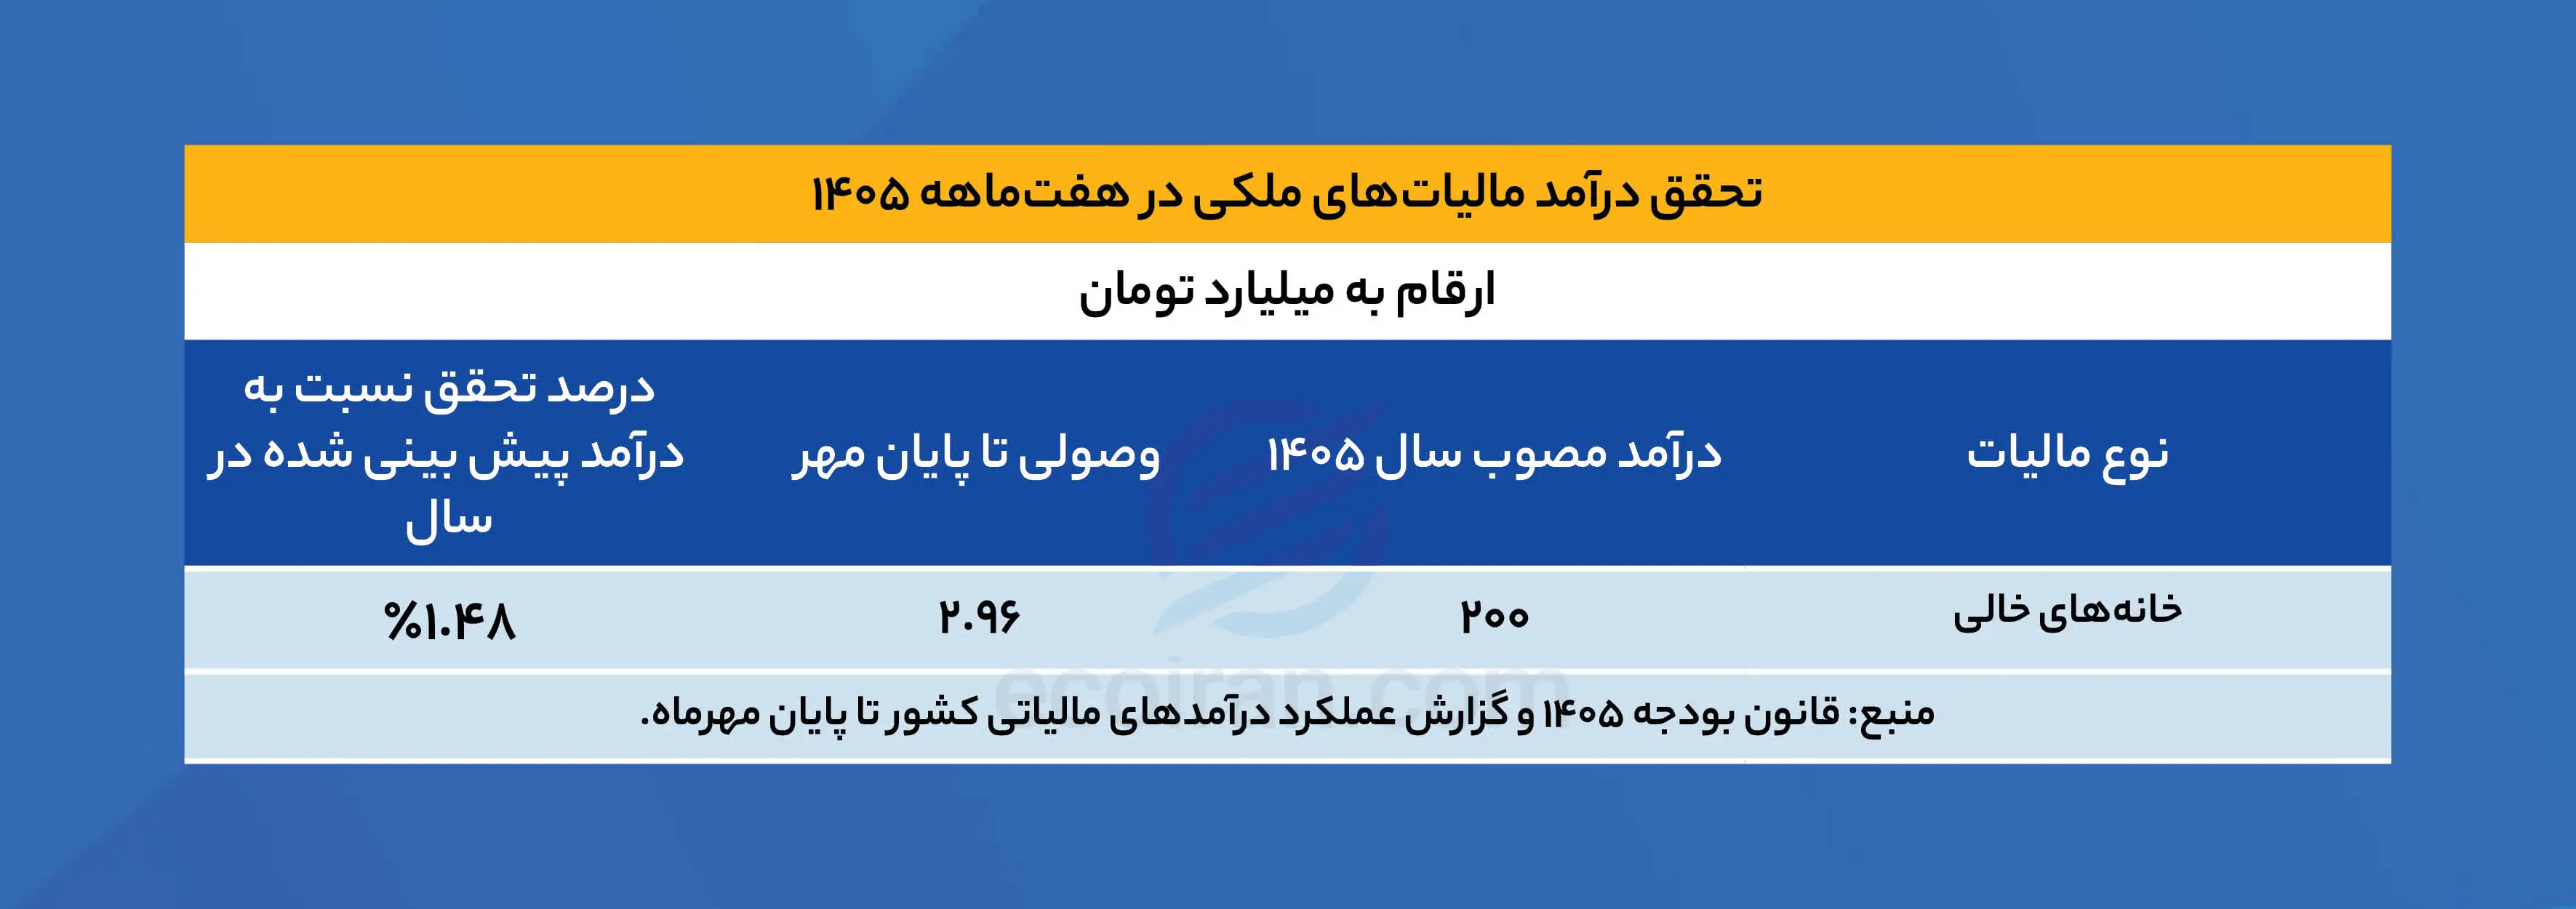
جدول عملکرد درآمدهای مالیاتی کشور تا پایان مهر ۱۴۰۵ نشان میدهد درآمد حاصل از مالیات بر واحدهای مسکونی خالی از سکنه، ۲ میلیارد و ۹۶۱ میلیون و ۱۰۰ هزار تومان ثبت شده است. این در حالی است که در قانون بودجه ۱۴۰۵، درآمد سالانه همین ردیف معادل ۲۰۰ میلیارد تومان، پیشبینی شده بود.مقایسه با سایر درآمدهای مالیاتی نیز کوچکبودن این رقم را نشان میدهد. همواره یکی از مهمترین موانع اجرای مالیات خانههای خالی، دشواری شناسایی و احراز وضعیت سکونت واحدهای مسکونی بوده است.
حالا برای عوارض زمینهای بایر هم پرسش مشابهی مطرح است. سیاست مالیاتی، زمانی در تصمیم مالک اثر میگذارد که شناسایی زمین، محاسبه عوارض و وصول آن قابل اتکا باشد. اگر شناسایی، تبادل اطلاعات و وصول همچنان با همان موانع روبهرو باشد، اعلام نرخهای مالیاتی، تضمینی برای فعالشدن زمینهای بلااستفاده نخواهد بود.