
بازده کاهنده سرمایهگذاری و مشکل مازاد عرضه مسکن
اول باید با مفهوم بازده کاهنده سرمایهگذاری آشنا شویم. سرمایهگذاری در ساخت واحدهای مسکونی جدید، در شرایطی که تقاضای واقعی وجود دارد، میتواند به تأمین نیاز خانوارها، ایجاد اشتغال و افزایش رشد اقتصادی کمک کند. با این حال، چنانچه روند ساختوساز بدون رشد متناسب تقاضای واقعی ادامه یابد، بازده سرمایهگذاریهای جدید بهتدریج کاهش خواهد یافت. هر واحد سرمایهگذاری اضافی در مقایسه با گذشته، ارزش اقتصادی کمتری ایجاد میکند. تداوم این وضعیت، اقتصاد را با حجم قابلتوجهی از داراییهایی مواجه میسازد که تقاضای کافی برای آنها وجود ندارد. از سوی دیگر، مسکن به دلیل ماهیت بادوام خود، داراییای است که نمیتوان آن را بهآسانی از چرخه اقتصادی حذف کرد. در نتیجه، مازاد عرضه ایجادشده ممکن است برای سالهای طولانی باقی بماند و فشار مستمری بر قیمتها، سرمایهگذاریهای جدید و فعالیت اقتصادی وارد کند.
ویژگی مهم بازار مسکن، دوام بالای این دارایی است. برخلاف بسیاری از کالاهای مصرفی، واحدهای مسکونی ساختهشده را نمیتوان بهسادگی از چرخه اقتصادی حذف کرد. بنابراین حتی با کاهش یا توقف ساختوساز جدید، مازاد عرضه ممکن است برای سالها باقی بماند و بر قیمتها و انگیزه سرمایهگذاری فشار وارد کند. این مسئله یکی از دلایل اصلی دشواری تعدیل بازار مسکن پس از دورههای سرمایهگذاری بیش از حد است.
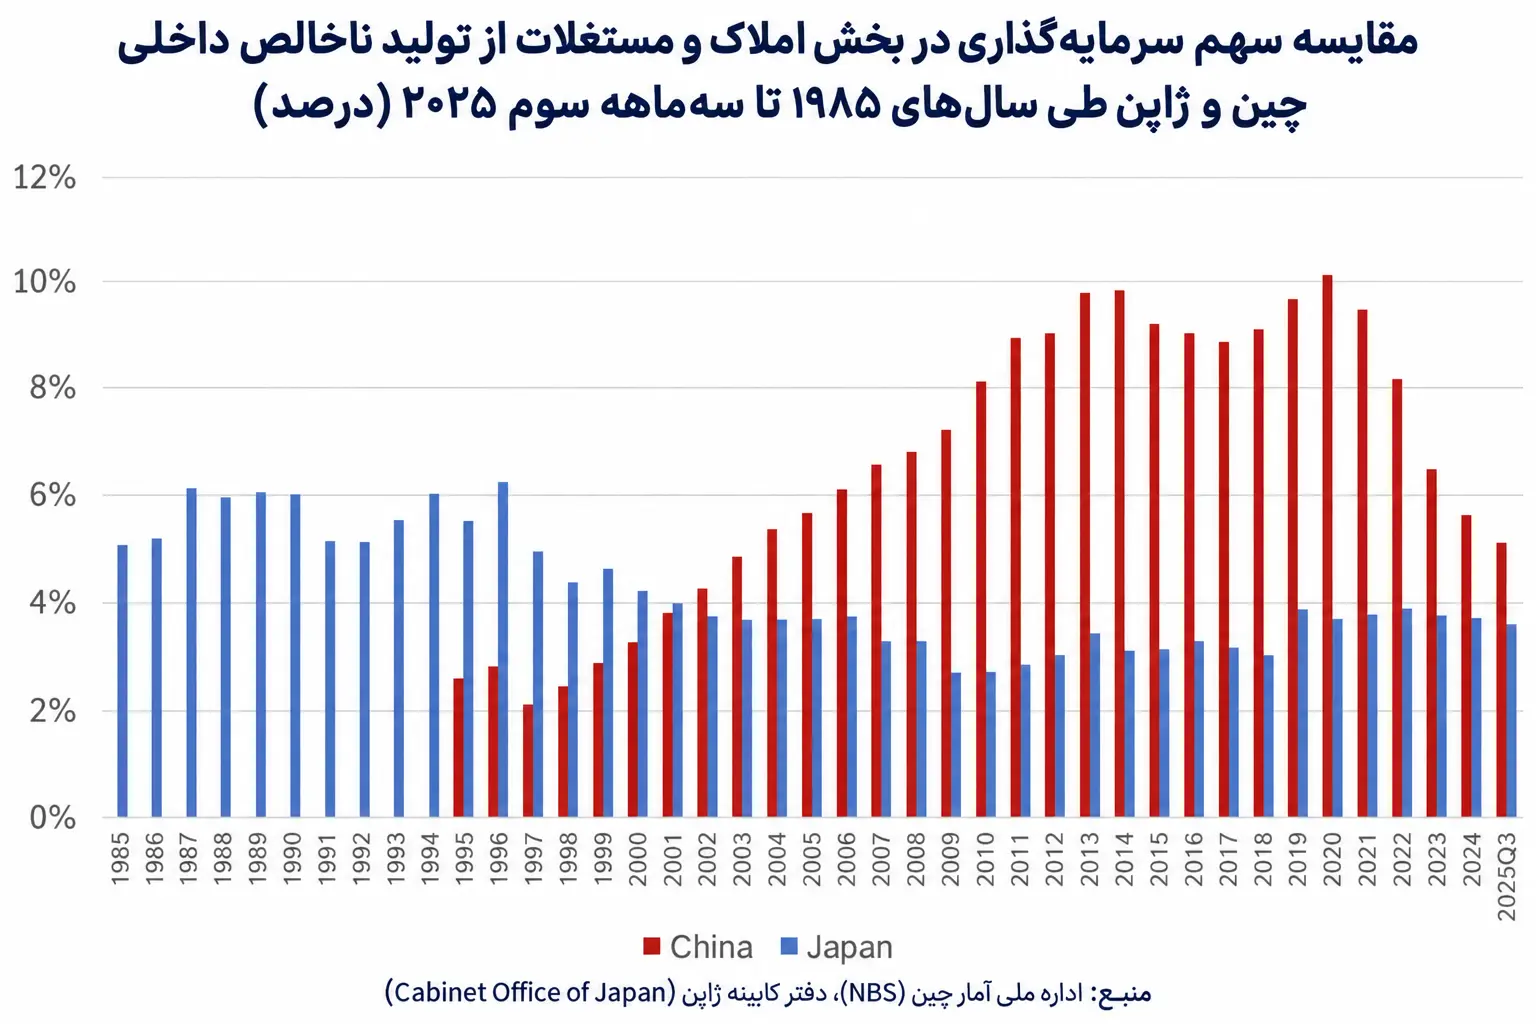
نمودار سهم سرمایهگذاری املاک از تولید ناخالص داخلی در ادامه میتواند توضیح تکمیلی این موضوع را ارائه دهد. در ژاپن، این نسبت در اوج حباب حدود ۵ تا ۶ درصد GDP بود. پس از ترکیدن حباب، بهسرعت کاهش یافت و برای سالها زیر ۴ درصد باقی ماند و هرگز به سطح پیش از بحران بازنگشت. حتی بعد از تثبیت نسبی اقتصاد، سرمایهگذاری املاک ژاپن به سطح دوران حباب برنگشت. چین اما مسیری تهاجمیتر را طی کرد. از اواسط دهه ۲۰۰۰ سهم سرمایهگذاری املاک شروع به صعود کرد و در سالهای ۲۰۱۳ تا ۲۰۲۱ به نزدیک ۱۰ درصد GDP رسید. اوج آن در سال ۲۰۲۰ حدود ۱۰ درصد بود؛ تقریبا دو برابر سطح اوج ژاپن. از سال ۲۰۲۱ به بعد این نسبت بهشدت کاهش یافته و در سهماهه سوم ۲۰۲۵ به حدود ۵ درصد رسیده است. چین در اوج، بسیار بیشتر از ژاپن به بخش مسکن وابسته شده بود و اکنون با سرعت بیشتری این موتور رشد را از دست میدهد. تحقیقات مورد بررسی هم نشان میدهد مناطقی از چین و ژاپن که در دوران رونق ساختوساز بیشتری داشتن،د بعداً با رکود عمیقتر و طولانیتری مواجه شدند.
بررسی اثر ثروت؛ چگونه رکود مسکن بر مصرف خانوارها تاثیر میگذارد؟
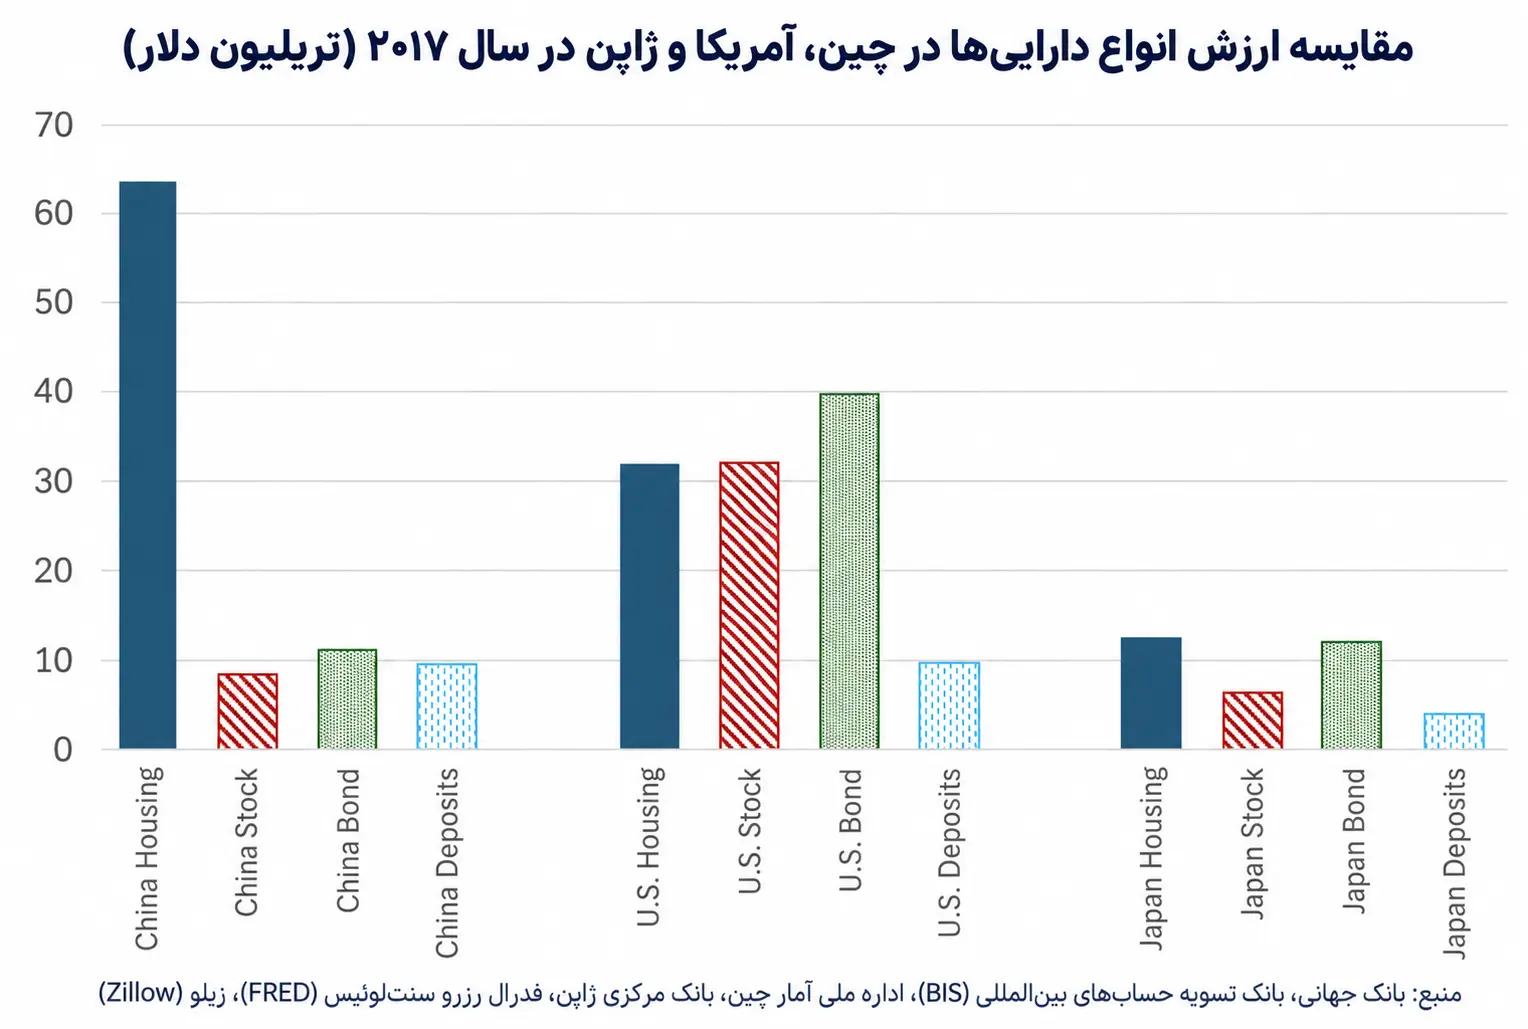
یکی از مهمترین مسیرهای انتقال این رکود به سایر بخشهای اقتصاد، سازوکاری است که در علم اقتصاد از آن با عنوان اثر ثروت یاد میشود. اثر ثروت به تأثیر تغییر ارزش داراییهای خانوار بر تصمیمات مصرفی آنها اشاره دارد. بر اساس برآوردهای مطرحشده در این پژوهش، حدود ۷۰ درصد ثروت خانوارهای چینی در مسکن متمرکز بوده است. نمودار دوم ارزش بازار مسکن، سهام، اوراق بدهی و سپردهها را در چین، آمریکا و ژاپن در سال ۲۰۱۷ مقایسه میکند. در چین، ارزش بازار مسکن حدود ۶۳ تریلیون دلار برآورد شده که بهمراتب بیشتر از ارزش بازار سهام و سپردههای این کشور بوده است. در آمریکا، ارزش بازار مسکن حدود ۳۲ تریلیون دلار بوده و بازارهای سهام و اوراق بدهی نیز از ارزش قابلتوجهی برخوردار بودهاند. این مقایسه نشاندهنده جایگاه برجسته بازار املاک در ساختار داراییهای اقتصاد چین است. البته ارقام نمودار، ارزش کل بازارهای دارایی را نشان میدهند و بهتنهایی بیانگر سهم هر دارایی از ثروت خانوارها نیستند.
هنگامی که قیمت مسکن افزایش مییابد، رشد ارزش داراییها میتواند احساس ثروتمندتر شدن را در خانوارها تقویت کند و زمینه افزایش مصرف را فراهم سازد.در مقابل، کاهش مداوم قیمت مسکن میتواند این سازوکار را معکوس کند. افت ارزش داراییها، کاهش احساس ثروت و افزایش نگرانی نسبت به آینده مالی، خانوارها را به کاهش هزینهها و افزایش پسانداز احتیاطی سوق میدهد. حتی بدون کاهش مستقیم درآمد خانوار، افت ارزش دارایی اصلی آن میتواند بر رفتار مصرفی تأثیر بگذارد.
کاهش مصرف خانوارها، تقاضای کل اقتصاد را تضعیف میکند. از سوی دیگر، انتظار ادامه افت قیمت مسکن میتواند تصمیم به خرید را به تعویق بیندازد و فشار بیشتری بر بازار وارد کند. به این ترتیب، چرخهای از کاهش قیمت داراییها، تضعیف مصرف، افزایش بدبینی و کاهش فعالیت اقتصادی شکل میگیرد که میتواند روند بهبود را برای مدت طولانی با مشکل مواجه کند.
آیا چین مسیر ژاپن را تکرار خواهد کرد؟
با وجود شباهتهای ساختاری میان دو کشور، شرایط اقتصادی چین امروز با ژاپن در دهه ۱۹۹۰ تفاوتهای مهمی دارد. چین همچنان از ظرفیت رشد بهرهوری برخوردار است و در صنایع نوظهوری مانند خودروهای برقی، انرژیهای تجدیدپذیر و هوش مصنوعی به یکی از بازیگران اصلی اقتصاد جهانی تبدیل شده است.
همچنین ساختار دولتی نظام مالی چین به سیاستگذاران امکان میدهد برخی فشارهای مالی را مدیریت کرده و احتمال سرایت سریع بحران املاک به بخش بانکی را کاهش دهند.با این حال، اقتصاد چین با چالشهایی از جمله پیری جمعیت، محدودیتهای نظام تأمین اجتماعی و وابستگی بالای ثروت خانوارها به بازار مسکن مواجه است. این عوامل میتوانند روند تعدیل بازار املاک و بازگشت اقتصاد به رشد پایدار را دشوارتر کنند. همچنین نویسندگان این مقاله معتقد است با وجود این شباهتها، چین ژاپن نیست. ساختار اهرم متفاوت است: بحران ژاپن حول بانکها و شرکتهای خصوصی متمرکز بود، در حالی که آسیبپذیریهای چین بیشتر در دولتهای محلی و نهادهای وابسته به دولت متمرکز است. چین همچنین ظرفیت اداری بیشتری برای به تعویق انداختن شناسایی زیان و جلوگیری از فروپاشی کامل بخش مالی دارد. دهههای سوخته ژاپن داستان هشداردهندهای است. چین هنوز فضای مانور دارد تا نتیجه تعدیل خود را شکل دهد، اما این پنجره با تقویت متقابل مازاد ظرفیت، ضعف مصرف و احساسات منفی در حال تنگتر شدن است. بخش املاک دیگر موتور رشد نخواهد بود، اما نحوه مدیریت عقبنشینی چین از این بخش زمانی غالب، مسیر اقتصاد کلان آن را برای سالهای آینده شکل خواهد داد.