
اکوایران: ساختن یک خانه، فروختن آن و زندگی کردن در آن، هر سه بخشی از اقتصاد مسکناند و در حسابهای ملی از سه زاویه دیده میشود. ارزش افزوده ساختمان نشان میدهد سازندگان در یک دوره چقدر ارزش تازه ایجاد کردهاند. تشکیل سرمایه در ساختمان بیان میکند چه میزان سرمایهگذاری ساختمانی صورت گرفته است. خدمات املاک و مستغلات نیز فعالیتهایی مانند واسطهگری در خرید و اجاره و ارزش استفاده از خانه برای سکونت را در بر میگیرد. دو عنوان اول، ساختوساز را از سمت تولید و مخارج نشان میدهند. فعالیت بنگاههای املاک در گروه خدمات جای میگیرد. گاهی آماری که از کارتخوان این بنگاهها به دست آمده، به اشتباه از بازار خریدوفروش به تولید ساختمان تعمیم داده میشود.
فرض کنیم آپارتمانی در سال ۱۴۰۴ ساخته میشود، در ۱۴۰۵ برای نخستین بار به فروش میرسد و در ۱۴۰۶ دوباره دستبهدست میشود. در این سه سال، یک خانه ساخته شده و دو معامله انجام گرفته است. با دنبال کردن همین آپارتمان میتوان دید کار سازنده، خرید خانواده و خدمت مشاور املاک هر کدام کجا در حسابهای ملی ثبت میشود و آمار بنگاهها کدام قسمت از این ماجرا را نشان میدهد.
۱۴۰۴؛ سالی که خانه ساخته میشود
فرض کنیم سازندهای در سال ۱۴۰۴ آپارتمانی را میسازد و تا پایان سال برای آن خریداری پیدا نمیکند. ارزش کار ساختمانی به تناسب پیشرفت پروژه در حساب تولید همان سال ثبت میشود. برای محاسبه ارزش افزوده ساختمان، بهای مصالح و خدماتی که سازنده خریده و در پروژه مصرف کرده است، از ارزش کار انجامشده کسر میشود. به این ترتیب، ارزش سیمان و فولادی که پیشتر در بخش صنعت ثبت شده، دوباره شمرده نمیشود. دستمزد کارگرانی که سازنده مستقیماً به کار گرفته، بخشی از ارزش افزوده ساختمان است.
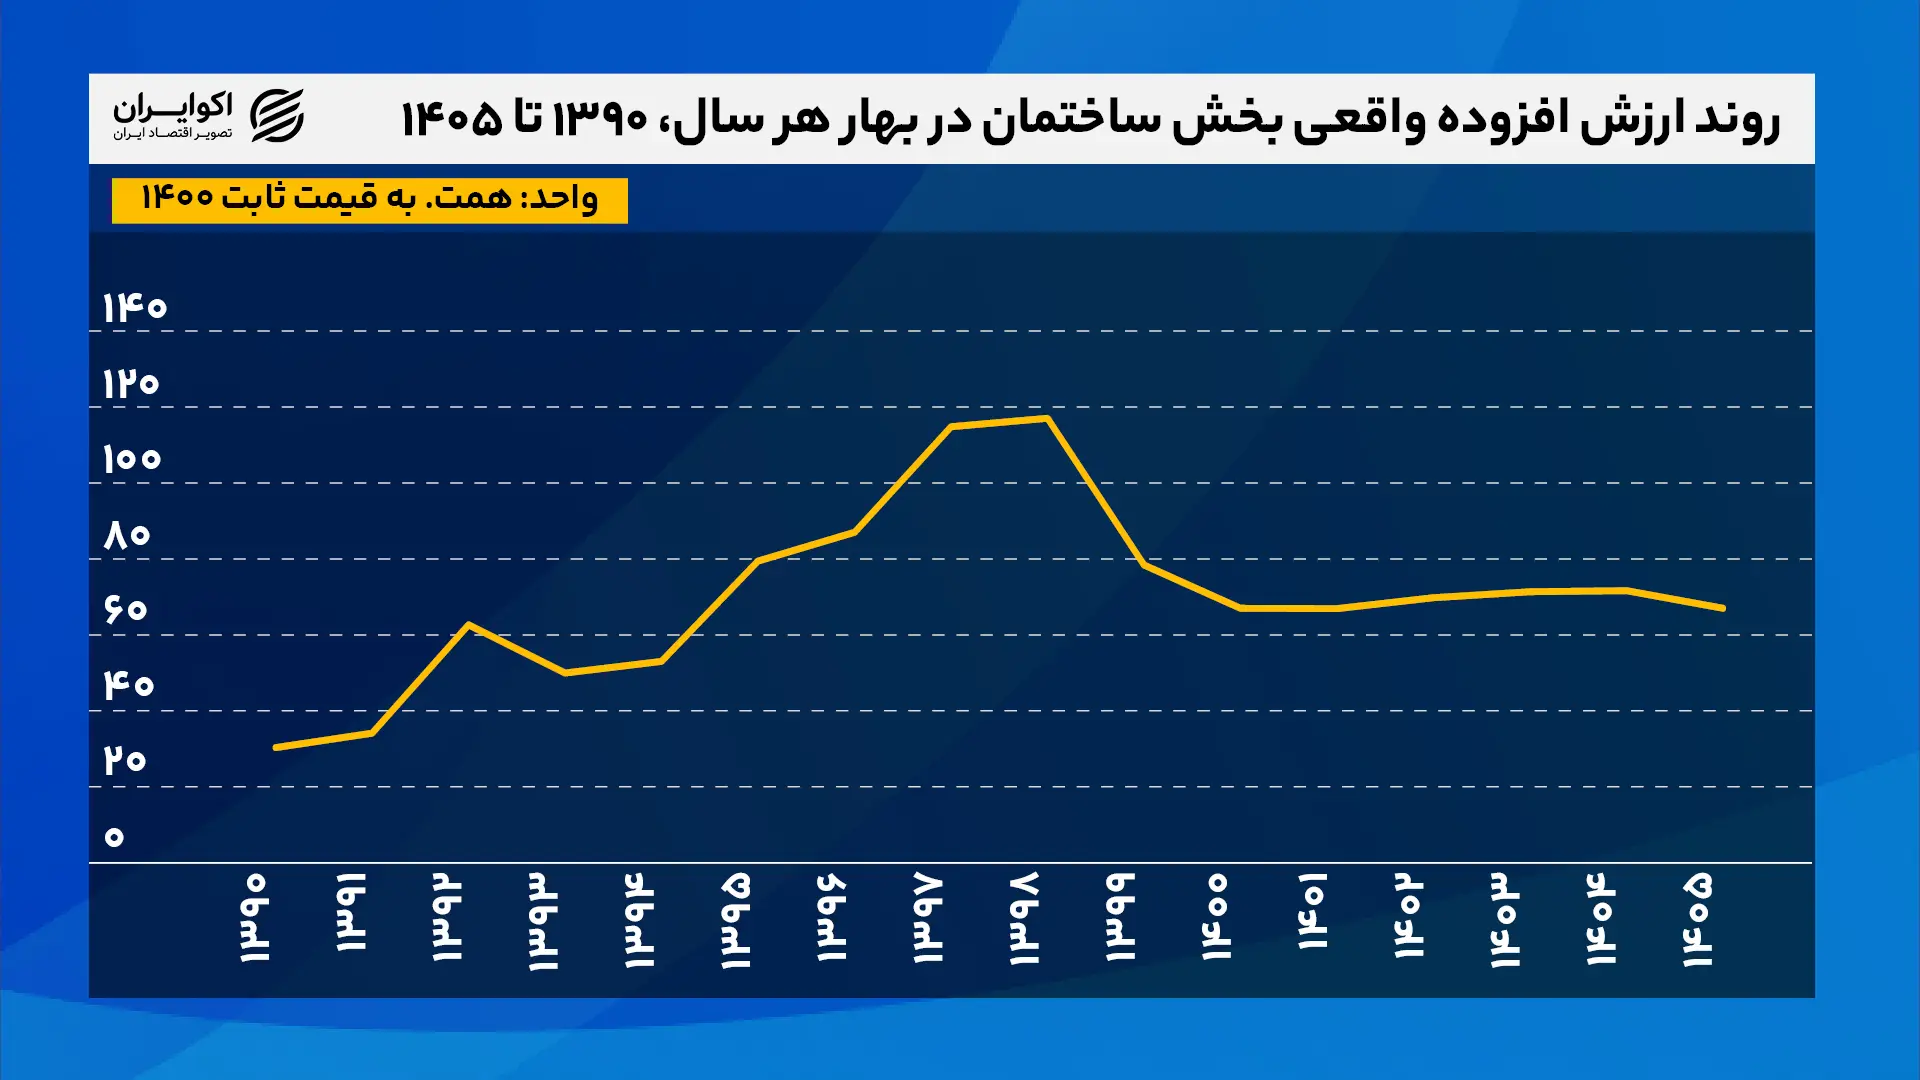
برای ارزیابی کار سازندگان، انتخاب شاخص درست اهمیت دارد. در بهار ۱۴۰۵، ارزش افزوده ساختمان به قیمت جاری ۵۸٫۳ درصد بیشتر از بهار سال قبل بود. اما وقتی فعالیت هر دو فصل با قیمتهای ثابت سال ۱۴۰۰ سنجیده شد، ارزش افزوده ساختمان از ۷۱٫۹ هزار میلیارد تومان در بهار ۱۴۰۴ به ۶۷٫۳ هزار میلیارد تومان در بهار ۱۴۰۵ رسید. به این ترتیب، با وجود افزایش ارزش ریالی ساختوساز به قیمت روز، ارزش افزوده واقعی این بخش ۶٫۴ درصد کاهش یافت.
۱۴۰۵؛ سالی که خانه برای نخستین بار فروخته میشود
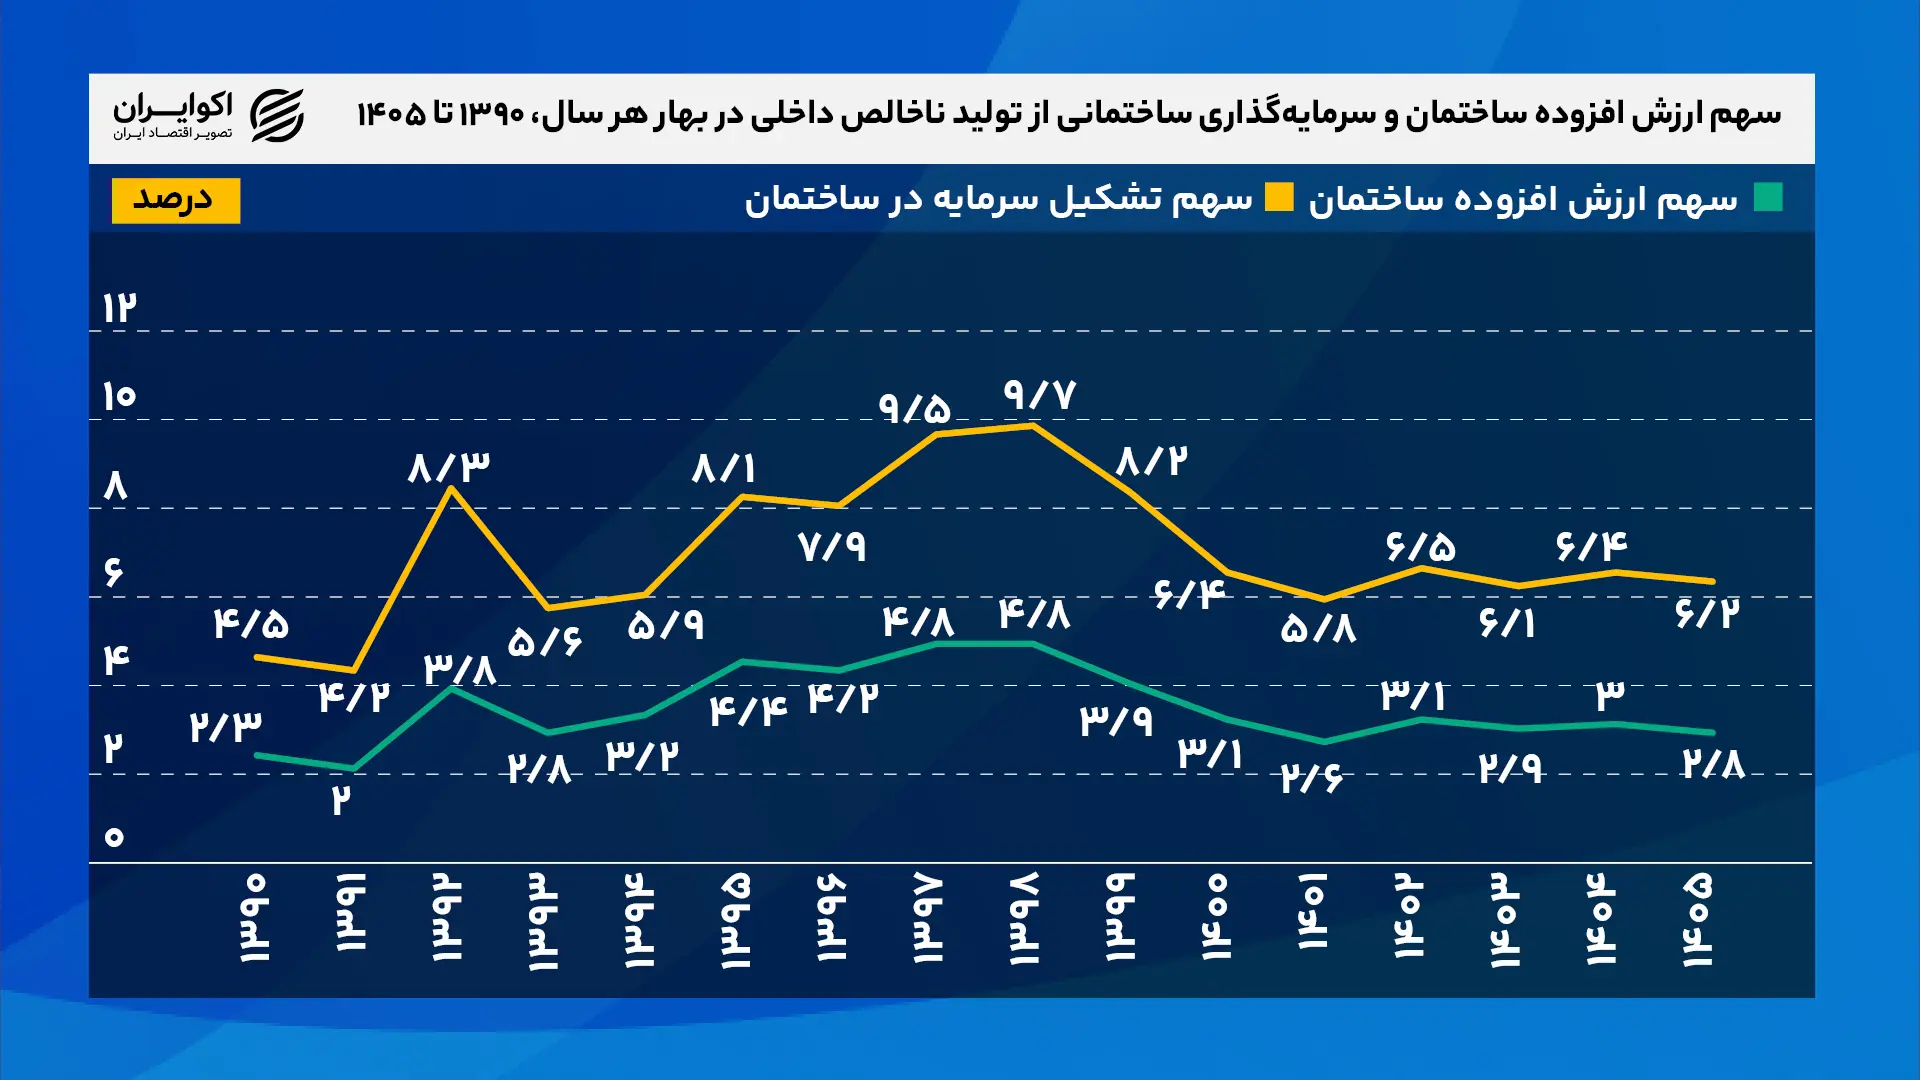
یک سال بعد، خانوادهای آپارتمان را از سازنده میخرد. مبلغ معامله شامل بهای زمین و بناست. بنای نوساز که تا آن زمان در موجودی سازنده قرار داشت، با فروش به سرمایه ثابت خانوار منتقل میشود. خرید بنا از دید خانواده سرمایهگذاری است، اما ارزش کاری که سازنده در ۱۴۰۴ انجام داده، با امضای قرارداد در ۱۴۰۵ دوباره به تولید کشور اضافه نمیشود. این تفاوت را با مراجعه به دو رقم از حسابهای ملی بهار ۱۴۰۵ هم میتوان دید. در فصل بهار، به قیمتهای جاری، سهم ارزش افزوده ساختمان از تولید ناخالص داخلی ۲٫۸ درصد بود و در جدول مخارج، تشکیل سرمایه در ساختمان معادل ۶٫۲ درصد تولید ناخالص داخلی گزارش شد. رقم اول میگوید سازندگان چه سهمی از ارزش تازه ایجادشده در اقتصاد داشتهاند. رقم دوم نشان میدهد سرمایهگذاری در داراییهای ساختمانی چه وزنی در مجموع مخارج نهایی داشته است.
هنگام فروش، فعالیت اقتصادی تازهای هم انجام میشود. مشاور املاکی که خریدار و فروشنده را به هم رسانده، بابت خدمت خود در سال ۱۴۰۵ کمیسیون میگیرد. مالیات نقلوانتقال نیز جزو هزینههای انتقال مالکیت است. در نخستین انتقال ساختمانهای مشمول ماده ۷۷، مبلغ دیگری هم بهصورت علیالحساب بابت مالیات بر درآمد ساختوفروش وصول میشود. بنابراین تاریخ نخستین فروش برای وصول این مالیات اهمیت دارد، در حالی که ارزش فعالیت ساختمانی در دوره اجرای پروژه ثبت شده است.
۱۴۰۶؛ سالی که همان خانه دوباره دستبهدست میشود
فرض کنیم خانواده در سال ۱۴۰۶ آپارتمان را به خریدار دیگری بفروشد. یک معامله به آمار خریدوفروش مسکن اضافه میشود و مشاور املاک نیز بابت معامله دوم خدمت تازهای ارائه میکند. حتی اگر قیمت آپارتمان در این یک سال بالا رفته باشد، خودِ بنا همان است که در ۱۴۰۴ ساخته شد. در فاصله دو فروش هم خانواده یک سال در خانه سکونت داشته است. حسابهای ملی برای سکونت مالک در خانه خودش نیز ارزشی برآورد میکنند که مبنای آن اجاره خانهای مشابه است.
در نتیجه میتوان گفت معاملات ثانویه املاک در رشد اقتصادی اثر ندارد ولی این معاملات در رونق و رکود بازار مسکن موثر هستند. رونق معاملات به نقدشوندگی داراییها کمک میکند و اثر رفاهی هم دارد که دارندگان داراییها را در دسترسی به پول نقد کمک خواهد کرد.