
مبادی تکانههای تورمزا و مجاری تسری در اقتصاد ایران[1]
موضوع این مقاله، بررسی مبادی اصلی تکانههای تورمزا، مجاری تسری و الزامات سیاستگذاری پولی در اقتصاد ایران است. ابتدا برای ورود به این موضوعات روند نرخ های تورم، نقدینگی و نرخ ارز در سال های اخیر را مرور میکنیم تا درکی از وضعیت سال های گذشته، شناسایی ریشهها و مبادی اصلی بروز فشارهای تورمی داشته باشیم. لازم به ذکر است که طی بیش از شش ماه گذشته پویاییهای تورم تفاوت یافته زیرا که عوامل ایجاد فشارهای تورمی و انتظارات تورمی که طی شش سال گذشته قعال بودند به شدت تقویت شده است. بر اساس گزارش مرکز آمار ایران نرخ تورم نقطه به نقطه سبد مصرفی خانوار در شهریور 1405 نسیت به شهریور ماه سال گذشته 8/89 درصد افزایش داشته است. نرخ تورم تولید کننده در مرداد ماه 1405 به 8/116 درصد رسید. معمولا افزایش قیمت تولید کننده ها با وقفه به قیمت کالاهای مصرفی سرایت میکند. نرخ های تورم در این سطوح نسبتا بالا از زمان های بسیار دور سابقه نداشته است و معلول شرایط محیطی کشور، افزایش نااطمینانی، کاهش شدید درآمد های ارزی، اختلال در زنجیره تامین کالا و استمرار ناترازی ها در بودجه دولت و بخش بانکی است.
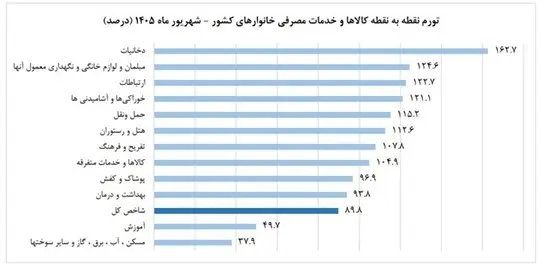
نمودار (1). منبع. مرکز آمار
بررسی روند شاخص های قیمت تا بهمن ماه سال گذشته حاکی از افزایش نرخ تورم است. چنانچه در نمودار (2) نشان داده شده، شاخص قیمت کالاها و خدمات مصرفی ،(CPI) ، شاخص قیمت کالاهای سبد مصرف کننده و شاخص قیمت تولیدکننده (PPI) روندی صعودی داشته اند و از نیمه دوم 1404 سرعت افزایش این شاخص ها افزایش یافته است. اگرچه نرخ تورم بخش خدمات در طول زمان دارای چسبندگی بیشتری است، اما پس از اصابت تکانه های ارزی، شاخص قیمت مصرفکننده در بخش کالا معمولاً جهش های بالاتری نسبت به بخش خدمات تجربه میکند. بررسی جهشهای نرخ تورم در بازههای زمانی مشخص شده در نمودار (3)، نشاندهنده همزمانی این پرشها با وقوع تکانههای ارزی و افزایش نرخ ارز است. در فاصله سالهای ۱۳۹۱ تا اواخر دهه ۱۴۰۰، پنج تکانه ارزی عمده در اقتصاد رخ داده است که برخی از آنها با اصلاح و تعدیل نرخ ارز ترجیحی همراه بوده و موجب افزایش متوسط وزنی نرخ ارز و صعودی شدن روند نرخ تورم طی سالهای اخیر انجامیده است. طی چند سال اخیر میزان گذر نرخ ارز بر قیمت ها افزایش یافته که حاکی از تاثیرپذیری مستقیم شاخصها از تغییرات نرخ ارز، حداقل در کوتاه مدت، است. به علت میزان نسبتا بالای گذار نرخ ارز exchange rate pass-through)) جهشهای ارزی با وقفه ای حدود یک یا دو فصل اثر خود را به شاخصهای تورم منتقل می کنند.
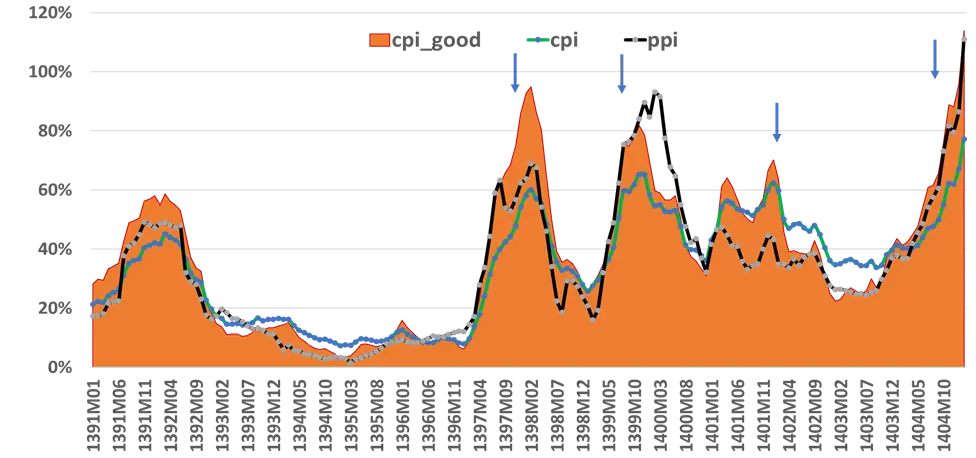
نمودار (2) شاخصهای قیمت. منبع بانک مرکزی
نمودار (3) نرخ های رشد شاخصهای قیمت، نرخ ارز و نقدینگی را نشان میدهد. اگرچه نرخ رشد نقدینگی افزایش یافته، اما نسبت به نرخ رشد شاخص قیمتها و نرخ ارز در سطح پایینتری قرار داشته است. تفاوت میان نرخ رشد نقدینگی میان آخر سال 1391 و آخر سال 1396 با متوسط نرخ رشد نقدینگی پس از سال 1396 کم تر از 5 درصد در سال است، اما تفاوت میان متوسط نرخ تورم میان این دو دوره زمانی به مراتب بیشتر بوده است. متوسط نرخ رشد نقدینگی در دوره زمانی پس از 1396 به مقدار قابل توجهی کمتر از نرخ های تورم بوده و نشان از افت مانده حقیقی نقدینگی یا تقاضای حقیقی برای ریال دارد. اعمال کنترل محدود بر انبساط اسمی توسط بانک مرکزی مانع از دستیابی تورم به سطوح بسیار بالاتر شده است.
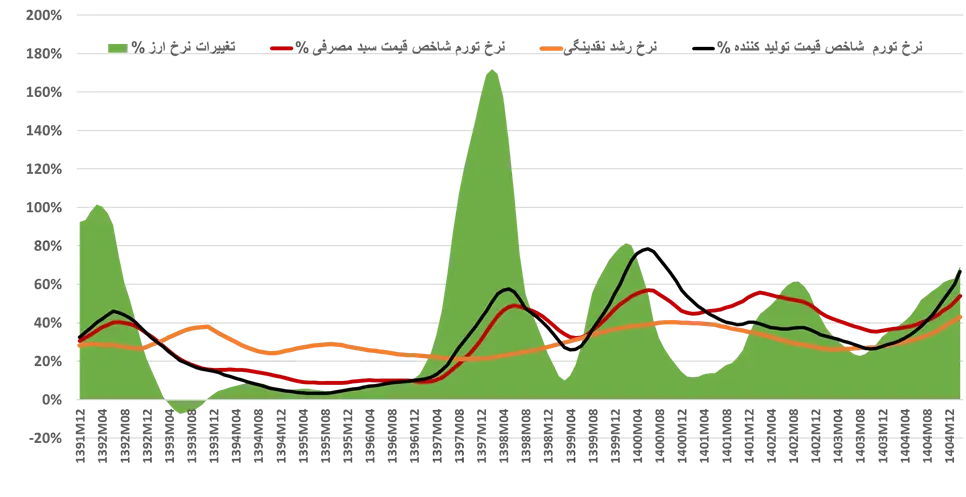
نمودار ( 3) نرخ های رشد شاخصهای قیمت، نرخ ارز و نقدینگی
تحلیل مقایسهای شاخص نقدینگی نسبت به شاخصهای قیمت و نرخ ارز در مقاطع قبل از تحریمهای دوره اول، دوره دوم و پس از آن، نشاندهنده تغییر رفتار ساختاری متغیرها است (نمودار 4). بین سالهای ۱۳۸۴ تا ۱۳۹۶، حجم نقدینگی تعدیل شده به دلار بازار (نسبت نقدینگی به نرخ ارز اسمی) روندی فزاینده داشت. در آن مقطع، با وجود انبساط پولی و مالی، نرخ ارز تثبیت شده بود و تورم از طریق کنترل نرخ ارز و حجم بالای واردات کالاهای واسطهای و نهایی مدیریت میشد. اما پس از تحریمهای دوره دوم و تعدیل انتظارات به موقتی نبودن تحریم ها، میزان گذرنرخ ارز بر قیمت ها، بویژه کالاها، افزایش یافت و پس از سال 1397 روند نسبتهای نقدینگی حقیقی (نسبت های نقدینگی به شاخص مصرف کننده و تولید کننده) در روند کاهشی همجهت شده اند که نشاندهنده ورود اقتصاد به فاز جدیدی است.
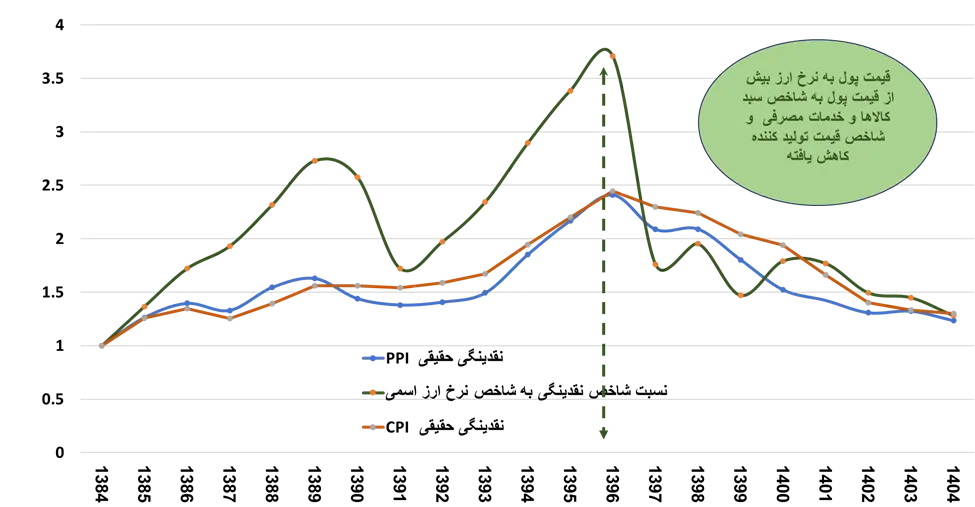
نمودار (4) نسبتهای نقدینگی
نتیجهگیری اساسی که از روندهای اشاره شده میتوان گرفت آن است که تکانههای حقیقی خارجی (تحریم ها، جنگ و محاصره اقتصادی) و به تبع آن جهش نرخ ارز اسمی و اختلال در زنجیره تامین کالا، محرک انحراف نرخ تورم از روند بلندمدت تاریخی آن بوده است. یاد آور میشوم که روند بلندمدت نرخ تورم در اقتصاد ایران میان سال های 1369 تا 1397 کمتر از 19 درصد در سال تخمین بود. نوسانات پیاپی نرخ ارز — که بهطور متوسط هر دو سال یکبار رخ داده است — محرک اصلی افزایش سطح تورم و تقویت انتظارات تورمی در جامعه شده است. اما، استمرار نرخ تورم در سطوح بالا فقط معلول افزایش نرخ ارز نیست. عدم اجرای سیاست های مقابله ای با تورم و تقویت انتظارات تورمی به این را صعودی کردهاند که در ادامه به این مطلب خواهیم پرداخت.
نکته دیگری که در رابطه با روندهای آماری مطرح میشود، منشاء فشارهای تورمی در اقتصاد ایران طی دوازده سال اخیر است. آیا افزایش تورم حاصل فشار تقاضا و رونق است یا انقباض ظرفیتهای تولیدی؟ بررسی آمارهای ارزش حقیقی تراکنشهای شبکه شاپرک (نمودار 5) نشان میدهد که ارزش حقیقی حجم تراکنش ها از سال 1396 به بعد روندی نزولی داشته و به این اشاره دارد که انبساط تقاضای حقیقی و رونق اقتصادی محرک اصلی رشد متوسط سطح قیمت ها نبوده است. در واقع، تقاضای حقیقی به دلیل افزایش هزینههای تولید و کاهش درآمد حقیقی افراد حقیقی و حقوقی منقبض شده، اما رشد تقاضای اسمی (ناشی از ناترازی ها در بخش های مالی و پولی) فشارهای تورمی و مارپیچ هزینه و قیمت را استمرار داده است.
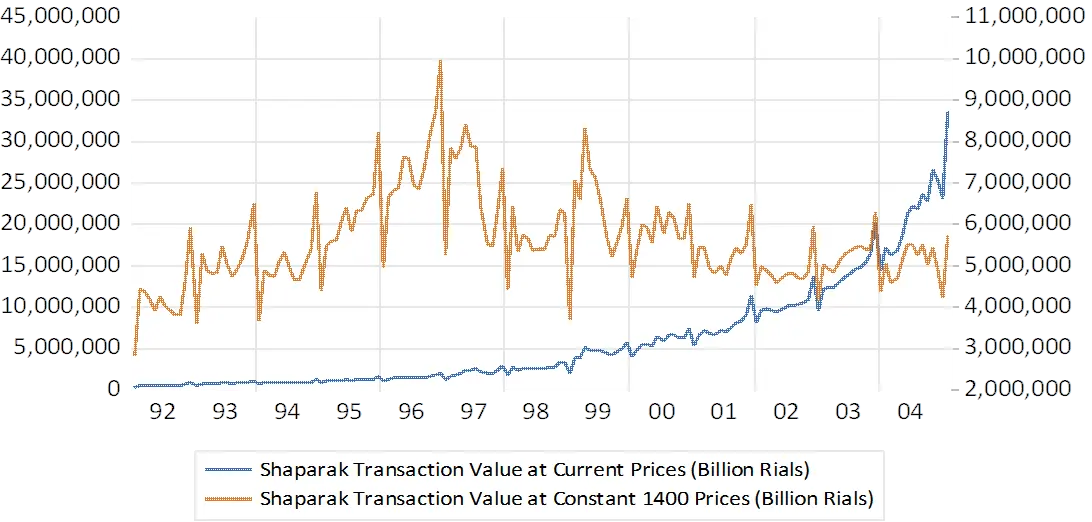
نمودار (5) تراکنشهای شبکه شاپرک
روند مخارج مصرفی حقیقی بخش خصوصی و بخش دولتی (نمودار 6) نشان میدهد که طی دهه گذشته این مخارج روند رو به رشدی نداشته است و تورم موجود ناشی از رونق اقتصادی، به اصطلاح شکاف تولید مثبت نیست. در حقایق سبک شده اقتصاد کلان در کشورهای حوزه یورو و آمریکای شمالی، نرخ تورم با رشد اقتصادی و شکاف تولید مثبت (فزونی تولید جاری حقیقی به تولید بالقوه حقیقی) همبستگی مثبت دارد، یا به اصطلاح همراه چرخه است. اما در اقتصاد ایران افزایش نرخ تورم از روند معمولا با اصابت تکانه عرضه و کاهش یا منفی شدن رشد تولید ناخالص داخلی (GDP) نسبت به روند همراه بوده یا به اصطلاح پاد چرخهای است.
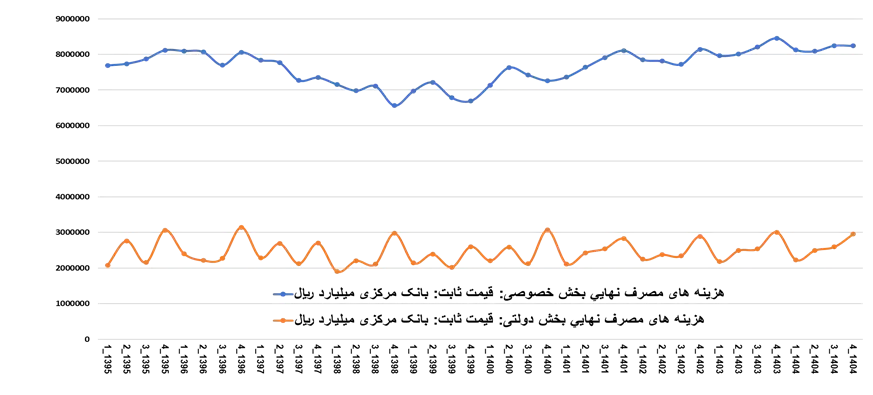
نمودار (6) مخارج مصرفی حقیقی بخش خصوصی و بخش دولتی
تحلیل دستمزد حقیقی نشان میدهد (نمودار 7) که سهم دستمزد که نسبت شاخص دستمزد به شاخص قیمت تولید کننده در فاصله سالهای ۱۳۸۸ تا ۱۴۰۴ به میزان پنجاه درصد کاهش یافته و اشاره دارد که سهم دستمزد در ارزش افزوده روندی نزولی داشته است. سهم هزینه دستمزد در ارزش ناخالص تولید حدود ۱۵ درصد و در ارزش افزوده کمتر از یکسوم است (در حالی که این نسبت در بسیاری از کشورها حدود 60 درصد یا دوسوم است). این امر نشان میدهد که عامل اصلی افزایش هزینههای تولید، نیروی کار نبوده، بلکه افزایش قیمت نهادهها و کالاهای واسطهای وارداتی عامل اصلی رشد هزینهها شده است.
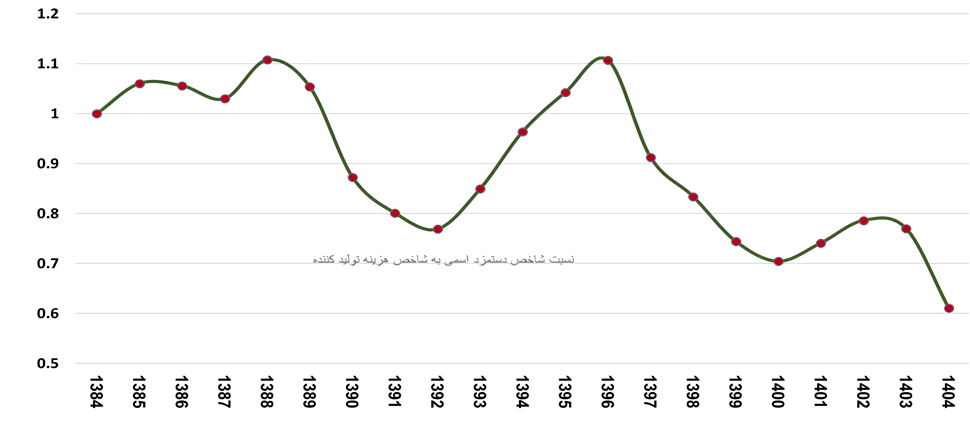
نمودار (7) روند دستمزد حقیقی
همزمان با این تحولات، تقاضا برای نگهداری ریال به عنوان دارایی از سال ۱۳۹۶ به بعد دچار شکست ساختاری شده در حالی که پیش از آن تقاضای حقیقی نقدینگی روندی صعودی داشت. تشدید انتظارات تورمی موجب خروج سرمایهها از ریال به سمت داراییهای جایگزین نظیر طلا، ارز و مسکن گردیده است. وقوع شکست ساختاری در تقاضای پول بدین معناست که نظریه پولی و نرخ رشد نقدینگی به تنهایی قادر به تبیین تورم اتفاق افتاده در اقتصاد ایران از اوائل دهه 1390، به ویژه 1397 به بعد نیستند، زیرا رابطه همگرایی بلندمدت (cointegration) میان نقدینگی و قیمت ها دچار شکست ساختاری شده است. تعیین مبادی فشارهای تورمی و مکانیسمهای تسری آن مستلزم بکارگیری یک چارچوب موسع ساختاری در اقتصاد است تا تکانه های اولیه، مجاری انتقال و آثار نهایی آن ها بر متغیرهای کلان نظیر تورم و تولید قابل تبیین و شبیهسازی باشند. در چارچوبی که در نمودار (8) ارایه شده، تکانههای کلان به دو دسته اصلی: تکانههای مجرای تقاضا و مجرای عرضه تقسیمبندی میشوند. تکانههای خارجی (شامل تحریمها و نوسانات رابطه مبادله) و تکانههای اسمی (شامل کسری بودجه دولت و نوسانات پولی بانک مرکزی) دو منشأ بنیادی به شمار میروند.
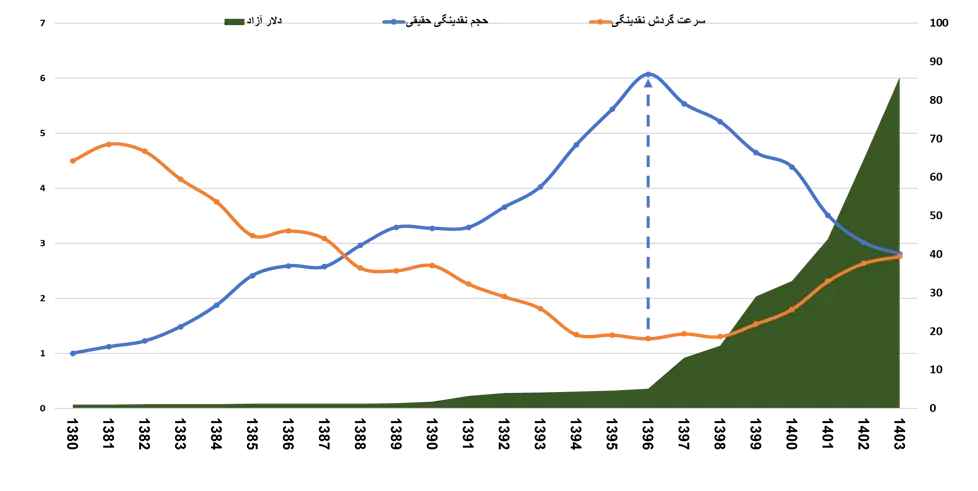
نمودار (9) حجم نقدینگی، دلار آزاد و سرعت گردش پول
برای توضیح تفاوت عملکرد این دو تکانه دوره زمانی 1383 تا 190 را با دوران بعد از تحریم های نوبت اول و دوم را در نظر بگیرید. در دوره ریاست جمهوری نهم و دهم قیمت های بالای نفت خام و وفور درآمدهای نفتی برقرار بود. تجارت خارجی نسبتا روان بود و واردات کالا به شدت افزایش یافت. نرخ ارز اسمی ثبات داشت و نرخ ارز حقیقی روندی نزولی را طی میکرد. هم چرخه بودن درآمدهای نفتی و مخارج دولت و کاهش دستوری نرخهای بهره در کنار بسط فعالیت مؤسسات غیربانکی، به انبساط پولی و اسمی از مجاری بودجه دولت و ترازنامه سیستم بانکی انجامید. در این وضعیت که هم بودجه دولت و هم سیاستهای بانک مرکزی انبساطی بود، اقتصاد مورد اصابت تکانه اسمی انبساطی قرار گرفت. واکنش بانک مرکزی در این مقطع پر اهمیت بود؛ مقاومت در برابر فشار تقاضا باعث کنترل نرخ تورم میشود، اما همراهی و سیاستهای مساعدتی، انبساط اسمی را تبدیل به نیرویی در جهت افزایش نرخ تورم تبدیل میکند. در چنین وضعیتی، نرخ تورم عمدتاً از مجرای فشار تقاضا نشأت میگیرد و عملکرد مالی یا پولی میتواند تکانه مبدا باشد.
در مقابل، هنگامی که تکانه منفی از مجرای عرضه وارد میشود (وقوع تحریمها و تکانههای منفی خارجی حقیقی نظیر تکانه منفی رابطه مبادله، اختلال در زنجیره تامین کالا و محاصره اقتصادی)، محدودیت در روابط مالی و تجارت بینالمللی، افزایش هزینه واردات کالاهای واسطهای قیمت نهادههای تولید و کالاهای مصرفی را افزایش میدهد، آثار آن ها بطور مستقیم موجب رشد هزینه نهایی تولید (Marginal Cost) شده، که با ثابت بودن سایر عوامل باعث جابهجایی منحنی عرضه و انقباض عرضه کل اقتصاد میشود. تأثیر تکانههای عرضه و ارزی بر نهادههای تولیدی صنعتی یا محصولات کشاورزی در اقتصاد ایران کاملاً آشکار است. یک نمونه، قطعات یا کیتها در صنعت خودروسازی است؛ در تولید مرغ ۶۰ تا ۷۰ درصد هزینهها وابسته به نهادههای وارداتی است. حتی در مورد کالاهای داخلی، فلزات و کالاهای پتروشیمی که در داخل مصرف میشوند هم به این گونه است که به قیمتهای جهانی در بورس کالا مبادله میشوند و به محض افزایش نرخ ارز، زنجیره تأمین بازقیمتگذاری[2] میشود و جهش قیمت نهادهها بلافاصله به قیمت نهایی محصول منتقل میشود. به علاوه، چون هزینه جانشینی کالا در این شرایط معلوم نیست، معیار تعدیل قیمتها هزینه جانشینی کالای فروخته شده توسط تولیدکننده است. بطور مشخصتر، انتظارات و قیمتگذاری در بخش تولید بنگاه از زنجیره آخر به زنجیرههای اولیه است. از آنجا که ساختار اقتصاد ایران وابسته به کالاهای واسطهای وارداتی است، برهم خوردن زنجیره تأمین، شاخص قیمت تولیدکننده (PPI) را متاثر میسازد که به نوبه خود به شاخص قیمت مصرفکننده (CPI) تسری مییابد. علاوه بر این، شمار زیادی از کالاهای واسطهای تولید داخل مانند فلزات یا محصولات پتروشیمی که در بورس کالا به قیمتهای جهانی معامله میشوند نیز با تغییر نرخ ارز بازقیمتگذاری میشوند. دیگر قیمتها هم از طریق حلقههای پیشین و پسین و انتظارات تعدیل میشوند. حتی برخی از کالاها که نیازی به کالاهای واسطهای وارداتی ندارند، مانند آجر در بخش ساختمان، به علت افزایش هزینه های جانبی و انتظارات تورمی افزایش مییابد.
با افزایش هزینههای تولید، توان تأمین مالی بنگاهها بر اساس منابع قبلی سلب میشود و نیاز آنها به اعتبارات بانکی افزایش مییابد و تقاضای درونزا برای اعتبارات بانکی را افزایش میدهد و فشاری شدید بر منابع شبکه بانکی وارد میسازد. در این مرحله، واکنش بانک مرکزی تعیینکننده است؛ اگر بانک مرکزی با این افزایش مقابله کند، تولید منقبض و اقتصاد دچار رکود میشود. چنانچه بانک مرکزی به این تقاضا مساعدت کند و خطوط اعتباری به بانکها را بسط دهد، ترازنامه بانک مرکزی و پایه پولی افزایش می یابد. در حالت اول، بانک مرکزی به سازوکاری جهت ممانعت از سرایت تکانه حقیقی خارجی و در حالت دوم، مبدل به تسری دهنده تکانه خارجی میشود. واکنش مقامهای مالی و پولی به کاهش درآمدهای دولت از نفت و تجارت نیز میتواند مساعدتی یا مقابلهای باشد.
اگر سیاستها مساعدتی باشد رشد پایه پولی و ترازنامه شبکه بانکی فشار تورمی ناشی از تکانه عرضه و ارزی را استمرار میدهد، انتظارات تورمی را تشدید و تقاضا برای نگهداری ریال را کاهش میدهد. این چرخه منجر به ادامه فشارهای تورمی، افزایش متعاقب نرخ ارز و ایجاد تورم درونساخته (Built-in Inflation) میشود که سیستمی خودافزا و بازتولیدکننده است. در شرایطی که اقتصاد ایران طی یک سال گذشته تجربه کرده، همزمان با افزایش نرخ ارز و رشد هزینههای تولید به علت اصابت تکانه عرضه-ارزی، انبساط پولی و مالی (اسمی) در پی داشته و پویایی فرآیند تورم بازتولید شده است. اگر مقامات مالی و پولی اختیارات، ابزار و منابع کافی داشتند، هماهنگی این دو مقام میتوانست جهش اولیه نرخ تورم را با اعمال سیاست (افزایش نرخ بهره، کاهش رشد نقدینگی، ورود سرمایه خارجی) تا حدی کنترل و نرخ های تورم را به سطوح پایینتر هدایت کند. اما، جدا از محدودیت در استفاد و موثر بودن ابزارهای سیاستی، مشکل اساسی دیگر کمبود منابع است.
نکته حائز اهمیت دیگر این است که تکانههای خارجی، مجرای تقاضا و انبساط اسمی را نیز فعال میکنند. افت صادرات نفت، اعطای تخفیفهای قیمتی و کاهش درآمدهای عمومی دولت به تشدید کسری بودجه میانجامد. دولت به دلیل تعهدات پرداختی، انقباض پایه مالیاتی و فشارهای سیاسی در فرآیند تدوین بودجه اراده یا قدرت کافی برای اعمال انضباط بیشتر در بودجه و کاهش قابل توجه هزینهها نبوده است؛ فشار حاصل از کسری بودجه به بخش پولی و ترازنامه بانک مرکزی منتقل میشود. بنابراین تکانههای خارجی از هر دو مجرای عرضه و تقاضا بهطور همزمان فعال هستند و با تجمیع اثر یکدیگر موجب انحراف شدید نرخ تورم از روند میشوند. نکاتی که در بخش های قبلی به آن ها اشاره شد در فوق در نمودار (9) که تکانهها را به "تکانه های اسمی" و "تکانه های خارجی" و مجاری اثر آن ها را به تقاضا و عرضه تقسیم میکند نشان داده شده است. آثار تکانههای اسمی و حقیقی از طریق بودجه، ترازنامه بانک مرکزی، شبکه بانکی و انتظارات به متغیرهای کلان منتقل میشود. اگر انبساط پولی یا کسری بودجه ابتدای زنجیره علیت نباشند، نقشی تسریکننده ایفا میکنند. به دلیل فقدان سیاست مالی انضباطی و احاطه سلطهمالی بر سیاست پولی، بانک مرکزی و بودجه به جای ابزار مقابله با تورم، به تسریدهنده آثار تکانههای منفی حقیقی خارجی تبدیل میشوند. اگرچه انضباط بودجهای و پولی نمیتواند آثار تکانههای منفی حقیقی خارجی را که بر اساس برآوردها حدود ۱۰ تا ۱۵ درصد از درآمد ناخالص ملی [یا تولید ناخالص داخلی] پیش از اعمال تحریمها را از سفره معیشت شهروندان حذف میکنند، کاملاً محو کند، اما اتخاذ سیاستهای انضباطی میتواند فشارهای تورمی را تخفیف دهد.
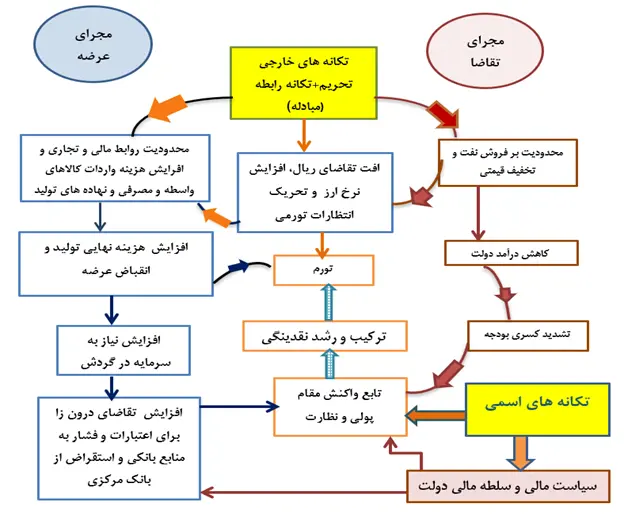
تصویر (1) مبانی تورم و مکانیسمهای تسری
الگویی که دربرگیرنده روابط و ساختار ارائه شده در نمودار (9) است با تخمین پارامترهای مربوطه برای اقتصاد ایران شبیه سازی شده است.[3] در قالب این الگوی تعادل عمومی تصادفی (DSGE) توابع واکنش آنی تولید، تورم، رشد پایه پولی، تراز حقیقی پایه پولی و نرخ رشد نرخ ارز در واکنش به تکانه خارجی به دست آمده و در نمودارهای (10) نشان داده شده است:
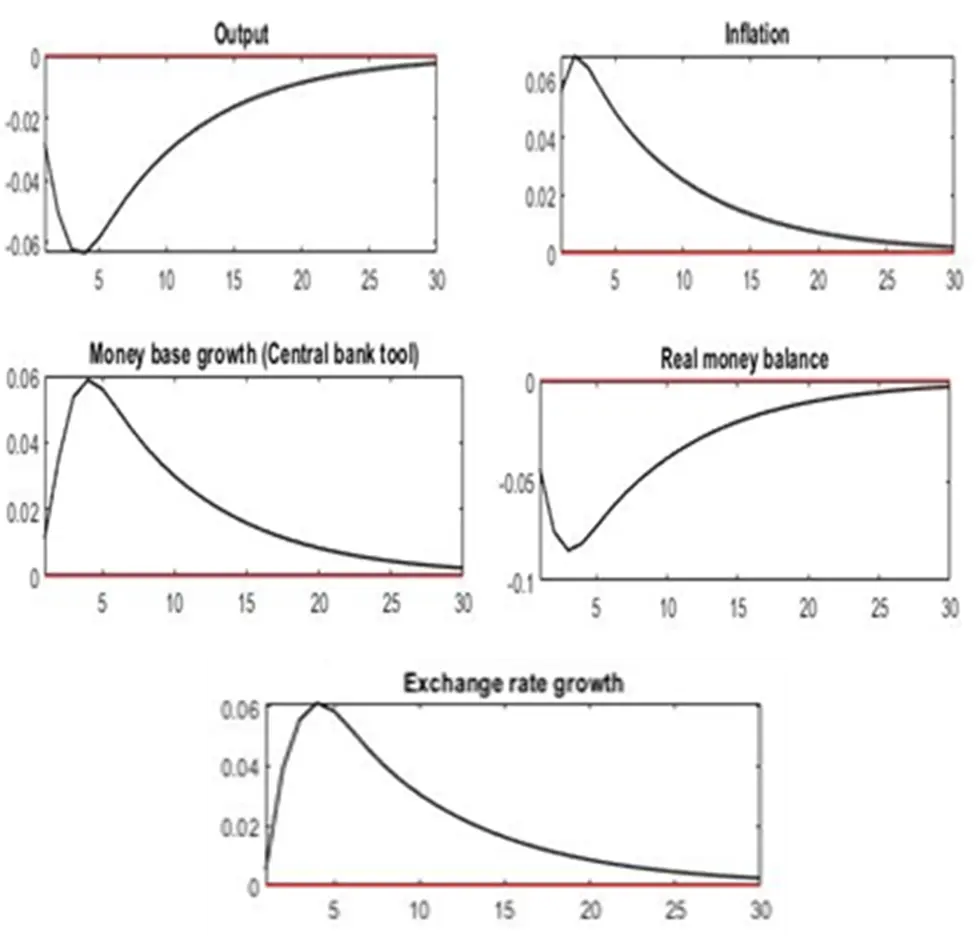
نمودار (10) تابع واکنش آنی تولید، تورم، رشد پایه پولی، تراز حقیقی پایه پولی و نرخ رشد نرخ ارز نسبت به تکانه خارجی
اصابت یک تکانهی خارجی حقیقی (کاهش درآمد ملی)[4]، باعث انقباض تولید، افزایش تورم و رشد پایهی پولی به دلیل کسری بودجه و پاسخ به تقاضای اعتباری بنگاهها میشود. در این شرایط، نرخ رشد اسمی پایهی پولی افزایش مییابد، اما مقدار حقیقی آن به دلیل غلبه نرخ تورم بر نرخ رشد پولی، کاهش پیدا میکند. نکتهی حائز اهمیت، تکرار پیاپی این تکانهها در فواصل زمانی کوتاه است که باعث شده آثار تکانه کاملا زایل نشود و اقتصاد نتواند در میان مدت به تعادل جدید برسد و در نتیجه آثار تورمی تجمیع شده و تداوم یافته است.
تفکیک اثر تکانههای پولی و خارجی:
نمودار (11). اثر تکانه افزایش پایه پولی، با فرض صفر بودن تکانه خارجی، و اثر اصابت تکانه خارجی حقیقی، با فرض صفربودن تکانه پولی، بر نرخ تورم را نشان میدهد. منحنی واکنش با رنگ قرمز مربوط به شرایطی است که تکانههای خارجی حقیقی صفر فرض شده و صرفاً یک تکانهی مثبت پولی به سیستم اعمال میگردد. نتایج این شبیهسازی نشان میدهد که اگرچه نرخ تورم در اثر این تکانه بهسرعت افزایش مییابد، اما آثار آن بهسرعت زایل شده و تورم به سطح تعادلی خود بازمیگردد. اثر تکانه پولی بر نرخ تورم نسبتا محدود و زودتر از اثر تکانه خارجی حقیقی (منحنی آبی) زایل میشود. در مقابل، هنگامی که در واکنش به اصابت تکانه خارجی واکنش سیاست پولی و مالی از نوع مقابله ای نیست و از نوع مساعدتی، با انبساط پولی و مالی همراه میشود و نرخ "تورم درون ساخته" نتیجه شده دوام بیشتر دارد. بنابراین، تکانه خارجی اثر قوی تر بر نرخ تورم دارد و دیرتر زایل میشود. این تفاوت آشکار، نشاندهندهی نقش محوری تکانههای حقیقی منفی خارجی در ایجاد تورم بادوام و ساختاری در اقتصاد ایران، بهویژه از سال ۱۳۹7 به بعد است. توجه که تفاوت میان اثر تورمی تکانه حقیقی منفی خارجی و تکانه پولی در این است که در قبلی اثر تکانه هم از مجرای عرضه و بازار ارز و هم از مجرای تقاضا، تشدید انتظارات تورمی و کاهش تقاضای دارایی برای ریال تسری مییابد و تجمیع میشود. در صورتی که اثر تکانه اسمی پایه پولی محدود به آثار مربوط به مجرای تقاضا است.
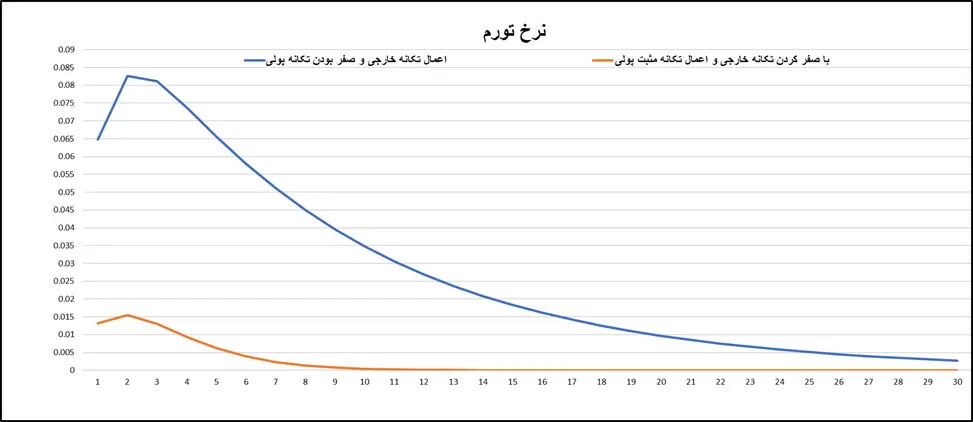
نمودار (11) فشار تورمی ناشی شده از تکانه خارجی
آثار سیاست های پولی مساعدتی و مقابله ای بر تولید و تورم
بهمنظور بررسی اثر سیاستهای پولی در صورت وقوع تکانه خارجی، سه سناریو طراحی و مقایسه شده است (نمودار 12). در سناریوی نخست (سیاست پولی مساعدتی)، بانک مرکزی در واکنش به افزایش هزینههای تولید و تقاضای فزایندهی بنگاهها برای اعتبار، با گسترش خطوط اعتباری و افزایش پایهی پولی، سیاستی مساعدتی در پیش میگیرد. خروجی این سناریو (منحنی رنگ آبی) نشان میدهد که در شرایطی که عرضهی کل اقتصاد منقبض شده و کشش کافی برای پاسخگویی به تقاضا را ندارد، انبساط پولی نهتنها منجر به افزایش تولید نمیشود، بلکه بیشترین میزان افزایش نرخ تورم را به همراه دارد. در این حالت، اگرچه نرخ رشد پایهی پولی از سایر سناریوها بیشتر است، اما تراز حقیقی پول بهشدت کاهش مییابد که خود نشاندهندهی تشدید انتظارات تورمی و کاهش اعتماد به پول ملی است.
در سناریوی دوم (سیاست پولی نیمهمقابلهای)، بانک مرکزی از افزایش بیرویهی پایهی پولی جلوگیری کرده و اجازه نمیدهد رشد آن از حد مشخصی فراتر رود (منحنی صورتی رنگ). نتایج شبیهسازی نشان میدهد که در این حالت، نرخ تورم افزایش مییابد، اما با سرعت کمتری نسبت به سناریوی اول رشد کرده و در سطح پایینتری است. به این دلیل، تراز حقیقی پول کاهش کمتری را تجربه میکند که حاکی از کنترل نسبی انتظارات تورمی و حفظ بخشی از اعتماد به پول ملی است. این سناریو نشان میدهد که حتی با وجود ماهیت حقیقی شوکهای خارجی، اعمال انضباط نسبی در سیاست پولی میتواند ابعاد تورم را تخفیف دهد، هرچند که قادر به حذف کامل آثار تکانه نیست.
در سناریوی سوم (سیاست پولی مقابلهای):
در این سناریو میزان واکنش مقام پولی به تکانه قوی تر است و رشد پایه ای پولی از سناریوی قبلی کمتر است. شبیه سازیها نشان میدهد که افزایش نرخ تورم کمتر است و به این دلیل تراز حقیقی پایه پولی افت کمتری دارد. مقایسهی سناریوهای فوق حاکی از آن است که در شرایط انقباض عرضهی کل (ناشی از تحریمها و تکانههای ارزی)، اتخاذ سیاست پولی مساعدتی، بهشدت تورم را تشدید کرده و انتظارات را ملتهب میسازد. از سوی دیگر، اعمال یک سیاست نیمهمقابلهای میتواند تا حدی فشارهای تورمی را کنترل کند. با این حال، ریشهی اصلی افزایش نرخ تورم در اصابت تکانههای حقیقی خارجی نهفته است و تا زمانی که این تکانهها بهعنوان یک واقعیت مستمر باقی هستند، سیاست پولی بهتنهایی نمیتواند تورم را به سطوح پایینتر و مزمن بازگرداند. بنابراین، اولویت اول سیاستگذار رفع تحریم ها و گشودن بازارهای جدید صادراتی و وارداتی است. راهبرد مکمل برای کنترل تورم در بلندمدت، مدیریت و کاهش آثار تکانههای خارجی از طریق اصلاح حکمرانی در سطح کلان و اعمال انضباط مالی و پولی و رفع ناترازی های داخلی است.
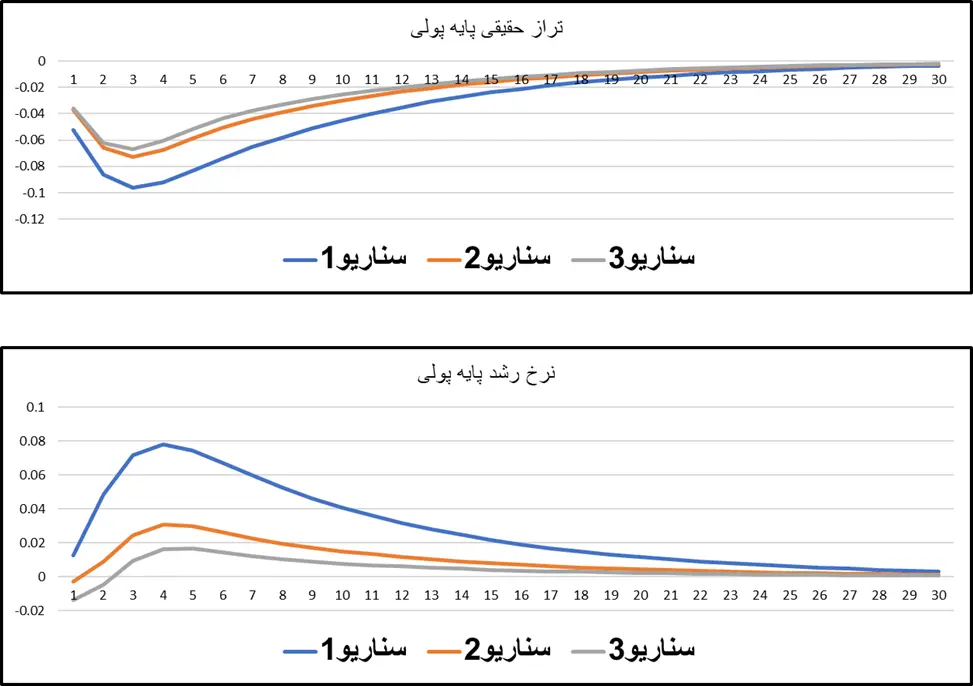
نمودار (۱2) شبیهسازی یک الگوی تعادل عمومی تصادفی – سناریو محور
طی نه ماه گذشته به علت تشدید تحریم ها، محاصره اقتصادی و کاهش شدید صادرات و واردات محرک ها و فشارهای تورمی ناشی از بخش عرضه و ارزی به شدت تقویت شده است. به علاوه، کاهش درآمد های ارزی نفت موجب افزایش کسری بودجه و رشد چشمگیر پایه پولی شده است. ادامه این وضعیت، تقویت انتظارات تورمی و عدم اجرای سیاست های مقابله ای، پتانسیل افزایش نرخ تورم به سطوح بالاتر را در پی دارد. تحت شرایط موجود، کنترل تورم به سطوحی پایین تر و پایداری آن در سطوح پایین با ابزار متعارف بانک مرکزی و صرفاً با اصلاحات در حوزه سیاست پولی اگر نه نا ممکن، بسیار دشوار است. برای تحقق این مهم، نیاز مبرم به اصلاحات اساسی در سه حوزه حمکرانی داخلی، حکمرانی خارحی و حکمرانی اقتصادی است.
[1] این مقاله نسخه به هنگام شده سخنرانی اینجانب در همایش سالانه روزنامه " دنیای اقتصاد " تحت عنوان چشم انداز اقتصاد ایران، تیر ماه 1405، است.
[2] Re-price
[3] رجوع کنید به، شهبد صیقلانی، احمد رضا جلالی نائینی و ناصر خیابانی، تکانههای خارجی، تغییرات نرخ ارز، و نقش کاالهای واسطهای در توضیح رکود تورمی در اقتصاد ایران، برنامه و بودجه، سال 27، شماره 2، تابستان 2021، و احمدرضا جلالی نائینی، مصطفی محبی و شهبد صیقلانی، الگویی برای توضیح کسری تلاطم مصرف در ایران، پژوهشنامه اقتصاد و برنامه ریزی، دوره 29، شماره 4، زمستان 1403.
[4] در این جا میان تکانه اسمی و حقیقی فرق میگذاریم. مراد از تکانه حقیقی منفی خارجی دراین جا نوعی تکانه (مانند تحریم های بین المللی) است که متغیرهای حقیقی چون میزان صادرات نفت را بطور مستقیمی کاهد و به تبع آن درآمد و تولید ناخالص حقیقی را متاثر میسازد.