


صورتهای مالی بانکها فقط وضعیت خود این بنگاهها را نشان نمیدهد. از دل این اعداد میتوان تغییر رفتار خانوارها و بنگاهها را هم دنبال کرد. ارزش مانده سپرده بانکهای بورسی در مرداد امسال به بیش از ۱۳ هزار همت رسیده که نسبت به سال گذشته حدود ۷۳ درصد افزایش داشته است. این رشد در حالی اتفاق افتاده که ارزش بازار سهام بانکها در مرداد به حدود ۱۶ هزار و ۷۰۰ میلیارد تومان رسیده و سهم این صنعت از ارزش کل بورس تهران به کمتر از ۱۰ درصد کاهش یافته است. بنابراین مسیر قیمت سهام بانکی و مسیر پولی که مردم در حساب بانکها نگه میدارند، لزوما یکسان نیست.
بانکها برای جذب پول چقدر هزینه میکنند؟
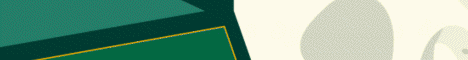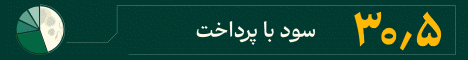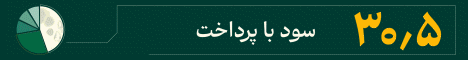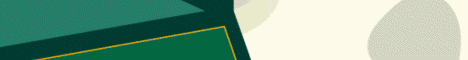
بخش مهمی از منابع بانکها از محل سپردههای مردم تامین میشود و بانک برای جذب این منابع باید به سپردهگذار سود پرداخت کند. برای اینکه هزینه واقعی این سودها بهتر سنجیده شود، نرخ موثر سپرده اهمیت دارد. این نرخ علاوه بر سود اعلام شده، اثر سودهای دریافت شده و سرمایهگذاری مجدد آن را هم در نظر میگیرد. بررسی صورتهای مالی بانکهای بورسی نشان میدهد نرخ موثر سالانه سپردهها در سالهای اخیر افزایش پیدا کرده و به حدود ۱۳ درصد رسیده است.
یکی از دلایل این افزایش، بیشتر شدن سهم سپردههای بلندمدت با نرخ سود بالاتر بوده است. در شرایط تورمی، بخشی از خانوارها ترجیح میدهند برای حفظ ارزش دارایی خود، پولشان را در حسابهای مدتدار نگه دارند. از طرفی، سود سپردههای مدتدار بالای ۲۰ درصد است، اما در این محاسبات سپردههای جاری و قرضالحسنه نیز وارد شده که سودی به آنها تعلق نمیگیرد و به همین دلیل نرخ موثر سالانه کل سپردهها به رقم ۱۳ درصد کاهش یافته است.
حاشیه سود بانکها کوچکتر شده است
بانکها برای جبران هزینه سود سپردهها، از محل تسهیلات درآمد کسب میکنند. فاصله میان نرخ موثر تسهیلات و نرخ موثر سپردهها نشان میدهد بانک از این فعالیت چه مقدار حاشیه در اختیار دارد. این فاصله در سالهای ۱۴۰۱ و ۱۴۰۲ حدود ۵ تا ۶ واحد درصد بود، اما در حال حاضر کمتر شده است. کاهش این فاصله یعنی بانک باید با حاشیه کمتری هزینههای جاری خود را پوشش دهد و در نتیجه فشار بیشتری بر سودآوری آن وارد میشود.
وقتی وام دادن خودش هزینه دارد
نسبت وام به سپرده هم یکی دیگر از شاخصهایی است که وضعیت منابع بانک را نشان میدهد. اگر بانک بیشتر از میزان سپردههای دریافتی خود وام بدهد، برای تامین منابع مورد نیاز به بازار بینبانکی، بانک مرکزی یا منابع دیگر وابسته میشود. استفاده از این منابع هم هزینه دارد و میتواند حاشیه سود بانک را کاهش دهد. به همین دلیل، بانکها در کنار درآمد تسهیلاتی به سراغ منابع درآمدی دیگری هم میروند.
یکی از مهمترین این منابع، درآمد حاصل از کارمزد خدمات بانکی است. دادههای صورتهای مالی نشان میدهد درآمد بانکها از کارمزد با فاصله زیادی از هزینه آنها برای این خدمات قرار دارد و این نسبت در بلندمدت افزایش پیدا کرده است. این نسبت در اسفند ماه هر سال، همزمان با بسته شدن حسابهای مالی، جهش قابل توجهی دارد و در اسفند ۱۴۰۴ از ۱۰ برابر هم بیشتر شده است.
صورتهای مالی بانکها، آینه رفتار پولی مردم
آنچه از این اعداد دیده میشود، فقط عملکرد بانکها نیست. رشد سپردهها نشان میدهد خانوارها و صاحبان سرمایه در شرایط تورمی، بیش از گذشته به نگهداری پول در سیستم بانکی توجه کردهاند. همزمان، افزایش هزینه تامین منابع و کاهش فاصله میان نرخ سود تسهیلات و سپردهها، فشار مالی بیشتری بر بانکها وارد کرده است. به همین دلیل، صورتهای مالی بانکها را میتوان پلی میان رفتار پولی مردم و تحولات اقتصاد کلان دانست. پشت هر عدد سپرده، یک تصمیم اقتصادی وجود دارد. تصمیمی برای مصرف کردن، سرمایهگذاری کردن یا تلاش برای حفظ ارزش پول در برابر تورم.