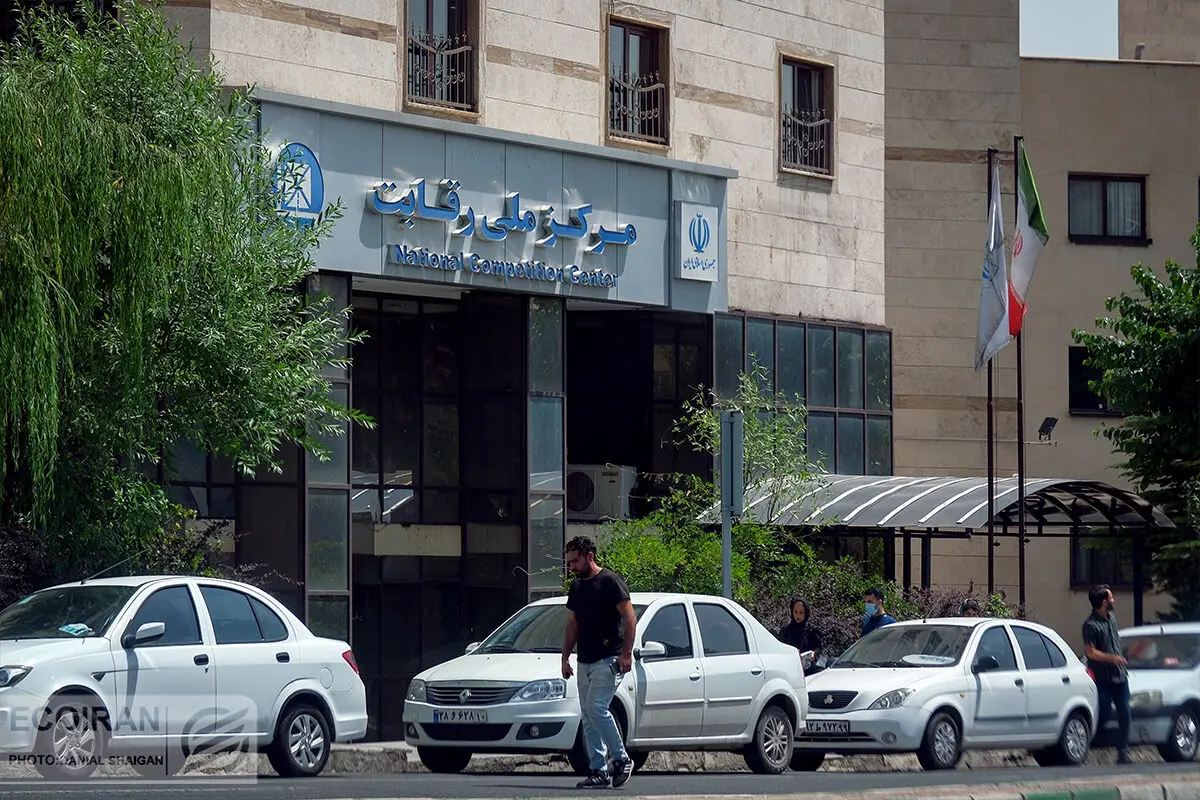

به گزارش اکوایران، شورای رقابت بار دیگر سراغ بازار خودرو رفته است؛ بازاری که در آن قیمتها بالا میروند، معاملات در رکود قرار دارند، فاصله قیمت کارخانه و بازار پابرجاست و خودروسازان هم از افزایش هزینههای تولید و دشواری تأمین قطعات میگویند. این شورا قرار است سه محور را بررسی کند: اختلال در خطوط تولید و افت بهرهوری، شکاف قیمت کارخانه و بازار و سیاستهای قیمتگذاری.
روی کاغذ، این سه محور مهم به نظر میرسند؛ اما مسئله اینجاست که بخش قابلتوجهی از آنچه قرار است در جلسات شورا «واکاوی» شود، چندان پیچیده و ناشناخته نیست. پرسش اصلی این نیست که چرا تولید مختل شده یا چرا قیمت بازار از کارخانه فاصله گرفته است؛ پرسش این است که شورای رقابت با شناخت این مشکلات قرار است چه تصمیمی بگیرد و آیا راهحل احتمالی آن، دوباره به کنترل قیمت فروش خودروساز ختم خواهد شد؟
ریشه اختلال تولید؛ از بدهی قطعهساز تا کمبود قطعه
نخستین محور مورد اشاره شورای رقابت، بررسی مشکلات خطوط تولید و افت بهرهوری است. اما برای فهم وضعیت تولید، لازم نیست از نقطه صفر شروع کرد. دستکم درباره سایپا، بخش مهمی از مسئله در وضعیت مالی شرکت و رابطه آن با زنجیره تأمین قابل مشاهده است.
وقتی خودروساز مطالبات قطعهسازان را بهموقع پرداخت نمیکند، زنجیره تأمین بهتدریج از کار میافتد. قطعهساز هم بنگاه اقتصادی است و نمیتواند بدون دریافت پول، برای مدت نامحدود مواد اولیه بخرد، دستمزد بدهد و قطعه تحویل دهد. نتیجه چنین وضعیتی، چیزی شبیه تحریم از درون است؛ قطعه در داخل کشور تولید میشود، اما به دلیل ناتوانی خودروساز در پرداخت مطالبات، امکان تأمین منظم آن وجود ندارد.
صورتهای مالی سایپا در نیمه نخست سال ۱۴۰۵ ابعاد این بحران را نشان میدهد. زیان خالص شرکت در این دوره به حدود ۳۳.۸ همت رسیده و زیان انباشته آن در پایان شهریورماه از ۱۲۹.۶ همت عبور کرده است. زیان عملیاتی ششماهه نیز حدود ۲۷ همت گزارش شده است. این ارقام صرفاً یک مسئله حسابداری نیستند؛ وقتی درآمد عملیاتی حتی هزینه تولید را پوشش نمیدهد، توان شرکت برای پرداخت به تأمینکنندگان و حفظ جریان تولید نیز محدودتر میشود.
افت تولید نیز همین تصویر را تأیید میکند. بر اساس آمار منتشرشده از عملکرد ششماهه خودروسازان، تولید سواری ایرانخودرو نسبت به مدت مشابه سال قبل حدود ۲۳ درصد، سایپا ۴۳ درصد و پارسخودرو ۶۰ درصد کاهش داشته است. بنابراین، بررسی افت تولید باید از وضعیت نقدینگی، بدهی به قطعهسازان، تأمین مواد اولیه و محدودیتهای لجستیکی آغاز شود؛ نه اینکه صرفاً به توصیههایی کلی درباره افزایش بهرهوری ختم شود.
ایرانخودرو؛ افزایش قیمت برای سود یا ادامه تولید؟
در سوی دیگر، ایرانخودرو پس از واگذاری مدیریت به بخش خصوصی، با معادله متفاوتی روبهروست. خصوصیسازی بهخودیخود هزینههای تولید را کاهش نمیدهد و قرار نیست یک بنگاه اقتصادی با تغییر مالکیت، از نوسان نرخ ارز، محدودیت واردات، افزایش هزینه مواد اولیه و اختلال در حملونقل مصون بماند.
در شرایط جنگی و محدودیت مسیرهای تأمین، هزینه لجستیک و تهیه قطعات نیز افزایش یافته است. برای نمونه برخی کارشناسان برآورد کردهاند که فقط از محل افزایش هزینه مؤثر تأمین ارز زنجیره تولید ایرانخودرو، در سال ۱۴۰۴ حدود ۴۲ تا ۴۳ همت و در نیمه نخست ۱۴۰۵ حدود ۴۴ همت به هزینه ریالی این بخش اضافه شده است. این ارقام برآورد کارشناسیاند و نباید با صورت مالی حسابرسیشده شرکت اشتباه گرفته شوند؛ اما نشان میدهند فشار هزینهای تولید را نمیتوان نادیده گرفت.
در چنین شرایطی، درخواست افزایش قیمت از سوی یک بنگاه خصوصی لزوماً به معنای تلاش برای کسب سود غیرمتعارف نیست. شرکت باید بتواند هزینههای خود را پوشش دهد، بدهیهایش را بپردازد و برای تداوم تولید سرمایه در گردش داشته باشد. البته این به معنای پذیرش بیقیدوشرط هر میزان افزایش قیمت نیست. خودروساز خصوصی هم باید درباره هزینهها، بهرهوری، ساختار مدیریتی و نحوه مصرف منابع پاسخگو باشد. اما اگر قیمت فروش به شکلی تعیین شود که هزینههای واقعی تولید را پوشش ندهد، نتیجه میتواند کاهش تولید و عرضه باشد.
خبر درخواست افزایش ۵۵ درصدی قیمت محصولات ایرانخودرو در آبانماه نیز باید با احتیاط بررسی شود؛ این رقم در آن مقطع تأیید رسمی نشده بود و نمیتوان آن را افزایش قیمت مصوب یا قطعی دانست. با این حال، اصل اختلاف میان هزینههای تولید و قیمت فروش، مسئلهای واقعی است. پرسش اینجاست که آیا شورای رقابت قصد دارد این شکاف را با اصلاح سازوکار قیمتگذاری بررسی کند یا میخواهد بار دیگر به کنترل قیمت فروش بازگردد؟
شکاف قیمت کارخانه و بازار؛ معلول کمبود عرضه
محور دوم شورای رقابت، بررسی فاصله قیمت کارخانه و بازار است. اما این فاصله را نمیتوان مستقل از وضعیت عرضه و تقاضا تحلیل کرد. وقتی تعداد خودروهای قابل عرضه کمتر از تقاضای مؤثر بازار است، قیمت در بازار آزاد بالا میرود. وقتی هم دسترسی به خرید از کارخانه محدود و مشروط به ثبتنام، قرعهکشی یا انتظار طولانی باشد، اختلاف قیمت دو بازار به انگیزهای برای ورود تقاضای غیرمصرفی تبدیل میشود.
در واقع، بخشی از تقاضایی که در سامانههای فروش خودروسازان دیده میشود، لزوماً تقاضای مصرفی نیست؛ متقاضی ممکن است بیش از آنکه به خود خودرو نیاز داشته باشد، به فاصله قیمت کارخانه و بازار علاقهمند باشد. این همان تقاضایی است که از رانت ناشی از محدودیت عرضه تغذیه میکند. بنابراین، نمیتوان تمام متقاضیان ثبتنام را مصرفکننده واقعی دانست و از سوی دیگر، نمیتوان با حذف اختلاف قیمت به شکل دستوری، بدون افزایش عرضه، مسئله را حل کرد.
کاهش فاصله قیمت کارخانه و بازار زمانی پایدار خواهد بود که عرضه به اندازهای افزایش پیدا کند که خریدار برای دسترسی به خودرو ناچار نباشد از مسیرهای محدود و غیرمستقیم عبور کند. معیار ساده این وضعیت را میتوان در یک تصویر فرضی دید: متقاضی بتواند برای خودروی موردنظرش به نمایندگی مراجعه کند، سفارش بدهد و در یک بازه زمانی مشخص، مثلاً ۳۰ روز، خودرو را تحویل بگیرد. این تصویر بیش از آنکه یک هدف کوتاهمدت باشد، نشاندهنده بازاری است که در آن کمبود عرضه و صف خرید، قیمتساز نیستند.
اما بازار امروز فاصله زیادی با چنین وضعیتی دارد. سایپا با دهها هزار تعهد معوق روبهروست و افت تولید خودروسازان نیز نشان میدهد عرضه بهسادگی قرار نیست افزایش پیدا کند. در این شرایط، بررسی شکاف قیمت کارخانه و بازار بدون بررسی ریشه کمبود عرضه، عملاً بررسی معلول بهجای علت است.
شورای رقابت چه چیزی را میتواند تغییر دهد؟
شورای رقابت میتواند درباره ساختار بازار، انحصار، نحوه قیمتگذاری و آثار سیاستهای تنظیمگری نظر کارشناسی بدهد؛ اما نمیتواند با یک دستورالعمل، قطعهساز طلبکار را به تأمینکنندهای با نقدینگی کافی تبدیل کند یا هزینه حملونقل و تأمین ارز را کاهش دهد. حتی اگر این شورا به جمعبندی دقیقی از دلایل افزایش قیمتها برسد، اجرای راهحل به سیاستهای صنعتی، مالی و ارزی و البته تصمیمهای دولت و وزارت صمت وابسته است.
از سوی دیگر، سابقه سیاستگذاری خودرو نشان داده که کنترل قیمت فروش، به زیان انباشته بیشتر و محدودتر شدن توان تولید منجر شود. زیان انباشته حدود ۱۳۰ همتی سایپا، نمونهای از ابعاد مسئله است؛ شرکتی که با وجود فروش محصول، در فعالیت اصلی خود زیان میسازد و همزمان با کاهش توان مالی، برای تأمین قطعه و تحویل تعهدات نیز تحت فشار قرار میگیرد.
در این میان، بازگشت به قیمتگذاری دستوری برای ایرانخودرو نیز میتواند همان چرخه را تکرار کند: قیمت فروش از هزینه واقعی عقب بماند، حاشیه زیان افزایش پیدا کند، منابع مالی تولید محدود شود و در نهایت عرضه کاهش یابد. بنگاه خصوصی قرار نیست برای مدت نامحدود با زیان تولید کند؛ اگر تولید برای آن صرفه اقتصادی نداشته باشد، واکنش طبیعیاش کاهش تولید یا تغییر ترکیب عرضه خواهد بود.
بنابراین، اهمیت جلسات شورای رقابت نه در تعداد محورهایی است که قرار است بررسی شوند، بلکه در نوع نتیجهای است که از آنها بیرون میآید. اگر خروجی این جلسات به شفافیت هزینههای تولید، اصلاح مقررات، کاهش موانع تأمین قطعه و فراهم شدن زمینه افزایش عرضه منجر شود، میتوان آن را گامی کوچک برای کنترل بحران دانست. اما اگر نتیجه بررسیها صرفاً بازگشت به کنترل قیمت کارخانه باشد، احتمالاً بازار با نسخهای قدیمی برای مشکلی تازه روبهرو خواهد شد؛ نسخهای که تجربه اجرای آن، از جمله در صورتهای مالی خودروسازان، چندان امیدوارکننده نیست.